


拉姆研究(LRCX)股票10月2日盘中上涨3.08%:投资者必看的核心信息



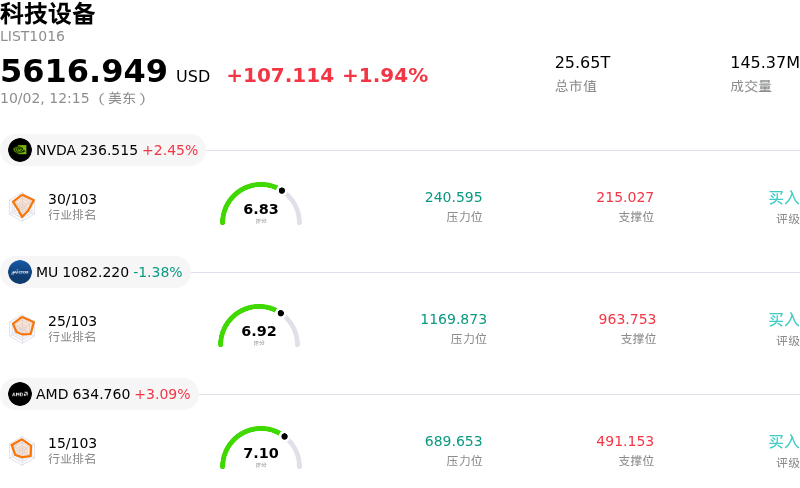
拉姆研究 (LRCX) 盘中上涨3.08%, 所属行业科技设备上涨1.94% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 英伟达 (NVDA) 上涨 2.38%;美光科技 (MU) 下跌 1.38%;超威半导体 (AMD) 上涨 3.09%。
今日是什么导致了拉姆研究(LRCX)股价上涨?
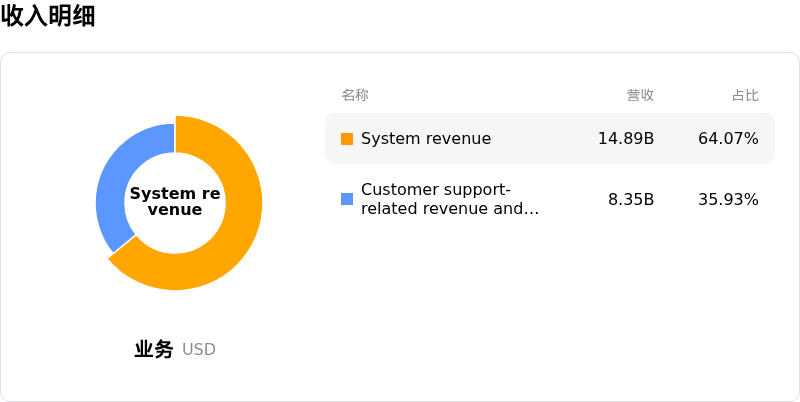
在半导体资本设备板块增长动能加速的提振下,泛林集团(Lam Research Corporation)股价走高。推动买盘兴趣的主要催化剂是市场对存储芯片制造商扩大资本支出日益乐观的预期。主要存储制造商已释放出积极的资本支出计划信号,并获得了专门用于高带宽内存(HBM)及下一代节点扩产的大额客户现金预付款,以支持人工智能基础设施建设。作为复杂存储架构和先进封装关键刻蚀与沉积设备的领先供应商,泛林集团显现出作为晶圆制造设备预算增加直接受益者的优势。
华尔街分析师也呼应了这一积极展望,维持看好评级并对目标价作出了正面调整。分析师指出了长期结构性顺风因素,包括高层数 3D NAND 的技术升级,以及与先进 AI 加速器配合使用的高带宽内存需求上升。结合公司近期确认即将发布财报日程的公告,整个市场主线均强调了泛林集团核心设备系统及其高毛利客户支持业务拥有坚实的收入可见性。
尽管整体收涨,但该股盘中仍出现了明显的波动,反映了高增长科技股与半导体股票更广泛的市场动态。与历史平均水平相比偏高的估值倍数,使该股对板块整体情绪的短期变化、利率波动以及阶段性获利了结较为敏感。尽管如此,人工智能硬件投资的持续动能以及晶圆制造需求的稳健基本面趋势,依然在吸引机构资金的支持。
拉姆研究(LRCX)技术分析
拉姆研究 (LRCX) 技术面来看,MACD(12,26,9)数值13.269,处于买入状态,RSI数值68.627处于中性状态,Williams%R数值2.276处于超买状态,注意关注。
拉姆研究(LRCX)基本面分析
拉姆研究 (LRCX) 处于科技设备行业,最新年度营业收入$23.23B,处于行业12,净利润$7.27B,处于行业7。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$368.88,最高价为$500.00,最低价为$213.00。
关于拉姆研究(LRCX)的更多详情
公司特定风险:
- 中国营收集中度与贸易制裁风险:对中国市场的高营收敞口(约占系统总营收的三分之一)使得该公司极易受到美国出口管制法规收紧、贸易执法风险以及中国本土竞争对手激进的国产设备替代的影响。
- 估值偏高与市盈率倍数风险:该股票的滚动市盈率在 56 倍–59 倍附近交投,远高于历史中位数和更广泛的半导体同行平均水平,其定价已反映完美预期,使其在市场情绪出现轻微转变时极易面临盘中大幅回撤。
- 毛利率压力与存储资本支出波动性:财务指引和近期分析师观察表明,不利的客户结构转变、高企的工厂成本以及对存储资本支出周期任何潜在降温的高运营杠杆敏感性,均带来了近期毛利率风险。
- 内部人套现减持与治理变更:近期监管文件和市场数据显示,在过去 12 个月里,内部人抛售股票金额超过 1.75 亿美元,且无任何内部人增持,这恰逢即将来临的 2027 财年第一季度财报发布前计划中的董事退休。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。








