美光科技(MU)股票10月1日收盘上涨3.03%:真相来了



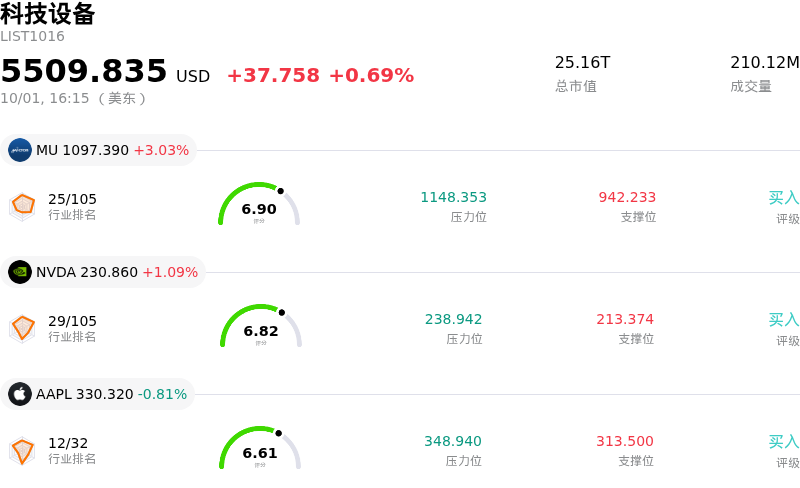
美光科技 (MU) 收盘上涨3.03%, 所属行业科技设备上涨0.69% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 美光科技 (MU) 上涨 3.03%;英伟达 (NVDA) 上涨 1.09%;苹果 (AAPL) 下跌 0.81%。
今日是什么导致了美光科技(MU)股价上涨?
在公布了营收和净利润均超出市场普遍预期的第四财季业绩后,美光科技股价走高。在人工智能数据中心基础设施至关重要的高带宽内存及先进服务器模块加速增长的需求推动下,该公司实现了显著的营收扩张与强劲的毛利率表现。此外,管理层给出的第一财季业绩指引远超市场预期,反映出高性能内存产品持续具备定价权且市场供应偏紧。
客户多年期承诺可见度的提升支撑了这一积极势头。管理层表示,根据战略客户协议,到2027年为止的大部分产能均已被预订,这进一步强化了相对于AI驱动的需求而言、内存供应将持续受限的观点。鉴于其出色的运营执行力与强劲的业绩指引,多家华尔街大型券商上调了美光的股票目标价,并强调了美光在AI硬件建设中的关键地位及其出色的自由现金流创造能力。
尽管由于市场参与者在评估增加的资本支出计划与对潜在周期见顶的担忧,盘中交易最初出现波动,但买盘力量最终占据主导。投资者很大程度上忽略了短期毛利率的波动,转而关注公司多年的增长轨迹、稳健的资产负债表以及长期资本回报策略。总体来看,该股的上涨反映出机构观点日益明确,即AI驱动的需求正将内存从传统大宗商品转变为一项长期战略资产。
美光科技(MU)技术分析
美光科技 (MU) 技术面来看,MACD(12,26,9)数值11.603,处于买入状态,RSI数值63.522处于中性状态,Williams%R数值5.497处于超买状态,注意关注。
美光科技(MU)媒体舆情
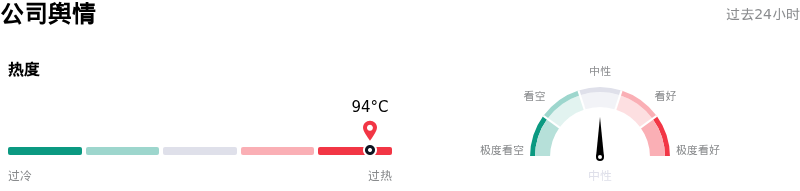
美光科技 (MU) 公司舆情热度来看,当前热度94,处于过热状态;公司市场舆情方向来看,当前舆情指数处于中性状态。
美光科技(MU)基本面分析
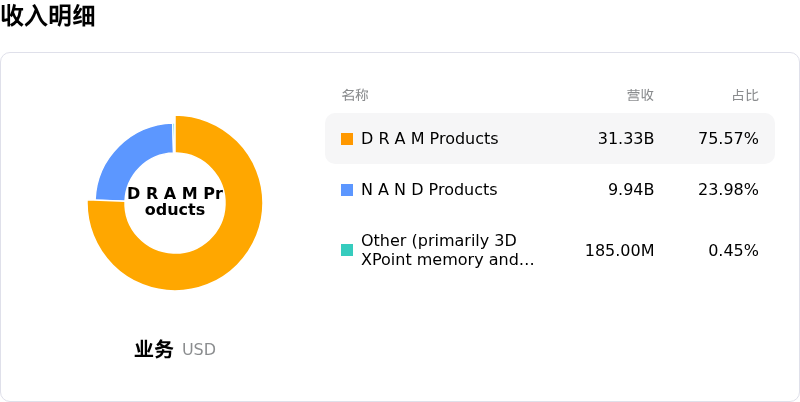
近一月多位分析师给出公司评级为买入。目标价预测平均价为$1450.84,最高价为$2000.00,最低价为$190.00。
关于美光科技(MU)的更多详情
公司特定风险:
- 业绩超预期幅度收窄:华尔街分析师在第四财季财报发布后指出,美光的盈利超预期幅度已收窄至高于一致预期5%,而此前几个季度的超预期幅度为20%至40%,这表明短期业绩指引动能及利好的盈利惊喜催化剂正在减弱。
- 短期毛利率承压:股票研究报告指出,在高定价的高带宽内存收益显现之前,受高成本库存、新建DRAM生产线前期开工费用增加以及激励薪酬提升影响,第一财季毛利率环比面临下行压力。
- 激进的资本支出计划与折旧风险:美光宣布上调2027财年资本支出计划以扩建DRAM洁净室产能,若存储市场状况走弱,这将大幅增加固定成本开支,并加剧折旧对利润率的拖累。
- 价格增长放缓与周期见顶风险:财报发布后,晨星下调了美光的公允价值估计,警告称存储价格增长放缓的速度快于预期,一旦行业新增产能投产,将带来严重的利润率风险。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。