Constellation Energy Corp(CEG)股票9月30日开盘下跌5.04%:真相来了



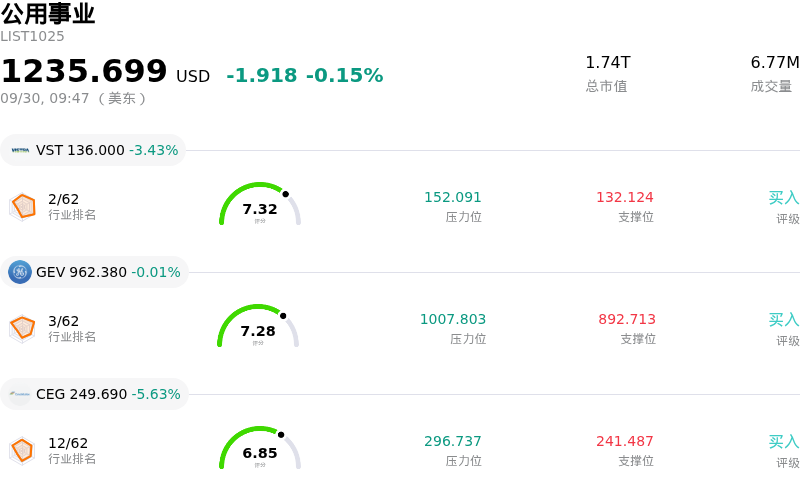
Constellation Energy Corp (CEG) 开盘下跌5.04%, 所属行业公用事业下跌0.15% ,公司涨幅跑输行业涨幅,行业成交额前三股票 Vistra Corp (VST) 下跌 2.93%;Ge Vernova Inc (GEV) 下跌 0.01%;Constellation Energy Corp (CEG) 下跌 5.04%。
今日是什么导致了Constellation Energy Corp(CEG)股价下跌?
随着投资者继续重新评估与人工智能数据中心需求挂钩的清洁电力生产商估值倍数,康斯泰莱逊能源(Constellation Energy)遭遇了显著的下行波动。在经历了多年的大幅扩张后,市场对将大规模核电购电协议转化为实际营收现金流所需的时间表变得愈发敏感。尽管寻求稳定、无排放电力的超大规模计算厂商底层运营需求依然强劲,但获利了结和全行业范围的调仓操作仍对高估值的公用事业股施加了持续压力。
压制市场情绪的一个关键运营逆风,涉及标志性项目的执行及并网时间表,其中最突出的是在与微软签订的二十年协议支持下计划重启的克兰清洁能源中心(Crane Clean Energy Center)。区域输电运营商排队时间表和电网互联审批的不确定性引发了担忧,即全面商业并网同步可能会推迟至早期预定目标日期之后。尽管美国核能管理委员会的环境审查等监管里程碑继续取得推进,但潜在的时间表推迟稀释了长期合同的净现值,并推高了投资者在评估超大规模企业增长催化剂时的头条风险。
除了电网相关的逆风外,康斯泰莱逊能源在完成对卡尔派恩(Calpine)的大型收购后,仍需应对资产负债表的现实状况。整合推高了偿债成本,并导致呈报的 GAAP 净利润与调整后营业利润之间出现明显分化。较高的利息支出,加上为满足监管条件和去杠杆而进行的资产剥离,限制了其短期财务灵活性。尽管管理层上调了全年营业利润指引,并保持了其核电机组稳健的容量因数,但股价表现仍取决于市场能否迅速明确电网排队问题的解决进度、资产负债表去杠杆化情况以及数据中心能源交付的执行时间表。
Constellation Energy Corp(CEG)技术分析
Constellation Energy Corp (CEG) 技术面来看,MACD(12,26,9)数值-3.223,处于卖出状态,RSI数值36.914处于中性状态,Williams%R数值91.565处于超卖状态,注意关注。
Constellation Energy Corp(CEG)媒体舆情
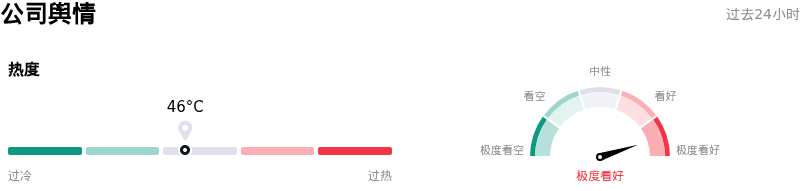
Constellation Energy Corp (CEG) 公司舆情热度来看,当前热度46,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于极度看好状态。
Constellation Energy Corp(CEG)基本面分析
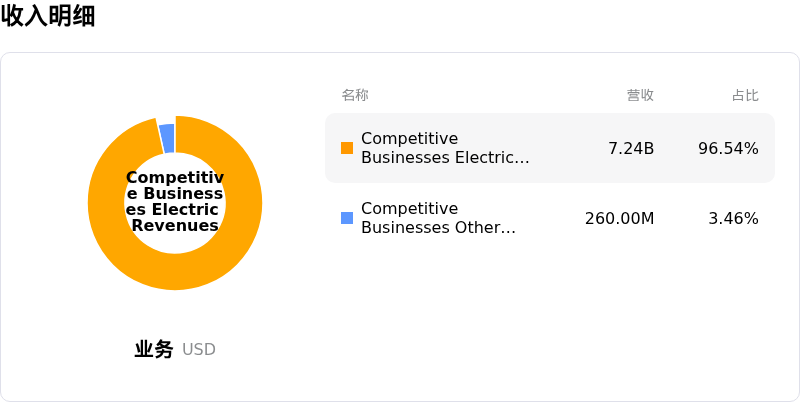
Constellation Energy Corp (CEG) 处于公用事业行业,最新年度营业收入$25.53B,处于行业7,净利润$2.32B,处于行业11。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$346.16,最高价为$441.00,最低价为$290.00。
关于Constellation Energy Corp(CEG)的更多详情
公司特有风险:
- 克雷恩清洁能源中心电网并网延迟:区域电网运营商 PJM Interconnection 表示,克雷恩设施(原三哩岛核电站)的输电排队延迟可能长达 2031 年,直接威胁到 Constellation 计划于 2027 年重启的时间表,并可能导致其与微软签订的 20 年期购电协议下的现金流面临延期风险。
- Calpine 股权对价抛压与供给压力:作为收购 Calpine(交易总额 164 亿美元)对价而发行的股票,其持续的配售和二次销售在市场上不断造成供需失衡与技术性抛压。
- 债务负担激增与高额净利息支出拖累:为筹措重大收购资金,长期债务总额扩大至 191.1 亿美元,推动季度净利息支出激增 140% 至 2.83 亿美元,并导致 GAAP 净利润大幅低于非 GAAP 调整后收益。
- 业绩指引高度依赖波动的增效定价:管理层的全年营业收益目标高度依赖于高波动且未对冲的增效收益及批发电价变现,而非售电量增长,这使盈利能力面临大宗商品价格波动和更广泛的公用事业板块收益率逆风风险。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。