派拓网络(PANW)股票9月23日盘中上涨3.04%:真相来了



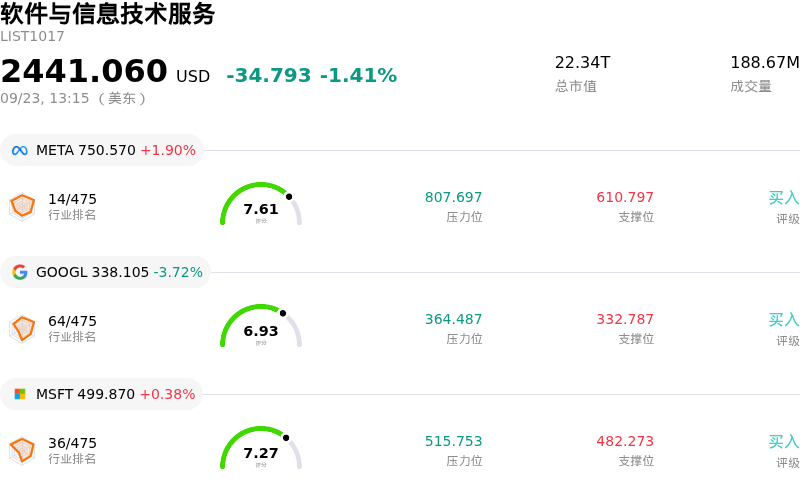
派拓网络 (PANW) 盘中上涨3.04%, 所属行业软件与信息技术服务下跌1.41% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 Meta Platforms Inc (META) 上涨 1.93%;谷歌-A (GOOGL) 下跌 3.73%;微软 (MSFT) 上涨 0.38%。
今日是什么导致了派拓网络(PANW)股价上涨?
Palo Alto Networks 股价出现显著上涨,并伴随着盘中波动的加剧,这主要受到其企业网络安全产品组合强劲势头以及最新人工智能举措的推动。核心催化剂是 Unit 42 Continuous Frontier AI Defense 的全球推出,这是一款先进的智能体安全服务,旨在利用领先的生成式 AI 模型提供持续的威胁暴露测试和自动化修复。该产品的发布巩固了公司的平台化战略,扩展了其高毛利的经常性软件服务套件,并直接满足了企业对应对 AI 驱动型威胁的机器速度网络防御日益增长的需求。
买盘的重新升温也建立在公司强劲的第四财季业绩基础之上,在 AI 防火墙、云安全和自动化安全运营加速普及的推动下,其营收超出了市场普遍预期。华尔街分析师对这些底层增长动力作出了积极回应,随着平台整合继续占据更大的企业 IT 预算份额,分析师们维持看涨评级并上调了目标价。高价值年度经常性收入(ARR)板块的扩张提供了长期盈利可见度,抵消了更广泛的软件板块估值担忧。
近期监管披露的内部人持股变动以及科技板块更广泛的宏观经济变化所带来的喜忧参半的市场情绪,进一步加剧了盘中交易的波动。尽管最近的 SEC 文件显示内部人通过家族信托进行了例行减持,但投资者最终无视了这些披露,转而关注该公司扎实的运营执行力及其在 AI 安全领域的市场领导地位。随着机构投资者在较高的相对估值指标与强劲的营收加速增长之间寻求平衡,Palo Alto Networks 凭借强大的产品拓展和经常性收入实力,依然保持着延续增长轨迹的有利姿态。
派拓网络(PANW)技术分析
派拓网络 (PANW) 技术面来看,MACD(12,26,9)数值6.338,处于买入状态,RSI数值60.608处于中性状态,Williams%R数值4.300处于超买状态,注意关注。
派拓网络(PANW)媒体舆情
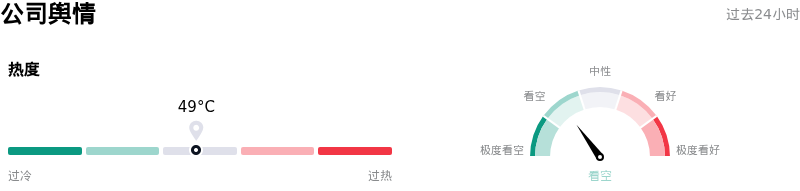
派拓网络 (PANW) 公司舆情热度来看,当前热度49,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于看空状态。
派拓网络(PANW)基本面分析
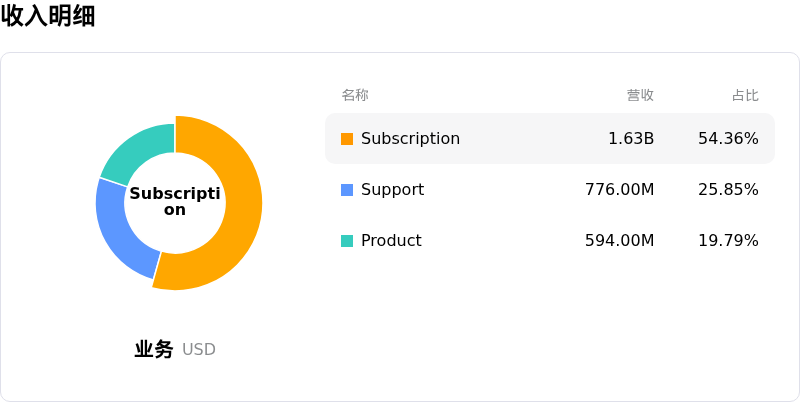
派拓网络 (PANW) 处于软件与信息技术服务行业,最新年度营业收入$11.48B,处于行业33,净利润$307.00M,处于行业90。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$395.73,最高价为$475.00,最低价为$190.00。
关于派拓网络(PANW)的更多详情
公司特定风险:
- 分析师下调评级与板块估值承压: 包括伯恩斯坦法巴集团(Bernstein SocGen Group)在内的华尔街机构近期将 Palo Alto Networks 的评级下调至“与大盘同步”,目标价定为 351 美元,低于当前市场水平。分析师警告称,在股价大涨 100% 之后,市场对 AI 驱动的网络安全利好因素的乐观预期已被充分消化,导致该股极易面临估值倍数回落的风险。
- 内部人减持与抛售压力: 美国证券交易委员会(SEC)Form 4 披露文件显示,董事詹姆斯·J·戈茨(James J. Goetz)的家族信托以每股 372 美元至 382 美元的价格减持了 19,900 股股票,价值超过 750 万美元。内部人在接近 52 周高点附近的大规模获利了结形成了短期上方抛压,并加剧了市场谨慎情绪。
- GAAP 盈利能力及收购整合拖累: 近期的 SEC 监管文件反映出,由于高额的股权激励费用以及与近期收购 CyberArk 和 Chronosphere 等大型项目相关的摊销成本,公司出现 GAAP 净亏损且 GAAP 营业利润率遭到挤压。整合这些利润率较低的 SaaS 和可观测性平台,对综合毛利率和营业利润率构成了持续风险。
- 下一代安全 ARR 前瞻增速放缓: 业绩指引强调了下一代安全年度可重复收入(ARR)增速将急剧放缓,预计将从 2026 财年第四季度的 63% 降至 2027 财年的 22%–23%。目前该股交易价格约为远期收益的 79 倍,核心增长引擎的任何放缓都容不得半点失误。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。