


美光科技(MU)股票9月21日开盘上涨4.24%:背后推手曝光



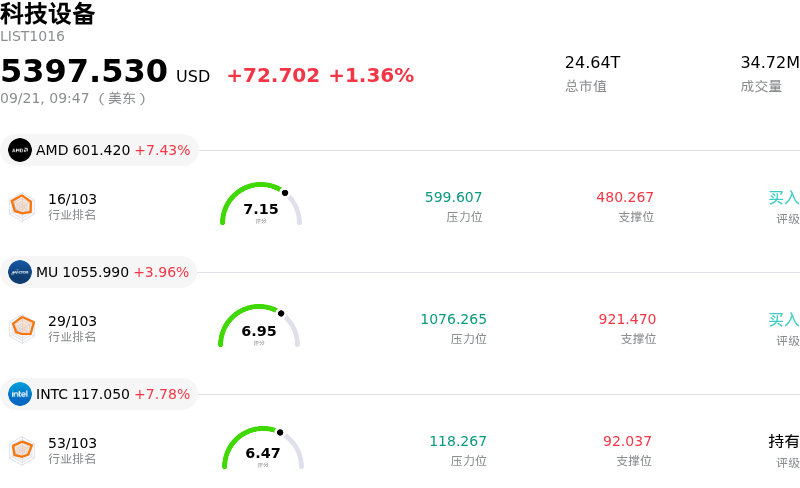
美光科技 (MU) 开盘上涨4.24%, 所属行业科技设备上涨1.36% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 超威半导体 (AMD) 上涨 7.81%;美光科技 (MU) 上涨 4.24%;英特尔 (INTC) 上涨 7.23%。
今日是什么导致了美光科技(MU)股价上涨?
在半导体行业(尤其是高性能存储领域)持续顺风的推动下,美光科技展现出显著的上行势头。全行业传统DRAM和NAND闪存的供应限制,加上人工智能基础设施持续强劲的需求,不断强化着公司的定价权。整个行业关于未来几个季度存储芯片供应持续紧张的表态,让投资者确信存储芯片的定价动态依然极大有利于头部芯片制造厂商。
市场情绪同样受到提振,主要归因于在美光科技即将发布第四财季财报之际,机构预期不断升温。华尔街研究机构近期强调,相较于整个半导体板块,美光科技的估值倍数极具吸引力,这表明该周期具备韧性而非已达尾声高点。主要投行重申买入评级并调高目标价,进一步推高了买盘兴趣;同时,围绕潜在资本回报公告(包括可能推出的股票回购授权)的猜测,也进一步支撑了机构的建仓布局。
从技术面来看,随着成交量放大推动股价突破关键心理阻力位,该股展现出强劲的买盘兴趣。积极的动量指标和利好的技术图表形态,为量化策略和动量型投资者提供了额外的买入动力。强劲的存储市场基本面、利好的卖方催化剂以及技术性突破信号相结合,为该公司注入了稳健的上行动力。
美光科技(MU)技术分析
美光科技 (MU) 技术面来看,MACD(12,26,9)数值10.514,处于买入状态,RSI数值62.318处于中性状态,Williams%R数值5.702处于超买状态,注意关注。
美光科技(MU)媒体舆情
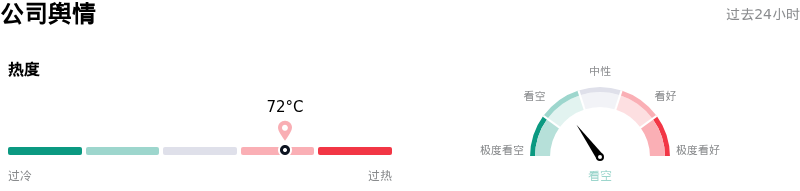
美光科技 (MU) 公司舆情热度来看,当前热度72,处于很热状态;公司市场舆情方向来看,当前舆情指数处于看空状态。
美光科技(MU)基本面分析
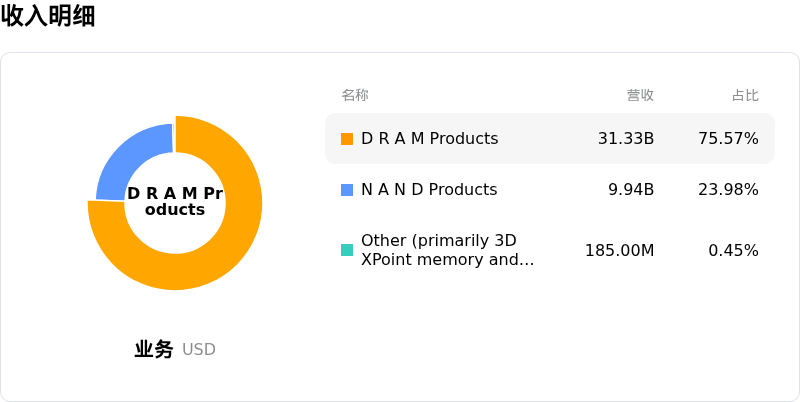
近一月多位分析师给出公司评级为买入。目标价预测平均价为$1445.62,最高价为$2000.00,最低价为$190.00。
关于美光科技(MU)的更多详情
公司特有风险:
- 日历天数差异掩盖营收环比增速放缓: 美光科技2026财年第四季度的500亿美元营收指引是基于14周的季度,而第三季度为13周。按调整后的每周运行率计算,营收增速放缓至约12%,反映出较此前几个季度明显放缓,且落后于行业对传统DRAM合约价格上涨的预测。
- 利润率扩张周期进入尾声: 金融分析师指出,美光科技在其标准的18个月毛利率扩张周期中已完成约80%。随着毛利率接近86%左右的历史高点,由于平均售价涨幅已从大幅飙升转为15%左右的增速,由利润率驱动的进一步上涨空间正在收窄。
- 第四财季业绩公布前夕的非对称风险特征: 在9月30日财报公布日之前,暗含预期与市场头寸要求非GAAP每股收益需大幅超出32.00美元。在过去一年股价暴涨数倍之后,任何不及预期的超预期表现都可能引发盘中剧烈的获利了结。
- 行业产能扩大与定价权承压: 异常高企的毛利率正推动DRAM竞争对手SK海力士和三星加速资本支出。如果超大规模云计算厂商的资本支出降温,未来几个财年预期的市场平衡及潜在的新增产能将对美光科技高企的定价权构成下行风险。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。








