超威半导体(AMD)股票9月17日开盘上涨4.01%:关键驱动因素揭晓



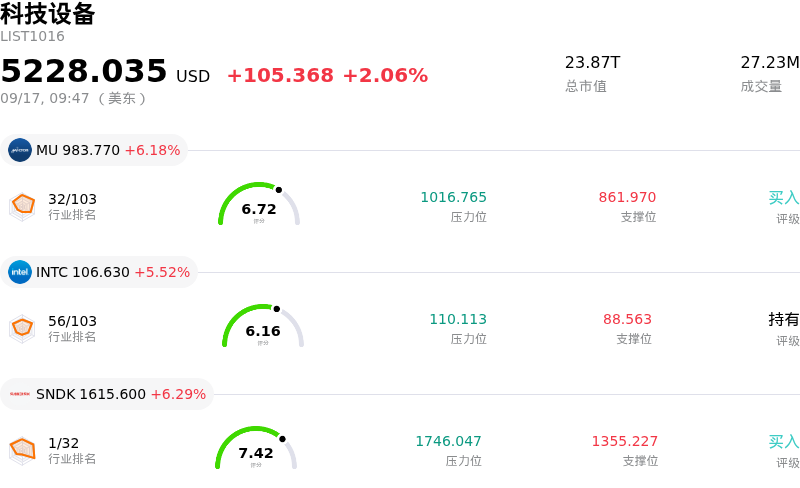
超威半导体 (AMD) 开盘上涨4.01%, 所属行业科技设备上涨2.06% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 美光科技 (MU) 上涨 5.74%;英特尔 (INTC) 上涨 5.08%;闪迪 (SNDK) 上涨 6.17%。
今日是什么导致了超威半导体(AMD)股价上涨?
超威半导体(AMD)在盘中出现明显剧烈波动的情况下仍录得稳健涨幅,主要受机构投资者对半导体板块的持续热情以及分析师乐观研报的推动。华尔街研究机构重申了强力买入评级,并指出企业和超大规模云服务商对人工智能算力基础设施的需求极其旺盛。鉴于 AI 加速器产能紧张且订单可见度已延伸至未来数个季度,市场对 AMD 数据中心业务路线图的信心依然强劲。
整体市场风险偏好的提升以及科技股期货的强劲走势带来了额外的推动力。随着投资者研判宏观经济指标和货币政策转向,资金流向持续青睐具备高增长潜力的半导体龙头。AMD 在数据中心 CPU 领域的拓展以及 GPU 的产能爬坡,进一步强化了市场对其抢占全球算力市场份额的信心,抵消了宏观经济不确定性带来的不利影响。
从技术面来看,该股在向上开局后表现出旺盛的买盘意愿,股价一举触及近期交易区间的上沿。尽管盘中波动反映出在阻力位附近的短期获利了结与战术性调仓,但持续的买盘有效地消化了卖压。动量指标仍处于积极区间,表明机构的持续吸筹仍在支撑股价的整体上行趋势。
展望未来,短期内的核心催化剂集中在即将发布的季度业绩、供应链扩产的执行情况,以及企业客户对最新加速器硬件的采用进度。尽管较高的估值倍数和宏观经济波动仍带来持续风险,但供需紧俏的格局、服务器市场份额的持续提升以及优越的行业定位,共同构成了支撑该股积极前景的基础。
超威半导体(AMD)技术分析
超威半导体 (AMD) 技术面来看,MACD(12,26,9)数值11.874,处于买入状态,RSI数值60.569处于中性状态,Williams%R数值2.915处于超买状态,注意关注。
超威半导体(AMD)媒体舆情
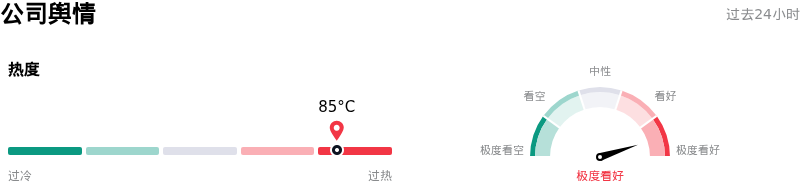
超威半导体 (AMD) 公司舆情热度来看,当前热度85,处于过热状态;公司市场舆情方向来看,当前舆情指数处于极度看好状态。
超威半导体(AMD)基本面分析
超威半导体 (AMD) 处于科技设备行业,最新年度营业收入$34.64B,处于行业9,净利润$4.33B,处于行业12。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$605.05,最高价为$1250.00,最低价为$320.00。
关于超威半导体(AMD)的更多详情
公司特定风险:
- 宏观 AI 基础设施支出担忧:近期知名科技企业高管公开呼吁放慢前沿 AI 模型开发节奏,引发了全行业波动,加剧了市场对超大规模厂商资本支出放缓以及 AMD 的 Instinct AI 加速卡近期需求的担忧。
- 估值偏高与高执行力预期:AMD 目前以溢价市盈率交易,高度透支了未来的多年激进增长;若数据中心产品产能爬坡遭遇任何部署延迟,或未能超越卖方较高的预期目标,公司将面临加剧的下行波动风险。
- 高管内部持续减持:公司提交给 SEC 的文件显示,近几个月内部人士减持股票总额近 1 亿美元,且公开市场买入为零,这加剧了机构的谨慎情绪,并形成了上方抛压。
- 核心 CPU 与加速卡竞争加剧:英伟达等市场领头羊向服务器 CPU 领域的快速扩张,加上云提供商自行设计专用定制芯片,威胁到了 AMD 核心 EPYC 服务器的市场份额及长期毛利率走势。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。