美元指数在高位下方停滞不前,因美联储鹰派人士重复其立场


- 在美联储官员重申加息理由之际,DXY 在周一触及 18 个月高点 102.50 附近后停滞不前。
- 期货市场预计 10 月美联储加息的概率约为 20%,12 月约为 70%。
- 美国 10 月 14 日核心 CPI 预计环比增长 0.2%,总体 CPI 为 0.6%。
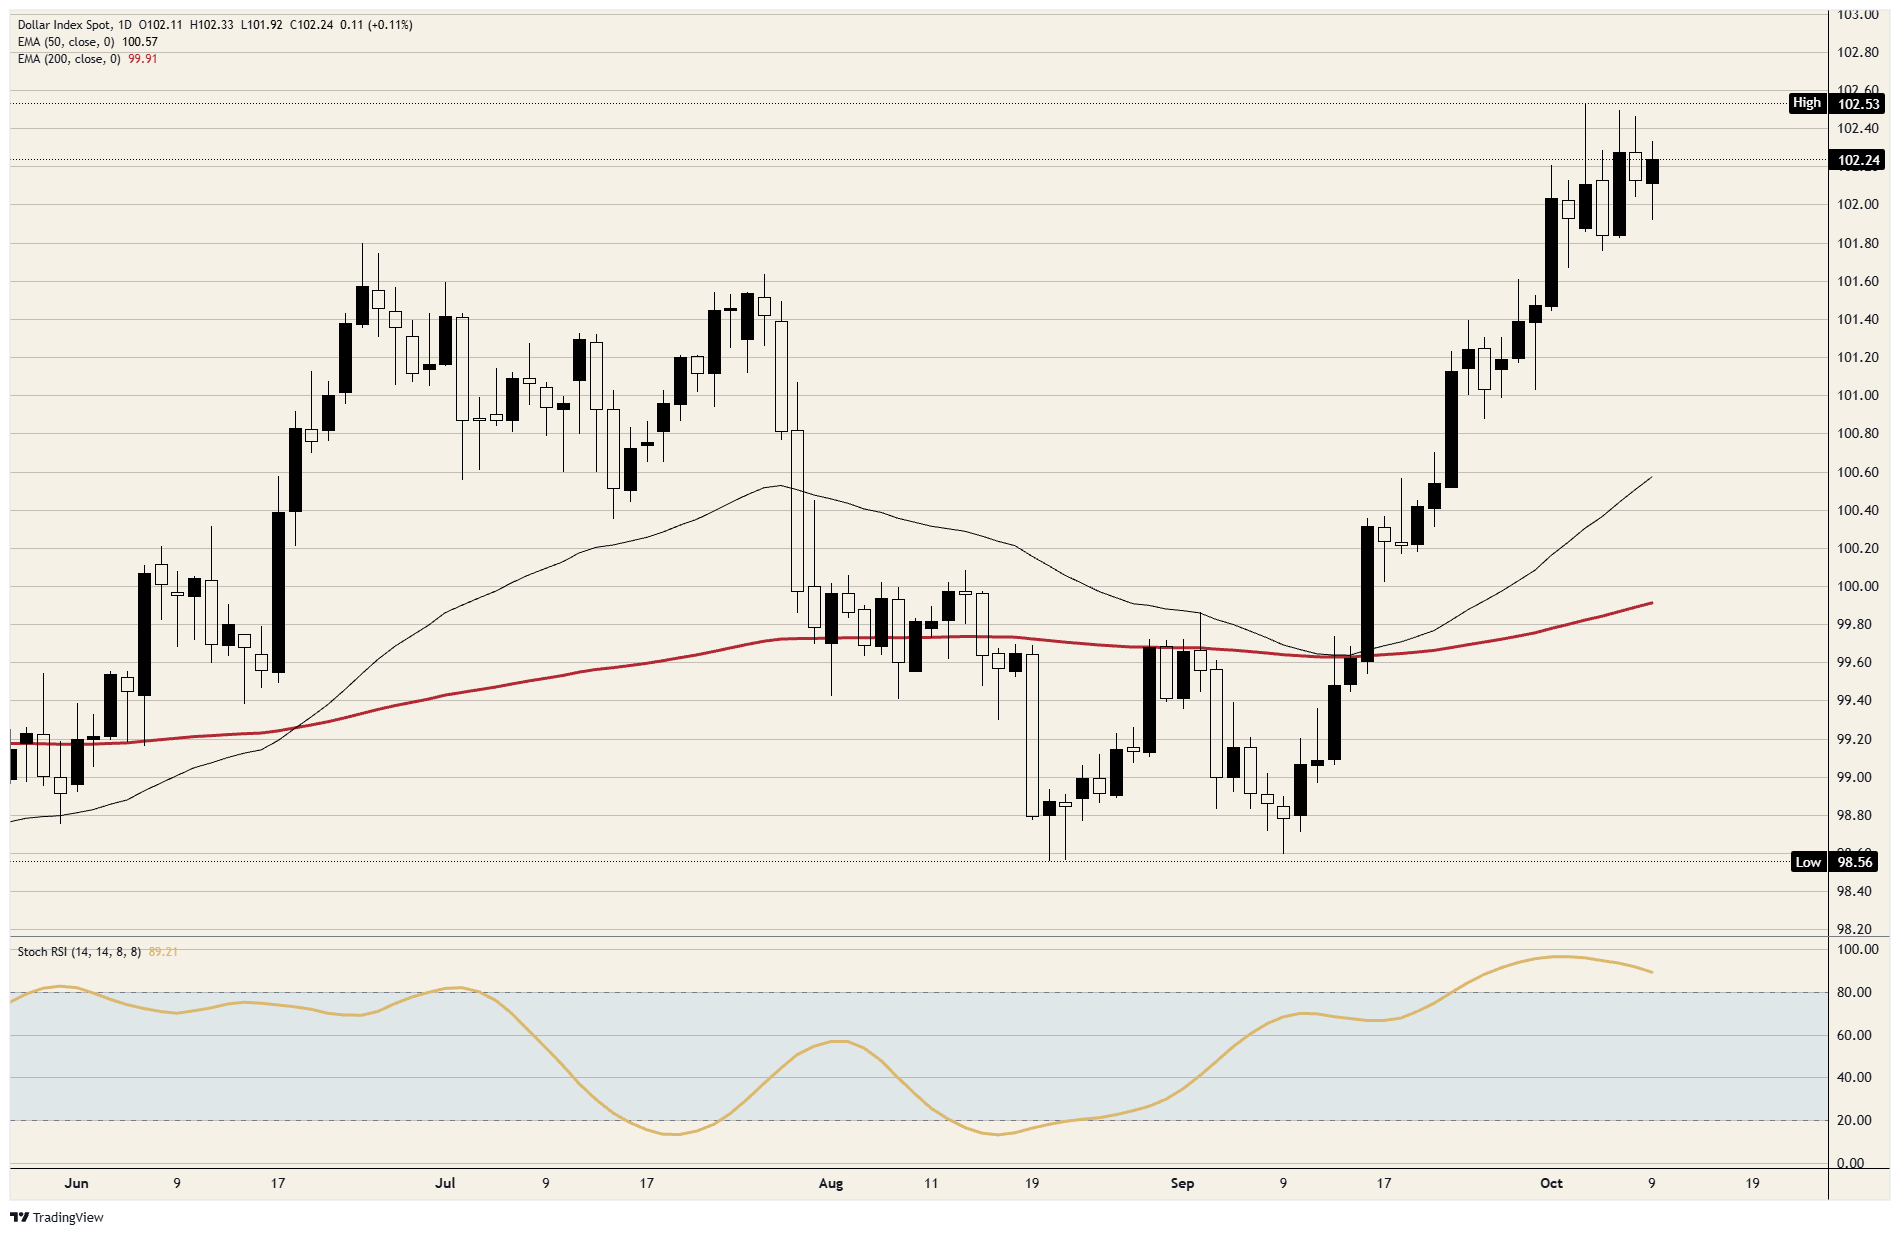
在创下自 2025 年 4 月以来的最高水平四个交易日后,美元指数仍未能重返该高点。该指数交投于 102.25 附近,自周三以来每个交易日都录得更低的高点。美联储官员本周一直在为再次加息辩护,而 10 年期美债收益率周一升至 2002 年以来最高水平,但两者都未能推动该指数进一步走高。10 月 14 日公布的美国消费者物价指数(CPI)是首个真正有可能改变这一局面的数据。
两年期收益率下跌,而美联储为加息辩护
美联储理事沃勒周四表示,仍需要进一步加息,但不必在连续会议上进行;圣路易斯联储主席穆萨莱姆则表示,利率应在未来六到九个月内上升。周三公布的 9 月 15 日至 16 日会议纪要显示,大多数官员预计年底前还会再加息一次。这与 2026 年底 4.1% 的中值预测一致,意味着在当前 3.75%-4.00% 的基础上还将再加息 25 个基点。
期货市场将 10 月 28 日加息的概率定在接近 20%,12 月 9 日接近 70%,因此市场认为沃勒关于连续会议加息的表态是认真的。美元指数在 9 月随两年期美债收益率走高,而两年期收益率是与美联储下一步行动关联最紧密的收益率。该收益率周四从周一的 4.84% 回落至 4.75%,而 10 年期收益率则回落至接近 5.25%。
消费者将当前状况评为有记录以来最差,而指数几乎没有变动
周五公布的密歇根大学(UoM)初步调查显示,消费者信心为 46.3,低于预期的 47.6,也仅高于该调查历史上的 5 月读数。其当前状况指标创下历史新低,而家庭将未来一年通胀预期上调至 4.7%,五年期预期上调至 3.5%。这正是沃勒理事表示他正在关注的指标,以寻找高物价是否正在变成预期中的物价的迹象。
周五指数的大部分涨幅出现在更早时候,当时加拿大公布 6.83 万个就业岗位流失,美元/加元升至 18 个月高点。加元占该指数的 9.1%,加拿大的数据对其的影响仍大于美国调查。欧元占 57.6%,而欧元/美元在 1.1200 附近仍高于周一和周二守住的 1.1150 区域,因此该指数最大的组成部分也没有给它太多支撑。
CPI 预计将为美联储双方阵营各提供一个数字
CPI 将于 GMT10 月 14 日周三 12:30 公布,预计 9 月总体物价环比上涨 0.6%,年率将从 3.4% 升至 3.6%。剔除食品和能源后的价格预计在前值 0.3% 后上涨 0.2%,年率为 2.5%。在 9 月会议纪要中,一些官员将加息描述为对持续通胀的保险,另一些则将其视为阻止能源成本向其他价格扩散的一种方式。核心 CPI 若为 0.2%,将意味着当月无人需要提出索赔。
核心读数达到0.3%或更高,可能会重新点燃市场对10月加息的押注,并为该指数突破102.50提供理由。0.2%可能意味着12月加息已被计入,而10月则没有,这也是自周一以来该指数一直维持区间震荡的格局。美联储的褐皮书,即其对地区商业状况的调查,将于同日GMT18:00公布。
生产者物价指数(PPI)数据和零售销售将于周四公布,预计销售额在8月增长1.2%后将上升0.3%。远高于这一水平的数据可能会巩固12月加息预期,而不及预期的数据可能会加剧周五调查中疲弱的支出计划。美联储主席沃什同日GMT15:30发表讲话,这是官员们在10月27-28日会议前于10月17日停止公开讲话之前,最后几次预定发言之一。
加拿大央行(BoC)行长麦克勒姆将在周三和周五发表讲话,此前加拿大已连续两个月出现就业岗位流失,而加元在该指数中的占比也将使其语气传导至该指数。周一开盘时,美国债市因哥伦布日休市,日本也同样放假。
水平与偏向
阻力位:102.50在周一、周三和周四阻止了该指数上涨,而周一高点略高于该水平,为2025年4月以来最高。周五接近102.30的高点是连续第二个更低的高点,103.00是上方下一个整数关口。
支撑位:102.00在周五短暂失守,随后买家将该指数重新拉回其上方。周二接近101.75的低点是本周底部,而101.50是9月末区间的顶部所在。
偏向:只要102.50限制涨势,偏向仍为空头,周二接近101.75的低点是首个目标,101.50是第二个目标。日线随机相对强弱指数(Stoch RSI)接近89,并已从区间顶部转头向下。日线收盘站上102.50将结束空头格局,并使103.00进入视野。
DXY日线图
美元常见问题(FAQ)
美元(USD)是美国的官方货币,也是许多其他国家的“事实上”货币,与当地纸币一起流通。根据 2022年的数据,美元是世界上交易量最大的货币,占全球外汇交易额的88%以上,平均每天交易6.6万亿美元。 第二次世界大战后,美元取代英镑成为世界储备货币。在其历史上的大部分时间里,美元都是由黄金支撑的,直到1971年布雷顿森林协定(Bretton Woods Agreement)废除了金本位制。”
“影响美元价值的最重要的单一因素是货币政策,这是由美联储(Fed)决定的。美联储有两项任务:实现物价稳定(控制通胀)和促进充分就业。它实现这两个目标的主要工具是调整利率。当物价上涨过快,通货膨胀率高于美联储2%的目标时,美联储将加息,这有助于美元升值。当通货膨胀率低于2%或失业率过高时,美联储可能会降低利率,这将给美元带来压力。”
在极端情况下,美联储还可以印更多美元,实施量化宽松政策。量化宽松是美联储在陷入困境的金融体系中大幅增加信贷流动的过程。这是一种非标准的政策措施,用于信贷枯竭,因为银行不愿相互放贷(出于对交易对手违约的担忧)。当仅仅降低利率不太可能达到必要的效果时,这是最后的手段。这是美联储在2008年金融危机期间对抗信贷紧缩的首选武器。它涉及到美联储印刷更多的美元,并用这些美元主要从金融机构购买美国政府债券。量化宽松通常会导致美元走软。”
量化紧缩(QT)是一个相反的过程,即美联储停止从金融机构购买债券,不再将其持有的到期债券的本金再投资于新的购买。这通常对美元有利。