


日本央行料将在12月加息:为何日元仍在继续走弱


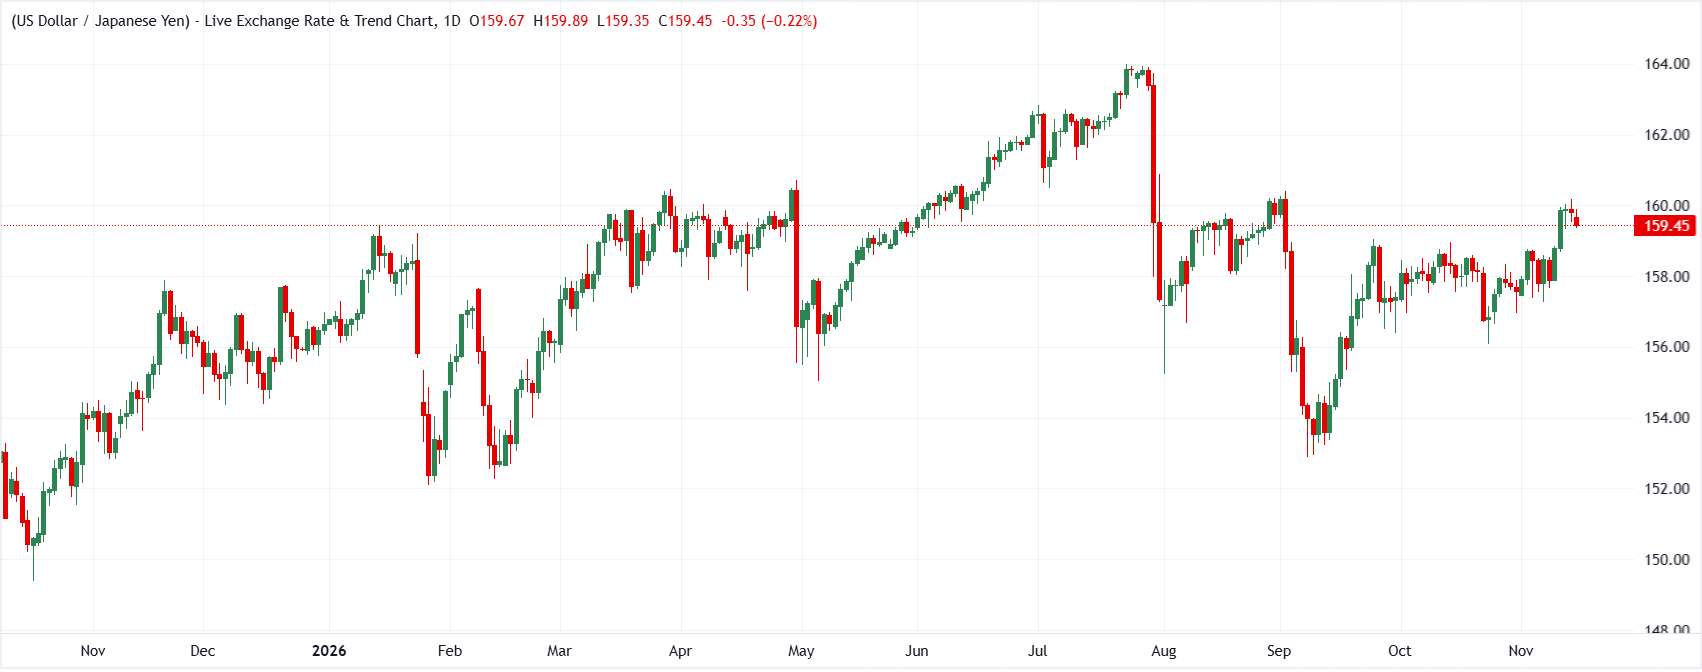
美元/日元在周一撰写本文时围绕159.75盘整,此前周五曾短暂飙升至160.18的高点后回落,令短期方向动能保持低迷。与此同时,市场参与者正在消化日本第三季度国内生产总值(GDP)报告,该报告显示经济意外但幅度很小地收缩,同时第二季度增长被上修。尽管上行技术动能放缓表明美元/日元短线可能维持区间交易,但大华银行和德国商业银行的机构策略师指出,潜在的日本企业投资和改善中的实际工资仍使日本央行(BoJ)有望在12月加息,从而限制日元(JPY)短期内的下行影响。
机构分析:大华银行 vs. 德国商业银行
- 短期价格走势与区间:大华银行观察到,美元/日元在159.75附近震荡,尚无新的方向性线索,预计日内交易区间为159.35–160.15。德国商业银行预计,日本第三季度GDP公布后,对日元的即时影响有限。
- 技术水平与中期走势:大华银行指出,尽管上行动能放缓且短线严重超买,美元/日元在1–3周的时间框架内仍有可能测试并突破160.25,而跌破159.20则将表明其转入区间交易。
- 日本GDP与日本央行政策前景:德国商业银行强调,日本第三季度GDP意外收缩的幅度极小,且被第二季度增长的小幅上修所抵消;强劲的企业投资和改善中的实际工资抵消了私人消费疲弱的影响——这使得市场对日本央行12月加息的预期保持不变。
大华银行认为美元/日元在159.75附近盘整,并有望测试160.25
大华银行的Quek Ser Leang和Lee Sue Ann指出,美元/日元在159.50和160.18之间波动后,最终回落至159.66,几乎没有提供新的方向性信号。尽管预计日内交易将继续受限于159.35至160.15之间,但1–3周前景仍显示该货币对有机会测试并可能突破160.25,除非159.20的强支撑失守。
"24小时观点:我们上周五预计美元将"在159.55/160.10的区间内交易"。美元在159.50和160.18之间波动,随后收于159.66(-0.12%)。价格走势没有提供新的线索。今天,美元可能在159.35和160.15之间交易... 1-3周观点:... 美元上周五升至160.18的新高,但很快从高位回落。尽管上行动能开始放缓,美元仍有可能测试并可能突破160.25。下行方面,跌破159.20(上周五的‘强支撑’水平为159.00)将表明美元已进入区间交易阶段。"
德国商业银行认为,第三季度 GDP 轻微收缩不会阻碍日本央行 12 月加息
德国商业银行(Commerzbank)的 Volkmar Baur 强调,尽管日本第三季度 GDP 数据表面上令人失望,意外出现收缩,但降幅微乎其微,且第二季度增长率被上修。由于企业投资强劲以及实际工资改善抵消了私人消费疲弱,Baur 维持其对日本央行将在 12 月再次加息的预测,并认为这对日元的影响微乎其微。
"日本第三季度 GDP 数据乍看之下令人失望,经济意外收缩。然而,降幅极小,只有在将增长率年化或将季度数据精确到小数点后两位时才会显现。再加上第二季度增长率略微上修,因此整体情况并不令人担忧... 更值得注意的是其构成。企业投资继续以强劲步伐扩张,而私人消费再次下降。第二季度消费也被修正至负值区域... 因此,这份 GDP 报告虽然比预期略弱,但在我们看来,弱到不足以阻止日本央行在 12 月再次加息。我们因此认为没有理由改变对日本央行的判断,而对日元的影响应仍然有限。"
要点总结
在国内基本面抵消疲软的整体 GDP 数据之际,日元在短期技术压力下保持稳定。尽管UOB指出,如果 159.20 的强支撑位守住,美元/日元在未来几周仍可能尝试上破 160.25,德国商业银行强调,韧性十足的企业投资和改善中的实际工资使日本央行仍坚定地走在 12 月再次加息的轨道上,从而令更广泛的日元波动保持受限。
(本文由人工智能工具协助创建,并经过编辑审核。 了解更多。)







