


美元仍占收益率优势:为何避险需求仍令其兑日元下跌


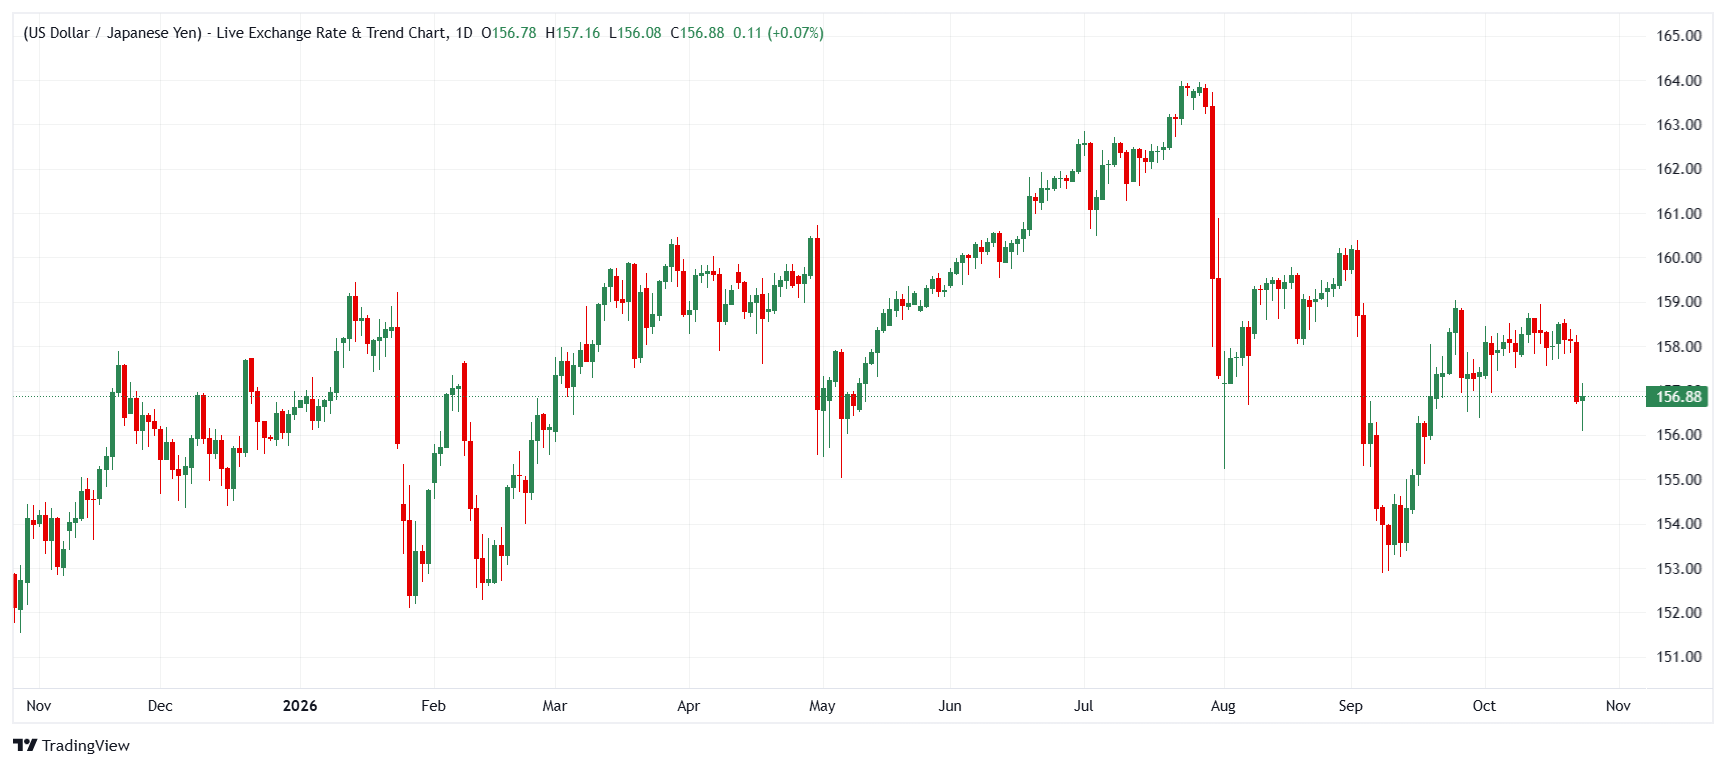
美元(USD)兑日元(JPY)遭遇大幅回调,美元/日元从 158.20 区域暴跌至日内低点约 156.08,因美国国债收益率下滑以及地缘政治风险厌恶情绪飙升,触发了对日元的激进避险买盘。尽管美元兑大多数主要货币对仍保持广泛的收益率优势,但其兑日元的动能正受到日本更热的通胀数据和稳健的私营部门增长拖累。大华银行(UOB)和 BBH 的机构策略师正在评估,这一急剧的超卖下跌究竟只是更广泛的 155.00–160.00 交易区间内的暂时战术性回调,还是更深层结构性调整的开始。
大华银行认为下行动能将推动美元/日元跌向 156.00 和 155.50
大华银行(UOB)的 Quek Ser Leang 和 Lee Sue Ann 指出,美元/日元下行动能突然加速,推动该货币对跌破近期 157.70–158.80 的盘整区间,最低触及 156.67。尽管技术指标在短期内已深度超卖,但他们预计美元/日元将在企稳前进一步下探至 156.00,目前强阻力位已下移至 157.30。
"在一次突然且剧烈的波动中,美元跌至 156.67 的低点。下行动能的快速增强表明,美元可能会进一步下跌。支撑位在 156.00 和 155.50。上行方面,若突破 157.80,则意味着美元不会进一步下跌... 尽管已深度超卖,但在预期企稳之前,跌势可能延伸至 156.00。"
BBH 预计日元避险资金流入将使美元/日元维持在 155.00–160.00 区间内
Brown Brothers Harriman (BBH) 的 Elias Haddad 指出,日元正引领全球货币上涨,因为投资者在市场波动期间寻求避险。尽管日本更热的通胀数据(核心 CPI 为 2.4%)和具有韧性的 PMI 数据(52.3)强化了日本央行(BoJ)加息的长期理由,但市场对 10 月加息的预期较低(概率仅 2%),这意味着除非风险规避情绪加剧,美元/日元应维持在明确的 155.00–160.00 区间内。
"日元领涨,凸显其作为终极避险货币的地位。日本 9 月 CPI 和 10 月 PMI 支持日本央行进一步加息... 尽管如此,由于整体 CPI 和核心 CPI 通胀仍低于其 2026 年 2.5% 的预测,日本央行不太可能加快紧缩步伐。掉期曲线仅计入日本央行在 10 月 30 日加息 25 个基点至 1.50% 的概率为 2%,而在 12 月 18 日加息的概率为 80%... 这意味着美元/日元短期内可能仍将在 155.00-160.00 区间内交易。"
关键要点
美元/日元迅速跌向 156.08 表明,尽管美元在整体宏观层面仍占主导地位,但它仍容易受到日元避险需求突然飙升以及美国国债收益率走低的影响。虽然 UOB 警告称,技术动能可能在短期内推动美元/日元进一步下探至 156.00 和 155.50,但 BBH 强调,鉴于市场对日本央行收紧政策的预期大多已推迟至 12 月(概率 80%),该货币对应在更广泛的 155.00–160.00 交易区间内获得稳固的结构性支撑。
(本文由人工智能工具协助生成,并经编辑审核。 了解更多。)







