


日元本周表现优于其他货币,因市场押注日本央行将延长紧缩周期


- 日本央行周四进行修正性走势后,日元兑美元回升。
- 市场担忧日本央行将更长时间维持货币紧缩路径,这提振了日元。
- 投资者密切等待 8 月美国 CPI 数据 公布 。
周五,日元(JPY)在前一日大幅修正后兑美元(USD)反弹。欧洲交易时段,美元/日元截至发稿下跌 0.3%,接近 154.00。
本周日元表现优于其他货币,兑美元累计上涨 1.26%,市场预期日本央行(BoJ)即便在下周会议上将利率上调 25 个基点(bps)至 1.25%,即 31 年来最高水平,也将继续维持货币紧缩路径。
下表显示了 日元 (JPY) 对所列主要货币 本周的变动百分比。[货币名称]对[货币名称]最强。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | 0.19% | 0.09% | -1.25% | 0.20% | 0.37% | 1.02% | 0.83% | |
| EUR | -0.19% | -0.10% | -1.41% | 0.01% | 0.22% | 0.84% | 0.64% | |
| GBP | -0.09% | 0.10% | -1.41% | 0.11% | 0.30% | 0.94% | 0.74% | |
| JPY | 1.25% | 1.41% | 1.41% | 1.55% | 1.71% | 2.36% | 2.16% | |
| CAD | -0.20% | -0.01% | -0.11% | -1.55% | 0.22% | 0.83% | 0.63% | |
| AUD | -0.37% | -0.22% | -0.30% | -1.71% | -0.22% | 0.65% | 0.45% | |
| NZD | -1.02% | -0.84% | -0.94% | -2.36% | -0.83% | -0.65% | -0.20% | |
| CHF | -0.83% | -0.64% | -0.74% | -2.16% | -0.63% | -0.45% | 0.20% |
热图显示了主要货币相对于其他货币的百分比变化。基础货币从左列中选取,而报价货币从顶部行中选取。例如,如果您从左列选择 日元 并沿着水平线移动到 美元 ,则框中显示的百分比变化将表示 JPY (基数)/ USD (报价)。
三菱日联金融集团(MUFG)分析师指出,日元走强的原因是“可能是在即将到来的风险事件前进行仓位调整,同时市场持续计入日本央行更快收紧货币政策的预期。”他们补充称,“日本央行 9 月 18 日会议上加息 25 个基点已基本被市场消化,而市场关注点正转向日本央行对后续会议更广泛加息路径的沟通。”
与此同时,荷兰合作银行(Rabobank)的一份报告称,市场传言已升温,认为日本央行“甚至可能考虑加息 50 个基点”的可能性也在增加。
在美国(US),投资者正等待将于 GMT12:30 公布的 8 月消费者物价指数(CPI)数据。美国 CPI 数据预计将对美联储(Fed)的利率预期产生重大影响。
在美国 CPI 数据公布前,根据 CME FedWatch 工具,市场对美联储在下周即将举行的政策会议上加息的概率为 72.4%。
美元/日元技术分析
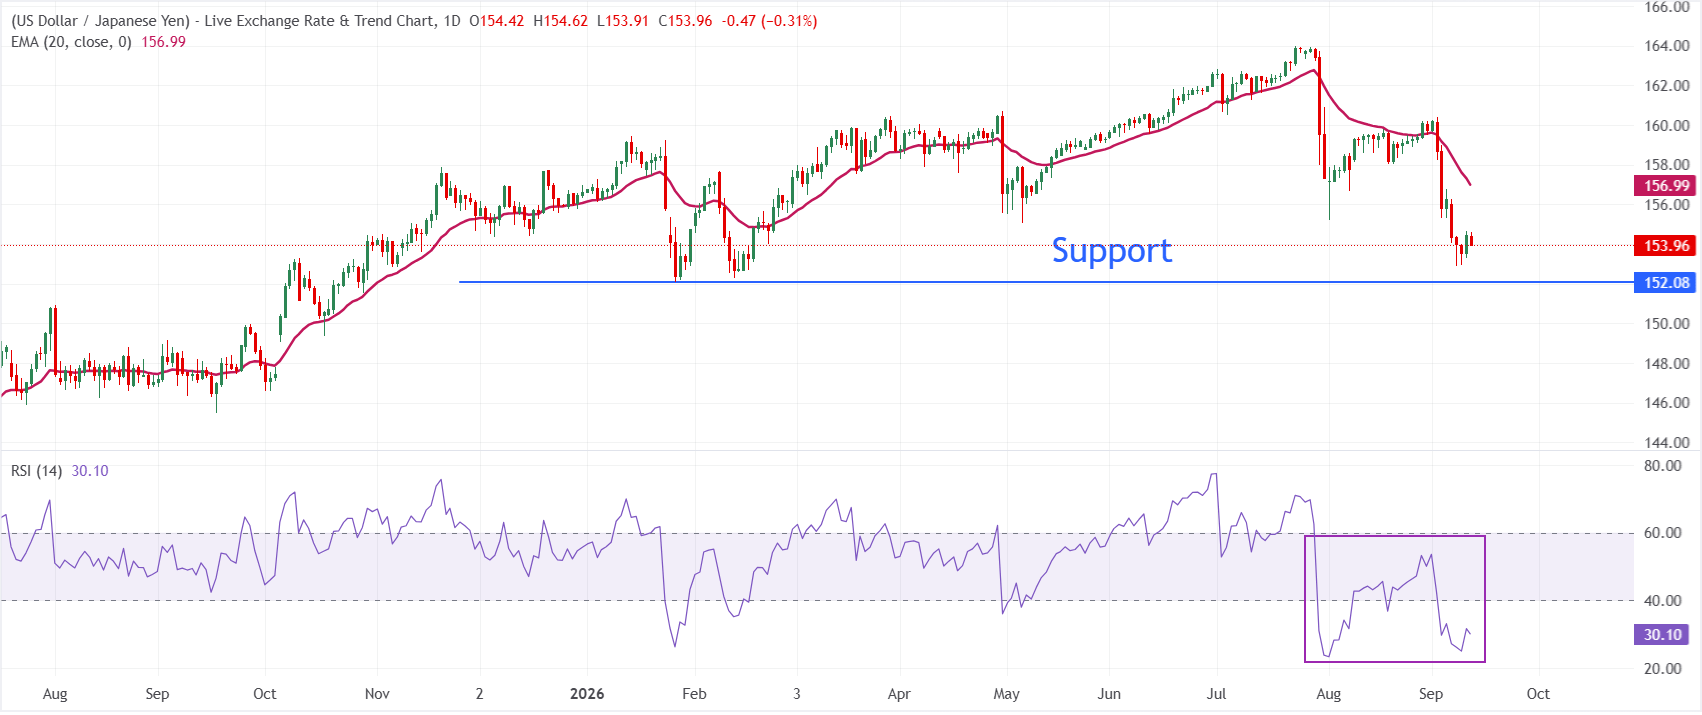
日线图上,美元/日元交投于 153.96,维持短期看跌倾向,因为现货价格明显低于 20 日指数移动均线(EMA)156.99。价格持续位于这条短期 EMA 下方,表明反弹仍受限制,而相对强弱指数(RSI)位于 30,暗示下行动能较强但已接近超卖区域,这可能会放缓进一步下跌的速度,但不会单凭自身扭转趋势。
上行方面,初步阻力位于接近 157.00 的 20 日 EMA,只有日线收盘站上这一障碍,才能缓解眼前的下行压力,并为更持续的反弹阶段打开空间。在收复该水平之前,该货币对仍易进一步走弱,交易者可能会在 RSI 动能徘徊于超卖读数附近时逢反弹卖出。
(本报道的技术分析由 AI 工具协助撰写。 了解更多。)
日本央行常见问题(FAQ)
日本银行(BoJ)是日本的中央银行,负责制定国家的货币政策。它的任务是发行纸币,并实施货币和货币控制,以确保价格稳定,这意味着通胀目标在2%左右。
2013年,日本央行(Bank of Japan)开始实施超宽松的货币政策,以在低通胀环境下刺激经济和推高通胀。央行的政策是基于量化和定性宽松政策(QQE),即印刷钞票购买政府或公司债券等资产,以提供流动性。2016年,央行加大了策略力度,进一步放松政策,先是引入负利率,然后直接控制10年期政府债券的收益率。2024年3月,日本央行提高了利率,实际上退出了超宽松的货币政策立场。
日本央行的大规模刺激措施导致日元对其他主要货币贬值。这一过程在2022年和2023年加剧,原因是日本央行与其他主要央行之间的政策分歧越来越大,后者选择大幅加息以对抗数十年来的高通胀水平。日本央行的政策导致日元与其他货币的汇率差距扩大,从而拉低了日元的价值。这一趋势在2024年部分逆转,当时日本央行决定放弃超宽松的政策立场。
日元贬值和全球能源价格飙升导致日本通货膨胀率上升,超过了日本央行2%的目标。该国工资上涨的前景——助长通胀的一个关键因素——也促成了这一举措。









