


Crypto.com推出美国永续合约,离岸交易所主导交易



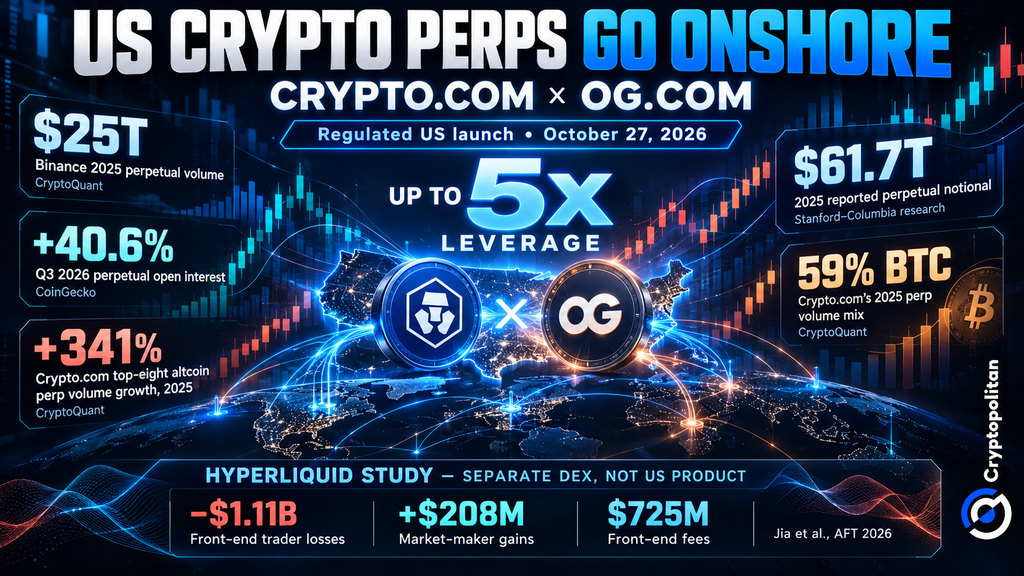
2026年10月27日,Crypto.com和OG.com为符合条件的美国交易者推出了受监管的加密永续期货合约,杠杆最高可达5倍。零售客户可通过Crypto.com App访问这些合约,而高级交易者和机构交易者则可在Crypto.com交易所平台上使用。
然而,成功在美国推出产品只是开始。下一个挑战是说服交易者将他们的活动从仍然处理大部分永续合约交易的离岸交易所转移过来。
5x 杠杆数学原理是如何运作的
永续合约没有到期日。相反,多头和空头交易者之间的支付有助于使价格贴近现货市场。Crypto.com 每日结算三次。
5倍杠杆的概念意味着当你有200美元的保证金时,你可以控制1,000美元的头寸。如果价格上涨10%,在扣除费用之前你将获得100美元的收益。相反,价格下跌10%将使你的初始保证金损失一半。然而,头寸也可能更早平仓。根据Crypto.com的维持保证金规则,一旦你的保证金达到所需最低水平,就会发生强制清算。
逐仓保证金可防止亏损影响其他仓位。止损和止盈订单也有助于交易者管理风险。交易费和强平费在上线初期免除,但资金费率仍然适用。
上市背后的监管基础设施
北美衍生品交易所(North American Derivatives Exchange)是Crypto.com的关联公司,作为交易所和清算机构在美国商品期货交易委员会(CFTC)注册。它使用OG.com和Crypto.com Derivatives North America品牌运营。Foris DAX Inc.是全国期货协会(NFA)注册的引入经纪商;关联的OG.com Broker提供期货佣金经纪人服务。然而,监管并不能保证流动性。
“我们将交易套件扩展至包含受监管的加密永续合约,为用户提供了实现市场灵活性的终极工具。”首席执行官Kris Marszalek表示。
并非首个在岸永续合约产品
美国商品期货交易委员会(CFTC)于5月29日批准了KalshiEX的比特币永续合约。据Cryptopolitan 报道,Webull计划于11月通过KalshiEX和Kalshi Klear提供部分合约。
然而,关于永续期货的法律地位仍存在不确定性。今年6月,CME对CFTC提起诉讼,主张此类合约应被归类为互换而非期货。CFTC已请求法院驳回该诉讼。这场辩论的结果至关重要,因为这两种分类对应着不同的保证金、注册和税收规则。
为何流动性而非牌照决定胜负
全球永续合约市场规模庞大。CryptoQuant估计,2025年币安处理的永续合约交易量约为25万亿美元。斯坦福-哥伦比亚大学研究人员指出,当年全球报告的合约名义价值总额为61.7万亿美元。然而,这些数据采用不同的衡量标准,不应相加。
杠杆交易需求依然强劲。根据CoinGecko的数据,2026年第三季度,永续合约未平仓合约激增40.6%,超过1000亿美元。与此同时,中心化现货交易量下降了14.2%。
Crypto.com在该市场已有布局。据CryptoQuant数据,比特币占其2025年永续合约交易量的59%。其前八大山寨币永续合约交易量也增长了341%。但这些数据尚无法说明美国交易者是否会接受这一新产品。
监管带来了另一项挑战。BIS的一项研究警告称,加密中介机构的金融保障措施和信息披露仍不均衡。
损失研究揭示了什么
AFT研究人员分析了2025年3月至2026年6月期间的729,540个Hyperliquid钱包。通过采用两小时、经费用调整的衡量标准,他们发现前端交易者(主要被视为散户)损失了11.1亿美元。做市商获利2.08亿美元;费用占前端损失的7.25亿美元。
Hyperliquid 是一个独立的去中心化交易所,并非 Crypto.com。尽管如此,这些发现表明交易成本和强制平仓可能会压垮杠杆头寸。监管或许能改善监督,但交易者仍需面对市场本身的风险。
如果您正在阅读这篇文章,说明您已经领先一步。请继续通过我们的通讯保持关注。










