


Webull拟于11月在美国推出永续期货,挑战离岸交易平台



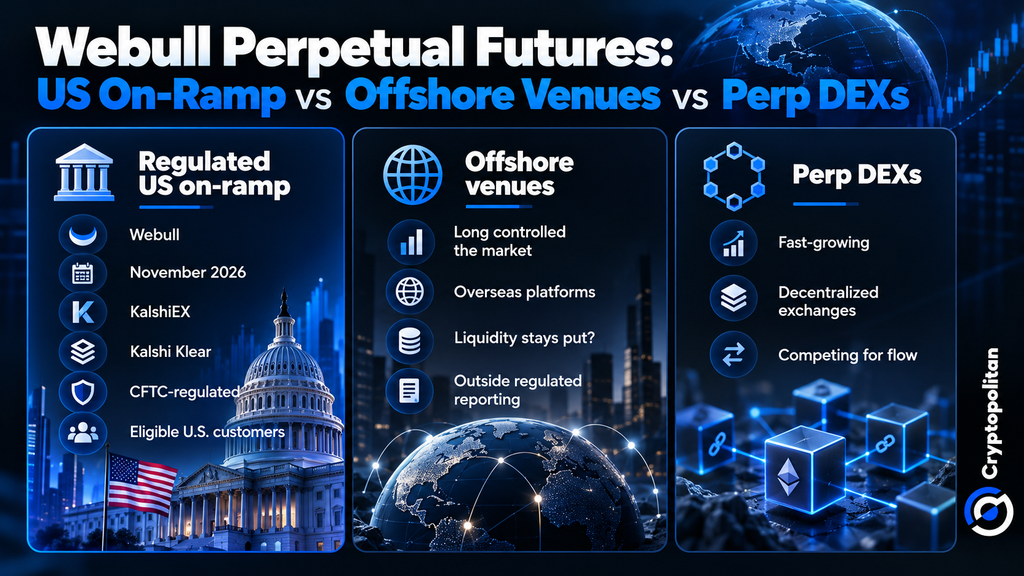
Webull将于2026年11月向合格的美国客户推出比特币和精选加密永续合约产品,从而为这些交易者提供与离岸交易平台相比的受监管选项。
正如Webull所提到的,更广泛的可用性将在几个月内实现。然而,最大的问题是这家受欢迎的券商是否能够从离岸市场和新兴的永续去中心化交易所吸引交易者。
Kalshi之路如何打开美国市场的大门
与传统期货不同,永续合约永远不会到期。资金费率机制有助于根据市场价格调整价格。然而,使用杠杆可能导致强制清算。
Webull将在KalshiEX提供合约,并使用Kalshi Klear进行清算。美国商品期货交易委员会(CFTC)于5月29日批准了Kalshi的比特币BTCPERP合约,同时表示需要对其他资产进行逐案审查。
Webull试图触及的市场规模
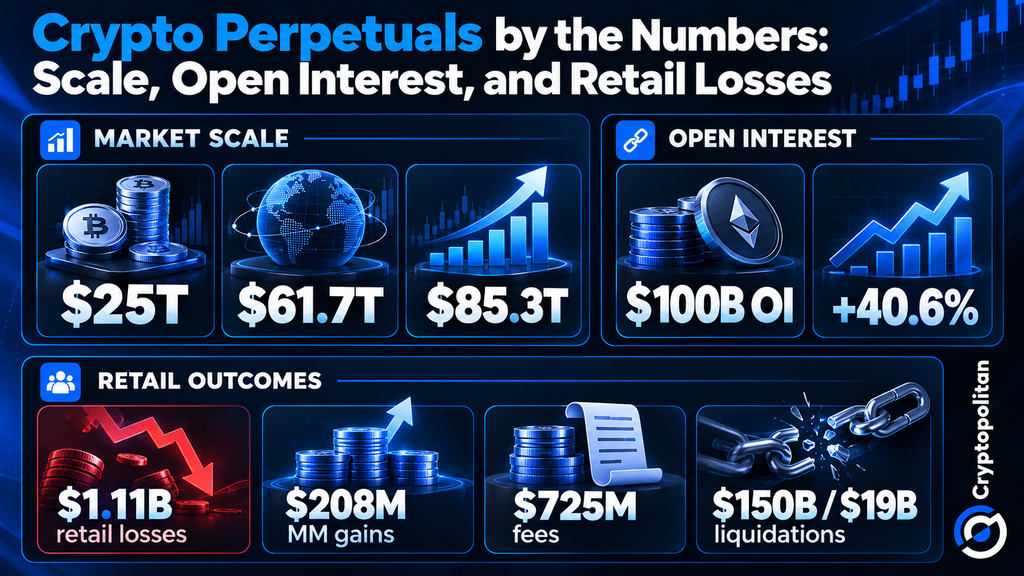
市场非常庞大。CryptoQuant报告称,2025年币安处理的永续合约交易量约为25万亿美元,增长了20%。
根据斯坦福大学和哥伦比亚大学进行的一项研究,当年全球报告的永续合约交易量为61.7万亿美元。CoinGecko估计全球集中式永续交易率为85.3万亿美元。这些数字的计算方式不同,因此不应将它们相加。
CoinGecko的第三季度报告显示,尽管中心化现货交易活动下降了14.2%,但永续合约未平仓合约仍增长了40.6%,突破1000亿美元。未平仓合约指的是活跃持仓,而非交易量。
目前尚不清楚Webull能否成功吸引这些资金进入境内市场。
笼罩在该产品上的分类争议
关于永续合约的法律纠纷尚未尘埃落定。CME于6月18日对CFTC提起诉讼。CME主张,没有到期日的合约应被视为互换合约而非期货合约。这一分类至关重要,因为互换合约和期货合约适用的保证金、注册及税务规则各不相同。
10月16日,美国商品期货交易委员会(CFTC)在法庭上回应称,要求驳回芝加哥商业交易所(CME)的诉讼,理由是后者未能提供任何即将发生竞争损害的证据。正如Cryptopolitan所指出的,即使诉讼被驳回,关于永续合约分类的根本问题仍将悬而未决。
买家继承的杠杆与监管问题
CME首席执行官Terry Duffy在回应CFTC批准加密货币永续合约的决定时表达了保留意见。他警告称,50:1的杠杆比例和自动清算机制可能会给交易者带来严重的财务损失。
另一个令人担忧的方面涉及监管。BIS的一项研究指出,“许多MCI不公布财务报表”,这使得评估其财务状况和风险变得困难。
潜在成本已经显现。Hyperliquid的一项研究发现,在其前端界面进行交易的散户投资者在15个月内亏损了11.1亿美元,而做市商则获利2.08亿美元。仅交易费用就占这些损失的7.25亿美元。
研究人员还报告称,2025年期间加密货币衍生品清算总额约为1500亿美元,仅10月10日一天就超过190亿美元。
一旦韦布在11月启动,重点将转向有多少交易者使用该服务、它是否能吸引足够的流动性,以及其交易成本和散户亏损与离岸平台相比如何。一个受监管的美国替代方案可能会改变竞争格局,但它不会使杠杆交易的风险降低。
不要只是阅读加密货币新闻,要真正理解它。订阅我们的通讯。 免费。










