


AI估值降温,Elice登陆KOSDAQ首日股价暴跌30%



韩国AI基础设施公司Elice Group在2026年10月20日于KOSDAQ上市首日股价暴跌28%,尽管其IPO表现稳健且上半年业绩成功。投资者担忧AI数据中心的估值前景及其对市场的影响。
低开并持续下滑的上市表现
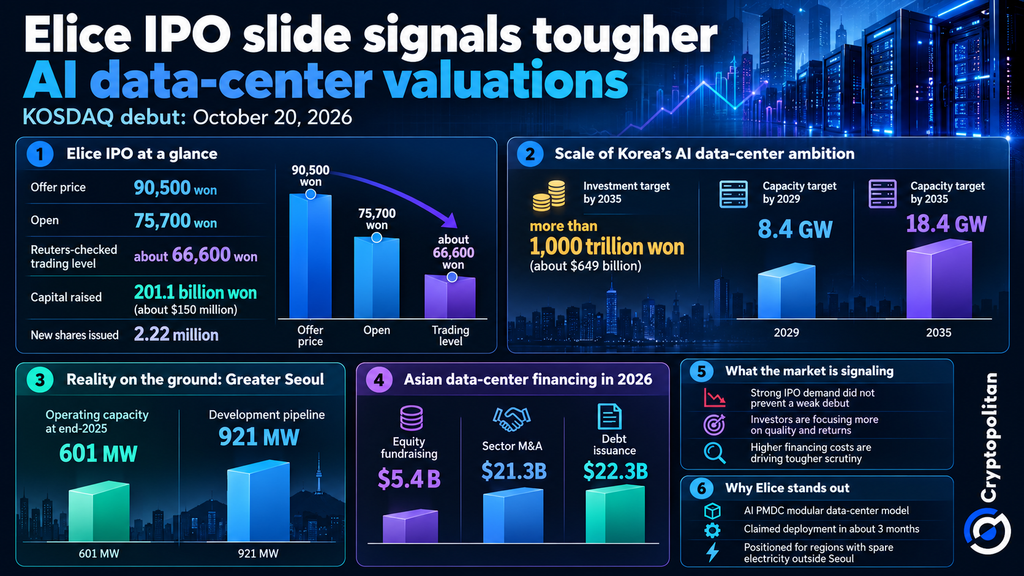
据路透社报道,Elice以75,700韩元开盘,低于其90,500韩元的初始发行价。随后其股价在66,600韩元左右交易,价格一度跌至约65,300韩元。此次首次公开募股(IPO)通过发行222万股新股,筹集了约2011亿韩元(约合1.5亿美元)。
需求旺盛、实现盈利,以及模块化战略
尽管公司的IPO表现令股市投资者失望,但已有迹象表明Elice在IPO前已引发强烈兴趣。该公司的认购倍数接近其股份供应量的389倍。
此外,Elice在2026年上半年实现了盈利。公司录得营收344亿韩元,营业利润为103亿韩元。Elice的EBITDA为232亿韩元,利润率高达68%。
该公司于2015年启动运营,是一家提供AI云基础设施和软件的服务商。其核心卖点在于AI便携式模块化数据中心(PMDC),仅需3个月即可建成,而传统设施通常需要两到三年才能完工。此外,Elice声称其概念使其整体拥有成本最高可降低40%。
IPO募集资金将用于促进本地数据中心的发展以及国际扩张。
韩国需要18.4 GW。电网是问题所在。
韩国已将目标锁定在2035年前吸引超过1000万亿韩元(6490亿美元)的AI基础设施投资。相关产能目标为:到2029年达到8.4 GW,到2035年达到18.4 GW。
然而,据高力国际报告,截至2025年底,大首尔地区仅有601兆瓦投入运营,另有921兆瓦仍在开发中。
根据世邦魏理仕的数据,首尔周边的土地和电网容量已接近饱和。此外,标普指出,随着扩张的推进,企业借贷成本将会上升。
由于这些因素,Elice拥有更强大的区域战略,但其盈利能力尚未得到验证。
Firmus、AirTrunk与“不惜一切代价增长”时代的终结
Elice表现不佳的首次亮相并非孤例。此前,由英伟达支持的Firmus放弃了计划中的50亿美元IPO,正如Cryptopolitan报道的那样。AirTrunk和软银支持的SB Energy也推迟了上市计划。
然而,2026年亚洲数据中心并购金额达213亿美元,债务融资金额为223亿美元。据路透社报道,股权融资额下降4.6%,至54亿美元。
Freshfields合伙人Harry Evans表示:
行业焦点已从“不惜一切代价追求增长”转向更加注重质量。
TechInsights分析师John Dinsdale警告称,越来越多的投资者倾向于选择拥有稳固合同的成熟企业,而非参与可能具有投机性的项目。关键问题在于哪些公司能够:
“以可持续的方式抓住这一增长机遇。”
重新定价,而非崩盘
投资仍在继续。新加坡的DayOne可能在11月寻求高达50亿美元的IPO。
但国际货币基金组织(IMF)在2026年10月发出警告称,人工智能盈利能力减弱以及杠杆率上升可能会引发市场的剧烈调整。
Elice上市首日表现疲软,并不意味着投资者对AI基础设施失去了兴趣。他们只是希望看到更充分的证据,证明这种增长能够转化为持久的利润。
不要只是阅读加密货币新闻,要真正理解它。订阅我们的通讯。 免费。










