


欧洲电信巨头追逐卫星主权,却无自有舰队



2026年10月19日,德国电信、Orange、西班牙电信和沃达丰签署了一份意向书,以探讨对欧洲卫星频谱进行联合投标的可能性。他们的目标是使普通移动电话无需专有专用系统即可连接至卫星。目前该项目尚未获得任何相关许可证,且尚无确定的卫星合作伙伴。
一个希望掌控地面设施而非卫星的联盟
这四家公司将在欧洲维持地面基础设施、网络协调和监控。然而,另一家合作伙伴将负责提供航天器。其他移动运营商将获得对直连设备(D2D)服务的开放、非歧视性接入。
现有合作关系不会改变,包括与沃达丰的合作。因此,无需投入资金建设机队,但对欧洲以外运营商提供的技术和发射服务的依赖仍然存在。
2 GHz频段的时钟
Viasat和EchoStar于2009年获得并持有的频谱权利将于2027年5月到期。欧盟委员会于2026年5月27日提议了新的全欧许可规则。
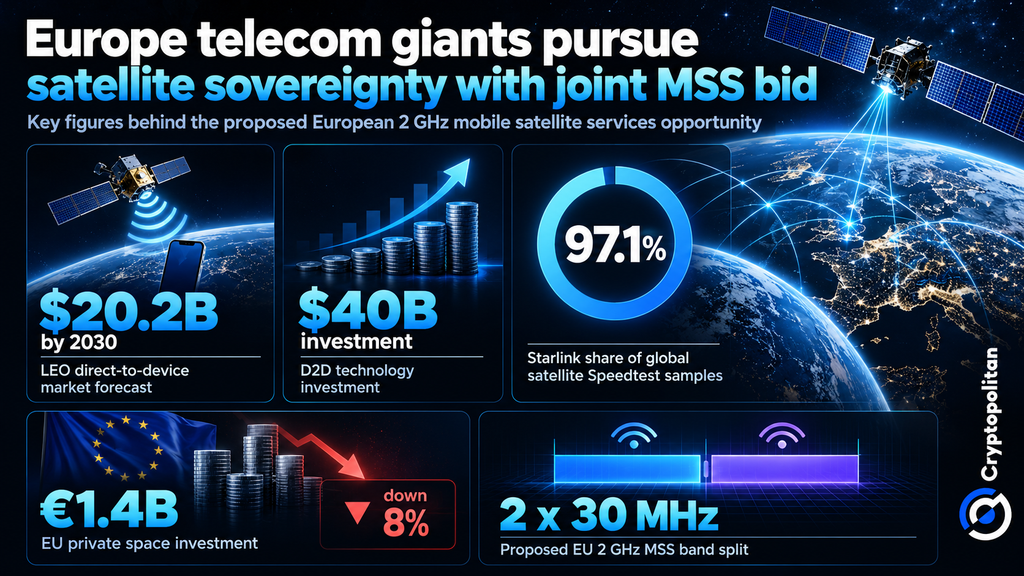
其2×30 MHz的频段将被划分为六个耦合的5 MHz块:前三分之一分配给与IRIS²相关的欧盟控制的政府通信;中间三分之一分配给欧盟预留的商业服务;剩余三分之一分配给符合条件的欧盟及非欧盟运营商。现有用户可能获得两年的延期。
“比以往任何时候都更加重要的是,高容量且广泛可用的卫星连接对于增强欧盟通信网络的韧性至关重要。”
——欧盟委员会执行副主席亨娜·维尔库宁,5月27日声明。
上一制度停滞不前的原因
根据IDATE于2026年6月发布的白皮书,各国在许可制度下部署无线电设备的情况并不统一,且支持这些制度的商业论据寥寥无几。在欧盟层面制定规则或许能解决这一问题,但为欧洲企业保留频段可能会引发与外国运营商的争端。
D2D需求的实际表现
根据Gartner在2026年9月2日发布的预测,低地球轨道(LEO)设备对设备(D2D)市场规模预计到2030年将达到202亿美元,超过一百家公司有意进入该领域。Ookla于2026年8月发布的研究表明,D2D系统投资在上一年度已超过400亿美元。
目前,D2D更多在于维持连接,而非提供高速连接。美国的所有测试表明,即使在移动车辆上,约90%的短信也能成功发送。该技术也被用于在委内瑞拉发生地震后保持与人们的联系。然而,不同市场的采用率差异很大。
Ookla还测量了Starlink在2025年第三季度占全球卫星Speedtest测试样本的97.1%。这衡量的是卫星宽带测试情况,而非D2D市场份额。
主权还是合同依赖?
欧洲运营商本可以掌控许可证、地面运营和客户接入。然而,卫星仍将由外部提供商拥有。
这一投资差距有助于解释原因。欧洲航天局(ESA)发现,尽管全球投资增长了60%,但欧洲私营太空投资在2025年下降了8%,降至14亿欧元。Cryptopolitan此前报道,SpaceX于2026年9月28日部署了26颗Starlink V3卫星。这表明欧洲运营商要在同等规模上展开竞争将极其困难。
因此,现在的问题是,欧洲运营商能否在不过度依赖外部供应商的情况下,找到可靠的卫星合作伙伴并获得监管批准。
不要只是阅读加密货币新闻,要真正理解它。订阅我们的通讯。 免费。










