比特币真的已经摆脱了它本来要对抗的宏观力量吗?


早在 17 年前,中本聪就在全球金融危机的背景下设计了比特币(BTC),作为全球货币体系之外的一种替代方案,不受央行、政府和传统中介机构的控制。这引出了一个关键问题:比特币真的已经摆脱了它试图挑战的宏观经济力量吗?
在诞生近二十年后,比特币的价格仍然对驱动传统风险资产的相同变量保持敏感——利率、美国国债收益率、通胀预期、美元(USD)以及全球流动性。
在 10 月的头几天,这种市值最大的加密货币在美伊谈判暂停以及美联储(Fed)9 月会议纪要释放鹰派立场后,从 86,000 美元上方跌向 81,000 美元。此次走势与油价和美债收益率的飙升同步出现。布伦特原油升至 103 美元上方,而 10 年期美债收益率攀升至 5.3% 上方的数十年高位,尤其是在周四相关性表现得更为明显。
不久之后,美国总统唐纳德-特朗普宣布,美国不会在 11 月 3 日美国中期选举之前的“任何时候”攻击伊朗,这缓解了一些短期地缘政治担忧。消息公布后,BTC 短暂反弹,升向 83,000 美元。
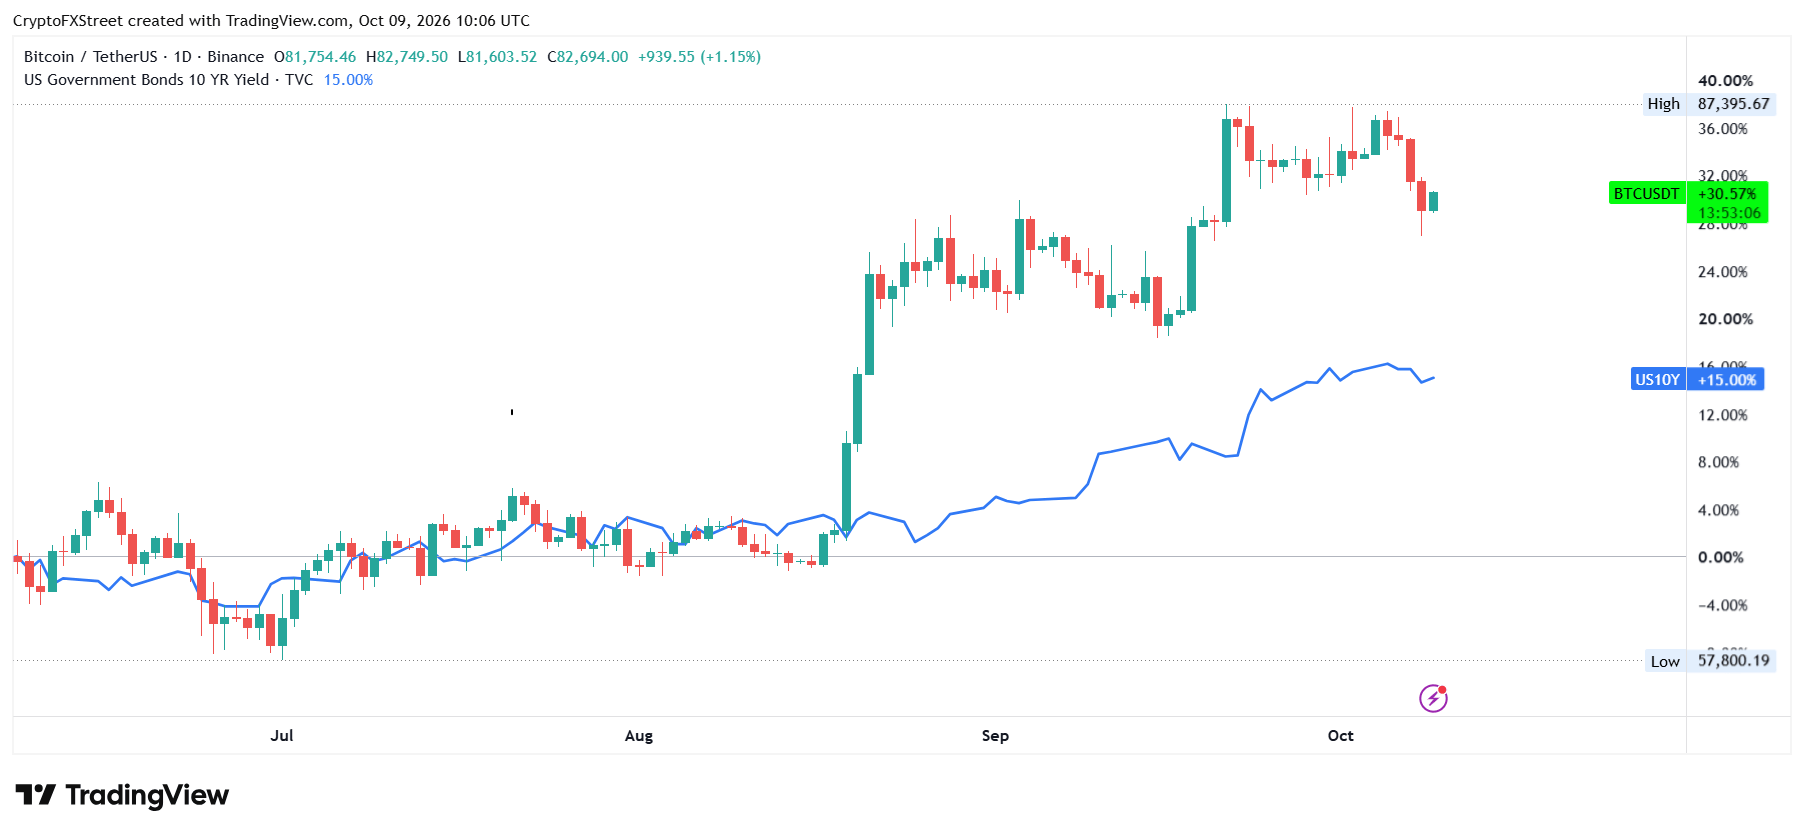
把时间拉回到 8 月,尽管收益率上升了 60 个基点,比特币仍上涨了 30%以上。表面上看这似乎矛盾,但这些涨幅部分得益于美国财政部的干预,该部门将其债券回购操作规模扩大了一倍,针对 10 年期至 30 年期债务的回购规模至少达到 40 亿美元。
但这对比特币与更广泛宏观环境之间的关系说明了什么?
美国国债收益率和油价如何影响比特币
比特币、美国国债收益率和油价之间并不是直接关系。
油价上涨会提高能源、运输和生产成本,可能使通胀维持在高位。这使得美联储更难放松货币政策,尤其是在通胀仍高于目标的情况下。
因此,市场可能开始计入更高的利率预期,推动美债收益率走高,因为投资者要求更高的补偿,以覆盖通胀风险以及持有期限更长的政府债务。
与债券不同,比特币不会产生传统意义上的现金收益。随着美债收益率上升,投资者可以从相对更安全的资产中获得更高回报,这提高了持有这一领先加密货币的机会成本。更高的收益率也会让投机性资产吸引力下降,因为投资者在将资金投入更高风险投资之前,会要求更高的回报。
不过,仅看收益率的方向并不能说明全部问题。由更强劲经济增长推动的收益率上升,与由通胀压力、财政担忧或更高期限溢价推动的收益率上升,其影响可能截然不同。
当前环境尤其具有挑战性,因为油价上涨正在加剧通胀担忧,而更高的收益率正在收紧金融条件。美联储 9 月会议纪要还指出,油价是推高短期通胀补偿的主要因素之一。
机构采用使比特币与传统金融更紧密相连
别误会。机构采用一直是比特币近年来最大的进展之一。然而,带来更多资金流入市场的同一轮整合,也让比特币暴露于传统资产配置决策之下。
现货比特币交易所交易基金(ETF)、CME 期货以及企业比特币财库,已经为机构资本进出市场创造了额外渠道。
当收益率上升、股市承压时,机构投资者可能会重新平衡投资组合、降低杠杆或增加现金配置,而比特币敞口也可能成为这些调整的一部分。
近期 ETF 资金流就体现了这种压力。根据 SoSoValue 数据,美国现货 BTC ETF 在过去两天录得超过 7.31 亿美元的净流出,其七日资金流转为负值。
CME 期货为这种关系增加了另一层含义。机构交易者利用这些合约对冲敞口、管理杠杆并执行基差交易。随着比特币涨势放缓,过去两周 CME 溢价已收窄。这表明,当融资成本上升,或这些交易的经济性恶化时,仓位可能会被削减,从而给市场带来压力。
重要的区别在于,收益率上升并不会自动触发比特币抛售。相反,它们可能创造出一种环境,使投资组合再平衡、对冲以及风险偏好下降相互强化。
比特币在市场压力时期与股市的关联性也提供了进一步证据。
Wintermute 10 月 5 日的市场更新指出,BTC 与标普 500 指数的相关性再次上升。该公司认为,在高相关性阶段,比特币表现得像标普 500 指数的高贝塔版本,往往会与股市一同下跌,但在随后反弹中却不会同步充分参与。
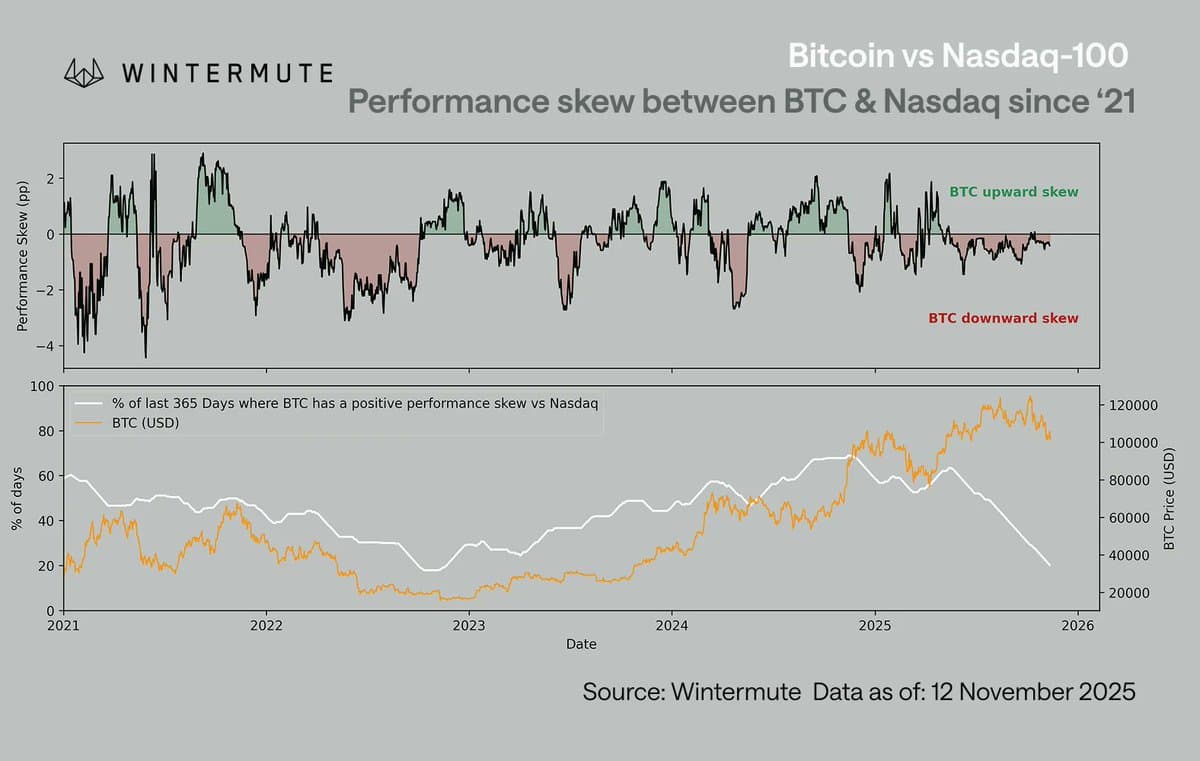
这一走势表明,比特币价格正越来越受到那些同时持有科技股和其他成长型资产的投资者影响。
因此,比特币的稀缺性并不能阻止其在广泛的风险规避事件中被抛售。
比特币已经超越宏观了吗?
已关闭的加密货币交易所 BitMEX 联合创始人 Arthur Hayes 认为,如果美国国债收益率上升暴露出财政压力并迫使政策制定者扩大货币创造,那么这最终可能有利于比特币。在这一理论下,借贷成本上升会使政府债务的偿付更加昂贵,从而增加对货币干预的压力,最终可能削弱法定货币。这样的举措对以美元计价的比特币等风险资产有利。
然而,时机和传导机制很重要。当收益率上升是因为投资者预期财政压力和最终的货币扩张时,比特币的稀缺性叙事可能会变得更具吸引力。
但当通胀由石油冲击推动,而央行通过维持紧缩性金融条件作出回应时,比特币的直接影响可能恰恰相反。随着流动性收紧,美元可能走强,比特币也可能与科技股一同下跌。
区别在于,哪一种通胀最终会促使货币扩张,哪一种通胀则会首先迫使货币政策收紧。比特币可能受益于前者,而在后者之下则举步维艰。
这也有助于解释为何 BTC 能在收益率上升的情况下反弹,正如 8 月所见,但这并不一定证明它已经脱离宏观经济环境,因为美国国债回购以及其他与流动性相关的发展,可能会抵消部分收益率上升带来的压力。
数据显示,比特币的基本面推动需求,但宏观环境塑造了这种需求发挥作用的背景。
投资者接下来应关注什么?
目前,关键变量仍然是美国国债收益率、石油价格、美元以及美联储前景。
长期和短期国债收益率有助于判断持有比特币的机会成本,布伦特原油将有助于判断能源驱动的通胀是否仍是一个问题,而美元和美联储前景则有助于显示金融条件是否进一步收紧。
BTC ETF 资金流也是另一个关键因素。资金流入持续回升可能表明机构需求正在吸收与宏观相关的抛售压力。相反,持续流出则表明投资者仍保持谨慎。
在比特币的边际需求对传统金融条件的敏感度下降之前,收益率上升、地缘政治驱动的石油通胀以及全球流动性的变化将继续影响其价格。
比特币或许提供了传统货币体系的替代方案,但该体系仍然是决定投资者愿意为其支付多少价格的关键影响因素。