


达拉斯联邦储备银行警告称,代币化存款将对银行贷款产生影响。



达拉斯联邦储备银行在对稳定币与代币化存款之争发表意见时警告说,每新增一笔近期流行的代币化存款,都会削弱银行向家庭和企业提供贷款的能力。.
达拉斯央行发布的这份报告指出,代币化存款将在三个关键领域影响银行业务并逐步渗透到经济中:
- 银行承担的久期风险中,80%(总计 7 万亿美元中的 5.8 万亿美元 10 年期等值债券)由存款的久期特征支撑。.
- 存款的加权平均期限 (WAL) 减少 10%,将使期限转换能力总体上减少约 5800 亿美元(相当于 10 年期债券)。.
- 存款价格敏感度(存款利率β)增加10%将导致银行10年期等值的久期风险偏好减少7000亿美元(假设存款加权平均期限为4年)。.
为什么达拉斯联储对代币化存款不太热衷
达拉斯联邦储备银行的经济学家罗西·利维和斯里尼·拉马斯瓦米在研究了假设的未来(即银行在区块链上处理客户资金)的潜在结果后,对到期日转变感到头疼。.
期限转换指的是银行业如何利用存款为长期贷款提供资金,而存款持有人可能随时需要提取这些存款。发起和完成提款之间的摩擦是支撑当前体系的关键因素之一。.
用代币化存款运行的区块链轨道取代传统路线,银行客户现在可以随时随地即时访问他们的存款。.
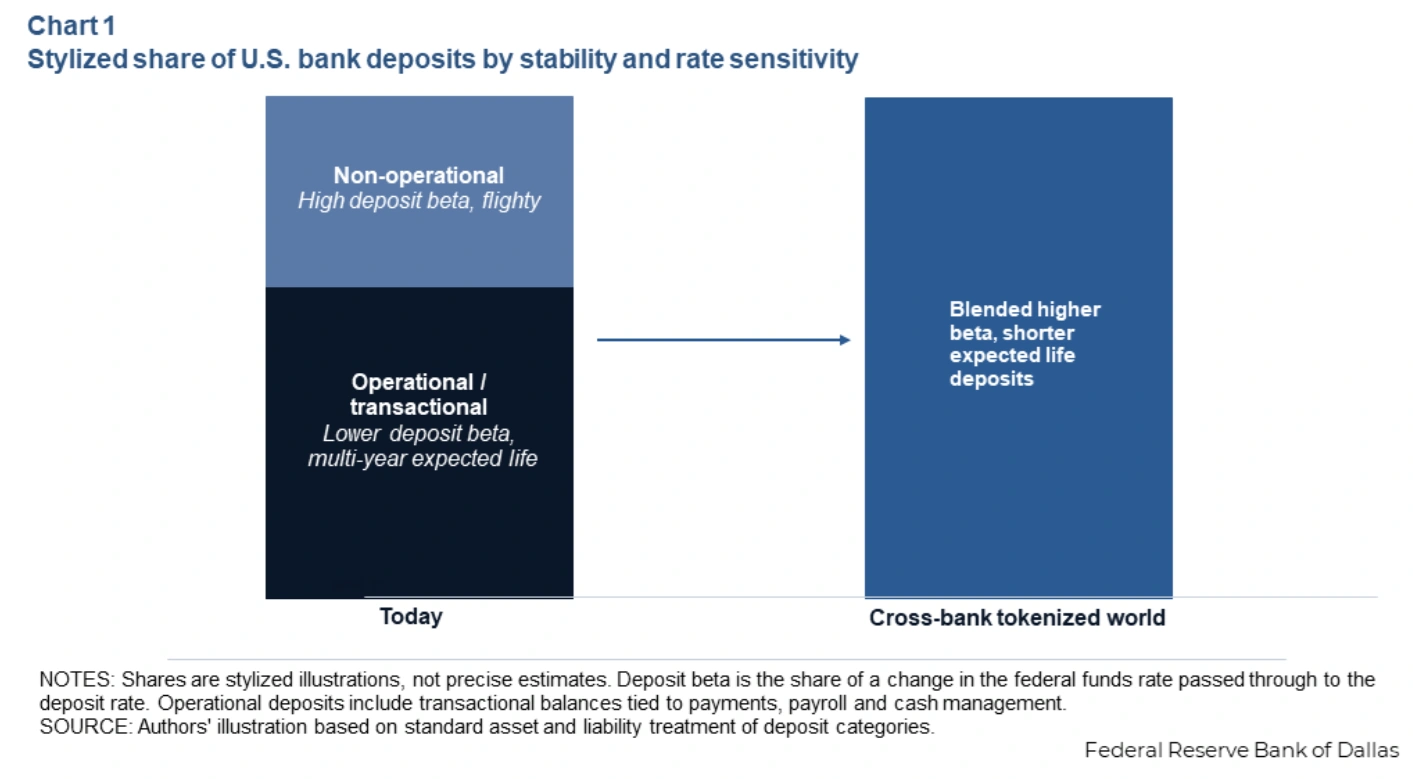
这种无缝体验意味着任何人都可以在几秒钟内(而不是几天内)将资金从一家银行转移到另一家提供更优惠利率的银行。.
当经济学家们考虑这样一种情况时,他们的头痛就升级为偏头痛:人工智能代理可以matic将资金从可编程存款代币中重新分配给客户。.
简而言之,达拉斯联邦储备银行的经济学家认为,银行无法承受稳定的存款变成不稳定的准备金。.
银行选择代币化存款而非稳定币。
自特朗普政府将稳定币监管列为优先事项以来,各家银行就一直在为自身未来而战。其中一项重要议题是,银行业集团曾以稳定币发行方通过向客户支付收益而获得竞争优势为由,阻挠《CLARITY法案》长达数月之久。.
银行最终选择代币化存款作为稳定币的完全监管替代方案,因为稳定币目前仍缺乏完善的监管框架。采用代币化存款,银行既可以遵守现有的银行规则,甚至可以向持有者支付利息。.
如果未来某个竞争体系在与银行的竞争中获得优势,不仅会影响银行,还会波及到依赖银行信贷服务的家庭和企业。.
正如标普全球评级机构在 6 月份警告的那样,如果稳定币公司以牺牲银行利益为代价获得大幅增长,银行可能会面临融资成本上升和支付收入大幅下降的风险。.
麦肯锡估计,客户每将 1000 美元兑换成第三方稳定币,只有约 15% 会作为批发储备金回流到银行系统。.
达拉斯联邦储备银行发出警告信号 与否,至少通过代币化存款,银行可以向客户推销一种类似的替代方案,该方案仍然可以将客户 100% 的资金保留在银行的账簿上。
该行业已经在修建铁轨了。
就在美国各银行竞相搭建基础设施之际,这一警告显得尤为重要 。据 ,目标是在 2027 年推出 Cryptopolitan 。此前报道,摩根大通、花旗集团、美国银行和富国银行正在支持一个 由清算所运营的共享代币化存款网络
Swift 在7月份表示 ,其区块链账本已准备就绪,可供初步使用,六大洲的17家银行正在筹备试点项目。此外,由39个州银行家协会组成的联盟 成立了BankChain联盟 ,旨在为小型贷款机构提供专属的链上通道。
达拉斯联邦储备银行指出,要使存款代币的普及发挥作用,存款代币必须在发行它们的银行之外流通,而这正是这些联盟和协会旨在实现的目标。.
银行家们已经在评估其后果。M&T银行企业创新和数字资产主管马特·麦卡菲 告诉《美国银行家》杂志 这些风险感觉“似曾相识”,但在“客户可以全天候转移资金的世界里,这些风险被加剧了”。
经济学家们并未预测这种做法的普及程度。他们只是列出了潜在的后果,并写道,“但并未对这种做法发生的可能性做出判断。”
如果你正在阅读这篇文章,你已经领先一步了。 订阅我们的新闻简报,继续保持领先优势。







