SK海力士跌破149美元发行价,ADR溢价率却超40%,较发行定价时扩大逾37%,投资者需警惕哪些风险?



AI播客


SK海力士美股近期大幅回调且跌破发行价,但相对韩国本土普通股仍存在较高ADR溢价。投资者除关注存储芯片供需、AI资本开支及业绩预期等基本面风险外,还需警惕ADR溢价收窄可能带来的双重损失。10月28日即将公布的三季度财报将成为检验市场预期与评估溢价是否能维持的关键节点。

TradingKey - SK海力士(SKHY)近期大幅回调。截至10月26日,SKHY收于142.62美元,较149美元发行价低约4.3%,较9月25日收盘价191.56美元下跌约25.5%。
尽管股价已跌破发行价,截至发稿,SKHY相对韩国本土普通股仍存在约40.84%的溢价。
而SK海力士于7月10日以每份ADS 149美元发行上市,发行定价较韩国本土股票前一交易日收盘价折算值溢价约3.1%。SKHY上市首日收报168.01美元,ADR溢价约15.76%。
这意味着,投资者除了需要关注SK海力士的盈利前景,还需承担ADR溢价收窄的额外风险。
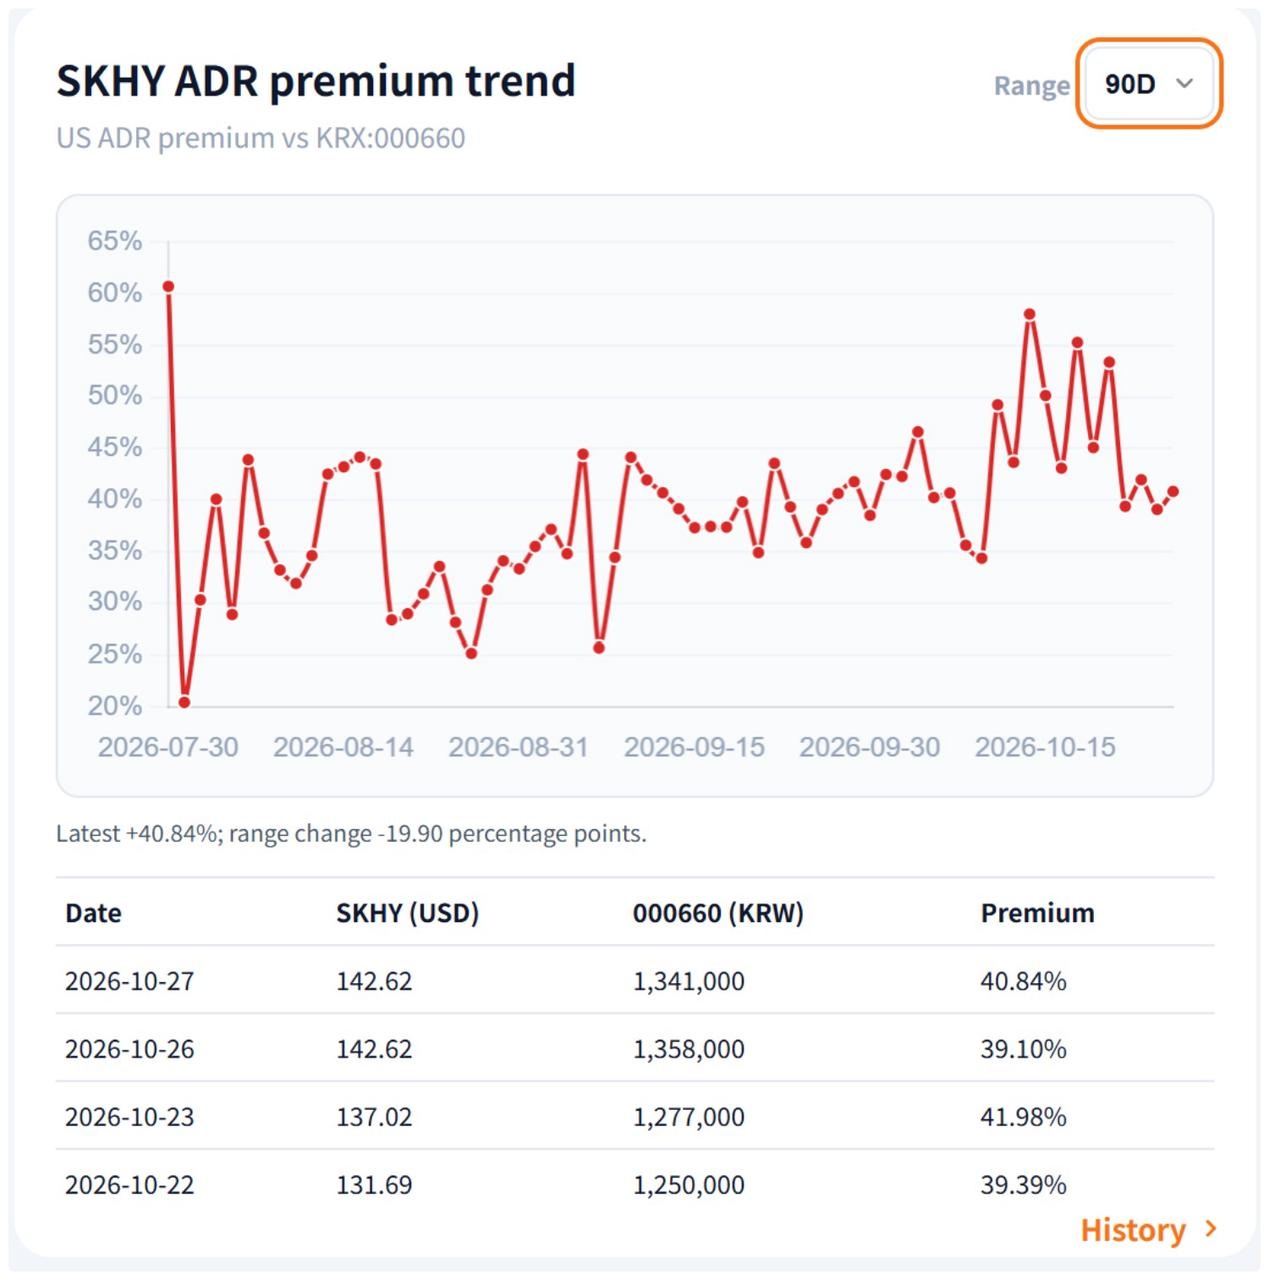
【来源:skhypremium】
ADR溢价为何重要?价差收窄可能放大损失
SK海力士于2026年7月以每份ADS 149美元的价格发行上市,每份ADS代表0.1股韩国普通股。比较两地股价时,需要将韩国普通股价格按存托比例折算,并依据美元兑韩元汇率换算为美元。
ADR溢价反映美国市场的ADS价格高于韩国普通股折算后的美元价值。两地交易时段、市场供需、汇率及存托转换安排均可能影响价差,因此溢价较高并不意味着股价必然下跌。
对SKHY投资者而言,高溢价意味着股价表现不仅取决于SK海力士本身的股价变化,还受到两地价差变化的影响。
如果韩国普通股价格保持稳定,而ADR溢价收窄,SKHY仍可能下跌;如果本土股价同时回落,投资者则可能同时承受股价下跌和溢价收窄带来的损失。
SKHY投资者还要警惕哪些风险?
存储芯片供需变化。 SK海力士受益于AI服务器对高带宽内存(HBM)的需求增长,但DRAM及NAND仍受供需周期影响。如果供给增长超过需求,或客户采购放缓,相关产品价格和利润率可能承压。HBM业务还需关注新一代产品的量产进度、客户认证及出货表现。
AI资本开支不及预期。 微软(MSFT)、谷歌(GOOGL)等大型云服务商持续建设AI数据中心,是HBM需求的重要驱动力。如果AI应用收入未能支撑持续扩张的基础设施投入,云厂商可能调整投资计划,市场也可能下调对SK海力士未来盈利的预期。
业绩低于市场预期。 即使公司利润继续增长,如果第三季度业绩或第四季度指引低于预期,即使公司仍保持盈利增长,股价也可能承压。对于ADR溢价较高的SKHY而言,若韩国本土股价下跌,同时美国市场溢价收窄,回撤幅度可能进一步扩大。
10月28日财报将检验市场预期
SK海力士计划于10月28日公布第三季度业绩。投资者应重点关注HBM出货与定价、DRAM及NAND价格走势、第四季度盈利指引,以及新增产能的投产安排和股东回报计划。
如果业绩及后续指引强于市场预期,韩国本土股价可能获得支撑,但SKHY的表现还取决于ADR溢价变化。反之,如果盈利预期下修且溢价收窄,SKHY可能同时受到基本面和跨市场价差变化的影响。
对SKHY投资者而言,需要分别评估两项风险:一是SK海力士的盈利增长能否持续,二是当前ADR溢价能否维持。AI存储需求增长为公司提供了发展机会,但不能单凭行业需求判断股价走势。