原油价格预测:布油跌离近六个月高位并失守110美元,中东供应风险能否限制油价跌幅?



AI播客


周一亚洲交易时段,国际油价自近六个月高位明显回落,布伦特原油与美国WTI原油期货分别下跌2.02%和2.32%,主因上周快速上涨后的获利了结及市场对地缘供应影响的重新评估。尽管中东地缘局势持续紧张,沙特设施遭袭与利比亚油田管道关闭加剧了供应担忧,但技术面上,油价目前仍运行于20日与60日均线上方,上升趋势未被破坏。短线来看,105至106美元区间构成重要支撑共振,若能在此企稳有望重拾多头动能,反之若跌破关键支撑与上升趋势线,则面临进一步下探风险。
TradingKey - 周一亚洲交易时段,国际油价从近六个月高位明显回落。布伦特原油(UKOIL)期货跌2.02%,报每桶109.45美元;美国WTI原油(USOIL)期货下跌2.32%,报每桶101.05美元。经历上周的快速上涨后,部分资金选择获利了结,市场也开始重新评估地缘冲突是否已对实际供应造成足够严重的影响。
上周五,胡塞武装袭击沙特阿拉伯机场及石油设施的消息,一度显著推高原油市场的风险溢价。布伦特原油当天收于每桶116.72美元,创4月29日以来最高收盘水平,全周累计上涨约6%;WTI原油则收于103.27美元,周涨幅约2.3%。
周末期间,中东紧张局势并未明显缓和,胡塞武装宣称对沙特机场和能源设施的袭击负责,沙特随后表示成功拦截新一轮导弹与无人机。此前受损的主要机场虽然已部分恢复运营,但胡塞武装仍扬言继续发动攻击,使市场难以完全消除对沙特原油生产、出口设施及地区航运安全的担忧。
沙特是全球最重要的原油出口国之一,即使当前产量尚未出现明显下降,只要炼油厂、输油管道、港口或机场持续面临威胁,油价便可能继续包含较高的地缘政治溢价。红海局势同样值得关注,胡塞武装向曼德海峡方向推进,令连接红海与亚丁湾的关键航道面临更大不确定性。
此外,美国总统特朗普表示,在与德黑兰达成协议和采取更强硬行动之间,“作出决定的时刻正在临近”。这一表态令市场担忧美伊冲突可能再次升级。伊朗方面则表示,只要理性占据主导,美国就不会重新发动袭击,反映双方仍存在避免局势失控的空间。
中东以外的供应扰动也在增加。利比亚国家石油公司表示,连接哈马达和塔哈拉油田至扎维亚港的管道阀门遭到关闭,导致相关油田减产。虽然单一事件对全球供应的影响有限,但在中东风险高企的背景下,多地供应同时受阻,容易放大市场对短缺的担忧。
来源:TradingView
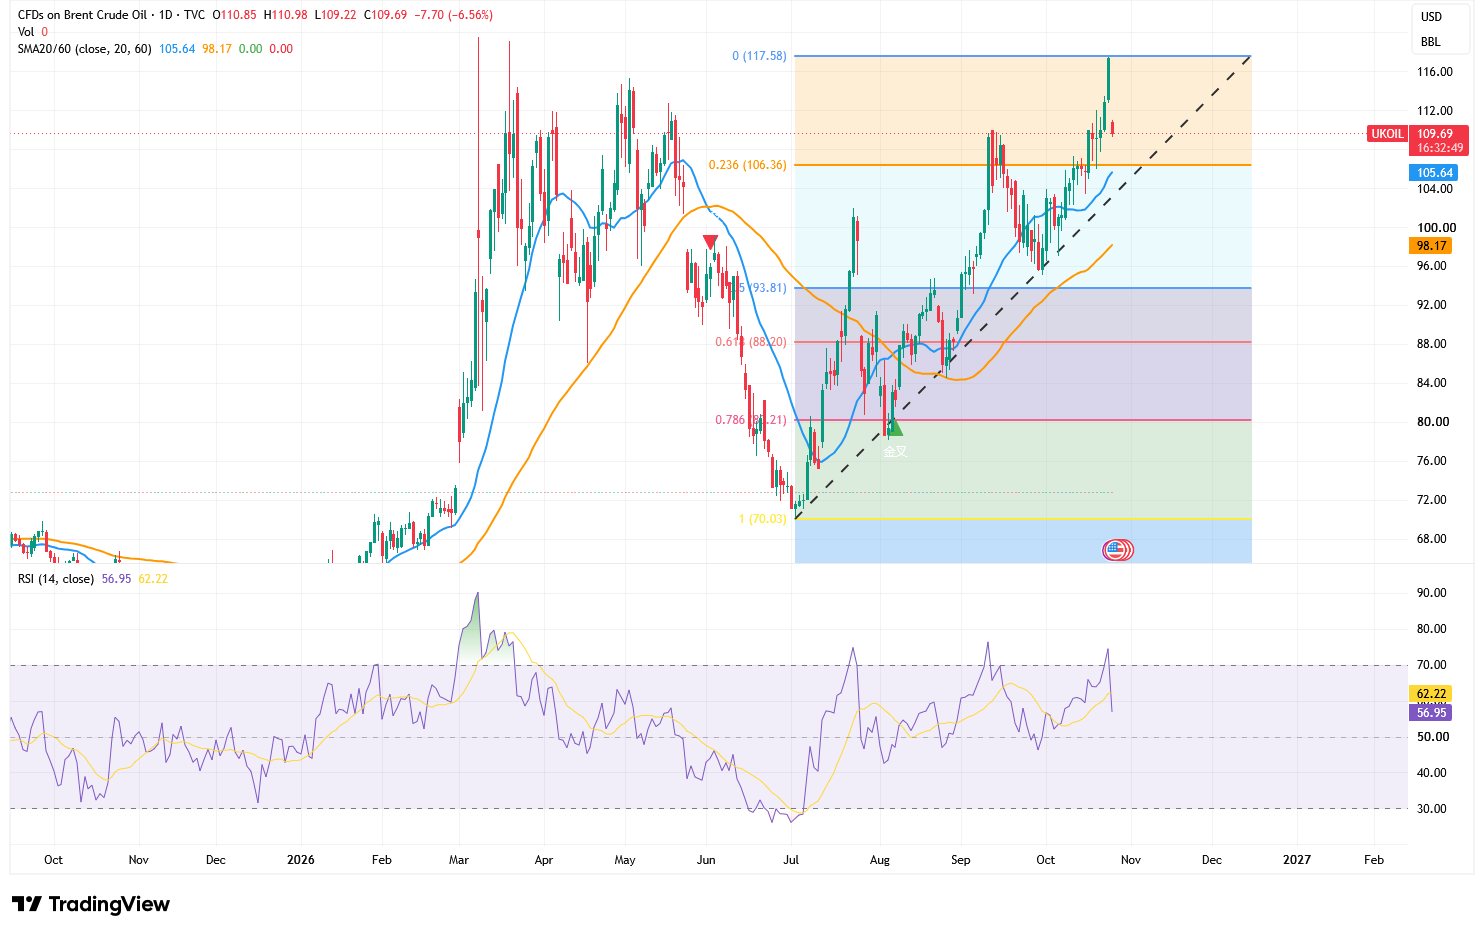
从日线走势看,布伦特原油在触及117美元后快速回落,最新报109.69美元,显示地缘风险溢价明显降温,短线获利盘集中兑现。
不过,油价仍高于20日均线105.64美元和60日均线98.17美元,上升趋势线也尚未被有效跌破,因此当前仍可视为快速上涨后的技术性回调,中期多头结构暂未完全破坏。
下方首先关注106.36美元的斐波那契23.6%回撤位,该位置与20日均线105.64美元形成支撑共振。若中东供应风险继续存在,并推动油价守住105—106美元,布伦特可能在该区域企稳,随后重新测试110美元以及112—113美元;若进一步突破,前期高点117.58美元仍是主要压力。
RSI已经由高位回落至56.95,并跌至62.22的信号线下方,说明上涨动能明显降温,但指标仍处于50上方,暂未进入空头主导区域。如果油价日线收盘跌破105美元及上升趋势线,调整可能进一步扩大至100美元和60日均线98.17美元;再度失守98美元,则下方风险将指向93.81美元。