


奈飞Q3财报超预期,为何股价仍跌近6%?



AI播客


奈飞第三季度净利润与每股收益超预期,但因营收增速放缓、第四季度业绩指引偏弱及广告业务增长不及预期,引发市场谨慎。公司下调广告收入预期,面临用户观看时长增长乏力及多元娱乐竞争压力。尽管管理层通过业务多元化、组织架构调整及裁员推进战略转型,但新成效仍需时间验证。
TradingKey - 奈飞(NFLX)第三季度盈利表现好于市场预期,但营收增速放缓、广告业务增长不及预期,以及第四季度业绩指引偏弱,令投资者对公司的后续增长前景保持谨慎。
财报公布后,奈飞股价盘后一度下跌近6%,今年以来,该股累计跌幅已接近27%。
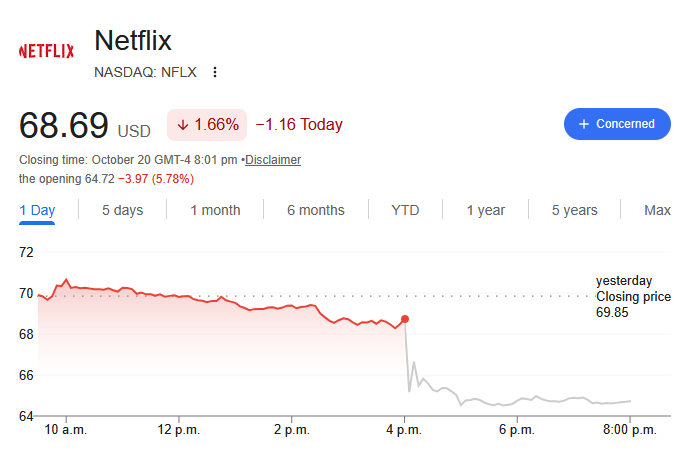
来源:Google Finance
截至9月底,奈飞第三季度营收为128.74亿美元,同比增长11.8%,基本符合市场预期;净利润达到36.64亿美元,同比增长约44%,摊薄后每股收益为0.87美元,高于分析师预计的0.82美元。营业利润为44.59亿美元,营业利润率达到34.6%。
奈飞预计第四季度营收为134.4亿美元,同比增长约11%,低于FactSet统计的135.2亿美元市场预期;每股收益预计为0.67美元,也不及分析师预计的0.73美元。公司预计当季营业利润率约为26%,近期裁员产生的重组成本还将拖累短期利润表现。
广告业务尤其令市场失望。奈飞将2026年广告收入预测由约30亿美元下调至27亿美元,主要原因是部分广告产品功能推出得比计划更慢。虽然管理层强调广告业务仍处在长期扩张初期,但此次下调显示,公司在广告技术、投放工具和效果衡量方面的建设尚未完全达到预期。
广告商业化与用户参与度密切相关。观看时长不仅影响会员续费,也决定平台能够提供多少广告库存。数据显示,今年上半年奈飞全球观看时长同比仅增长约2%;在美国电视观看市场中,奈飞的份额约为7.8%,明显低于YouTube约14%的水平。
这意味着奈飞面对的竞争已经不再局限于Disney+和Prime Video等传统流媒体服务。YouTube、短视频、游戏和社交平台都在争夺用户的娱乐时间。奈飞虽然拥有超过3.25亿会员,但庞大的用户基础并未自动转化为更快的观看时长增长。
联合首席执行官Ted Sarandos表示,原创剧集和电影仍是公司战略的核心,直播体育、播客和游戏则用于扩大娱乐形式并增强平台差异化。公司计划通过假日季NFL赛事、《艾米丽在巴黎》最终季等内容吸引观众,同时引入法国TF1等合作方的第三方节目,以丰富内容供给。
为了改善增长效率,奈飞近期宣布裁减约1000名员工,约占全球员工总数的6%,是公司自2022年以来规模较大的一轮裁员。内容管理层也发生调整,原首席内容官Bela Bajaria和电影业务负责人Dan Lin离任,前迪士尼高管Peter Rice将接管内容业务。
这些变化表明奈飞正重新审视内容生产、资源配置和热门作品开发机制。然而,影视项目从立项到上线通常需要较长时间,新管理层能否改善内容表现,可能要到未来几个季度才能得到验证。裁员也只能减少费用,无法直接解决观看时长和广告变现增长不足的问题。
奈飞目前预计2026年全年营收约为511亿美元,同比增长约13%,略低于分析师预计的512.1亿美元。第三季度盈利超预期证明公司仍具有较强的利润创造能力,但广告目标下调和第四季度指引偏弱,也显示其增长模式正在面临新的考验。










