TradingKey华尔街周报:通胀升温加剧利率压力;Nasdaq下跌4.48%,创6月以来最大单周跌幅



AI播客


在2026年10月12日至2026年10月18日期间,美国通胀数据超预期加速,叠加地缘政治推高油价,致使美债收益率剧烈波动。受杠杆AI支出担忧与高利率压力影响,科技股遭大幅抛售,市场发生结构性轮动,资金加速涌入防御性板块与美债。VIX指数跳升,恐慌指数跌入极度恐慌区间。展望下周,宏观经济数据、美联储官员讲话及科技巨头财报将主导市场。投资策略应聚焦风险管理与现金流,维持对防御性价值板块及优质金融机构的高配,规避高杠杆风险,密切监控能源通胀与信贷压力。

上周市场回顾与分析
TradingKey - 在2026年10月12日至2026年10月18日期间,美国宏观经济环境主要受持续的通胀压力和高企的全球能源成本主导。10月14日公布的9月整体消费者价格指数(CPI)数据显示年化通胀率加速升至3.7%,主要受汽油价格大涨9.1%推升,而核心CPI月率上涨0.3%。批发通胀数据同样高于预期,9月生产者价格指数(PPI)环比上涨1.3%,同比上涨6.3%。由于中东地缘政治局势紧张,原油价格居高不下,WTI原油收于每桶101美元上方,布伦特原油曾短暂触及每桶110美元。基准美国10年期国债收益率盘中在5.2%以上的数十年高位附近剧烈波动,随后因股市走弱触发避险买盘,在周末回落至5.08%附近。
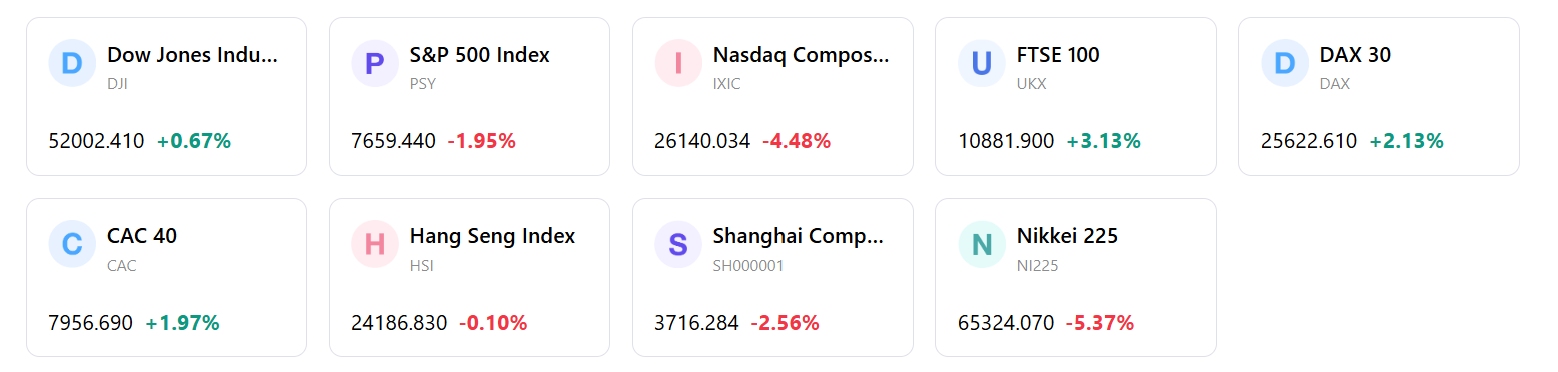
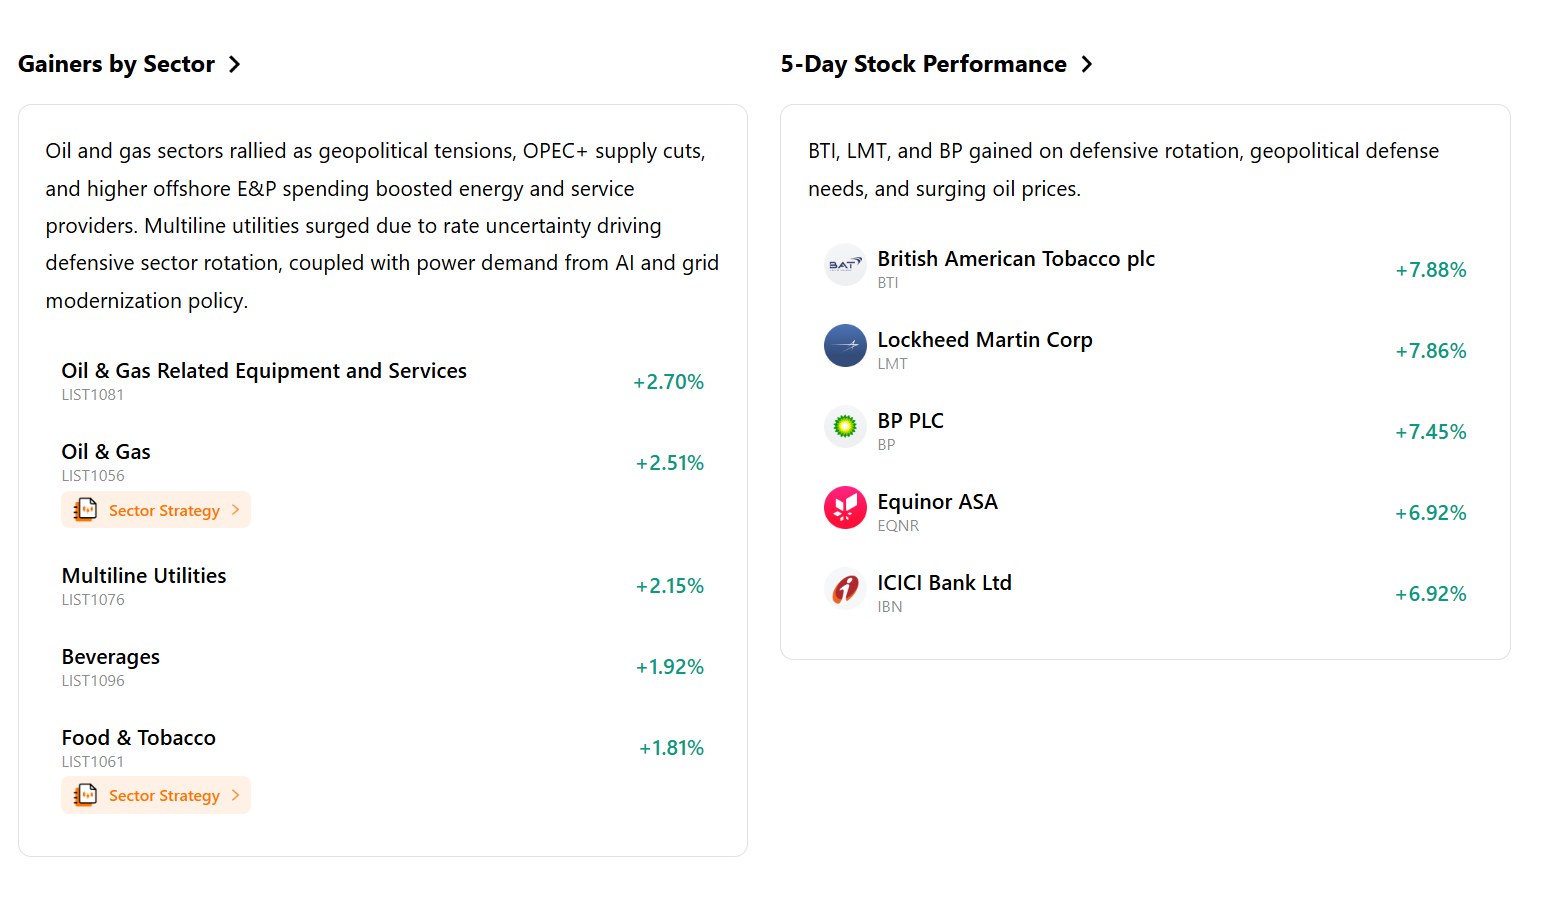
在2026年10月12日至2026年10月18日的报告期内,美国主要股指表现出剧烈分化。以科技股为主的纳斯达克综合指数录得自6月以来最差的单周表现,大跌4.48%,收于26,140.03点;大盘股标普500指数下跌1.95%,收于7,659.44点。相反,道琼斯工业平均指数在资金轮动回流传统蓝筹股和防御性价值股的支撑下上涨0.67%,收于52,002.41点。小盘股罗素2000指数下跌3.00%,收于2,721.37点。板块表现方面,科技股和半导体股大幅回撤,费城半导体指数连续8个交易日下跌,累计跌幅达11.41%。与此同时,包括必需消费品、医疗保健、公用事业和能源在内的防御性板块跑赢大盘。
第三季度企业财报季正式拉开帷幕,包括摩根大通、高盛、花旗集团和富国银行在内的主要金融机构在强劲的交易业务和净利息收入推动下,递交了出色的营收与净利润表现。然而,随着市场对人工智能基础设施债务和资本支出回报率审查的加剧,触发了高杠杆新兴云服务商与半导体概念股的普遍抛售,市场注意力迅速转向科技板块。专业AI基础设施公司遭受重创,给芯片供应商蒙上了阴影。此外,美联储官员讲话及经济数据的公布加剧了市场担忧,即持续的生活成本压力和能源价格上涨将迫使货币政策制定者在年底前维持高利率。
资金流向反映出成长股领域明显的避险姿态,以及对防御性工具的偏好。机构投资者将资金从高贝塔科技股撤出,流向美国国债和高股息板块。市场波动性显著上升,华尔街基准波动率指数VIX暴涨逾20%,收于20.0附近,表明投资者焦虑情绪加剧。情绪指标急剧转入悲观区域,在超大盘成长股普遍回调及美债收益率居高不下的背景下,CNN恐慌与贪婪指数降至18(满分100),陷入极度恐慌区间。
在居高不下的通胀数据以及对债务融资驱动的科技扩张重新评估的双重催化下,本交易周标志着美股牛市内部发生了关键的结构性轮动。市场逻辑从广泛的动能上涨转向严格的微观基本面评估和防御性配置策略。尽管潜在的国内消费者支出仍具韧性,但持续的收益率压力和特定板块的杠杆担忧压制了大盘指数的上行空间,奠定了跨资产分化加剧和因子轮动活跃的宏观环境。
下周市场核心驱动因素与投资
展望即将到来的交易周,市场焦点将集中在Meta Platforms、特斯拉和奈飞等主要科技与成长股巨头,以及重要工业和国防企业的重磅三季度财报发布上。经济数据方面,将公布制造业和服务业PMI初值、房地产市场指标以及每周初请失业金人数。此外,在10月下旬联邦公开市场委员会会议之前的静默期到来前,投资者还将审慎关注美联储官员的公开讲话。
预计市场动向将由企业财报表现与利率预期之间的相互作用所主导。如果超大型科技股的业绩能够展现出持续的营收转化能力和严格的资产负债表管理,科技股估值在经历近期回调后可能会趋于稳定。然而,持续的能源通胀和具有黏性的批发价格压力可能会维持美债收益率处于高位,从而促使机构投资者相较于投机性成长股,继续青睐价值股、高自由现金流收益率以及防御性股票因子。
投资组合策略应优先考虑风险管理、资产质量以及现金流的可预测性。股票配置应维持对防御性价值板块的高配,包括必需消费品、医疗保健,以及受益于大宗商品价格坚挺的能源生产商,同时搭配选择具备强劲净息差的优质金融机构。对科技和成长型股票的敞口应集中于拥有稳健资产负债表和内生现金流的高确信度超大市值巨头,同时保持对冲和充足的现金流动性,以应对持续的市场波动。
需要密切监控的关键风险包括:原油价格持续高于每桶100美元可能引发第二次通胀浪潮,这或将迫使美联储采取更激进的加息路径。此外,围绕高杠杆人工智能基础设施提供商的信贷市场压力,带来了更广泛市场传染的风险。能源运输地区的地缘政治波动以及财报季高峰期可能出现的营收指引下调,也对整体市场的稳定性构成了下行风险。
市场周报
5日指数表现
本内容经由 AI 翻译并经人工审阅,仅供参考与一般资讯用途,不构成投资建议。