阿斯麦股价预测:Hyper NA 突破为本已强劲的 AI 订单周期再添动力



AI播客


阿斯麦凭借AI驱动的半导体投资与High-NA技术维持长期技术领先,并上调2026年业绩指引。当前2027年EUV产能预订率高,展现强劲需求。然而,股价面临高估值、对华出口限制等风险。技术面上,短期看跌动能显著,若跌破1,755.77美元支撑位将打开下行空间,而突破1,801.08美元方可改善复苏前景。

TradingKey - 阿斯麦控股(ASML)在周日临近之际面临诸多变数,随着人工智能推动的半导体投资在台积电、三星、SK海力士、英特尔等公司中不断升温。在可用于参考的最近一个美股交易日(10月8日),阿斯麦收于1,769.79美元,下跌1.95%。
日程上的下一个重大事件是10月14日(周三)公布的第三季度财报。管理层此前曾表示,预计营收将在110亿欧元至120亿欧元之间,毛利率在55%-57%之间,这两项指标与第二季度的业绩相比均将大幅改善,公司在第二季度录得营收93.3亿欧元。
Hyper NA 巩固长期技术领先地位
来自阿斯麦和卡尔·蔡司的工程师在10月8日发表的一篇论文中详细介绍了Hyper NA技术。与High-NA EUV类似,这一下一代光刻平台印制的特征尺寸可比现有的High-NA EUV设备缩小三分之一以上,并可能在2036年左右投入运行,不过目前尚未承诺投入量产。
我认为Hyper NA不会成为近期的重大增长驱动力。然而从长期来看,它可能会巩固阿斯麦的护城河。该公司已经在研发下一代High-NA EUV,进一步扩大相对于同行的领先优势。
High-NA 迈入量产
高数值孔径(High-NA)EUV 技术如今在财务层面的重要性显著提升。英特尔已在部分 Intel 18A 制程层的量产中应用该技术,阿斯麦与英特尔表示,在测试、研发和生产过程中处理的晶圆已突破 100 万片。
三星和 SK 海力士正准备在本十年下半年更广泛地采用该技术,台积电预计也将跟进。此外,阿斯麦还在与客户合作开发更大的光掩模并推动生态系统的其他变革,以提高 High-NA 的生产效率。
AI需求已上调业绩指引
第二季度营收为93.3亿欧元,净利润为29.2亿欧元,毛利率为54.0%。公司共售出86台全新光刻系统,较第一季度增长28%,IBSM收入为27.6亿欧元。
基于这些业绩,管理层将2026年的营收指引从360亿至400亿欧元上调至430亿至450亿欧元,并将预期毛利率从51%至53%上调至54%至56%。
这些调整反映了当前半导体市场的强劲势头。客户已不再仅仅停留在对人工智能的探讨上,他们正在增加资本支出以建设晶圆厂。
产能日益紧缺
据 Reuters 报道,低 NA EUV 系统的产能预计将在 2027 年从 2026 年的约 65 台增长约 30%,同时也在探讨 2028 年再增长 30% 的可能性。DUV 浸没式产能预计也将出现类似增长。
据 Reuters 报道,2027 年几乎所有的 EUV 产能已被预订一空,这提升了业绩可见度并支撑了定价能力。此外,不断扩大的装机量为产生服务和升级收入提供了机遇。
中国仍是主要外部风险
中国是阿斯麦最大的地缘政治风险。阿斯麦被禁止向中国销售EUV系统,而出口限制也影响到了部分先进的DUV系统。
Reuters指出,中国约占阿斯麦销售额的20%。对DUV系统及维保服务的进一步限制也将对阿斯麦产生负面影响,但其他地区对阿斯麦产品的更强劲需求可能会部分缓解这一影响。
周三财报或重置预期
对于本季度,我会重点关注EUV新增订单、High-NA订单、第四季度业绩指引、对2027年产能的表述、中国市场敞口以及毛利率。
当前1,769.79美元的预期水平已经处于高位。如果能看到2026年或2027年的需求进一步阶梯式上升,以及毛利率持续扩张,我会更有信心。相反,如果新增订单疲软、客户晶圆厂推迟建设进一步加剧,和/或对华出口限制收紧,则会令人担忧。
阿斯麦技术分析:看跌动能威胁反弹,阿斯麦测试1,756美元支撑位
10月8日,阿斯麦收于1,769.79美元,较1,870.25美元的阻力位有所回落。自1,801.08美元大幅下跌后,价格走势已重新向下测试上升的短期趋势线和支撑位集群。
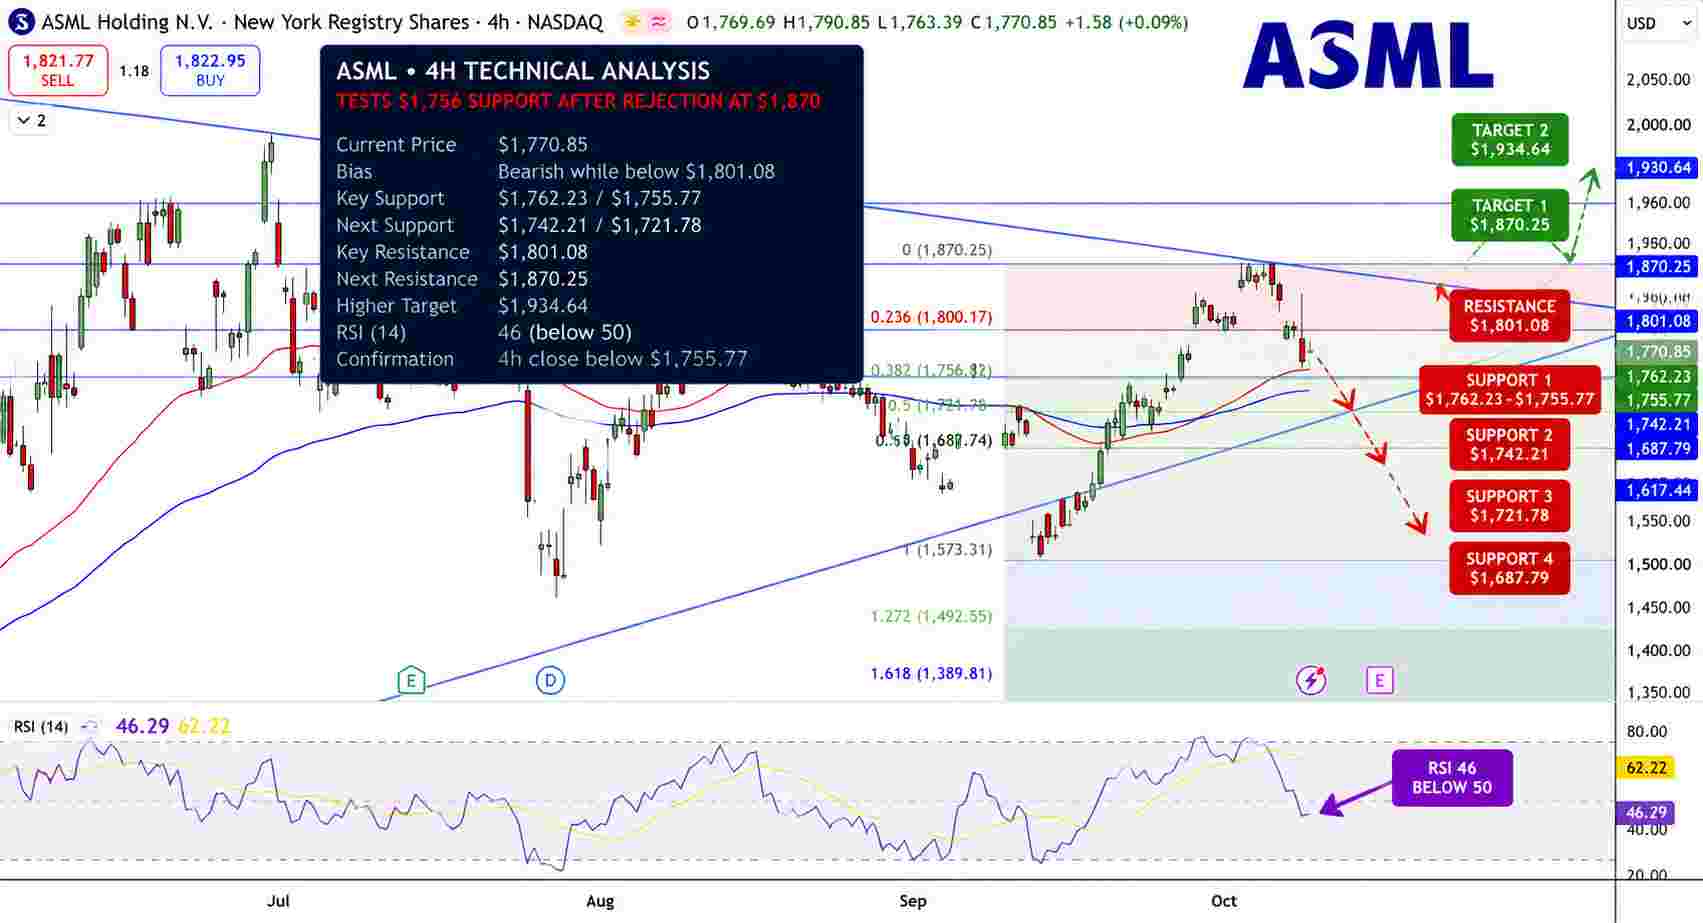
阿斯麦股价走势图 - 来源:Tradingview
RSI为46,低于62处的信号线和50的中性水平。50周期SMA在1,762.23美元附近提供微弱支撑,同时38.2%回调位在1,756.82美元附近构成支撑。
若4小时线持续收于1,755.77美元支撑位下方,将确认跌破形态,并打开下探1,742.21美元和1,721.78美元的空间。若4小时线持续收于1,801.08美元上方,则将改善看涨复苏前景,并为进一步上探1,870.25美元及更上方的1,934.64美元打开通道。
就目前而言,只要阿斯麦股价处于1,801.08美元下方,笔者的看空偏向就依然成立。
关键点位
最新收盘价:1,769.79美元
主要支撑位:1,755.77美元、1,742.21美元、1,721.78美元
主要阻力位:1,801.08美元、1,870.25美元、1,934.64美元
RSI:约为46
复苏触发条件:4小时线收于1,801.08美元上方
破位触发条件:4小时线收于1,755.77美元下方
为何阿斯麦股票在本周日成为焦点?
阿斯麦备受市场关注,因为外界预期其将于周三发布一份强劲的第三季度财报。同时,该公司已上调2026年业绩指引,High-NA设备已投入生产,且半导体晶圆厂对人工智能(AI)的投资也在持续增长。
什么水平能确认阿斯麦更强劲的复苏?
4小时收盘价若高于1,801.08美元,将改善整体技术结构,有利于测试1,870.25美元水平以及更高的1,934.64美元水平。若4小时收盘价跌破1,755.77美元支撑位,则确认转向看空,并将打开通往1,742.21美元和1,721.78美元水平的空间。
核心观点
阿斯麦在AI供应链中占据有利的结构性地位,并将于周三公布财报。目前,主要的需求驱动因素是EUV产能扩张。阿斯麦凭借High-NA和Hyper-NA技术保持领先地位。
股价上行面临的主要威胁在于估值、客户执行力以及中国市场风险。技术面上,若股价低于1,801.08美元,仍面临下行风险。基本面上,核心问题在于第三季度的订单能否支撑再次上调对2027年的预期。我们认为订单将会如期兑现,并预计需求将保持强劲。
本内容经由 AI 翻译并经人工审阅,仅供参考与一般资讯用途,不构成投资建议。