黄金没有市盈率,那它贵不贵该怎么看?



AI播客


尽管金价自1月高点回落四分之一,但根据“黄金常数”模型(名义金价除以美国CPI),当前实际金价仍处于历史高位,显著高于1980年和2011年的泡沫顶点。历史规律表明,实际金价高企往往对应较低的未来十年实际回报。尽管近年全球央行等结构性买家的出现支撑了高金价,但黄金本质上是保值工具而非增值机器。投资者应区分短期情绪与长期均值回归,根据尺子读数合理控制仓位上限,将其作为资产组合的保险,而非追求高额回报的投机标的。
跌掉四分之一的黄金,便宜了吗
今年1月,金价冲上每盎司5,608美元的历史高点。九个月后,它回到4,160美元附近,相当于从顶部打了七四折。
对很多黄金投资者来说,这个价格看起来很诱人。心里的账很简单:同样一盎司黄金,现在比年初便宜了将近1,500美元,这难道不是捡便宜的机会吗?问题在于,便宜永远是比较出来的结论。拿今天跟1月比,黄金确实便宜了;可如果换一个参照物呢?
买股票的人会看市盈率,买房子的人会算租售比。这些指标回答的是同一个问题:我付的价钱,相对于这份资产的内在价值是高还是低。黄金的麻烦在于,它不分红、不付息、不收租,看上去根本没有可以拿来比的内在价值。于是大多数人只能拿今天的价格跟昨天的价格比,用涨跌幅代替贵贱。
其实,黄金也有一把衡量贵贱的尺子。它出自杜克大学金融学教授坎贝尔·哈维和资产管理人克劳德·厄布的系列研究,名字叫“黄金常数”。用这把尺子量一下今天的黄金,会得到一个让很多人意外的结果:即使跌掉了四分之一,按购买力计算,今天的金价依然比1980年那个著名的泡沫顶点还要贵。
这篇文章就来讲清楚:这把尺子是怎么做出来的,它过去量得准不准,为什么有时又会失灵,以及作为黄金投资者,我们该怎么用它。
一把尺子:实际金价与“黄金常数”
要给黄金估值,先得想清楚黄金到底在保护什么。
人们持有黄金最古老的理由,是它能抵御通胀:钞票会贬值,黄金不会。如果这个说法成立,那么长期来看,金价应该大致跟着物价一起涨,一盎司黄金能买到的东西,几十年、几百年都差不多。
厄布和哈维在论文里举过一个很有意思的例子。他们对比了古罗马军团士兵和今天美军士兵的薪水,发现如果都折算成黄金,两者相差并不大。也就是说,在两千年的时间尺度上,黄金确实大体守住了购买力。这个结论听起来像是在夸黄金,其实藏着另一层含义:如果黄金只是守住了购买力,那它的长期实际回报就接近于零。黄金是一个保值工具,而不是一台增值机器。
顺着这个思路,就能做出那把尺子。把名义金价除以美国的消费者物价指数(CPI),得到的就是“实际金价”,也就是剔除通胀之后的黄金价格。如果黄金长期只保值、不增值,实际金价就应该围绕一个长期均值上下波动。这个均值,就是厄布和哈维说的“黄金常数”。
以美国CPI(1982到1984年均值为100)为基准,他们测算出1975年以来的实际金价平均约为3.46。这个数字单独看没有什么直观含义,用法和市盈率很像:要放进历史区间里比较,才知道今天是偏贵还是偏便宜。哈维本人也正是拿市盈率来类比它的。
算法很简单,任何人都可以自己动手:用美元金价,除以美国最新一期的CPI指数。以今年9月的CPI 336.3和最近4,160美元左右的金价计算,今天的实际金价约为12.4,是历史均值的3.6倍。这里用的是美元金价和美国CPI,因为黄金的国际定价以美元为主,相关研究也都建立在美国数据上。光看倍数还不够。要判断这个读数意味着什么,得看历史上实际金价处在极端位置时,后来发生了什么。
历史上,这把尺子量得准吗
回到实际金价最极端的几个时刻,能看到一个清晰的规律:起点越贵,之后十年的实际回报越差;起点越便宜,之后的回报越好。
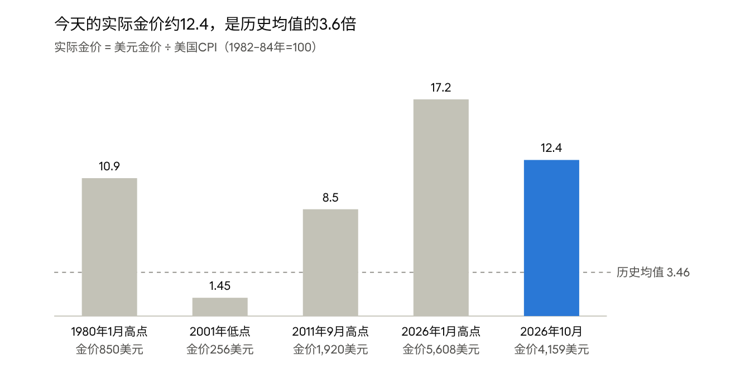
1980年1月,金价冲到每盎司850美元,实际金价创下当时的最高纪录。那是一个被通胀吓坏了的年代:两次石油危机之后,美国通胀一度超过13%,人们排队抢购黄金。随后美联储主席沃尔克把利率提到接近20%,通胀被压了下去,黄金也失去了上涨的理由。接下来的十年,金价一路阴跌,名义价格腰斩,同期美国物价又涨了六成多,两者叠加,持有者的实际购买力损失了大约七成。
2001年是另一个极端。经过二十年熊市,黄金几乎被所有人抛弃:互联网股票正热,英国等国的央行还在大量抛售黄金储备。金价在256美元附近见底,实际金价还不到历史均值的一半。没人看好的时候,恰恰是尺子显示最便宜的时候。此后十年正是黄金最辉煌的牛市,扣除通胀后,购买力变成了原来的四倍多。
2011年9月,金价冲到1,920美元左右,实际金价再次远高于均值。当时金融危机刚过,美联储接连推出量化宽松,市场普遍担心美元会被印钞稀释,“金价破两千”成了热门话题。可随着经济复苏、宽松退场的预期升温,黄金开始了长达数年的熊市。十年之后,金价仍未回到当年的高点,扣掉通胀实际亏损约四分之一。
起点 | 十年后金价 | 期间美国物价涨幅 | 十年实际回报 |
1980年1月高点 | 约410美元(1990年1月) | 约+64% | 约-70% |
2001年低点 | 约1,480美元(2011年4月) | 约+27% | 约+350% |
2011年9月高点 | 约1,760美元(2021年9月) | 约+21% | 约-24% |
厄布和哈维用更系统的数据做过检验,结论一致:实际金价高于均值时,随后的实际回报通常低于平均,这就是均值回归。他们同时提醒,这个规律在短期内几乎派不上用场。一两年的时间里,主导金价的是动量,涨的还会涨,跌的还会跌;只有拉长到十年左右,回归的力量才会显现。还要老实承认一点:从1975年算起,互不重叠的十年区间只有五个左右,样本很少,统计上并不牢固。所以这把尺子更像一个方向性的提示,而不是精确的定律。
那么,如果它确实有效,背后是什么力量在把实际金价往回拉?
为什么会回归:高价会自己制造卖家
把实际金价往回拉的,是最朴素的供需力量:价格太高时,愿意卖的人变多,愿意买的人变少。
先看供给。金价越高,金矿的利润越厚,矿企就越有动力扩产,过去不划算的边际矿山也会重新开工。Metals Focus预计,2026年全球矿产金产量将增长2.4%,达到3,907吨的新纪录。
比矿山反应更快的,是旧金回收。新建一座矿山要好几年,家里的首饰和金条却随时可以拿去卖。2025年全球回收量达到1,404吨,是13年来的最高。今年金价从高位回落后,印度家庭仅在二季度就卖出了近50吨旧金,同比增加43%。旧金回收的机制其实相当复杂,有时价格越高人们反而越惜售,这个话题我们以后单独展开。
再看需求。首饰是全球最大的实物黄金需求之一,而它对价格非常敏感。金价大涨的2025年,首饰加工需求明显受压,印度和中国降幅最大,不少消费者转而购买金条和金币。
投资需求则往往反着走。金价上涨会吸引追涨的资金,黄金ETF的资金流入和金价涨跌高度正相关,涨得越多,买的人反而越多。这类买盘会在短期内放大实际金价对均值的偏离,这也是为什么实际金价可以在高位停留好几年,而不是一碰到高位就掉头。
不过,有一个数字决定了这种回归注定很慢。人类历史上开采出来的黄金,至今大约还有21万吨留在地面上,而每年新增的矿产金还不到这个存量的2%。供给的变化就像往一个大水池里加水,水位要很久才看得出变化。这也解释了上一节的规律为什么要以十年计,而不是以月计。
更重要的是,这套回归机制有一个隐含前提:市场上买家的行为大体不变,价格高了,买的人自然会少。一旦出现一类对价格不敏感、规模又足够大的新买家,回归的力量就可能被压住。这恰恰是这把尺子在过去十年失灵的原因。
尺子失灵的十年
如果把黄金常数机械地套用到今天,会得到一个惊人的答案:3.46乘以9月的CPI 336.3,所谓的“常数金价”只有1,160美元左右,不到现价的三成。
这样的推算,厄布和哈维自己就做过,也因此吃过亏。2013年,他们根据当时偏高的实际金价推算,未来十年黄金的实际回报可能在每年负10%左右。2015年,哈维进一步表示,如果实际金价回到常数,金价对应约825美元;如果跌过了头,甚至可能看到350美元。
一开始,行情确实站在他们这边。金价从2013年中的1,400美元附近一路下滑,到2015年底只剩1,050美元左右。但接下来的剧本完全变了:黄金从那里出发,十年后涨到了5,600美元。实际金价不仅没有回到3.46,反而在今年1月冲到17.2,远远超过1980年创下的纪录。
站在投资者的角度,这段经历格外有教益。如果有人在2013年照着这个推算清仓黄金,头两年会觉得自己判断英明,金价跌了四分之一;可如果他一直等金价回到825美元再买回来,就会完整错过此后五倍多的行情。尺子指出了黄金偏贵,却说不出它还会贵多久,更说不出市场的结构会不会改变。这也说明,判断贵贱和判断时机是两种完全不同的能力。估值告诉你风险有多大,时机却取决于资金何时转向。把两者混为一谈,就很容易在一个正确的判断上亏钱。
问题就出在上一节说的那个前提上。过去几年,黄金市场迎来了一批规模巨大的新买家:自2022年以来,全球央行平均每年购入约1,000吨黄金,相当于每年矿产金的四分之一。央行买金不是因为黄金便宜,而是为了分散外汇储备、降低对美元资产的依赖。这类买家对价格不敏感,金价高了照样买,“价高自然有人卖、有人不买”的回归力量,就这样被它们的买盘一次次吸收掉了。
今年的行情从反面印证了这一点。根据世界黄金协会修正后的数据,今年一季度全球央行只买了57吨黄金,是十多年来最弱的一个一季度。新买家一放慢脚步,尺子的引力就显现出来:再叠加美联储从降息转向加息,金价从1月的高点回落了四分之一,实际金价从17.2回到12.4附近。这并不能说明回归已经开始,但它提醒我们,今天的高读数在多大程度上依赖那批新买家继续买下去。
有意思的是,厄布和哈维在2013年的论文里其实预见过这种可能。他们写道,如果新兴市场国家想把黄金持有量提高到发达国家的人均水平,就得从现有持有者手里买走大量黄金,而要让别人愿意卖,就必须出足够高的价钱,实际金价可能因此远高于当时的水平。他们把这称为“黄金困境”:一边是历史均值的引力,一边是结构性的新需求,没有人能事先知道哪股力量会赢。
这段经历给我们的教训是:黄金常数不是金价的目标位,更不是什么合理价格。它是一把量尺,告诉你今天站在历史的什么位置,以及你需要相信什么样的故事,才能为今天的价格辩护。
交易者怎么用这把尺子
既然尺子会失灵,它还有用吗?有,但要用对地方。下面是四种用法。
第一,分清时间尺度。 实际金价对一两年内的涨跌几乎没有预测力,短期决定金价的是资金流向和市场情绪。用黄金常数判断下个月是涨是跌,结果一定会让你失望。它真正有用的地方,是五到十年的长期预期。
第二,用它算清楚长期回报,而不是用它择时。 把今天的读数代入几种情景,就能看到不同假设下未来十年的回报是多少。假设未来十年美国通胀平均每年3%,到2036年CPI会升到452左右,对应结果如下:
十年后的实际金价 | 对应金价(美元/盎司) | 相对今天的年化回报 |
回落到8(接近2011年高点) | 约3,600 | 约-1.4% |
维持在12.4(今天的水平) | 约5,600 | 约+3.0% |
回到17.2(今年1月高点) | 约7,800 | 约+6.5% |
这张表的意思很直白。如果实际金价只是维持在今天的高位,黄金的长期回报也就是跟上通胀。想获得明显超过通胀的回报,实际金价就得继续往上走,也就是需要央行这类新买家持续加码。而一旦实际金价往历史均值方向回落一部分,哪怕只回到2011年高点的水平,十年后的金价都可能还不如今天。买入之前,你应该清楚自己押注的是哪一种情景。
第三,用它决定仓位的上限。 实际金价处在历史低位时,比如2001年,黄金下行空间有限、上行空间巨大,可以配得更积极。实际金价处在高位时,黄金依然可以作为组合里的保险,但不适合重仓押注,更不适合加杠杆。今天的读数是历史均值的3.6倍,属于后一种情况。
举个例子。假设你原本打算把10%的资产配置在黄金上:在实际金价只有2左右的年份,可以把比例放宽到15%;在今天这样的高读数下,维持10%甚至略微下调,把黄金当作组合的压舱石,而不是收益的主要来源。具体比例因人而异,关键是让仓位跟着尺子的读数反向调整,越贵越克制。
第四,定期量一量,看趋势而不是看一个点。 每个季度用金价除以最新的CPI算一次,记录下来。如果金价横盘而物价继续上涨,实际金价就会慢慢回落,这意味着尺子上的“贵”正在被时间消化,不一定非要靠金价下跌来完成。举个算例。今年9月,金价4,160美元、CPI 336.3,读数是12.4。假设一年后金价原地不动,而CPI按3%上涨到346左右,读数就会降到12.0,金价不用跌一分钱,黄金就自动便宜了一点。反过来,如果金价一年涨10%,而物价只涨3%,读数会升到13.2,说明它变得更贵了。
保险从来不便宜
回到开头的问题:跌掉四分之一的黄金,便宜了吗?
拿今年1月比,是的。拿黄金两千年来守住的购买力作标准,今天的黄金仍然很贵,贵过1980年,也贵过2011年。这两个结论并不矛盾,它们回答的是不同时间尺度上的问题。
从这套研究可以推出一个有点逆耳的结论:黄金最受追捧的时候,往往也是它预期回报最低的时候。这听起来像是在劝人远离黄金,其实不是。黄金在投资组合里的角色本来就是保险,而保险的价格总是在人们最担心的时候最贵。今天为高价买单,买的是对债务、通胀和地缘冲突的保障。这份保障有它的价值,只是不该再同时期待它带来高额回报。
换个角度想,保费贵并不等于不该买保险。房子着火的概率不会因为保费上涨而降低,真正需要权衡的,是自己面临的风险有多大,以及为了这份保障愿意放弃多少潜在收益。对一个担心货币贬值和地缘冲突的投资者来说,即便在高价位,留一部分黄金依然合理;对一个只想靠黄金快速赚钱的人来说,今天的读数就是一个响亮的警告。
所以,比“现在能不能买”更重要的问题是:你愿意为这份保险付多少保费,又准备拿出多大比例的资产去买它。这把尺子不会替你做决定,但它能让你在做决定时,清楚自己站在历史的哪个位置。