


 Giảm giá


Marathon Petroleum Corp (MPC) cổ phiếu đã đóng giảm 5.23% vào ngày 18 thg 11: Sự thật đằng sau biến động


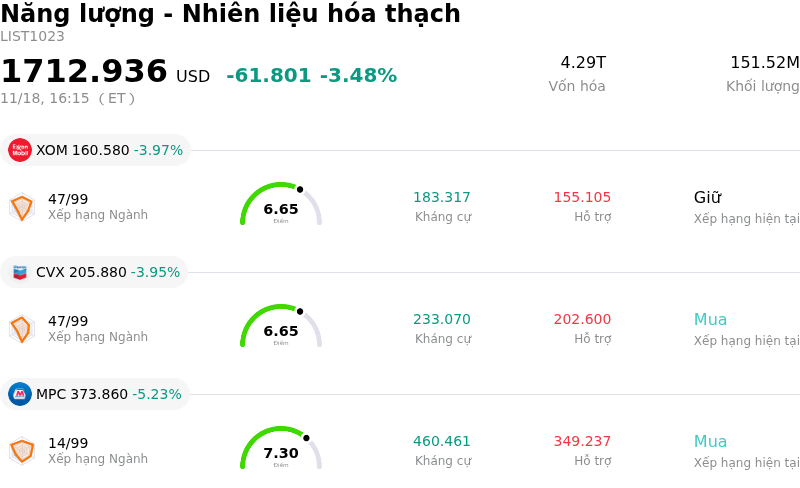
Marathon Petroleum Corp (MPC) đã đóng giảm 5.23%. Lĩnh vực Năng lượng - Nhiên liệu hóa thạch giảm 3.48%. Công ty có hiệu suất kém hơn toàn ngành. 3 cổ phiếu hàng đầu giao dịch với khối lượng lớn nhất trong lĩnh vực: Exxon Mobil Corp (XOM) giảm 3.97%; Chevron Corp (CVX) giảm 3.95%; Marathon Petroleum Corp (MPC) giảm 5.23%.
Điều gì đang tác động đến giá cổ phiếu giảm của Marathon Petroleum Corp (MPC) hôm nay?
Marathon Petroleum chịu áp lực giảm giá đáng kể trong phiên giao dịch, chủ yếu do biên lợi nhuận lọc dầu chuẩn sụt giảm mạnh cùng những trở lực mới xuất hiện trên toàn phân khúc năng lượng hạ nguồn. Crack spread lọc dầu, đặc biệt là chỉ báo 3-2-1, bị thu hẹp đáng kể khi nguồn cung sản phẩm tinh chế vượt quá nhu cầu tiêu thụ trong ngắn hạn. Đối với một nhà lọc dầu thương mại có quy mô như Marathon Petroleum, khả năng sinh lời luôn đặc biệt nhạy cảm với biến động crack spread sản phẩm, thúc đẩy các tổ chức đầu tư điều chỉnh lại mô hình dự phóng biên lợi nhuận ngắn hạn và cắt giảm mức độ phân bổ vốn mang tính chu kỳ vào phân khúc hạ nguồn.
Làm trầm trọng thêm tình trạng biên lợi nhuận bị thu hẹp này, tâm lý chung của thị trường còn bị đè nặng bởi dữ liệu tồn kho cho thấy lượng dự trữ xăng thành phẩm và sản phẩm chưng cất tăng trái quy luật mùa vụ. Mức tồn kho tăng cao phản ánh hoạt động vận tải hàng hóa nội địa đang hạ nhiệt cùng xu hướng lái xe thận trọng hơn của người tiêu dùng, dấy lên lo ngại về sức tiêu thụ sản phẩm trong giai đoạn chuyển giao nhu cầu. Ngoài ra, giá nguyên liệu đầu vào tăng vững đã tạo thêm áp lực lên biên lọc dầu gộp, làm thu hẹp chênh lệch giá giữa dầu thô ngọt và dầu thô chua – yếu tố vốn thường mang lại lợi thế chi phí mang tính cấu trúc cho các tổ hợp lọc dầu phức hợp tại vùng Bờ Vịnh (Gulf Coast) và khu vực Trung Lục địa.
Xét từ góc độ quản lý danh mục của các nhà đầu tư tổ chức, sự suy yếu trên diện rộng của ngành năng lượng cùng tâm lý né tránh rủi ro đã đẩy nhanh đà điều chỉnh giá. Giới đầu tư thường sử dụng các doanh nghiệp lọc dầu vốn hóa lớn như những công cụ chiến thuật giàu thanh khoản nhằm phản ánh quan điểm về nhu cầu chu kỳ và động lượng của crack spread. Khi crack spread xấu đi trong bối cảnh chi phí dầu thô đầu vào vẫn neo ở mức cao, nhóm cổ phiếu hạ nguồn thường phải đối mặt với dòng vốn bán tháo tập trung để giảm thiểu rủi ro. Hoạt động chốt lời của các tổ chức cùng xu hướng luân chuyển dòng tiền sang các phân khúc năng lượng ít nhạy cảm hơn với biên lợi nhuận đã gia tăng thêm áp lực bán.
Các cân nhắc về vận hành và phân bổ vốn cũng ảnh hưởng đến vị thế của giới đầu tư. Dù Marathon Petroleum tiếp tục củng cố giá trị cho cổ đông thông qua các đợt mua lại cổ phiếu quy mô lớn và mức phân phối lợi nhuận ổn định từ công ty hợp danh trung nguồn, thị trường vẫn rất nhạy cảm với chi phí vận hành cùng kế hoạch bảo dưỡng định kỳ. Chi phí bảo trì nhà máy lọc dầu cao hơn hoặc định hướng sản lượng chế biến thấp hơn trong giai đoạn biên lợi nhuận suy giảm có thể bóp nghẹt khả năng tạo dòng tiền tự do, làm giảm kỳ vọng sinh lời trong ngắn hạn.
Trong thời gian tới, sự ổn định của giá cổ phiếu sẽ phụ thuộc phần lớn vào diễn biến của crack spread, kỷ luật duy trì công suất lọc dầu của các nhà máy nội địa và các chỉ số kinh tế vĩ mô nói chung. Dù công ty vẫn sở hữu quy mô vận hành hàng đầu ngành và bảng cân đối kế toán hết sức linh hoạt, song việc mở rộng bội số định giá bền vững cùng đà phục hồi của giá cổ phiếu sẽ đòi hỏi lượng tồn kho phải được bình thường hóa, đồng thời cần có thêm những minh chứng rõ ràng hơn về sức chống chịu của nhu cầu nhiên liệu từ người tiêu dùng và sản xuất công nghiệp.
Phân tích kỹ thuật của Marathon Petroleum Corp (MPC)
Về mặt kỹ thuật, Marathon Petroleum Corp (MPC) có MACD (12,26,9) đạt -6.837, phát ra tín hiệu bán. RSI ở mức 35.773 cho thấy thị trường đang ở trạng thái trung lập, còn Williams %R tại 90.826 phản ánh trạng thái quá bán. Vui lòng theo dõi sát sao.
Độ phủ truyền thông của Marathon Petroleum Corp (MPC)
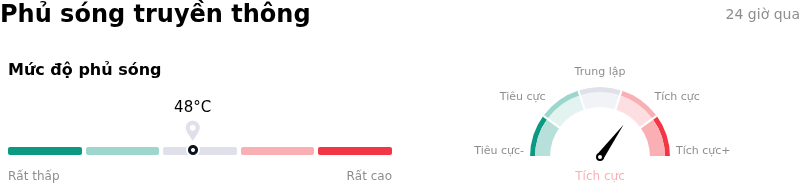
Về mặt phủ sóng truyền thông, Marathon Petroleum Corp (MPC) có điểm số phủ sóng là 48, cho thấy độ quan tâm truyền thông trung bình. Chỉ số tâm lý thị trường hiện tại đang ở trong vùng tích cực.
Phân tích Cơ bản của Marathon Petroleum Corp (MPC)
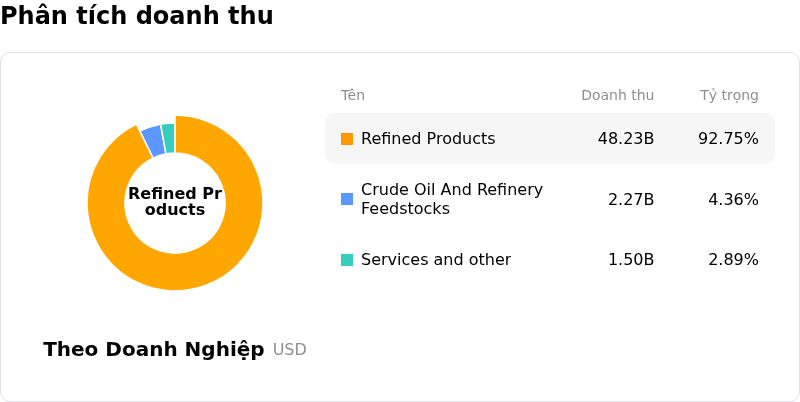
Marathon Petroleum Corp (MPC) thuộc ngành Năng lượng - Nhiên liệu hóa thạch. Doanh thu thường niên mới nhất đạt $133.43B, xếp hạng 6 trong ngành. Lợi nhuận ròng đạt $4.04B, xếp hạng 13 trong ngành. Hồ sơ Công ty
Trong tháng vừa qua, nhiều nhà phân tích đánh giá công ty là mua. Giá mục tiêu trung bình là $443.27, cao nhất là $564.00 và thấp nhất là $186.93.
Thêm thông tin về Marathon Petroleum Corp (MPC)
Rủi ro đặc thù của doanh nghiệp:
- Bình thường hóa crack spread và đảo chiều biên lợi nhuận từ mức đỉnh: Sau khi biên lợi nhuận lọc dầu trong quý 3 đạt mức 45,70 USD/thùng, các chuyên gia phân tích từ các định chế cảnh báo rằng khả năng sinh lời của mảng hạ nguồn đang đối mặt với áp lực quay về mức trung bình ngay lập tức khi crack spread của các sản phẩm sụt giảm và chênh lệch giá có lợi giữa dầu thô nhẹ và dầu thô nặng không còn mang lại lợi thế biên lợi nhuận.
- Sản lượng xử lý suy giảm theo quý và chi phí bảo dưỡng định kỳ theo kế hoạch: Báo cáo định hướng quý 4 dự báo tỷ lệ sử dụng công suất giảm xuống 95% và sản lượng xử lý giảm tốc xuống còn khoảng 2,8 triệu thùng/ngày cùng với 230 triệu USD chi phí bảo dưỡng định kỳ theo kế hoạch, gây ra sự suy giảm ngay lập tức đối với đòn bẩy hoạt động theo quý và khả năng tạo dòng tiền tự do.
- Rủi ro tập trung địa lý từ các thương vụ thoái vốn tại khu vực Mid-Continent: Thương vụ thoái vốn tài sản trị giá 4,2 tỷ USD đang chờ xử lý đối với các nhà máy lọc dầu Mandan và St. Paul Park sẽ tái phân bổ vốn gần như hoàn toàn vào các hoạt động tại vùng Gulf Coast, làm mất đi các lợi thế ổn định từ nguồn dầu thô nội địa khu vực Mid-Continent và khiến dòng tiền lọc dầu phải đối mặt với nguy cơ gián đoạn do thời tiết trong khu vực cũng như biến động xuất khẩu tại vùng Gulf Coast.
- Tính bền vững của việc hoàn trả vốn theo định giá giữa chu kỳ: Bình luận từ các định chế tài chính lưu ý rủi ro giảm giá ngày càng tăng đối với tính bền vững của chương trình mua lại cổ phiếu mạnh tay trị giá 8,1 tỷ USD và tỷ lệ chi trả cổ tức của công ty nếu khả năng tạo tiền từ lọc dầu chậm lại về các mức bình thường giữa chu kỳ, làm nổi bật mức độ dễ bị tổn thương so với các đánh giá giá trị hợp lý chiết khấu trong lịch sử.
Bài viết này có thể bao gồm nội dung do AI tạo ra hoặc dịch bởi AI và được biên tập lại bởi con người, bài viết chỉ nhằm mục đích tham khảo và cung cấp thông tin chung, không phải là khuyến nghị đầu tư.
Bài viết đề xuất







Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.