


Arm Holdings PLC (ARM) cổ phiếu di chuyển tăng 13.03% vào ngày 11 thg 11: Phân tích đầy đủ


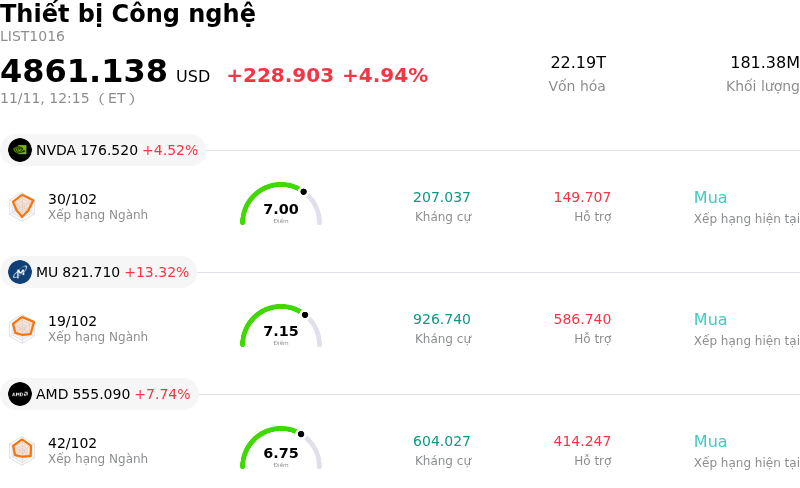
Arm Holdings PLC (ARM) di chuyển tăng 13.03%. Lĩnh vực Thiết bị Công nghệ tăng 4.94%. Công ty có mức tăng trưởng vượt trội toàn ngành. 3 cổ phiếu hàng đầu giao dịch với khối lượng lớn nhất trong lĩnh vực: NVIDIA Corp (NVDA) tăng 4.56%; Micron Technology Inc (MU) tăng 13.19%; Advanced Micro Devices Inc (AMD) tăng 7.64%.
Điều gì đang tác động đến giá cổ phiếu tăng của Arm Holdings PLC (ARM) hôm nay?
Cổ phiếu Arm Holdings đã bật tăng mạnh mẽ khi tâm lý của các nhà đầu tư tổ chức phục hồi rõ nét sau khi thị trường hấp thụ kết quả kinh doanh quý mới nhất. Sau nhịp điều chỉnh giảm ban đầu sau báo cáo tài chính do dự báo kinh doanh thận trọng trong ngắn hạn, giới đầu tư đã tập trung trở lại vào sức mạnh mang tính cơ cấu trong các yếu tố nền tảng của Arm. Doanh thu cấp phép có biên lợi nhuận cao vượt xa kỳ vọng, được hỗ trợ bởi các cam kết dài hạn từ khách hàng và việc mở rộng các thỏa thuận Arm Total Access cùng Compute Subsystem. Thị trường nhận thấy tính biến động thất thường trong ngắn hạn của mảng cấp phép bản quyền đã che mờ đà mở rộng dài hạn rộng lớn hơn, qua đó kích hoạt làn sóng mua bắt đáy quyết liệt từ các tổ chức và hoạt động đóng vị thế bán khống.
Một động lực then chốt thúc đẩy sự hào hứng của giới đầu tư là sự thống trị ngày càng gia tăng của Arm đối với các nhà cung cấp dịch vụ đám mây quy mô lớn (hyperscaler) và hạ tầng trí tuệ nhân tạo tạo sinh. Doanh thu tiền bản quyền gắn liền với trung tâm dữ liệu và điện toán hiệu năng cao tiếp tục mở rộng nhanh chóng, được thúc đẩy bởi việc áp dụng rộng rãi chip máy chủ tùy chỉnh từ các nhà cung cấp dịch vụ đám mây hàng đầu, bao gồm các nền tảng của Amazon, Google, Microsoft và Nvidia. Niềm tin thị trường càng được củng cố khi ban lãnh đạo tái khẳng định các cam kết nguồn cung cùng các cột mốc thương mại cho các sáng kiến bộ xử lý trung tâm (CPU) phục vụ AI và trung tâm dữ liệu độc quyền của mình, củng cố kỳ vọng rằng Arm sẽ giành được thị phần đáng kể trong thị trường điện toán tăng tốc đang bùng nổ.
Đà tăng chung của toàn ngành bán dẫn cùng bối cảnh kinh tế vĩ mô cải thiện đối với các tài sản tăng trưởng có định giá cao đã tiếp thêm lực đỡ cho cổ phiếu. Sự luân chuyển dòng tiền quay trở lại các cổ phiếu kiến trúc bán dẫn mang tính thiết yếu đã khẳng định vị thế không thể thay thế của các nền tảng điện toán tiết kiệm năng lượng của Arm tại các trung tâm dữ liệu, AI biên và thiết bị di động. Tuy nhiên, giới đầu tư vẫn nên lưu tâm đến các rủi ro kéo dài, bao gồm sự suy yếu của phân khúc phần cứng tiêu dùng, những trở ngại địa chính trị xoay quanh việc tuân thủ sở hữu trí tuệ xuyên biên giới và rủi ro thực thi liên quan đến việc mở rộng quy mô bàn giao chip tùy chỉnh trong bối cảnh công suất xưởng đúc chip bị hạn chế trên toàn ngành. Nhìn chung, mức tăng ấn tượng trong phiên phản ánh niềm tin của thị trường đã được khôi phục vào triển vọng biên lợi nhuận dài hạn của Arm và vai trò nền tảng của công ty trong lĩnh vực điện toán trí tuệ nhân tạo.
Phân tích kỹ thuật của Arm Holdings PLC (ARM)
Về mặt kỹ thuật, Arm Holdings PLC (ARM) có MACD (12,26,9) đạt -0.599, phát ra tín hiệu bán. RSI ở mức 45.045 cho thấy thị trường đang ở trạng thái trung lập, còn Williams %R tại 43.773 phản ánh trạng thái mua. Vui lòng theo dõi sát sao.
Phân tích Cơ bản của Arm Holdings PLC (ARM)
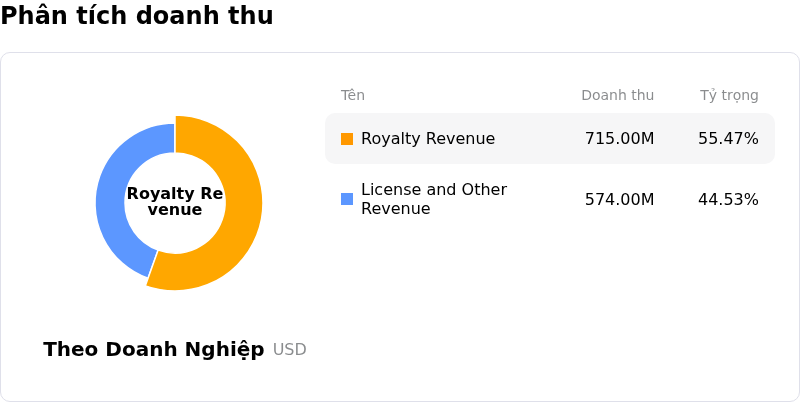
Arm Holdings PLC (ARM) thuộc ngành Thiết bị Công nghệ. Doanh thu thường niên mới nhất đạt $4.92B, xếp hạng 24 trong ngành. Lợi nhuận ròng đạt $904.00M, xếp hạng 18 trong ngành. Hồ sơ Công ty
Trong tháng vừa qua, nhiều nhà phân tích đánh giá công ty là mua. Giá mục tiêu trung bình là $0.00, cao nhất là $0.00 và thấp nhất là $0.00.
Thêm thông tin về Arm Holdings PLC (ARM)
Rủi ro đặc thù của công ty:
- Tăng trưởng doanh thu từ phí bản quyền chậm lại: Doanh thu từ phí bản quyền trong quý 2 tài chính chỉ tăng 8% so với cùng kỳ năm trước lên 670 triệu USD—không đạt kỳ vọng của nội bộ và thị trường—do giá chip nhớ neo cao cùng sự suy yếu kéo dài của thị trường điện thoại thông minh đã kìm hãm sản lượng tiêu thụ, qua đó bộc lộ tính dễ tổn thương trước sự biến động thất thường của doanh thu cấp phép trả trước so với nguồn thu phí bản quyền có biên lợi nhuận cao và dễ dự đoán hơn.
- Biên lợi nhuận gộp bị pha loãng do chuyển hướng sang phần cứng tự phát triển: Quá trình chuyển dịch sang sản xuất và trực tiếp kinh doanh các CPU AGI độc quyền của Arm kéo theo những rủi ro trực tiếp về hàng tồn kho chip bán dẫn, nguồn cung và tỷ lệ thành phẩm (yield). Điều này đe dọa sẽ làm suy giảm biên lợi nhuận gộp thuần từ mảng IP ở mức khoảng 98% của Arm xuống vùng 87%, trong bối cảnh biên lợi nhuận của dòng phần cứng thế hệ đầu tiên được dự báo chỉ đạt 30% đến 40%.
- Điểm nghẽn triển khai trong khâu gia công và đóng gói tiên tiến: Việc mở rộng quy mô sản xuất CPU AGI tự phát triển nhằm đáp ứng các cam kết bàn giao trị giá nhiều tỷ USD trong năm tài chính 2027 và 2028 khiến công ty phải đối mặt với những nút thắt nguồn cung gay gắt trong khâu phân bổ công suất gia công chip tiên tiến và đóng gói hiện đại, tiềm ẩn nguy cơ chậm trễ tiến độ bàn giao.
- Hệ số định giá bị thu hẹp và Phố Wall điều chỉnh giá mục tiêu: Các công ty chứng khoán bao gồm JPMorgan, Barclays, UBS và Piper Sandler đã hạ giá mục tiêu sau khi công ty đưa ra dự báo doanh thu quý 3 tài chính thận trọng, trong khi Goldman Sachs duy trì khuyến nghị Bán, đồng thời cảnh báo rằng các hệ số định giá cực cao của Arm rất mong manh trước tình trạng thương mại hóa phí bản quyền giảm tốc và chi phí R&D neo cao.
Bài viết này có thể bao gồm nội dung do AI tạo ra hoặc dịch bởi AI và được biên tập lại bởi con người, bài viết chỉ nhằm mục đích tham khảo và cung cấp thông tin chung, không phải là khuyến nghị đầu tư.
Bài viết đề xuất







Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.