


Lam Research Corp (LRCX) cổ phiếu đã mở tăng 3.20% vào ngày 28 thg 10: Sự thật đằng sau biến động



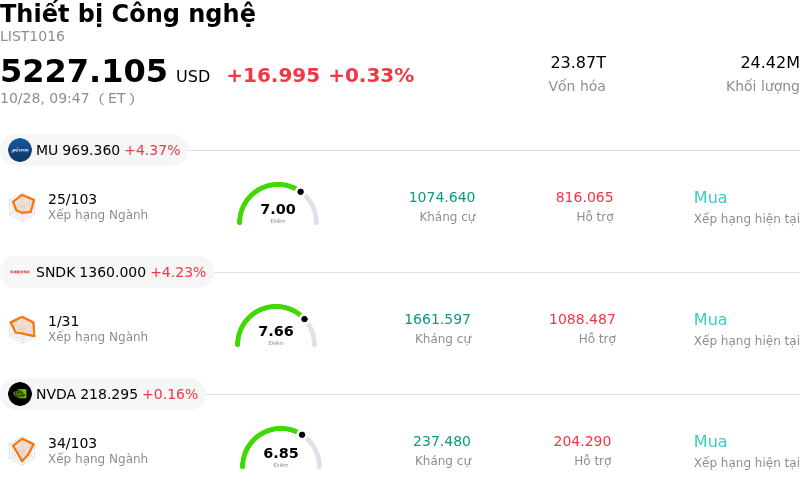
Lam Research Corp (LRCX) đã mở tăng 3.20%. Lĩnh vực Thiết bị Công nghệ tăng 0.33%. Công ty có mức tăng trưởng vượt trội toàn ngành. 3 cổ phiếu hàng đầu giao dịch với khối lượng lớn nhất trong lĩnh vực: Micron Technology Inc (MU) tăng 4.81%; SanDisk Corporation (SNDK) tăng 5.05%; NVIDIA Corp (NVDA) tăng 0.26%.
Điều gì đang tác động đến giá cổ phiếu tăng của Lam Research Corp (LRCX) hôm nay?
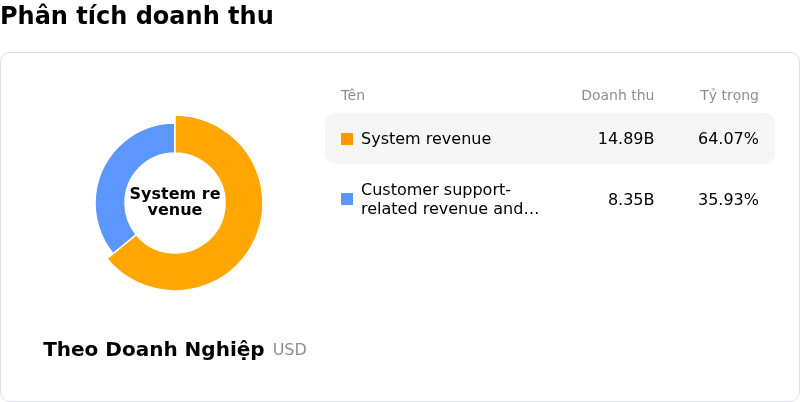
Lam Research Corporation ghi nhận đà tăng trưởng tích cực cùng biến động giá đáng chú ý trong phiên khi các bên tham gia thị trường đánh giá lại sức mạnh nền tảng của công ty sau khi kết quả tài chính quý 1 năm tài chính 2027 được công bố gần đây. Nhà sản xuất thiết bị bán dẫn này đã mang lại kết quả vượt kỳ vọng cả về doanh thu lẫn lợi nhuận, nổi bật với doanh thu theo quý đạt kỷ lục 8,22 tỷ USD và biên lợi nhuận hoạt động non-GAAP lần đầu tiên trong lịch sử công ty vượt mốc 40%. Mặc dù tâm lý thị trường ban đầu có phần hạ nhiệt do những hạn chế ngắn hạn trong chuỗi cung ứng và sự chú ý từ truyền thông xung quanh các giao dịch cổ phiếu của lãnh đạo nội bộ theo kế hoạch giao dịch được lên lịch trước, lực mua đã tích cực tham gia khi thị trường hấp thụ chất lượng tổng thể của báo cáo kết quả kinh doanh.
Xương sống hỗ trợ sự phục hồi và biến động trong phiên của cổ phiếu là môi trường nhu cầu dài hạn mạnh mẽ được thúc đẩy bởi việc mở rộng hạ tầng trí tuệ nhân tạo. Lam Research tiếp tục giành thêm thị phần trong các công đoạn chế tạo wafer then chốt, đặc biệt là khắc và lắng đọng, nhờ độ phức tạp cấu trúc ngày càng tăng trong các kiến trúc logic tiên tiến, bộ nhớ flash và bộ nhớ băng thông cao. Ban lãnh đạo đã nhấn mạnh đà tăng trưởng này bằng cách nâng dự báo doanh thu tích lũy dài hạn cho công nghệ EUV kháng khô Aether độc quyền lên 2,5 tỷ USD, đồng thời nêu chi tiết sự tăng trưởng mạnh mẽ ở bộ phận hỗ trợ khách hàng, phản ánh tỷ lệ sử dụng công suất nhà máy ở mức cao tại các hãng sản xuất chip lớn trên thế giới. Ngoài ra, các dự báo lạc quan về chi tiêu thiết bị sản xuất wafer trên toàn ngành đạt 150 tỷ USD trong năm 2026 và vượt 200 tỷ USD trong năm 2027 càng củng cố niềm tin vào đà chi tiêu vốn bền vững.
Từ góc độ chiến lược, việc các nhà phân tích tái khẳng định xếp hạng mua và đưa ra các mức giá mục tiêu khả quan đã kích hoạt hoạt động bắt đáy sau những đợt điều chỉnh gần đây trên toàn ngành. Các định chế tài chính và quỹ tập trung vào tăng trưởng ngày càng coi mức nén định giá gần đây là điểm vào lệnh hấp dẫn đối với một doanh nghiệp hưởng lợi chính từ sự mở rộng của các nhà máy sản xuất chip toàn cầu. Mặc dù biến động ngắn hạn vẫn ở mức cao do sự rung lắc chung của ngành công nghệ và công tác theo dõi kinh tế vĩ mô, sự kết hợp giữa khả năng sinh lời kỷ lục, triển vọng kinh doanh vững chắc và sự phù hợp xu hướng dài hạn với chi tiêu vốn cho AI tiếp tục thúc đẩy cầu ròng tích cực từ các tổ chức đối với cổ phiếu này.
Phân tích kỹ thuật của Lam Research Corp (LRCX)
Về mặt kỹ thuật, Lam Research Corp (LRCX) có MACD (12,26,9) đạt -10.866, phát ra tín hiệu bán. RSI ở mức 35.657 cho thấy thị trường đang ở trạng thái trung lập, còn Williams %R tại 76.846 phản ánh trạng thái bán. Vui lòng theo dõi sát sao.
Độ phủ truyền thông của Lam Research Corp (LRCX)
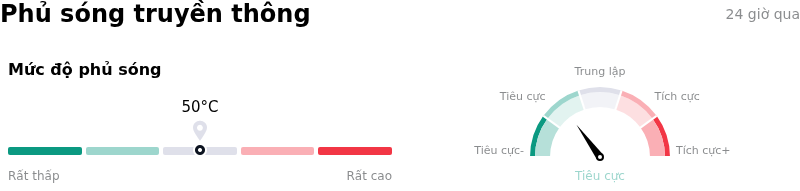
Về mặt phủ sóng truyền thông, Lam Research Corp (LRCX) có điểm số phủ sóng là 50, cho thấy độ quan tâm truyền thông trung bình. Chỉ số tâm lý thị trường hiện tại đang ở trong vùng tiêu cực.
Phân tích Cơ bản của Lam Research Corp (LRCX)
Lam Research Corp (LRCX) thuộc ngành Thiết bị Công nghệ. Doanh thu thường niên mới nhất đạt $23.23B, xếp hạng 12 trong ngành. Lợi nhuận ròng đạt $7.27B, xếp hạng 7 trong ngành. Hồ sơ Công ty
Trong tháng vừa qua, nhiều nhà phân tích đánh giá công ty là mua. Giá mục tiêu trung bình là $359.02, cao nhất là $500.00 và thấp nhất là $213.00.
Thêm thông tin về Lam Research Corp (LRCX)
Rủi ro đặc thù của công ty:
- Dự báo doanh thu thận trọng và điểm nghẽn chuỗi cung ứng: Dù vượt kỳ vọng lợi nhuận quý tài chính đầu tiên, Lam Research vẫn đưa ra dự báo doanh thu quý tháng 12 thận trọng, không đạt kỳ vọng của các tổ chức do hạn chế chuỗi cung ứng kéo dài, gây ra áp lực bán mạnh trong phiên.
- Các nhà phân tích hạ giá mục tiêu và áp lực thu hẹp định giá: Nhiều công ty môi giới tại Wall Street, bao gồm Needham, Morgan Stanley, B. Riley và Citi, đã hạ giá mục tiêu đối với LRCX (trong đó Needham cắt giảm mục tiêu từ 390 USD xuống 290 USD), với lý do trần tăng trưởng doanh thu trong ngắn hạn và bội số định giá bị thu hẹp trên toàn ngành sản xuất thiết bị chip.
- Hạn chế thương mại và kiểm soát xuất khẩu liên quan đến Trung Quốc: Việc Mỹ thắt chặt kiểm soát xuất khẩu đối với thiết bị bán dẫn tiên tiến tiếp tục gây áp lực lên công ty, tạo ra rủi ro sụt giảm đóng góp doanh thu từ Trung Quốc đại lục và khiến tiến độ triển khai công cụ sản xuất wafer trở nên không chắc chắn.
- Cổ đông nội bộ rút vốn quy mô lớn: Các thông tin công bố cho thấy hơn 50 giao dịch bán của cổ đông nội bộ trong những tháng gần đây và không có bất kỳ lệnh mua nào trên thị trường mở—bao gồm cả các đợt bán thanh lý cổ phiếu trị giá hàng triệu USD của ban lãnh đạo cấp cao—đã làm gia tăng sự hoài nghi của thị trường và khuếch đại biến động giá trong phiên.
Bài viết này có thể bao gồm nội dung do AI tạo ra hoặc dịch bởi AI và được biên tập lại bởi con người, bài viết chỉ nhằm mục đích tham khảo và cung cấp thông tin chung, không phải là khuyến nghị đầu tư.
Bài viết đề xuất









Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.