


Deere & Co (DE) cổ phiếu di chuyển giảm 3.07% vào ngày 7 thg 10: Các yếu tố chính được tiết lộ



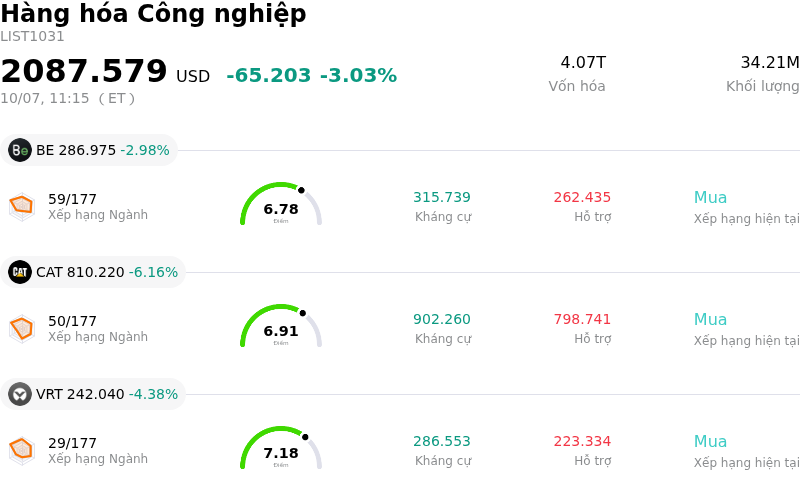
Deere & Co (DE) di chuyển giảm 3.07%. Lĩnh vực Hàng hóa Công nghiệp giảm 3.03%. Công ty có hiệu suất kém hơn toàn ngành. 3 cổ phiếu hàng đầu giao dịch với khối lượng lớn nhất trong lĩnh vực: Bloom Energy Corp (BE) giảm 2.98%; Caterpillar Inc (CAT) giảm 6.16%; Vertiv Holdings Co (VRT) giảm 4.38%.
Điều gì đang tác động đến giá cổ phiếu giảm của Deere & Co (DE) hôm nay?
Deere & Company chịu đà giảm trên thị trường chứng khoán, phản ánh sự kết hợp giữa các lực cản vĩ mô, nhu cầu máy móc nông nghiệp cỡ lớn tiếp tục suy yếu và các điều chỉnh về định giá sau một đợt tăng giá mạnh trước đó. Yếu tố vĩ mô chính gây áp lực lên toàn bộ ngành công nghiệp là việc lợi suất trái phiếu Kho bạc Mỹ tiếp tục ở mức cao cùng mặt bằng lãi suất cơ bản cao. Chi phí đi vay gia tăng ảnh hưởng trực tiếp đến thị trường hàng hóa vốn nhạy cảm với tài trợ vốn do đẩy lãi suất đi thuê và vay mua thiết bị đối với các nhà thầu thương mại cũng như các nhà sản xuất nông nghiệp lên cao, khiến người mua trì hoãn việc thay mới đội máy móc và nâng cấp các thiết bị chưa thực sự cần thiết.
Ở cấp độ vi mô, những quan ngại nền tảng về kinh tế trang trại cốt lõi tiếp tục đè nặng lên tâm lý thị trường. Giá nông sản sụt giảm cùng chi phí đầu vào vận hành tăng cao đã thu hẹp biên lợi nhuận của trang trại, khiến các nhà sản xuất nông nghiệp Bắc Mỹ cắt giảm đơn đặt hàng đối với máy kéo công suất lớn và máy gặt đập liên hợp. Mặc dù Deere đã tận dụng sức mạnh từ bộ phận Xây dựng & Lâm nghiệp cũng như các thiết bị cỡ nhỏ để giảm bớt áp lực đối với doanh thu, tồn kho máy móc công suất lớn đã qua sử dụng ở mức cao tại các đại lý vẫn là yếu tố hạn chế khả năng tiếp nhận đơn đặt hàng sản phẩm mới trong phân khúc nông nghiệp cốt lõi.
Kỳ vọng về khả năng sinh lời tiếp tục chịu thêm gánh nặng từ các tác động tiêu cực kéo dài của thuế quan và áp lực chi phí chuỗi cung ứng. Ban lãnh đạo tiếp tục phải gánh chịu chi phí thuế quan quy năm đáng kể, điều này thách thức khả năng chuyển giao chi phí vào giá bán đối với các dòng máy móc. Mặc dù các mảng phi nông nghiệp cho thấy sự chống chịu tốt, tình trạng lạm phát chi phí vẫn làm hẹp dư địa mở rộng biên lợi nhuận và khiến dự báo lợi nhuận phụ thuộc nhiều vào khả năng thực thi vận hành nghiêm ngặt.
Cuối cùng, động lực định giá cũng góp phần vào đợt sụt giảm này. Do đã giao dịch ở bội số P/E dự phóng ở mức cao, vượt xa mức trung bình chung của ngành công nghiệp, cổ phiếu này dễ bị tổn thương hơn trước hoạt động chốt lời và tái cơ cấu vị thế của các nhà đầu tư tổ chức. Khi giá mục tiêu đồng thuận của các nhà phân tích tiệm cận các mức giao dịch gần đây, các nhà đầu tư trên thị trường đã tỏ ra thận trọng, chủ động giảm thiểu rủi ro trước kỳ báo cáo kết quả kinh doanh quý sắp tới và các tín hiệu chu kỳ rộng lớn hơn.
Phân tích kỹ thuật của Deere & Co (DE)
Về mặt kỹ thuật, Deere & Co (DE) có MACD (12,26,9) đạt -8.742, phát ra tín hiệu trung lập. RSI ở mức 45.586 cho thấy thị trường đang ở trạng thái trung lập, còn Williams %R tại 76.565 phản ánh trạng thái bán. Vui lòng theo dõi sát sao.
Phân tích Cơ bản của Deere & Co (DE)
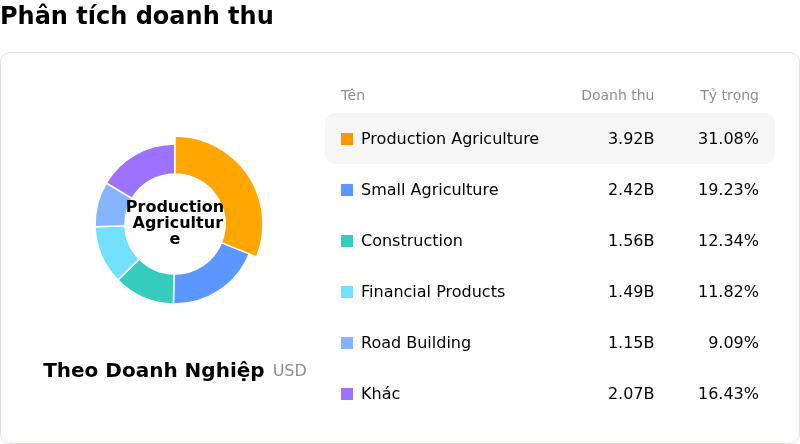
Deere & Co (DE) thuộc ngành Hàng hóa Công nghiệp. Doanh thu thường niên mới nhất đạt $45.67B, xếp hạng 2 trong ngành. Lợi nhuận ròng đạt $5.03B, xếp hạng 2 trong ngành. Hồ sơ Công ty
Trong tháng vừa qua, nhiều nhà phân tích đánh giá công ty là mua. Giá mục tiêu trung bình là $683.85, cao nhất là $813.00 và thấp nhất là $471.00.
Thêm thông tin về Deere & Co (DE)
Rủi ro đặc thù của doanh nghiệp:
- Nhu cầu suy yếu kéo dài trong ngành nông nghiệp cốt lõi: Sự sụt giảm ở bộ phận Sản xuất & Nông nghiệp Chính xác trọng yếu tiếp tục gây áp lực lên doanh thu thiết bị tổng thể, khi giá nông sản ở mức thấp cùng chi phí đầu vào vận hành cao buộc các trang trại thương mại tại Bắc Mỹ và Nam Mỹ phải hoãn mua sắm máy móc cỡ lớn.
- Tồn kho thiết bị đã qua sử dụng ở mức cao tại các đại lý: Lượng tồn kho máy móc công suất lớn đã qua sử dụng tăng cao trên các kênh đại lý bán lẻ đang buộc ban quản lý phải hạn chế xuất hàng mới nhằm tránh làm bão hòa thị trường, trực tiếp gò ép lượng đơn đặt hàng trong ngắn hạn.
- Gánh nặng gia tăng từ thuế quan và chi phí sản xuất: Gánh nặng thuế quan ròng tích lũy đe dọa đáng kể đến lợi nhuận hoạt động, với chi phí thuế quan ròng dự kiến đạt 750 triệu USD trong năm tài chính 2026 và tiến gần đến 1 tỷ USD vào năm 2027, làm thu hẹp biên lợi nhuận phân khúc.
- Rủi ro sụt giảm định giá: Do giao dịch ở bội số lợi nhuận dự phóng cao hơn đáng kể so với mức trung bình chung của ngành công nghiệp, cổ phiếu này đối mặt với rủi ro cao trước các đợt bán tháo trong ngày và các đợt hạ xếp hạng từ chuyên gia phân tích nếu đáy chu kỳ nông nghiệp dự kiến tiếp tục bị trì hoãn.
Bài viết này có thể bao gồm nội dung do AI tạo ra hoặc dịch bởi AI và được biên tập lại bởi con người, bài viết chỉ nhằm mục đích tham khảo và cung cấp thông tin chung, không phải là khuyến nghị đầu tư.
Bài viết đề xuất






Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.