


Fair Isaac Corp (FICO) cổ phiếu di chuyển giảm 25.97% vào ngày 29 thg 9: Các yếu tố chính được tiết lộ


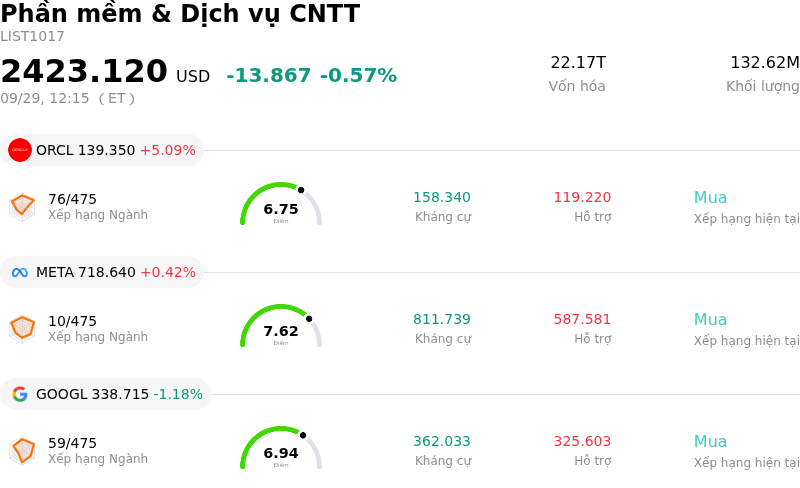
Fair Isaac Corp (FICO) di chuyển giảm 25.97%. Lĩnh vực Phần mềm & Dịch vụ CNTT giảm 0.57%. Công ty có hiệu suất kém hơn toàn ngành. 3 cổ phiếu hàng đầu giao dịch với khối lượng lớn nhất trong lĩnh vực: Oracle Corp (ORCL) tăng 5.14%; Meta Platforms Inc (META) tăng 0.44%; Alphabet Inc Class A (GOOGL) giảm 1.18%.
Điều gì đang tác động đến giá cổ phiếu giảm của Fair Isaac Corp (FICO) hôm nay?
Fair Isaac Corporation chịu áp lực giảm giá mạnh sau những thay đổi pháp lý lớn đe dọa trực tiếp đến vị thế thống trị lâu đời của công ty trên thị trường chấm điểm tín dụng thế chấp. Cơ quan Tài chính Nhà ở Liên bang thông báo rằng các doanh nghiệp do chính phủ bảo trợ là Fannie Mae và Freddie Mac sẽ áp dụng một biểu phí điều chỉnh giá theo từng khoản vay duy nhất áp dụng cho cả FICO và VantageScore. Quyết định này loại bỏ khung định giá vốn từng buộc các đơn vị cho vay thế chấp phải dựa gần như hoàn toàn vào điểm FICO để phê duyệt các khoản vay thông thường. Bằng cách đặt VantageScore ngang hàng, cơ quan này đã dỡ bỏ rào cản cấu trúc cốt lõi, cho phép các đơn vị cho vay đánh giá người vay bằng các mô hình chấm điểm thay thế mà không phải chịu khoản phí rủi ro cao hơn.
Phản ứng của thị trường càng thêm trầm trọng bởi các động thái cạnh tranh quyết liệt trong toàn ngành tín dụng. TransUnion đã gia hạn chiến lược giảm giá cho VantageScore đến cuối năm 2028, thấp hơn đáng kể so với biểu phí của FICO. Đồng thời, các đơn vị phát hành thế chấp lớn, bao gồm Rocket Mortgage, đã phát tín hiệu chuyển sang sử dụng VantageScore làm mô hình chấm điểm tín dụng ưu tiên cho các khoản vay đủ điều kiện. Những diễn biến này làm gia tăng lo ngại của giới đầu tư về hiện tượng "lựa chọn điểm số" (score shopping), tức quy trình các đơn vị cho vay lựa chọn mô hình chấm điểm nào mang lại lãi suất thấp hơn cho người vay. Giới phân tích nhận định rằng động thái này có thể làm suy yếu nghiêm trọng quyền lực định giá của FICO và thu hẹp thị phần của hãng trong phân khúc phát hành thế chấp mang lại lợi nhuận cao.
Từ góc độ chiến lược, sự phá vỡ rào cản pháp lý bảo vệ FICO làm thay đổi căn bản triển vọng tăng trưởng dài hạn của doanh nghiệp. Mặc dù công ty tiếp tục duy trì dòng tiền ổn định từ các mảng phần mềm và phân tích doanh nghiệp, mảng chấm điểm tín dụng trong lịch sử vốn hưởng lợi từ sức mạnh định giá gần như độc quyền. Giới phân tích cảnh báo Fair Isaac có thể buộc phải tái cấu trúc mô hình phí tính trên mỗi lần truy xuất điểm tín dụng để bảo vệ hiệu quả kinh tế, khiến Phố Wall định giá lại mạnh mẽ bội số định giá của cổ phiếu. Sự chuyển dịch đột ngột từ vị thế độc quyền cố định sang cạnh tranh về giá trực tiếp đã kích hoạt tâm lý né tránh rủi ro trên diện rộng, thúc đẩy các tổ chức đầu tư cắt giảm tỷ trọng cổ phiếu này.
Phân tích kỹ thuật của Fair Isaac Corp (FICO)
Về mặt kỹ thuật, Fair Isaac Corp (FICO) có MACD (12,26,9) đạt -47.312, phát ra tín hiệu bán. RSI ở mức 16.666 cho thấy thị trường đang ở trạng thái quá bán, còn Williams %R tại 93.479 phản ánh trạng thái quá bán. Vui lòng theo dõi sát sao.
Phân tích Cơ bản của Fair Isaac Corp (FICO)
Fair Isaac Corp (FICO) thuộc ngành Phần mềm & Dịch vụ CNTT. Doanh thu thường niên mới nhất đạt $1.99B, xếp hạng 127 trong ngành. Lợi nhuận ròng đạt $651.95M, xếp hạng 59 trong ngành. Hồ sơ Công ty
Trong tháng vừa qua, nhiều nhà phân tích đánh giá công ty là mua. Giá mục tiêu trung bình là $1458.68, cao nhất là $1750.00 và thấp nhất là $696.00.
Thêm thông tin về Fair Isaac Corp (FICO)
Rủi ro đặc thù của công ty:
- Các chỉ thị quản lý của FHFA và nguy cơ mất vị thế thống trị mảng thế chấp: Các cập nhật chính sách của Cơ quan Tài chính Nhà ở Liên bang và những thay đổi trong bảng điều chỉnh giá theo cấp độ khoản vay đã đưa đối thủ VantageScore 4.0 lên vị thế ngang hàng với Classic FICO, kích hoạt việc áp dụng ngay lập tức từ các bên cho vay lớn như Rocket Mortgage và phá vỡ thế gần như độc quyền lâu nay của FICO trong chấm điểm thế chấp tuân thủ quy chuẩn của chính phủ.
- Chính sách giá cạnh tranh quyết liệt của đối thủ và áp lực thu hẹp biên lợi nhuận: Việc TransUnion gia hạn mức giá khuyến mại 99 cent cho VantageScore 4.0 đến tháng 12/2028 đã trực tiếp phá giá mức phí trên mỗi lần truy vấn dữ liệu cao hơn của FICO, tạo ra lực cản lớn đối với sản lượng và làm suy giảm quyền định giá trong mảng Chấm điểm B2B có biên lợi nhuận cao nhất của FICO.
- Việc giới phân tích hạ xếp loại và sự gián đoạn mô hình kinh doanh: Các nhà phân tích Phố Wall, bao gồm việc Autonomous Research hạ giá mục tiêu xuống 600 USD, đã cảnh báo rằng hành vi "so sánh điểm số" (score shopping) diện rộng của các bên cho vay có thể buộc FICO phải từ bỏ sớm mô hình phí khởi tạo trên mỗi lần truy vấn truyền thống, dẫn đến rủi ro thực thi vận hành và sự thiếu ổn định về doanh thu.
- Đòn bẩy bảng cân đối kế toán gia tăng giữa rủi ro quỹ đạo doanh thu: Việc FICO giải ngân hạn mức vay kỳ hạn 1,5 tỷ USD để thực hiện các đợt mua lại cổ phiếu mạnh mẽ làm tăng các nghĩa vụ tài chính cố định và đòn bẩy bảng cân đối kế toán, gia tăng rủi ro sụt giảm tài chính đúng thời điểm doanh thu chấm điểm cốt lõi đang đối mặt với áp lực cạnh tranh gia tăng.
Bài viết này có thể bao gồm nội dung do AI tạo ra hoặc dịch bởi AI và được biên tập lại bởi con người, bài viết chỉ nhằm mục đích tham khảo và cung cấp thông tin chung, không phải là khuyến nghị đầu tư.
Bài viết đề xuất





Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.