


Humana Inc (HUM) cổ phiếu di chuyển tăng 7.74% vào ngày 25 thg 9: Sự thật đằng sau biến động


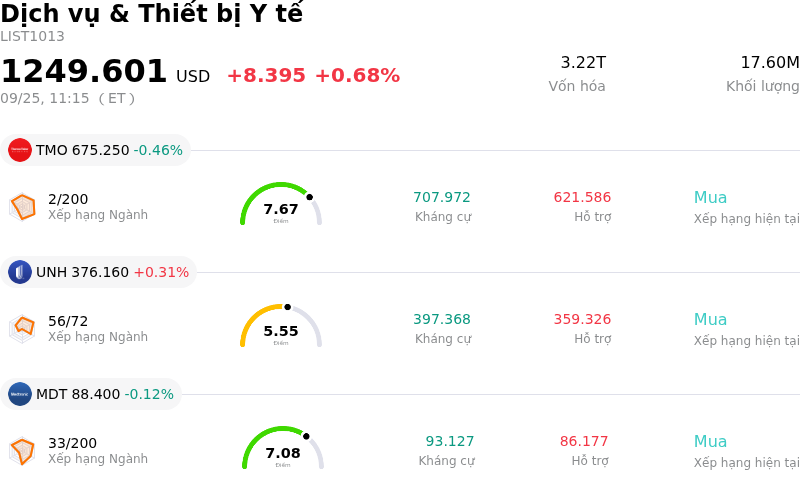
Humana Inc (HUM) di chuyển tăng 7.74%. Lĩnh vực Dịch vụ & Thiết bị Y tế tăng 0.68%. Công ty có mức tăng trưởng vượt trội toàn ngành. 3 cổ phiếu hàng đầu giao dịch với khối lượng lớn nhất trong lĩnh vực: Thermo Fisher Scientific Inc (TMO) giảm 0.46%; Unitedhealth Group Inc (UNH) tăng 0.31%; Medtronic PLC (MDT) giảm 0.14%.
Điều gì đang tác động đến giá cổ phiếu tăng của Humana Inc (HUM) hôm nay?
Humana đã ghi nhận đà tăng giá mạnh mẽ trong phiên giao dịch hôm nay, phần lớn nhờ đợt nâng xếp hạng từ một hãng phân tích uy tín và sự lạc quan gia tăng xung quanh kỳ công bố Xếp hạng Sao (Star Ratings) sắp tới của Trung tâm Dịch vụ Medicare & Medicaid (CMS). Barclays đã nâng xếp hạng đối với tập đoàn bảo hiểm y tế này từ Tỷ trọng ngang bằng (Equal Weight) lên Tăng tỷ trọng (Overweight), đồng thời tăng mạnh giá mục tiêu. Hãng phân tích Phố Wall viện dẫn niềm tin ngày càng tăng rằng một hợp đồng Medicare Advantage lớn bao phủ khoảng 2,4 triệu hội viên có khả năng cao sẽ đạt trạng thái nhận tiền thưởng trong kỳ xếp hạng tới. Việc được nâng xếp hạng sao sẽ gia tăng đáng kể các khoản thanh toán thưởng chất lượng từ liên bang và cải thiện khả năng dự báo doanh thu trong nhiều năm, giải quyết một trong những yếu tố bất lợi cốt lõi từng gây áp lực lên biên lợi nhuận của công ty.
Tâm lý nhà đầu tư cũng được củng cố nhờ việc ban lãnh đạo tiếp tục triển khai chiến lược khôi phục biên lợi nhuận nhiều năm. Humana đã tích cực tái định vị danh mục bằng cách rút khỏi các gói bảo hiểm có biên lợi nhuận thấp hơn, áp dụng kỷ luật chào thầu chặt chẽ hơn cho các sản phẩm Medicare Advantage, và tập trung thu hút lại hội viên vào các hợp đồng có giá trị cao hơn. Đồng thời, sự mở rộng ổn định của các dịch vụ chăm sóc sức khỏe ban đầu và nhà thuốc CenterWell tiếp tục đa dạng hóa nguồn doanh thu cũng như nâng cao tỷ lệ giữ chân bệnh nhân tổng thể. Ban lãnh đạo gần đây đã tái khẳng định dự báo lợi nhuận cả năm trong các cuộc gặp gỡ nhà đầu tư xuyên suốt tháng 9, mang lại sự rõ ràng hơn cho giới đầu tư và củng cố niềm tin vào quỹ đạo hoạt động của công ty.
Mặc dù biến động trong ngắn hạn vẫn tồn tại khi ngành chăm sóc sức khỏe chờ đợi các thông báo chính thức từ cơ quan quản lý, phản ứng của thị trường hôm nay cho thấy sự dịch chuyển thuận lợi trong vị thế của các nhà đầu tư tổ chức. Sự kết hợp giữa các điều chỉnh tích cực từ giới phân tích, sự rõ ràng gia tăng về quy định pháp lý và các biện pháp kiểm soát chi phí kỷ luật đã đưa Humana trở thành ứng viên xoay chuyển tình thế quan trọng trong ngành chăm sóc sức khỏe theo mô hình quản lý. Tuy nhiên, các nhà đầu tư sẽ theo dõi chặt chẽ báo cáo chính thức của CMS vào đầu tháng 10, vì kết quả xếp hạng sao thực tế và xu hướng sử dụng dịch vụ y tế sẽ đóng vai trò là những điểm xác nhận then chốt cho quỹ đạo lợi nhuận trung hạn của công ty.
Phân tích kỹ thuật của Humana Inc (HUM)
Về mặt kỹ thuật, Humana Inc (HUM) có MACD (12,26,9) đạt -1.921, phát ra tín hiệu trung lập. RSI ở mức 60.444 cho thấy thị trường đang ở trạng thái trung lập, còn Williams %R tại 24.017 phản ánh trạng thái mua. Vui lòng theo dõi sát sao.
Phân tích Cơ bản của Humana Inc (HUM)
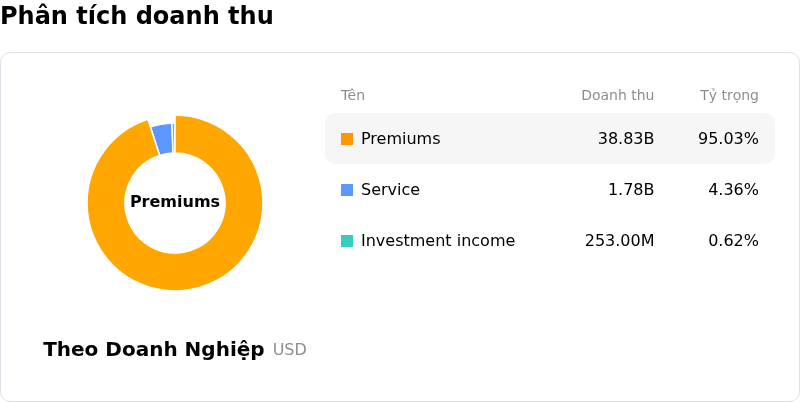
Humana Inc (HUM) thuộc ngành Dịch vụ & Thiết bị Y tế. Doanh thu thường niên mới nhất đạt $129.66B, xếp hạng 6 trong ngành. Lợi nhuận ròng đạt $1.19B, xếp hạng 8 trong ngành. Hồ sơ Công ty
Trong tháng vừa qua, nhiều nhà phân tích đánh giá công ty là mua. Giá mục tiêu trung bình là $416.32, cao nhất là $513.00 và thấp nhất là $280.00.
Thêm thông tin về Humana Inc (HUM)
Rủi ro riêng của doanh nghiệp:
- Suy giảm xếp hạng sao Medicare Advantage: Việc xếp hạng sao CMS sụt giảm mạnh trên khắp các hợp đồng chủ chốt làm giảm trực tiếp các khoản tiền thưởng chất lượng từ liên bang, gây áp lực thu hẹp mạnh biên lợi nhuận hoạt động và hạn chế khả năng tạo lợi nhuận cả năm.
- Xu hướng chi phí y tế tăng cao: Tình trạng sử dụng dịch vụ chăm sóc sức khỏe cao hơn dự kiến kéo dài và chi phí thuốc tăng cao ở các thành viên người cao tuổi đang gây áp lực lên tỷ lệ chi trả quyền lợi của công ty, đe dọa đà phục hồi biên lợi nhuận trong ngắn hạn.
- Rủi ro thu nhỏ gói sản phẩm và biến động số lượng người tham gia: Việc thực hiện kế hoạch chiến lược khôi phục biên lợi nhuận bao gồm rút khỏi các gói dịch vụ kém hiệu quả với khoảng 600.000 người đăng ký tạo ra sự không chắc chắn lớn trong việc giữ chân khách hàng và gây khó khăn cho việc tăng trưởng doanh thu.
- Thu hẹp biên EBITDA và hạ xếp hạng tín nhiệm: Việc các tổ chức xếp hạng tín nhiệm hạ xếp hạng do áp lực biên lợi nhuận kéo dài và tỷ lệ nợ/EBITDA dao động quanh mức 3,6x làm tăng chi phí vốn dài hạn và hạn chế sự linh hoạt tài chính.
Bài viết này có thể bao gồm nội dung do AI tạo ra hoặc dịch bởi AI và được biên tập lại bởi con người, bài viết chỉ nhằm mục đích tham khảo và cung cấp thông tin chung, không phải là khuyến nghị đầu tư.
Bài viết đề xuất







Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.