


Kinross Gold Corp (KGC) cổ phiếu đã mở giảm 9.81% vào ngày 24 thg 9: Phân tích đầy đủ


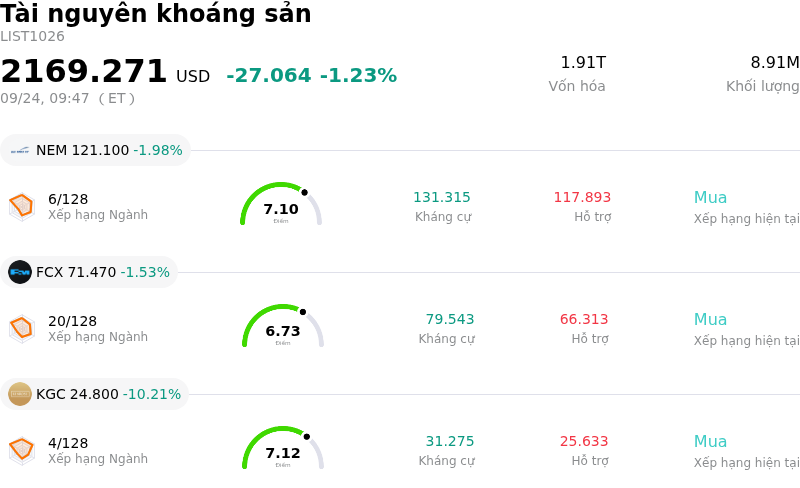
Kinross Gold Corp (KGC) đã mở giảm 9.81%. Lĩnh vực Tài nguyên khoáng sản giảm 1.23%. Công ty có hiệu suất kém hơn toàn ngành. 3 cổ phiếu hàng đầu giao dịch với khối lượng lớn nhất trong lĩnh vực: Newmont Corporation (NEM) giảm 1.73%; Freeport-McMoRan Inc (FCX) giảm 1.53%; Kinross Gold Corp (KGC) giảm 9.81%.
Điều gì đang tác động đến giá cổ phiếu giảm của Kinross Gold Corp (KGC) hôm nay?
Kinross Gold chịu áp lực giảm giá đáng kể sau báo cáo cập nhật hoạt động, trong đó công ty đã hạ triển vọng sản lượng cho năm 2026 và 2027 xuống dưới các khoảng dự báo trước đó. Thị trường chứng khoán phản ứng tiêu cực với kỳ vọng sản lượng bị giảm, do các nhà đầu tư tổ chức chú trọng đến việc cắt giảm sản lượng hơn là cam kết đồng thời của ban lãnh đạo về việc tăng hoàn trả vốn cho cổ đông. Việc điều chỉnh giảm sản lượng dự kiến đã làm dấy lên lại những lo ngại về hiệu quả vận hành tại các cơ sở khai thác cốt lõi và đà tăng trưởng tự thân trong ngắn hạn.
Đợt điều chỉnh này nhấn mạnh sự phức tạp trong vận hành của ngành kim loại quý, nơi các gián đoạn hoạt động và sự chậm trễ tại từng mỏ khai thác cụ thể có thể gây áp lực lên sản lượng ngay cả trong bối cảnh vĩ mô thuận lợi với giá vàng giao ngay tăng mạnh. Mặc dù Kinross tiếp tục tạo ra dòng tiền hoạt động đáng kể và duy trì thanh khoản bảng cân đối kế toán lành mạnh, các đợt điều chỉnh giảm sản lượng thường khiến các bên tham gia thị trường tính toán lại các dự phóng dòng tiền và nén bội số định giá đối với các nhà sản xuất vàng lớn.
Nhìn từ góc độ rộng hơn, sự tập trung của nhà đầu tư đang quay trở lại với kỷ luật chi phí và sự nhất quán trong thực thi. Dù các sáng kiến tăng cường hoàn trả vốn và tăng trưởng cổ tức tạo lực hỗ trợ cho định giá nền tảng, diễn biến cổ phiếu trong ngắn hạn sẽ phụ thuộc lớn vào khả năng của công ty trong việc ổn định chi phí vận hành trên mỗi đơn vị sản phẩm và hoàn thành các mục tiêu hướng dẫn đã điều chỉnh trong các báo cáo vận hành sắp tới.
Phân tích kỹ thuật của Kinross Gold Corp (KGC)
Về mặt kỹ thuật, Kinross Gold Corp (KGC) có MACD (12,26,9) đạt -1.071, phát ra tín hiệu trung lập. RSI ở mức 33.575 cho thấy thị trường đang ở trạng thái trung lập, còn Williams %R tại 99.235 phản ánh trạng thái quá bán. Vui lòng theo dõi sát sao.
Phân tích Cơ bản của Kinross Gold Corp (KGC)
Kinross Gold Corp (KGC) thuộc ngành Tài nguyên khoáng sản. Doanh thu thường niên mới nhất đạt $7.05B, xếp hạng 27 trong ngành. Lợi nhuận ròng đạt $2.39B, xếp hạng 11 trong ngành. Hồ sơ Công ty
Trong tháng vừa qua, nhiều nhà phân tích đánh giá công ty là mua. Giá mục tiêu trung bình là $39.34, cao nhất là $54.00 và thấp nhất là $30.00.
Thêm thông tin về Kinross Gold Corp (KGC)
Rủi ro riêng của doanh nghiệp:
- Hạ dự báo sản lượng: Kinross Gold đã điều chỉnh giảm triển vọng sản lượng vàng thuộc sở hữu cho cả năm 2026 và 2027 xuống thấp hơn 2% đến 3% so với mức thấp nhất của dự báo trước đó, thu hẹp sản lượng hàng năm dự kiến xuống còn từ 1,84 triệu đến 1,86 triệu ounce vàng quy đổi.
- Gián đoạn vận hành và thời tiết tại các tài sản trọng yếu: Hoạt động vận hành chịu ảnh hưởng nghiêm trọng do thời tiết mùa đông khắc nghiệt và các khó khăn về luyện kim—như tỷ lệ thu hồi quặng sulfua thấp hơn—tại mỏ La Coipa ở Chile, cùng với tốc độ khai thác giảm, hàm lượng quặng thấp hơn và tỷ lệ thu hồi kém hơn tại mỏ Round Mountain ở Mỹ.
- Chi phí duy trì toàn bộ (AISC) gia tăng: Những khó khăn trong vận hành và áp lực chi phí đầu vào kéo dài, bao gồm biến động giá năng lượng, đã đẩy giá vốn hàng bán sản xuất dự báo năm 2026 lên 1.420–1.460 USD/ounce và chi phí duy trì toàn bộ lên 1.850–1.900 USD trên mỗi ounce vàng quy đổi bán ra.
- Phố Wall hạ giá mục tiêu và rủi ro định giá: Sau khi triển vọng vận hành bị hạ xuống, các công ty nghiên cứu tại Phố Wall, bao gồm Scotiabank, đã hạ giá mục tiêu đối với cổ phiếu KGC, trong khi các chỉ số định giá cho thấy cổ phiếu này đang giao dịch cao hơn 30% so với giá trị thực, làm gia tăng rủi ro giảm giá.
Bài viết này có thể bao gồm nội dung do AI tạo ra hoặc dịch bởi AI và được biên tập lại bởi con người, bài viết chỉ nhằm mục đích tham khảo và cung cấp thông tin chung, không phải là khuyến nghị đầu tư.
Bài viết đề xuất






Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.