


Dự báo giá cổ phiếu CRWV: Goldman Sachs nâng khuyến nghị lên Mua nhưng hạ 23% giá mục tiêu, tín hiệu kỹ thuật cho thấy cổ phiếu vẫn có thể giảm



Podcast AI


Goldman Sachs đã nâng xếp hạng CoreWeave từ "Trung lập" lên "Mua" và hạ mục tiêu giá từ 139 USD xuống 106 USD, giúp cổ phiếu phục hồi gần 3%. Ngân hàng nhận định thị trường đã đánh giá quá cao áp lực huy động vốn và thấp hơn tiềm năng cải thiện hiệu suất sinh lời từ năng lực tính toán. Tuy nhiên, hệ số định giá EBIT dự phóng bị hạ từ 22 lần xuống 18 lần. Về mặt kỹ thuật, giá cổ phiếu vẫn nằm dưới các đường trung bình động hàm mũ, thể hiện nhịp phục hồi yếu và xu hướng giảm vẫn chủ đạo.

TradingKey - Ngày 19/10 theo giờ ET, sau khi Goldman Sachs nâng xếp hạng của CoreWeave (CRWV) từ "Trung lập" lên "Mua", giá cổ phiếu của công ty đã phục hồi gần 3%. Tuy nhiên, cùng lúc đó, ngân hàng này đã hạ mục tiêu giá từ 139 USD xuống 106 USD. Lý do cốt lõi là thị trường có thể đã đánh giá quá cao áp lực huy động vốn, đồng thời đánh giá thấp tiềm năng cải thiện hiệu suất sinh lời từ các khoản đầu tư vào năng lực tính toán.
Goldman Sachs chỉ ra rằng mặc dù lợi suất trái phiếu không tài sản bảo đảm của CoreWeave đã tăng lên mức 13,5%–15%, công ty chủ yếu dựa vào các khoản vay đảm bảo bằng tài sản để mở rộng quy mô, điều đó có nghĩa là lợi suất trái phiếu không thể được sử dụng trực tiếp để đo lường toàn bộ chi phí huy động vốn mới. Ngân hàng này ước tính chi phí nợ tổng hợp có thể tăng từ 1 đến 2 điểm phần trăm so với mức hiện tại.
Nếu điều kiện huy động vốn thực tế tốt hơn so với lo ngại của thị trường, sự bào mòn lợi nhuận do chi phí lãi vay gây ra có thể ít hơn dự kiến. Điều này cũng sẽ giúp giải tỏa nỗi lo ngại của các nhà đầu tư về tính bền vững trong quá trình mở rộng của công ty, tạo điều kiện cho sự phục hồi định giá.
Goldman Sachs đặt giả định ban đầu về doanh thu định kỳ hàng năm tính trên mỗi megawatt đối với các hợp đồng dài hạn mới ở mức 13 triệu USD, cao hơn mức trung bình kết hợp hiện tại là khoảng 10 triệu USD. Trong một mô hình minh họa loại trừ giá trị còn lại của GPU sau 5 năm, 13 triệu USD tương ứng với tỷ suất hoàn vốn nội bộ (IRR) sau thuế không dùng đòn bẩy là 15,3%, cao hơn chi phí vốn bình quân trọng số (WACC) của mô hình là 11,8%. Điều này ngụ ý rằng quan điểm lạc quan của Goldman Sachs dựa vào việc các hợp đồng mới thúc đẩy doanh thu trên mỗi đơn vị năng lực tính toán.
Goldman Sachs cũng hạ hệ số định giá EBIT dự phóng từ 22 lần xuống 18 lần, cho thấy rằng dù ngân hàng nhận thấy cơ hội sau đợt sụt giảm, họ vẫn yêu cầu một mức chiết khấu định giá đối với các rủi ro như nợ vay.
Do đó, mặc dù việc nâng xếp hạng này có thể giúp khôi phục niềm tin, sự phục hồi bền vững của giá cổ phiếu vẫn phụ thuộc vào tỷ suất sinh lời của hợp đồng và điều kiện huy động vốn. Nếu sự cải thiện trong doanh thu năng lực tính toán có thể bù đắp chi phí vốn cao hơn, kỳ vọng lợi nhuận có thể được hỗ trợ; tuy nhiên, nếu nguồn cung gia tăng trong tương lai gây áp lực lên giá gia hạn hợp đồng, các hợp đồng thuê dài hạn và gánh nặng nợ nần sẽ tiếp tục kìm hãm định giá.
Dưới góc độ kỹ thuật, mặc dù CoreWeave tăng khoảng 3% sau đợt nâng xếp hạng của Goldman Sachs, giá hiện tại vẫn nằm dưới tất cả các đường trung bình động hàm mũ (EMA). Diễn biến hiện tại thể hiện một nhịp phục hồi kỹ thuật yếu ớt gần các vùng đáy cũ sau đợt bán tháo mạnh, và một đợt đảo chiều tạo đáy vẫn chưa hình thành.
Về mặt cấu trúc, sau khi đạt đỉnh vào tháng 5, các đỉnh của những nhịp phục hồi sau đó ngày càng thấp dần; nhịp phục hồi tháng 8 đã không thể đảo ngược xu hướng điều chỉnh, và từ tháng 9 đến đầu tháng 10, cổ phiếu liên tục tích lũy ở các mức giá thấp hơn trước khi tăng tốc giảm điểm. Đợt sụt giảm này hiện đã tiến gần đến các mức đáy cũ, cho thấy đợt tích lũy trước đó đã không xây dựng được vùng đáy hợp lệ và xu hướng giảm vẫn đóng vai trò chủ đạo.
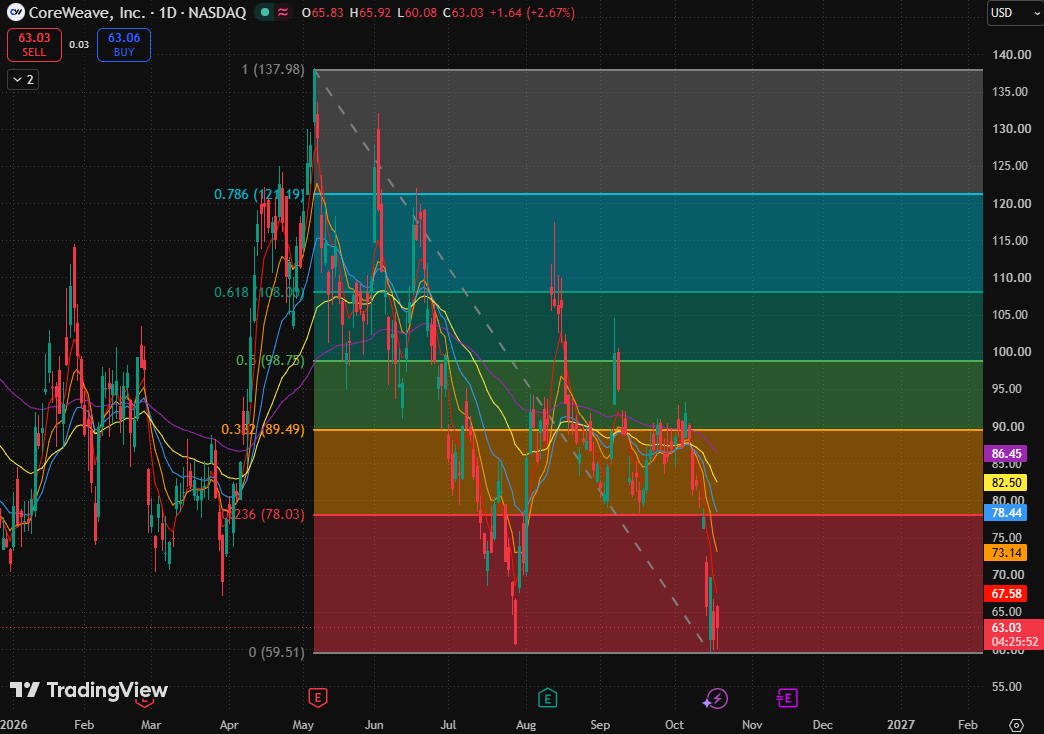
Biểu đồ giá cổ phiếu CoreWeave, Nguồn: TradingView
Về các đường trung bình động, các đường trung bình động hàm mũ 5 ngày, 10 ngày, 20 ngày, 80 ngày và 160 ngày lần lượt ở mức 67,67 USD, 73,18 USD, 78,46 USD, 82,52 USD và 86,46 USD, tạo thành một cấu trúc sắp xếp giảm giá hoàn chỉnh với các đường trung bình động ngắn hạn mở rộng xuống dưới. Với việc giá hiện tại vẫn chưa lấy lại được đường trung bình động ngắn hạn nhất, các nhịp phục hồi từ vùng giá thấp trong ngày chỉ cho thấy lực cầu bắt đáy, chưa đủ để chứng minh áp lực bán đã được hấp thụ hoàn toàn.
Rủi ro chính hiện tại là ngưỡng hỗ trợ tại các vùng đáy cũ bị phá vỡ, biến 'nhịp phục hồi yếu ở vùng giá thấp' hiện tại thành một đợt phá vỡ giảm điểm. Rủi ro thứ hai là nhịp phục hồi tiếp tục bị giới hạn bởi đường trung bình động ngắn hạn nhất, dẫn đến một đợt kiểm tra lại các vùng đáy. Chỉ khi lấy lại các đường trung bình động ngắn hạn và tạo các đáy sau cao hơn trong các đợt điều chỉnh thì mới có cơ sở cho sự hạ nhiệt đáng kể của triển vọng giảm giá hiện tại.
Nhìn chung, nhịp phục hồi chỉ có thể tiếp tục nếu cổ phiếu giữ được trên các mức đáy gần đây và lấy lại một cách chắc chắn đường trung bình động hàm mũ 5 ngày; việc phá vỡ quyết liệt xuống dưới các mức đáy cũ sẽ làm đảo lộn luận điểm về lực cầu hỗ trợ hiện tại, kéo dài hơn nữa cấu trúc giảm giá.
Về kháng cự phía trên, trở ngại đầu tiên là đường trung bình động hàm mũ 5 ngày, tiếp theo là đường trung bình động hàm mũ 10 ngày ở mức 73,18 USD; vùng kháng cự mạnh hơn nằm trong khoảng từ 78,03 USD đến 78,46 USD, nơi ngưỡng Fibonacci bị đánh mất hội tụ với đường trung bình động hàm mũ 20 ngày.
Nội dung này được dịch bằng trí tuệ nhân tạo và đã được hiệu đính cho dễ hiểu hơn. Chỉ mang tính chất tham khảo.
Bài viết đề xuất




Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.