


Báo cáo tuần Phố Wall của TradingKey: S&P 500 tăng 1.2% khi lợi suất trái phiếu Kho bạc 10 năm chạm đỉnh 52 tuần


Podcast AI


Trong tuần từ ngày 5/10 đến 11/10/2026, kinh tế Mỹ đối mặt với lạm phát dai dẳng, lợi suất trái phiếu 10 năm chạm 5,32% và niềm tin tiêu dùng suy yếu. Bất chấp áp lực vĩ mô, các chỉ số chứng khoán chính ghi nhận mức tăng diện rộng, với S&P 500 tăng 1,2% và Dow Jones tăng 0,9%. Dòng tiền dịch chuyển mạnh sang cổ phiếu giá trị và nhóm phòng thủ, trong khi cổ phiếu công nghệ và vốn hóa nhỏ chịu áp lực. Tuần tới, thị trường tập trung vào dữ liệu CPI, PPI tháng 9 và kết quả kinh doanh quý 3 của các ngân hàng lớn.
Nhìn lại & Phân tích thị trường tuần qua
TradingKey - Trong tuần từ ngày 5/10 đến ngày 11/10/2026, môi trường kinh tế vĩ mô của Mỹ chịu tác động bởi áp lực lạm phát dai dẳng, lợi suất trái phiếu kho bạc dài hạn tăng cao và triển vọng chính sách tiền tệ phức tạp. Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đã chạm mức cao nhất trong 52 tuần là 5,32% trước khi khép tuần ở gần mức 5,24%, do khối lượng phát hành nợ chính phủ lớn, phí kỳ hạn ở mức cao và giá dầu thô tăng trong bối cảnh xung đột ở Trung Đông còn nhiều bất định. Các chỉ số thị trường lao động đưa ra những tín hiệu trái chiều; số đơn xin trợ cấp thất nghiệp lần đầu hàng tuần giảm xuống còn 197.000 đơn trong tuần kết thúc vào ngày 3/10, phản ánh sức mạnh nội tại của thị trường lao động, ngay cả khi đà tăng trưởng việc làm phi nông nghiệp diện rộng đã hạ nhiệt. Trong khi đó, niềm tin người tiêu dùng suy yếu mạnh, với Chỉ số Niềm tin Người tiêu dùng của Đại học Michigan giảm xuống 46,3 vào tháng 10/2026, khi kỳ vọng lạm phát cho một năm tới tăng lên 4,7%.
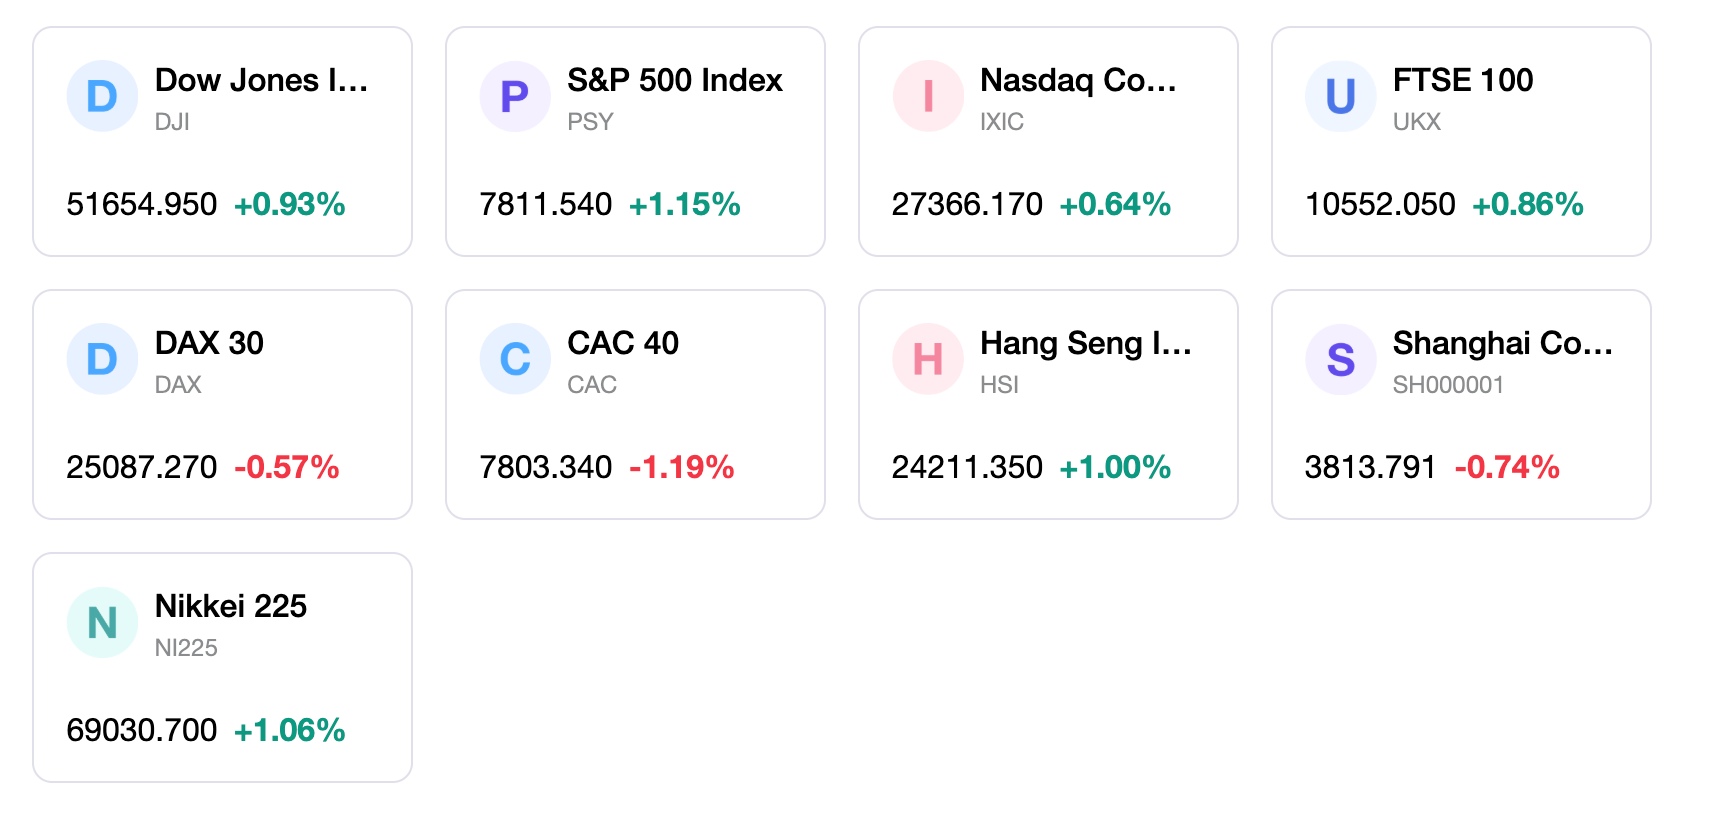
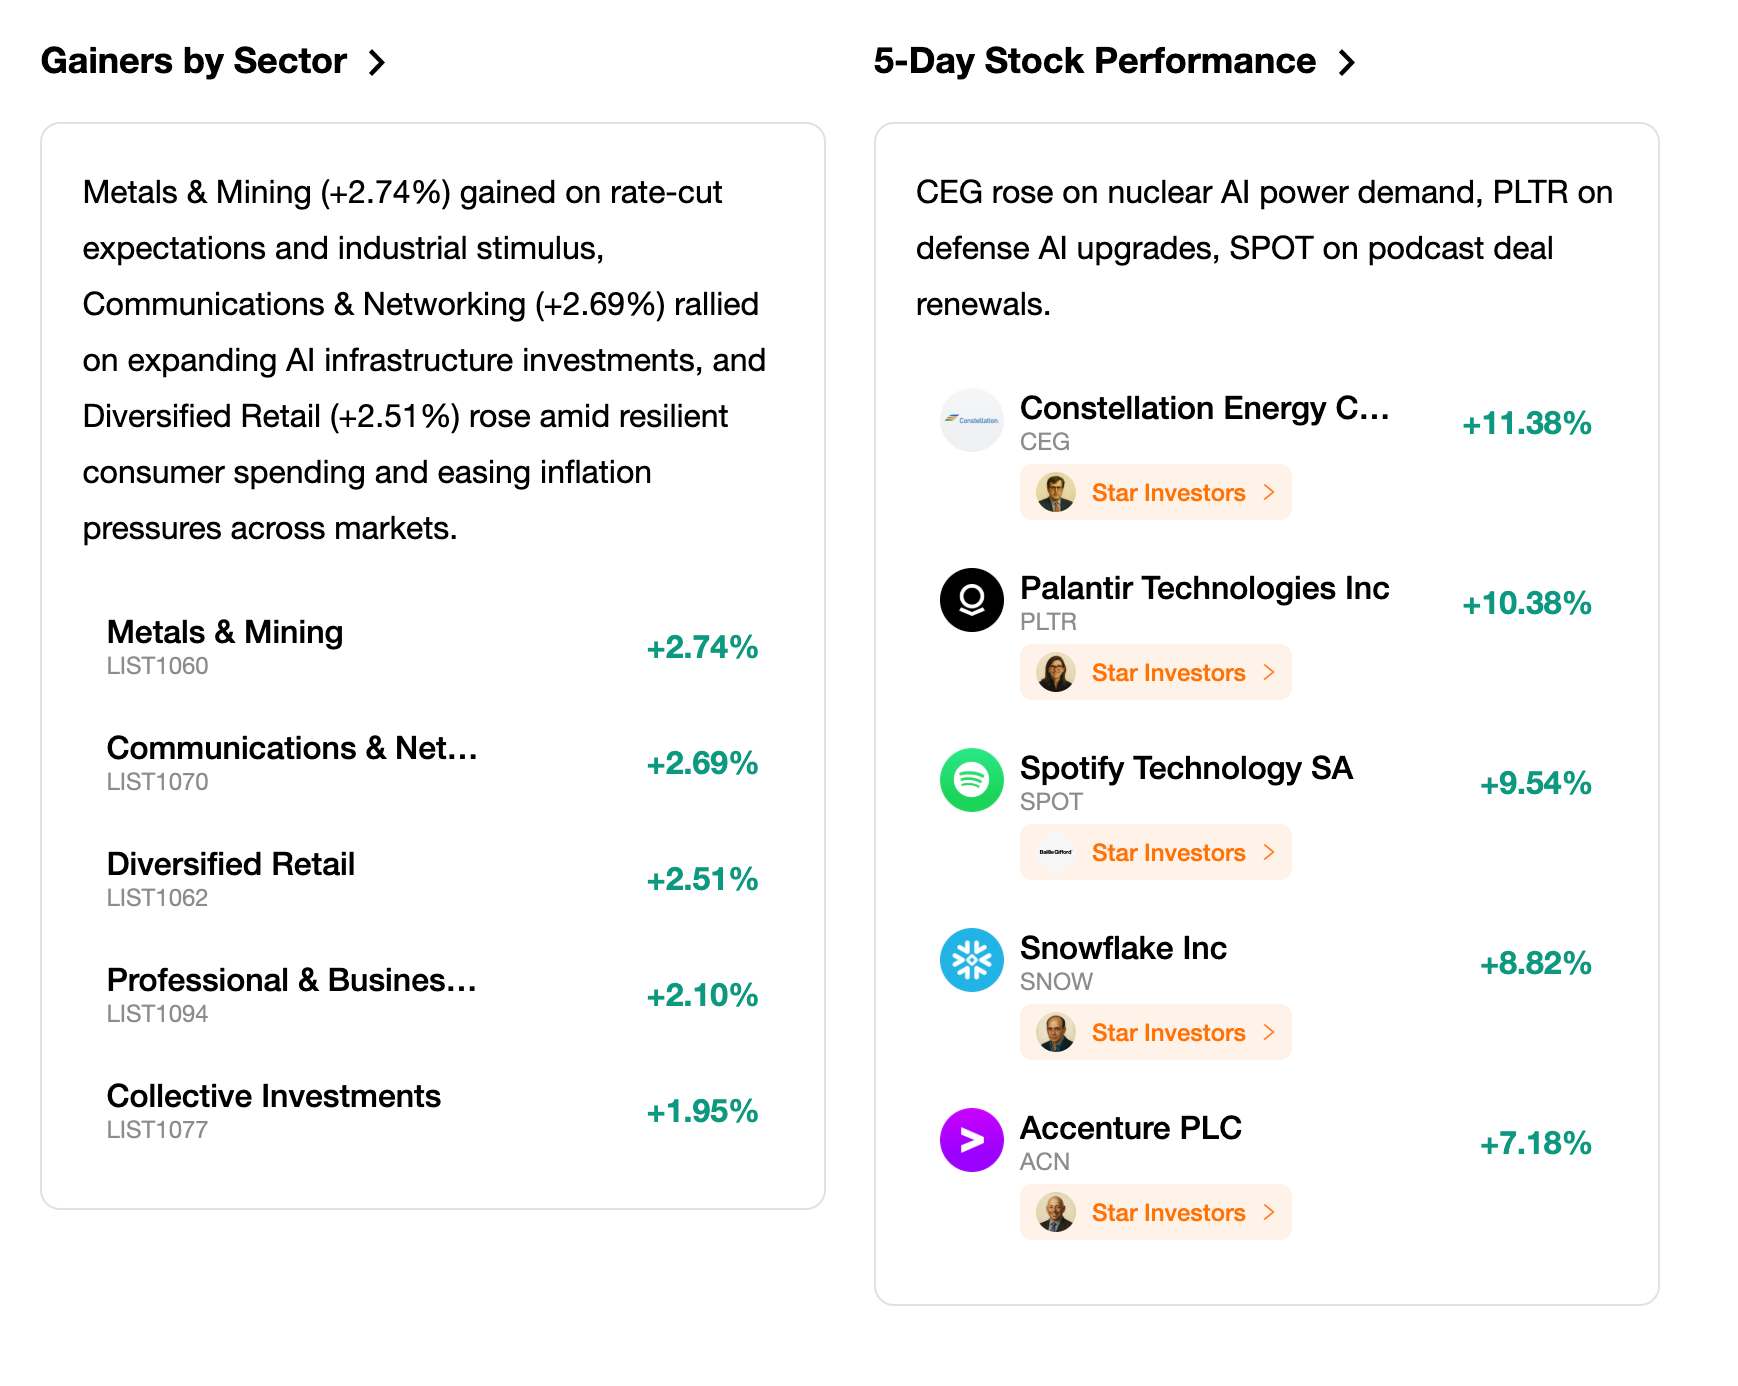
Thị trường chứng khoán Mỹ ghi nhận mức tăng trên diện rộng trong tuần từ ngày 5/10 đến ngày 11/10/2026, với các chỉ số chính đạt mức cao kỷ lục mới trước khi trải qua biến động vào giữa tuần. Chỉ số S&P 500 tăng 1,2% trong giai đoạn báo cáo, trong khi chỉ số Dow Jones Industrial Average tăng 0,9%. Chỉ số Nasdaq Composite tăng chậm hơn với mức tăng 0,6% do các cổ phiếu bán dẫn và công nghệ vốn hóa siêu lớn chịu áp lực chốt lời. Về sự dịch chuyển dòng tiền theo phong cách đầu tư, các cổ phiếu giá trị và cổ phiếu toàn thị trường dẫn đầu đà tăng, trong đó chỉ số S&P 500 trọng số bằng nhau vượt trội so với chỉ số tính theo vốn hóa thị trường khi tăng 1,6%. Các cổ phiếu vốn hóa nhỏ hơn hoạt động kém tích cực hơn, khi chỉ số Russell 2000 giảm từ 0,5% đến 1,0% dưới áp lực của chi phí vay cao hơn. Diễn biến theo nhóm ngành cho thấy 9 trong số 11 ngành thuộc S&P 500 tăng điểm, dẫn đầu là các nhóm ngành phòng thủ và năng lượng bao gồm Dịch vụ Tiện ích, Hàng tiêu dùng thiết yếu và Năng lượng, trong khi Công nghệ là một trong số ít ngành giảm điểm.
Các biến động chính sách tiền tệ và thông báo từ các doanh nghiệp là những yếu tố dẫn dắt chính của thị trường. Việc công bố biên bản họp của Cục Dự trữ Liên bang Mỹ (Fed) cho thấy quyết định tăng lãi suất lên mức 3,75% đến 4% trong tháng 9 đã nhận được sự đồng thuận tuyệt đối, mặc dù dữ liệu việc làm phi nông nghiệp yếu hơn đã làm giảm kỳ vọng của thị trường về đợt tăng lãi suất tháng 10 xuống dưới 20%. Thống đốc Cục Dự trữ Liên bang Mỹ Christopher Waller lưu ý trong phát biểu ngày 8/10 tại Istanbul rằng rủi ro lạm phát tăng trở lại vẫn là mối quan ngại chính, khi lạm phát chi tiêu tiêu dùng cá nhân (PCE) lõi vẫn ở mức dai dẳng từ 2,5% đến 3,0%. Về tin tức doanh nghiệp, mùa báo cáo kết quả kinh doanh quý 3 đã bắt đầu cùng với các thỏa thuận thương mại chiến lược, bao gồm việc Constellation Energy ký hợp đồng cung cấp điện cho Google, tạo động lực hỗ trợ cho các cổ phiếu ngành năng lượng và công nghiệp.
Tâm lý thị trường đã ổn định trở lại ở mức vừa phải bất chấp áp lực từ thị trường trái phiếu, với Chỉ số Đo lường Trạng thái Biến động CBOE (VIX) giảm xuống khoảng 14,84 vào cuối tuần. Dòng vốn vào các quỹ cổ phiếu và các chỉ báo vị thế cho thấy sự tái định vị thận trọng, khi Chỉ số Sợ hãi & Tham vọng (Fear & Greed Index) tăng từ 31 lên 45 tiến vào vùng trung tính, mặc dù các số liệu đo lường độ rộng thị trường chung vẫn ở trạng thái thận trọng. Dòng vốn của các tổ chức ưu ái các nhóm ngành phòng thủ có cổ tức cao và các chỉ số trọng số bằng nhau, phản ánh chiến lược bảo vệ danh mục đầu tư trước mức lợi suất phi rủi ro tăng cao. Nhà đầu tư đã cắt giảm các vị thế theo đà tăng trưởng đối với các cổ phiếu công nghệ và bán dẫn có định giá P/E cao, dịch chuyển thanh khoản sang các phân khúc giá trị sở hữu định giá nội tại hấp dẫn và bảng cân đối kế toán vững chắc.
Diễn biến chung của thị trường phản ánh giai đoạn cuối chu kỳ kinh tế, được đặc trưng bởi sự phân hóa ngày càng mở rộng giữa sức chống chịu của lợi nhuận doanh nghiệp và các điều kiện tài chính - vĩ mô thắt chặt. Khả năng sinh lời vững chắc của doanh nghiệp và chi tiêu dài hạn cho trí tuệ nhân tạo (AI) tiếp tục hỗ trợ định giá của các cổ phiếu vốn hóa lớn, giúp các chỉ số chính giao dịch gần mức đỉnh lịch sử bất chấp lợi suất trái phiếu kho bạc kỳ hạn 10 năm đạt các mức chưa từng thấy trong hơn hai thập kỷ. Tuy nhiên, tác động tiêu cực kéo dài của mặt bằng lãi suất cao đối với các cổ phiếu vốn hóa nhỏ, hoạt động thị trường bất động sản trì trệ và niềm tin người tiêu dùng suy yếu cho thấy nền kinh tế nói chung đang đối mặt với những cơn gió ngược liên tục. Thị trường chứng khoán đang vận hành trong một môi trường nơi các yếu tố nền tảng vi mô tích cực cân bằng lại sự thắt chặt chính sách vĩ mô.
Các yếu tố tác động chính đến thị trường & Đầu tư tuần tới
Hướng tới tuần tới, các thị trường tài chính sẽ tập trung vào các dữ liệu kinh tế vĩ mô quan trọng và sự tăng tốc chính thức của lịch công bố kết quả kinh doanh quý 3. Các báo cáo kinh tế trọng điểm bao gồm Chỉ số giá tiêu dùng (CPI) và Chỉ số giá nhà sản xuất (PPI) tháng 9, những dữ liệu sẽ cung cấp bằng chứng quan trọng về việc liệu áp lực lạm phát có tiếp tục lan rộng hay không. Các nhà đầu tư cũng sẽ theo dõi dữ liệu doanh số bán lẻ hàng tháng và các khảo sát sản xuất theo khu vực để đánh giá sức khỏe chi tiêu của người tiêu dùng. Về phía doanh nghiệp, các định chế tài chính lớn tại Phố Wall sẽ khởi động mùa báo cáo kết quả kinh doanh quý 3 của ngành ngân hàng, định hình xu hướng cho lợi nhuận doanh nghiệp, biên lãi ròng (NIM) và kỳ vọng về dự phòng tổn thất tín dụng.
Diễn biến giá trên thị trường trong tuần tới nhiều khả năng sẽ chịu sự chi phối bởi sự tương tác giữa dữ liệu lạm phát và biến động lợi suất trái phiếu Kho bạc Mỹ. Nếu dữ liệu lạm phát công bố cao hơn dự kiến, lợi suất trái phiếu có thể kiểm tra lại các mức đỉnh nhiều năm, tạo áp lực định giá lên các cổ phiếu tăng trưởng nhạy cảm với lãi suất và làm bùng phát trở lại lo ngại về việc thắt chặt chính sách tại cuộc họp FOMC tháng 12. Ngược lại, nếu lạm phát có dấu hiệu hạ nhiệt và kết quả kinh doanh ban đầu của các ngân hàng vượt kỳ vọng, thị trường cổ phiếu có thể mở rộng xu hướng xoay vòng trên diện rộng, giúp các nhóm ngành giá trị và chu kỳ duy trì đà tăng trưởng, đồng thời hỗ trợ các chỉ số chính hấp thụ mức lãi suất phi rủi ro cao.
Dưới góc độ chiến lược, các nhà đầu tư tổ chức được khuyên nên duy trì khung phân bổ danh mục cân bằng và hướng tới chất lượng. Danh mục đầu tư cổ phiếu nên phân bổ tỷ trọng cao hơn vào các nhóm ngành phòng thủ và giá trị chất lượng cao, bao gồm Y tế, Hàng tiêu dùng thiết yếu và Tiện ích, vốn mang lại tỷ suất cổ tức hấp dẫn cùng sự ổn định về lợi nhuận trong môi trường lãi suất cao. Tỷ trọng đối với các cổ phiếu công nghệ dẫn dắt có vốn hóa siêu lớn (mega-cap) nên được duy trì một cách có chọn lọc để tham gia vào xu hướng tăng trưởng của trí tuệ nhân tạo, nhưng rủi ro tập trung cần được quản lý bằng cách áp dụng các chiến lược chỉ số với tỷ trọng bằng nhau. Duy trì tỷ lệ tiền mặt ở mức vừa phải cũng sẽ giúp các nhà đầu tư tận dụng cơ hội từ các đợt biến động mạnh có thể xảy ra xung quanh các đợt công bố dữ liệu kinh tế.
Các yếu tố rủi ro thị trường chính cần theo dõi chặt chẽ bao gồm khả năng lạm phát tăng vọt trở lại do thị trường năng lượng biến động và các xung đột địa chính trị đang diễn ra ở Trung Đông. Việc lợi suất trái phiếu Kho bạc Mỹ 10 năm vượt qua các mức đỉnh gần đây một cách bền vững sẽ làm tăng chi phí vay vốn của doanh nghiệp và gây áp lực lên các bội số định giá của thị trường chứng khoán. Các rủi ro giảm giá bổ sung bao gồm nguy cơ chất lượng tín dụng suy giảm được báo cáo trong kết quả kinh doanh của ngân hàng, các đợt điều chỉnh giảm dự báo lợi nhuận doanh nghiệp quý 4, cũng như sự sụt giảm thêm của tâm lý người tiêu dùng hộ gia đình – điều có thể cảnh báo sự thắt chặt mạnh mẽ hơn trong chi tiêu tiêu dùng nói chung.
Bản tin thị trường tuần
Hiệu suất chỉ số 5 ngày
Nội dung này được dịch bằng trí tuệ nhân tạo và đã được hiệu đính cho dễ hiểu hơn. Chỉ mang tính chất tham khảo.
Bài viết đề xuất





Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.