


Lợi nhuận hoạt động quý 3 của Samsung tăng vọt gần 8 lần lên mức cao kỷ lục: Triển vọng nào cho Micron, Nvidia và các cổ phiếu chip nhớ?



Samsung công bố báo cáo sơ bộ quý 3/2026 với doanh thu hợp nhất đạt 195 nghìn tỷ won, tăng 126,6%, và lợi nhuận hoạt động đạt 107,4 nghìn tỷ won, tăng 782,5% so với cùng kỳ. Cả doanh thu và lợi nhuận đều đạt mức cao kỷ lục nhờ nhu cầu và giá chip nhớ tăng. Micron cũng ghi nhận kết quả kinh doanh quý 4 năm tài chính 2026 tăng mạnh với doanh thu đạt 54,23 tỷ USD. Trong thời gian tới, thị trường cần theo dõi tính bền vững của đà tăng giá chip, tác động từ việc mở rộng công suất nguồn cung và tiến độ giao hàng HBM4 đối với các hãng công nghệ như Nvidia.
TradingKey - Ngày 8 tháng 10, Samsung Electronics đã công bố báo cáo định hướng kết quả kinh doanh sơ bộ quý 3 năm 2026: doanh thu hợp nhất đạt khoảng 195 nghìn tỷ won, tăng 126,6% so với cùng kỳ năm ngoái; lợi nhuận hoạt động đạt khoảng 107,4 nghìn tỷ won, tăng vọt 782,5% so với cùng kỳ năm ngoái và tăng khoảng 20% so với quý trước. Cả doanh thu và lợi nhuận hoạt động đều đạt mức cao kỷ lục theo quý, trong đó lợi nhuận hoạt động vượt dự báo 106,1 nghìn tỷ won của LSEG SmartEstimate khoảng 1,2%.
Tính đến thời điểm báo chí đưa tin, cổ phiếu Samsung Electronics giảm 0,93% xuống 266.000 won. Việc cổ phiếu không thể tăng điểm cho thấy kết quả kinh doanh kỷ lục phần lớn đã được thị trường phản ánh vào giá.
Kết quả tài chính mới nhất của Samsung và Micron (MU) cho thấy nhu cầu AI ngày càng tăng và giá chip nhớ gia tăng tiếp tục hỗ trợ khả năng sinh lời của ngành. Trong thời gian tới, cần chú ý xem đà tăng giá sẽ kéo dài bao lâu và liệu việc bổ sung công suất mới có làm dịu bớt tình trạng nguồn cung căng thẳng hay không.
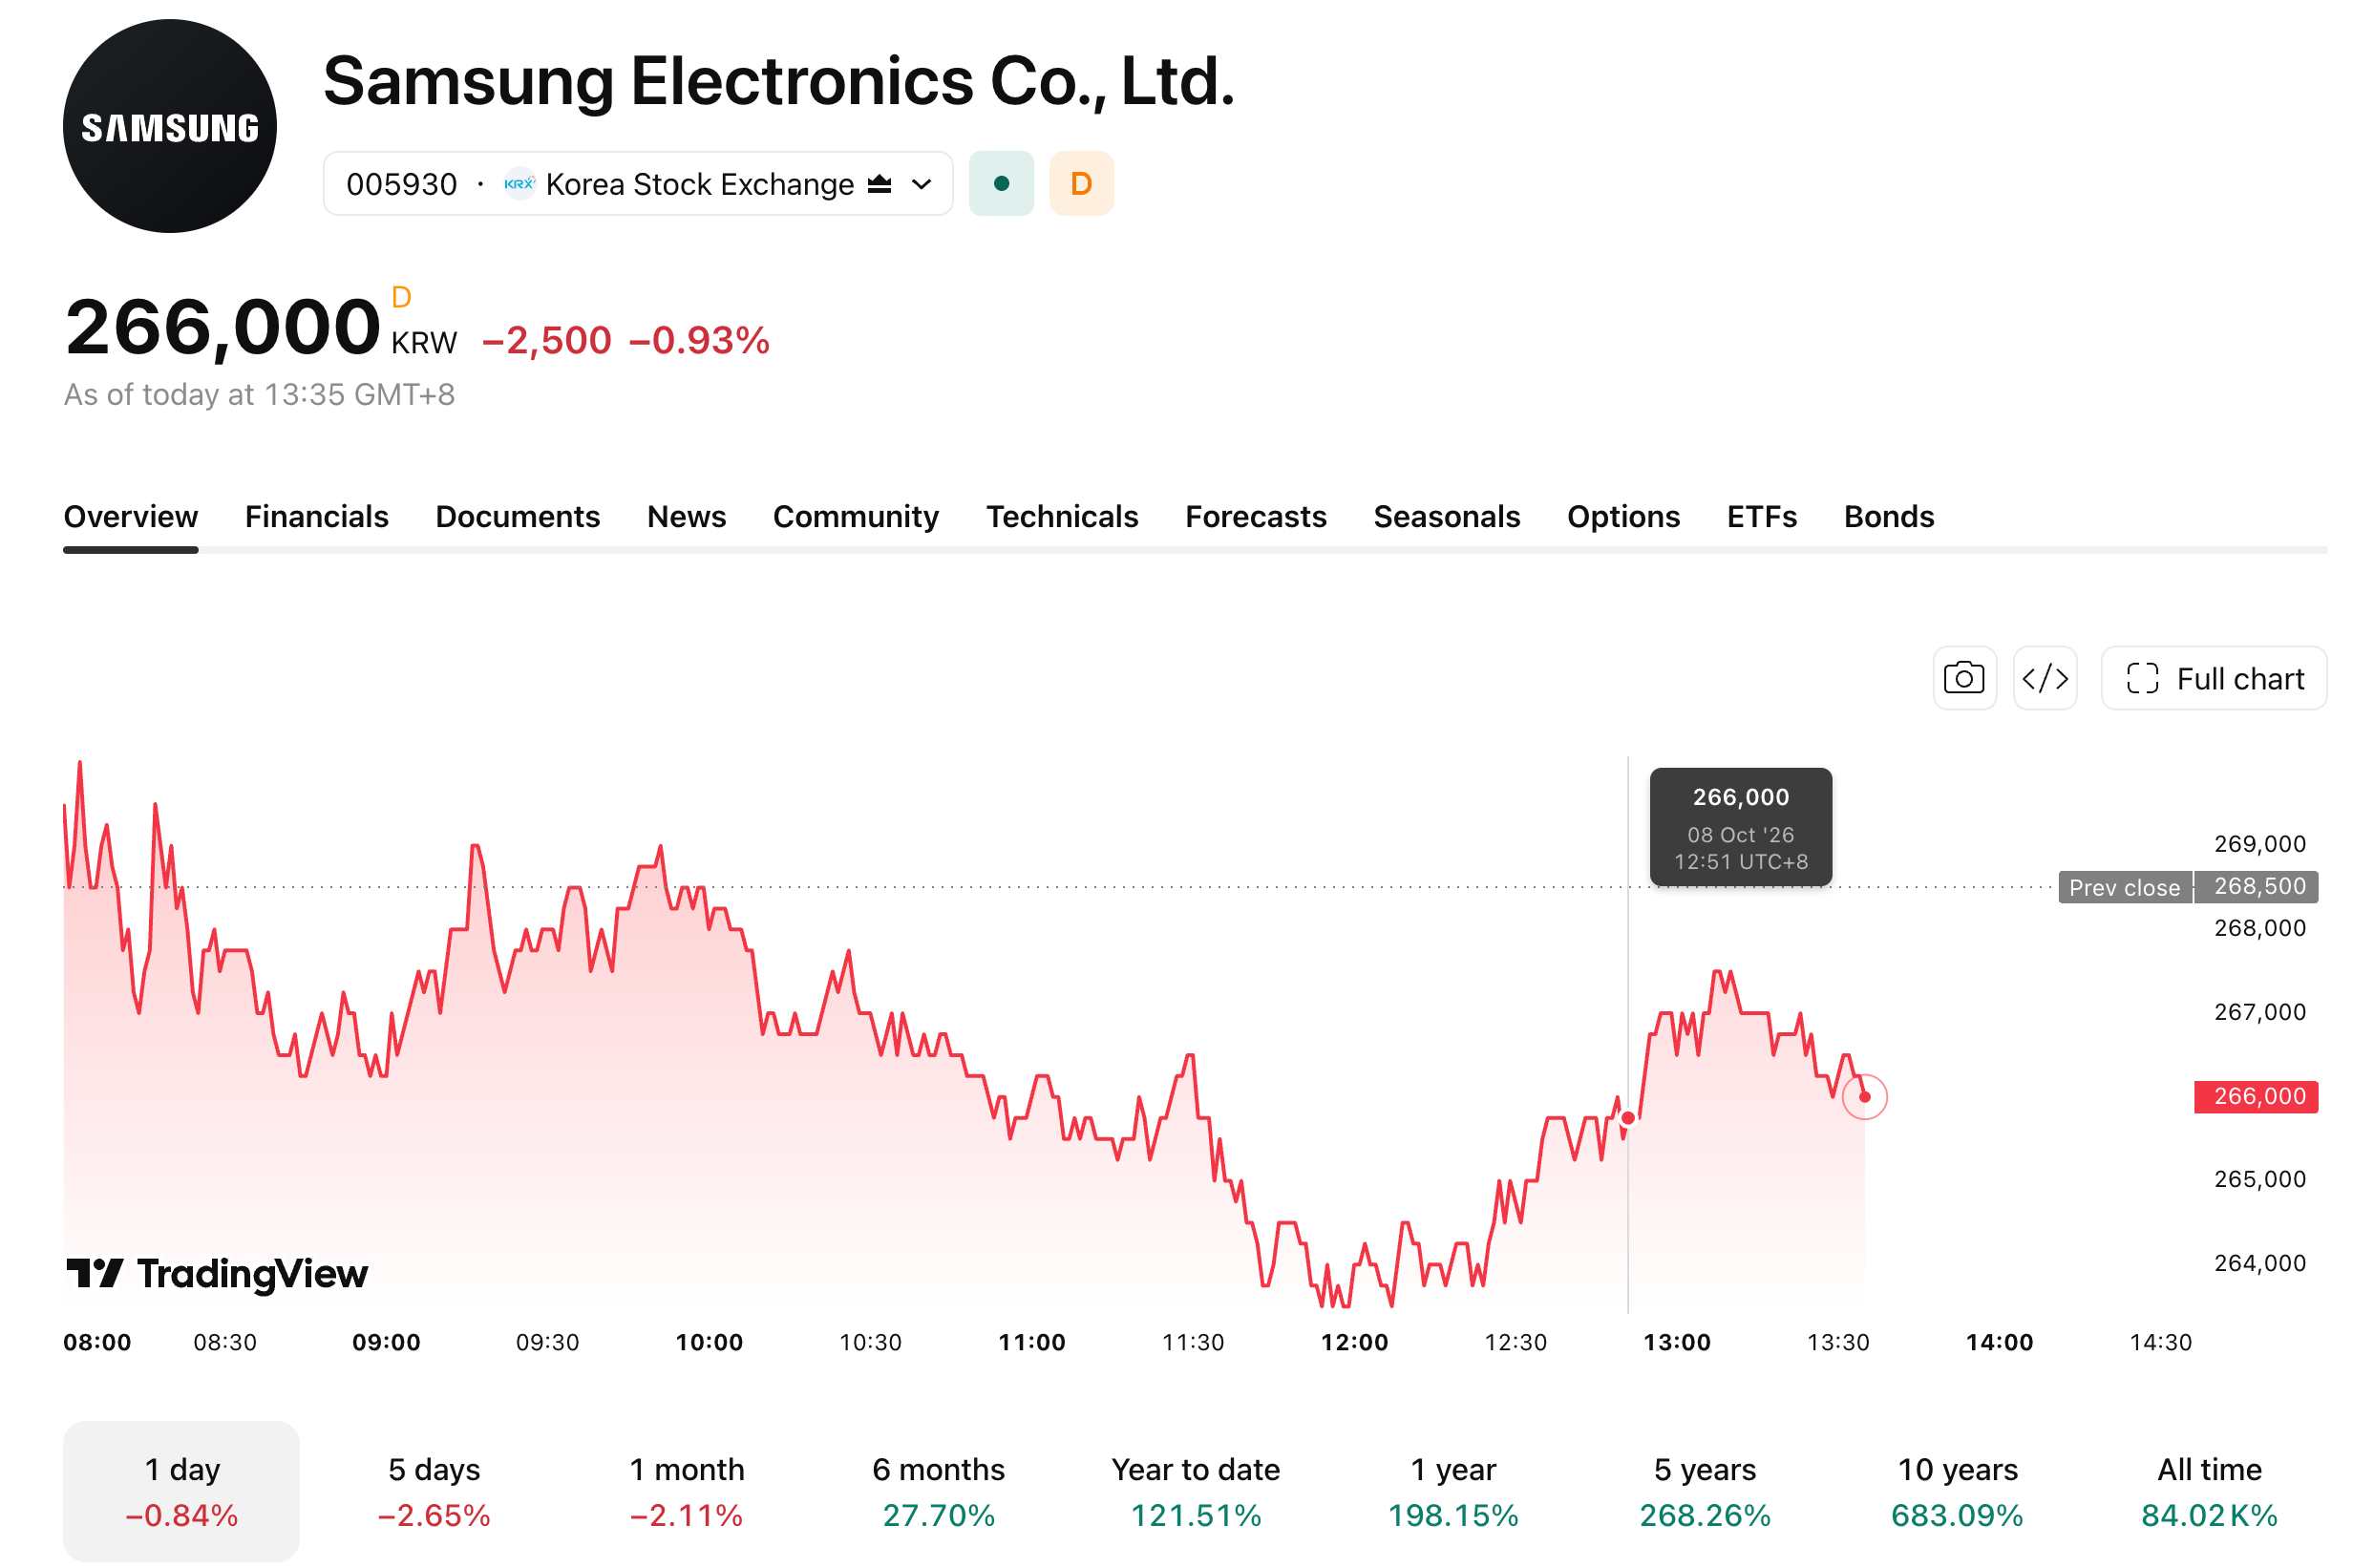
[Nguồn: TradingView]
Lợi nhuận Samsung đạt mức cao kỷ lục: Đà tăng giá chip nhớ có thể kéo dài bao lâu?
Theo Reuters, nguồn cung thắt chặt đối với DRAM và NAND truyền thống cùng với nhu cầu tăng cao đối với HBM dự kiến sẽ giúp mảng chip nhớ trở thành nguồn tăng trưởng lợi nhuận chính của Samsung trong quý 3. Ông Douglas Kim, nhà phân tích tại Douglas Research Advisory, ước tính rằng sản lượng giao chip HBM tính theo bit của Samsung đã tăng gần 50% so với quý trước trong quý 3.
Đà tăng giá chip nhớ dự kiến sẽ kéo dài sang quý 4, nhưng tốc độ tăng giá DRAM truyền thống đã hạ nhiệt. TrendForce dự báo giá hợp đồng DRAM truyền thống trong quý 4 sẽ tăng 10% đến 15% so với quý trước, thấp hơn mức tăng khoảng 60% trong quý 2 do Reuters đưa tin; giá hợp đồng NAND Flash dự kiến sẽ tăng 15% đến 20% so với quý trước. Tăng trưởng lợi nhuận trong tương lai vẫn sẽ phụ thuộc vào sản lượng giao hàng, cơ cấu sản phẩm và biến động chi phí.
Giá chip nhớ tăng cũng tạo thêm áp lực chi phí lên mảng điện thoại di động và thiết bị điện tử tiêu dùng của Samsung. Các nhà phân tích dự báo mảng gia công chip (foundry) sẽ tiếp tục thua lỗ do tỷ lệ sử dụng công suất thấp và gánh nặng chi phí cố định. Samsung dự kiến công bố báo cáo kết quả tài chính chi tiết vào ngày 29 tháng 10, cung cấp cái nhìn sâu hơn về đóng góp lợi nhuận của mảng chip nhớ, tiến độ HBM và kết quả hoạt động của các mảng kinh doanh khác.
Lợi nhuận của Micron tăng vọt: Vì sao các cổ phiếu chip nhớ lại phân hóa?
Vào ngày 30 tháng 9 theo giờ miền Đông (Mỹ), Micron đã báo cáo kết quả tài chính quý 4 năm tài chính 2026 với doanh thu đạt 54,23 tỷ USD, tăng khoảng 379% so với cùng kỳ năm trước. Thu nhập pha loãng trên mỗi cổ phiếu phi GAAP đạt 33,42 USD và biên lợi nhuận gộp phi GAAP đạt 87%, so với mức 45,7% vào cùng kỳ năm ngoái.
Công ty dự báo doanh thu quý 1 năm tài chính 2027 sẽ nằm trong khoảng từ 60,0 tỷ USD đến 63,0 tỷ USD, với thu nhập pha loãng trên mỗi cổ phiếu phi GAAP từ 37,15 USD đến 39,15 USD. Mức trung bình của khoảng dự báo doanh thu tương ứng với mức tăng trưởng so với quý trước khoảng 13,4%, trong khi biên lợi nhuận gộp phi GAAP dự kiến đạt khoảng 86,25%, giảm 0,75 điểm phần trăm so với quý trước. Ban lãnh đạo dự báo tình trạng cung cầu bộ nhớ trong năm 2027 và 2028 sẽ thắt chặt hơn so với năm 2026.
Tuy nhiên, động lực cung cầu lại có sự khác biệt giữa các sản phẩm bộ nhớ khác nhau. Micron hoạt động chủ yếu trong mảng DRAM, HBM và NAND, trong khi SanDisk (SNDK) chủ yếu hoạt động trong mảng bộ nhớ flash NAND và các sản phẩm liên quan; Western Digital (WDC) và Seagate (STX) chủ yếu tập trung vào mảng ổ cứng (HDD), khiến triển vọng lợi nhuận của họ nhạy cảm hơn với những thay đổi về cung, cầu và giá cả HDD.
Theo MarketWatch dẫn nguồn từ Nikkei Asia, Toshiba có kế hoạch mở rộng công suất ổ cứng cho các trung tâm dữ liệu AI, dấy lên lo ngại trên thị trường rằng nguồn cung bổ sung có thể làm suy yếu quyền định giá của các nhà sản xuất ổ cứng. Vào ngày 2 tháng 10, cổ phiếu của cả Western Digital và Seagate đều đóng cửa giảm khoảng 10,2%. Tác động thực tế của việc mở rộng công suất đối với lợi nhuận của cả hai công ty vẫn sẽ phụ thuộc vào quy mô của công suất mới, tiến độ sản xuất và tăng trưởng nhu cầu từ khách hàng.
Kể từ đó, diễn biến giá của các cổ phiếu liên quan tiếp tục có sự phân hóa. Vào ngày 7 tháng 10 theo giờ miền Đông (Mỹ), cổ phiếu Micron và SanDisk lần lượt đóng cửa tăng 4,06% và 1,92%, trong khi cổ phiếu Western Digital đóng cửa giảm 1,37% và Seagate tăng nhẹ 0,24%. Trong thời gian tới, cần chú ý đến tính bền vững của đà tăng giá chip bộ nhớ, cũng như tác động của việc mở rộng công suất ổ cứng đối với giá bán và biên lợi nhuận.
Nguồn cung và chi phí HBM4 sẽ tác động đến Nvidia như thế nào?
Nvidia (NVDA) sử dụng HBM4 cho các GPU Rubin. Micron cho biết việc giao hàng quy mô lớn sản phẩm HBM4 12 lớp 36GB cho nền tảng Vera Rubin đã bắt đầu trong quý 1 năm dương lịch 2026. Nguồn cung HBM4 là điều kiện quan trọng cho việc sản xuất và bàn giao các hệ thống Rubin.
Đối với Nvidia, nguồn cung HBM4 tăng lên giúp đáp ứng nhu cầu sản xuất; tuy nhiên, nếu giá thu mua tăng, chi phí có thể gia tăng, với tác động cụ thể phụ thuộc vào các hợp đồng cung ứng và giá bán hệ thống. Trong thời gian tới, cần chú ý theo dõi liệu các đợt giao hàng HBM4 có đáp ứng kịp tiến độ sản xuất của Rubin hay không, và liệu nhu cầu thu mua từ các nhà cung cấp dịch vụ đám mây cùng các doanh nghiệp AI có tiếp tục tăng trưởng hay không.
Kết quả sơ bộ của Samsung phản ánh sự hỗ trợ từ nhu cầu bộ nhớ và các đợt tăng giá đối với lợi nhuận. Trong thời gian tới, các nhà sản xuất bộ nhớ cần theo dõi giá bán và nguồn cung mới, trong khi Nvidia cần tập trung vào nguồn cung linh kiện then chốt, chi phí thu mua và các đơn đặt hàng hệ thống.
Nội dung này được dịch bằng trí tuệ nhân tạo và đã được hiệu đính cho dễ hiểu hơn. Chỉ mang tính chất tham khảo.
Bài viết đề xuất





Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.