


Xem trước báo cáo kết quả kinh doanh của Micron: Nhu cầu chip nhớ AI liệu có thể duy trì đà bùng nổ? Giá mục tiêu cao nhất của Wall Street đạt 2.000 USD


Podcast AI


Micron Technology sẽ công bố kết quả tài chính quý 4 năm 2026 vào ngày 30 tháng 9. FactSet ước tính doanh thu đạt khoảng 51,07 tỷ USD và lợi nhuận trên mỗi cổ phiếu đạt khoảng 31,52 USD. Động lực tăng trưởng chính đến từ nhu cầu máy chủ AI, băng thông HBM, cùng sự phục hồi mạnh mẽ của thị trường DRAM và NAND. Mặc dù Phố Wall duy trì triển vọng lạc quan với đa số khuyến nghị "Mua", ngành chip nhớ vẫn đối mặt với rủi ro chu kỳ và áp lực cạnh tranh từ Samsung và SK Hynix khi nguồn cung mở rộng.

TradingKey - Micron Technology (MU) sẽ công bố kết quả tài chính quý 4 năm tài chính 2026 sau khi thị trường Mỹ đóng cửa vào ngày 30 tháng 9. Trong bối cảnh việc mở rộng máy chủ AI tiếp tục diễn ra, giá DRAM và NAND tăng, cùng nhu cầu HBM tăng trưởng nhanh chóng, báo cáo kết quả kinh doanh này đang thu hút sự chú ý lớn từ thị trường.
Theo ước tính từ FactSet, doanh thu quý 4 của Micron dự kiến đạt khoảng 51,07 tỷ USD, với lợi nhuận trên mỗi cổ phiếu khoảng 31,52 USD. Dự báo trước đó của công ty là doanh thu vào khoảng 50 tỷ USD, cộng trừ 1 tỷ USD, và lợi nhuận trên mỗi cổ phiếu đã điều chỉnh khoảng 31 USD, cộng trừ 1 USD. Trong 4 quý vừa qua, lợi nhuận của Micron liên tục vượt kỳ vọng và kỳ vọng hiện tại của thị trường đối với báo cáo kết quả kinh doanh này là tương đối cao.
Liệu việc tăng sản lượng HBM4 có giúp Micron bắt kịp Samsung và SK Hynix?
Trong năm qua, thay đổi lớn nhất đối với Micron đến từ nhu cầu của các trung tâm dữ liệu AI.
Khi các mô hình AI mở rộng quy mô và khối lượng công việc suy luận gia tăng, các máy chủ đòi hỏi dung lượng bộ nhớ và băng thông ngày càng cao, đưa các sản phẩm bộ nhớ hiệu suất cao như HBM và DDR5 trở thành động lực tăng trưởng chính của toàn ngành. Trong khi đó, tương quan cung cầu trên thị trường DRAM và NAND truyền thống cũng được cải thiện đáng kể, cùng với giá tăng giúp thúc đẩy mạnh mẽ đà tăng trưởng doanh thu và lợi nhuận của Micron.
Xu hướng này dự kiến sẽ tiếp tục trong quý 4. Theo dự báo của thị trường, doanh thu DRAM quý 4 của Micron dự kiến đạt khoảng 38,26 tỷ USD, tăng hơn 300% so với cùng kỳ năm ngoái, trong khi doanh thu NAND dự kiến đạt khoảng 12,32 tỷ USD, tăng hơn 400% so với cùng kỳ.
Hiện tại, thị phần của Micron trên thị trường HBM vẫn tụt hậu so với SK Hynix và Samsung, nhưng công ty đang nỗ lực thu hẹp khoảng cách thông qua các thế hệ sản phẩm HBM4. Ban lãnh đạo công ty trước đó cho biết Micron đã giao các sản phẩm HBM4 trị giá hơn 1 tỷ USD, và liệu hãng có thể mở rộng quy mô sản xuất trong giai đoạn tiếp theo hay không sẽ ảnh hưởng trực tiếp đến vị thế cạnh tranh của mình trên thị trường bộ nhớ AI.
Các đối thủ cạnh tranh cũng không hề làm chậm kế hoạch mở rộng của họ. Samsung đang mở rộng công suất cho HBM4 và thế hệ tiếp theo HBM4E, trong khi SK Hynix đang đẩy nhanh tiến độ xây dựng nhà máy sản xuất và đầu tư thiết bị liên quan. Khi cả hai đối thủ lớn cùng đồng loạt tăng cường nguồn cung, việc Micron có thể mở rộng thị phần với HBM4 hay không sẽ là thước đo quan trọng cần theo dõi trong các quý tới.
Giá chip nhớ có thể tiếp tục tăng trong bao lâu nữa? Micron thực sự đối mặt với rủi ro chu kỳ
Hiện tại, một trong những động lực tăng trưởng lợi nhuận mạnh mẽ nhất của Micron là thị trường chip nhớ đang ghi nhận mối quan hệ cung - cầu ngày càng thắt chặt.
Trước đây, toàn ngành đã chịu gánh nặng hàng tồn kho dư thừa trong một thời gian dài, nhưng khi các nhà sản xuất thắt chặt chi tiêu vốn và nhu cầu về máy chủ AI tăng trưởng nhanh chóng, nguồn cung trên thị trường dần thắt chặt, giá DRAM và NAND bắt đầu phục hồi mạnh mẽ. Đối với Micron, môi trường này không chỉ mở rộng quy mô doanh thu mà còn thúc đẩy đáng kể biên lợi nhuận của công ty.
Trong quý 3 năm tài chính 2026, công ty đạt doanh thu 41,46 tỷ USD, tăng 74% so với quý trước, với lợi nhuận ròng GAAP đạt 28,24 tỷ USD và biên lợi nhuận duy trì ở mức cao. Thị trường kỳ vọng biên lợi nhuận gộp quý 4 có thể tăng tiếp lên khoảng 87%, và một số tổ chức thậm chí tin rằng vẫn còn dư địa để biên lợi nhuận tiến cao hơn.
Tuy nhiên, đó lại chính là nơi vấn đề nảy sinh.
Ngành chip nhớ vốn luôn có tính chu kỳ rất cao. Mặc dù đợt tăng giá hiện tại đã mang lại cho Micron khả năng sinh lời vượt trội, nhưng nguồn cung thị trường sớm muộn gì cũng sẽ phục hồi khi Samsung, SK Hynix và các nhà sản xuất khác dần mở rộng công suất. Nếu việc đưa công suất mới vào vận hành diễn ra nhanh hơn đà tăng trưởng nhu cầu AI, mức độ tăng giá có thể suy giảm, từ đó gây áp lực lên biên lợi nhuận của Micron.
Bản thân Micron cũng đang đầu tư mạnh mẽ để chuẩn bị cho làn sóng tăng trưởng nhu cầu tiếp theo. Công ty tiếp tục gia tăng công suất sản xuất cho các sản phẩm như HBM và DRAM, đồng thời mở rộng các cơ sở R&D và sản xuất. Trong thập kỷ tới, công ty dự định đầu tư khoảng 10 tỷ USD để xây dựng một trung tâm R&D tiên tiến tại Boise, Idaho, qua đó củng cố hơn nữa vị thế trong các công nghệ chip nhớ thế hệ mới và đóng gói tiên tiến.
Các khoản đầu tư này sẽ giúp Micron duy trì năng lực cạnh tranh trong dài hạn, nhưng chúng cũng đồng nghĩa với việc công ty phải gánh chịu chi phí vốn cao hơn. Nếu thị trường tiếp tục duy trì xu hướng tích cực, công suất mới sẽ đóng vai trò là nền tảng cho sự tăng trưởng doanh thu trong tương lai; tuy nhiên, nếu chu kỳ đột ngột đảo chiều, chi tiêu vốn cao có thể làm gia tăng hơn nữa sự biến động về lợi nhuận.
Phố Wall vẫn lạc quan, nhưng kỳ vọng đã ở mức cao
Dựa trên kỳ vọng hiện tại của thị trường, Phố Wall vẫn dành sự tin tưởng rất cao cho Micron.
Theo TipRanks, trong số 20 nhà phân tích theo dõi Micron trong 3 tháng qua, 19 người đưa ra xếp hạng "Mua", trong khi chỉ có một người khuyên "Nắm giữ". Giá mục tiêu trung bình đạt 1.501,84 USD, với mức cao nhất là 2.000 USD và thấp nhất là 1.100 USD.
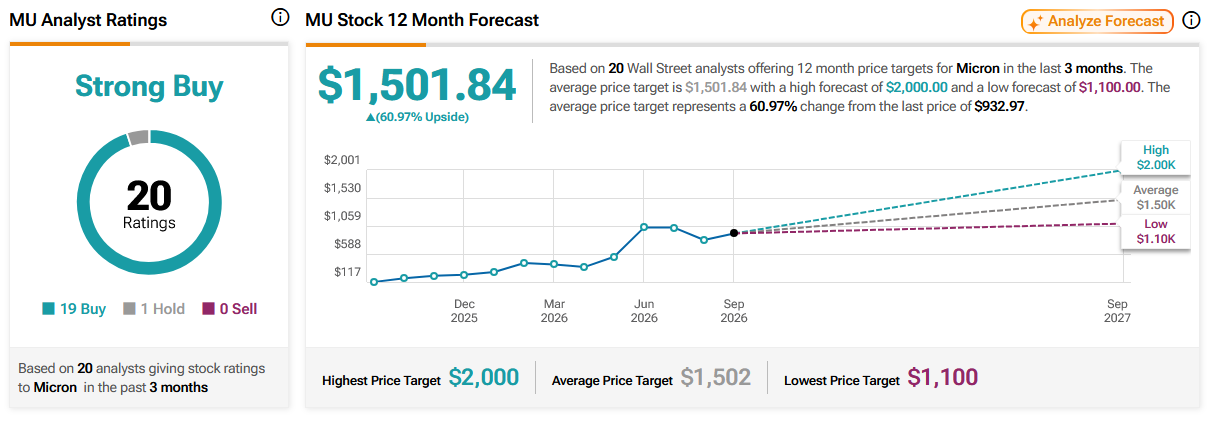
Nguồn: TipRanks
Gần đây, một số tổ chức cũng duy trì triển vọng tích cực. UBS duy trì xếp hạng "Mua" với giá mục tiêu 1.625 USD; Rosenblatt lặp lại giá mục tiêu 1.500 USD; Citi nâng giá mục tiêu từ 1.150 USD lên 1.300 USD; BMO Capital Markets cũng duy trì giá mục tiêu 1.300 USD; và Wells Fargo đưa ra giá mục tiêu 1.400 USD.
Các giả định cốt lõi đằng sau các mức giá mục tiêu này nhìn chung nhất quán: đầu tư vào hạ tầng AI sẽ duy trì đà tăng trưởng nhanh chóng, nhu cầu đối với HBM và DRAM hiệu năng cao sẽ tiếp tục mở rộng, và Micron sẽ duy trì khả năng định giá mạnh mẽ.
Tuy nhiên, đáng chú ý là kỳ vọng của thị trường hiện đã ở mức cao, đồng nghĩa với việc chỉ đơn thuần vượt kỳ vọng kết quả kinh doanh có thể không đủ để thúc đẩy đà tăng cổ phiếu kéo dài. Đối với Micron, doanh nghiệp vốn đã ghi nhận mức tăng đáng kể, các nhà đầu tư đang tìm kiếm tín hiệu rõ ràng từ ban lãnh đạo cho thấy nhu cầu sẽ tiếp tục vượt cung trong các quý tới.
Nội dung này được dịch bằng trí tuệ nhân tạo và đã được hiệu đính cho dễ hiểu hơn. Chỉ mang tính chất tham khảo.
Bài viết đề xuất







Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.