


Chứng khoán Mỹ sẽ diễn biến ra sao nếu Fed tăng lãi suất? Ba chỉ số chính giảm rồi tăng sau đợt tăng lãi suất gần nhất



Podcast AI


Vào lúc 14:00 ngày 16/9 theo giờ miền Đông, thị trường kỳ vọng Cục Dự trữ Liên bang Mỹ (Fed) sẽ tăng lãi suất 25 điểm cơ bản, đưa biên độ mục tiêu lên 3,75% đến 4,00%. Lãi suất tăng làm tăng chi phí huy động vốn, gây áp lực lên các cổ phiếu định giá cao và hạ tầng AI trong ngắn hạn. Theo Goldman Sachs, S&P 500 thường đạt tỷ suất sinh lời trung bình -2% sau ba tháng và 9% sau 12 tháng kể từ đợt tăng lãi suất đầu tiên. Xu hướng trung hạn của chứng khoán Mỹ phụ thuộc vào lạm phát, lợi suất trái phiếu và lợi nhuận doanh nghiệp.

TradingKey - Vào lúc 14:00 theo giờ miền Đông ngày 16/9, Cục Dự trữ Liên bang sẽ công bố quyết định lãi suất. Theo báo cáo của The Wall Street Journal, xác suất tăng lãi suất được phản ánh qua các hợp đồng tương lai lãi suất đã tăng lên 95% vào ngày 14/9, từ mức 87% trong phiên giao dịch trước đó. Dữ liệu được Reuters trích dẫn trong cùng thời điểm là khoảng 90%. Nhìn chung, thị trường kỳ vọng mạnh mẽ rằng Cục Dự trữ Liên bang sẽ tăng lãi suất 25 điểm cơ bản tại cuộc họp này.
Cục Dự trữ Liên bang hiện duy trì biên độ mục tiêu cho lãi suất quỹ liên bang ở mức 3,50% đến 3,75%. Nếu tăng lãi suất thêm 25 điểm cơ bản, biên độ mục tiêu sẽ tăng lên 3,75% đến 4,00%, đánh dấu đợt tăng lãi suất đầu tiên kể từ tháng 7/2023. Trong thời gian tới, thị trường sẽ tập trung vào cách Fed giải thích cho động thái này, và liệu đây là một sự điều chỉnh chính sách riêng lẻ hay là điểm khởi đầu cho các đợt tăng lãi suất tiếp theo.
Việc Fed tăng lãi suất tác động như thế nào đến chứng khoán Mỹ
Các đợt tăng lãi suất thường làm tăng chi phí huy động vốn và tỷ lệ chiết khấu dùng trong định giá cổ phiếu. Khi lợi suất trái phiếu tăng, trái phiếu kho bạc Mỹ trở nên hấp dẫn hơn đối với dòng vốn, khiến các cổ phiếu tăng trưởng có định giá cao, cổ phiếu bất động sản và các doanh nghiệp có tỷ lệ nợ cao dễ bị tổn thương hơn.
Điểm tạo nên sự khác biệt của chu kỳ thị trường này là quy mô đầu tư lớn vào hạ tầng AI, với chi tiêu trải rộng trên các trung tâm dữ liệu, chip, thiết bị mạng và các cơ sở năng lượng. Lãi suất tăng sẽ nâng cao yêu cầu của doanh nghiệp về tỷ suất sinh lời của dự án, đồng thời làm tăng chi phí huy động vốn cho các nhà vận hành trung tâm dữ liệu, công ty năng lượng và các nhà cung cấp liên quan.
Nếu Cục Dự trữ Liên bang Mỹ (Fed) phát tín hiệu về các đợt tăng lãi suất tiếp theo trong thời gian tới, lợi suất trái phiếu kho bạc Mỹ ngắn hạn có thể tiếp tục tăng, gây thêm áp lực lên định giá cổ phiếu. Lợi suất trái phiếu kho bạc Mỹ dài hạn và diễn biến của chứng khoán Mỹ cũng sẽ chịu ảnh hưởng bởi lạm phát, tăng trưởng kinh tế và lợi nhuận doanh nghiệp.
Nếu tuyên bố chính sách không phát đi tín hiệu về các đợt tăng lãi suất liên tiếp, tâm điểm chú ý của thị trường sẽ chuyển sang các dữ liệu lạm phát và việc làm sắp tới, cũng như việc liệu Fed có tiếp tục tăng lãi suất hay không.
Ba chỉ số chính đã diễn biến như thế nào sau đợt tăng lãi suất gần nhất của Fed?
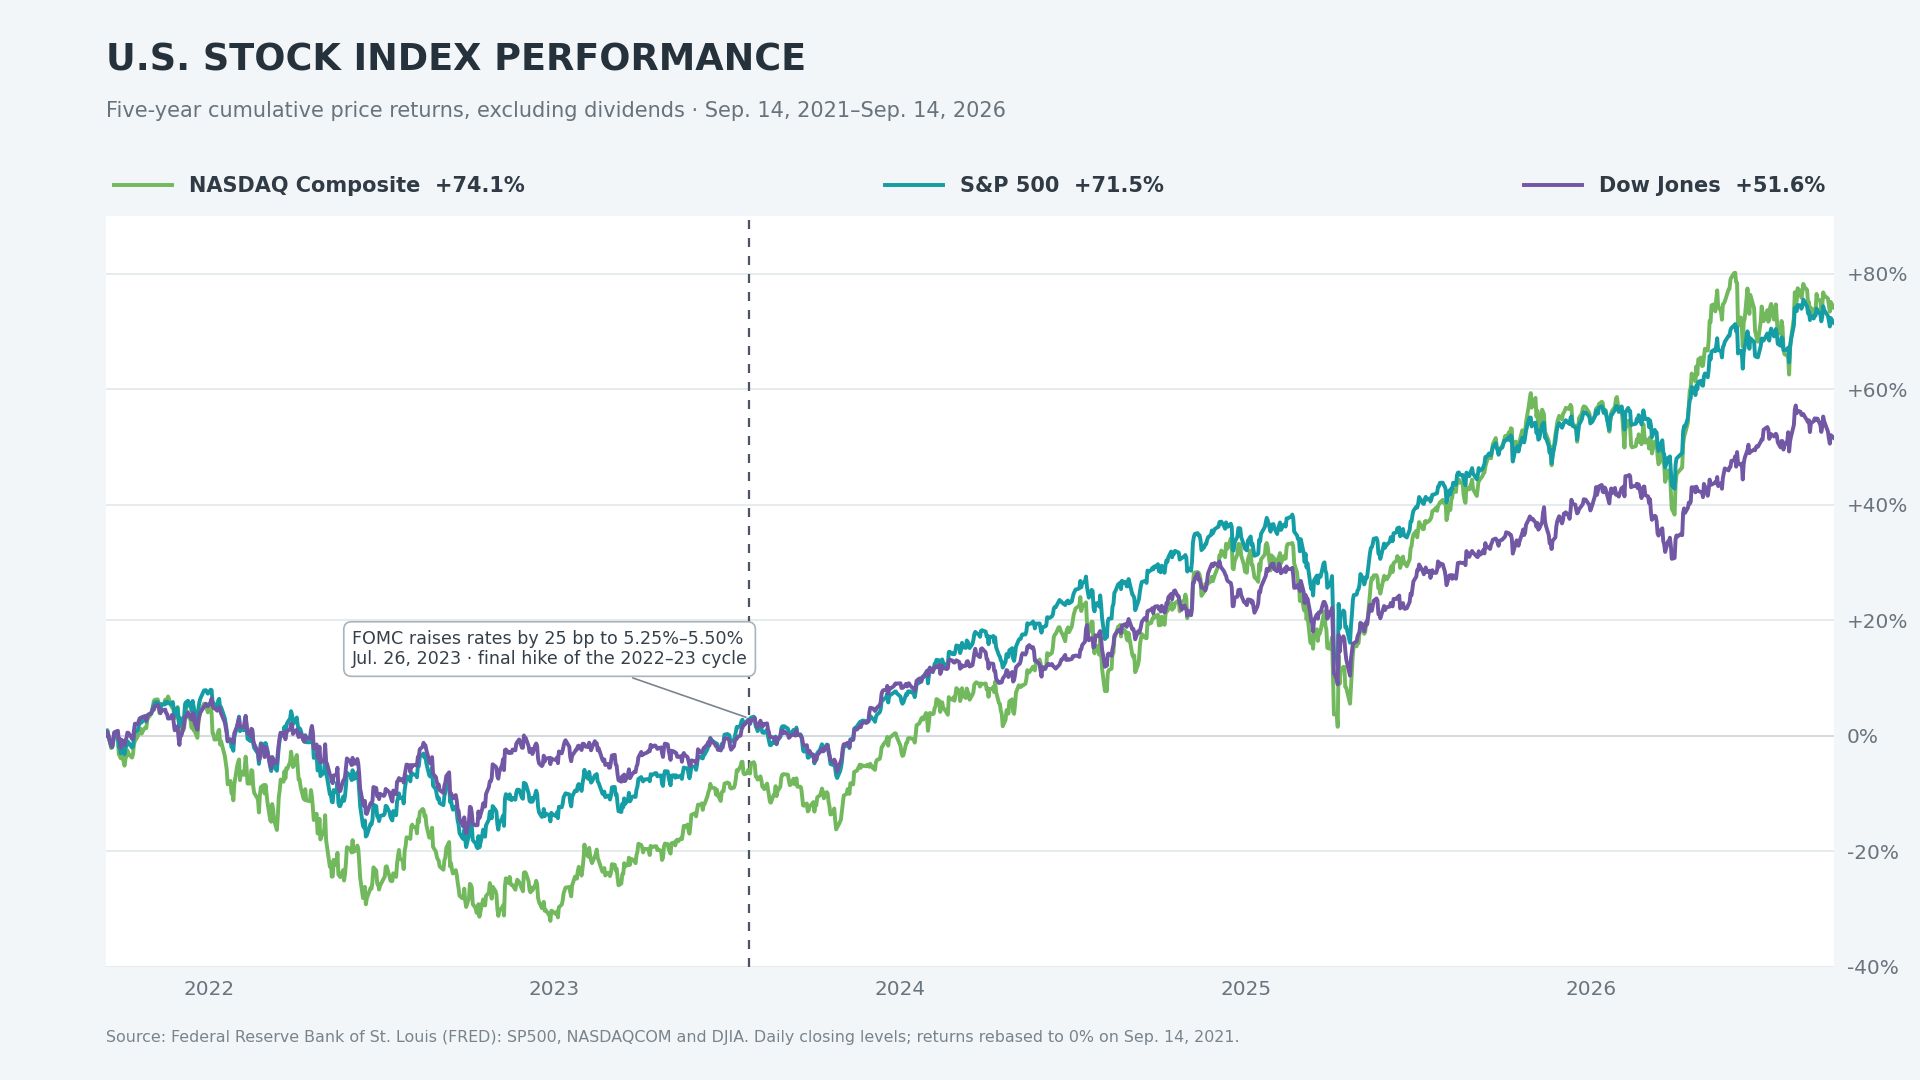
Tính đến ngày 14/9/2026, đợt tăng lãi suất gần đây nhất của Cục Dự trữ Liên bang (Fed) diễn ra vào ngày 26/7/2023. Khi đó, khoảng mục tiêu cho lãi suất quỹ liên bang đã được nâng thêm 25 điểm cơ bản lên mức 5,25%–5,50%, đồng thời đánh dấu đợt tăng lãi suất cuối cùng của chu kỳ thắt chặt đó.
Các mức thay đổi theo tỷ lệ phần trăm dưới đây được tính toán dựa trên mức giá đóng cửa của ba chỉ số giá chính, không bao gồm tỷ suất cổ tức.
Vào ngày 25/8/2023, ngày giao dịch gần nhất khoảng một tháng sau đó, chỉ số S&P 500 đã giảm 3,5% so với ngày tăng lãi suất, trong khi chỉ số Nasdaq Composite giảm 3,8% và chỉ số trung bình công nghiệp Dow Jones giảm 3,3%.
Ba tháng sau, vào ngày 26/10/2023, mức giảm của cả ba chỉ số chính tiếp tục nới rộng: S&P 500 giảm 9,4%, Nasdaq giảm 10,8% và Dow Jones giảm 7,7%.
Đến ngày 26/1/2024, tức sáu tháng sau, cả ba chỉ số chính đều đã phục hồi toàn bộ mức giảm trước đó. S&P 500, Nasdaq và Dow Jones lần lượt tăng 7,1%, 9,4% và 7,3% so với ngày tăng lãi suất.
Một năm sau, vào ngày 26/7/2024, mức tăng tích lũy của ba chỉ số chính lần lượt mở rộng lên 19,5%, 22,9% và 14,3%.
Tính đến thời điểm đóng cửa ngày 14/9/2026, chỉ số S&P 500 đã tăng tích lũy 66,9% so với ngày 26/7/2023, trong khi Nasdaq tăng 85,4% và Dow Jones tăng 47,6%.
Ngắn hạn có thể chịu áp lực, trung hạn vẫn phụ thuộc vào lợi nhuận doanh nghiệp
Theo thống kê từ đội ngũ chiến lược của Goldman Sachs (GS) qua nhiều chu kỳ tăng lãi suất trong các thập kỷ qua, tỷ suất sinh lời trung bình của chỉ số S&P 500 đạt khoảng -2% trong ba tháng sau đợt tăng lãi suất đầu tiên của Cục Dự trữ Liên bang (Fed); nếu mở rộng thời gian theo dõi lên 12 tháng, tỷ suất sinh lời trung bình đạt khoảng 9%.
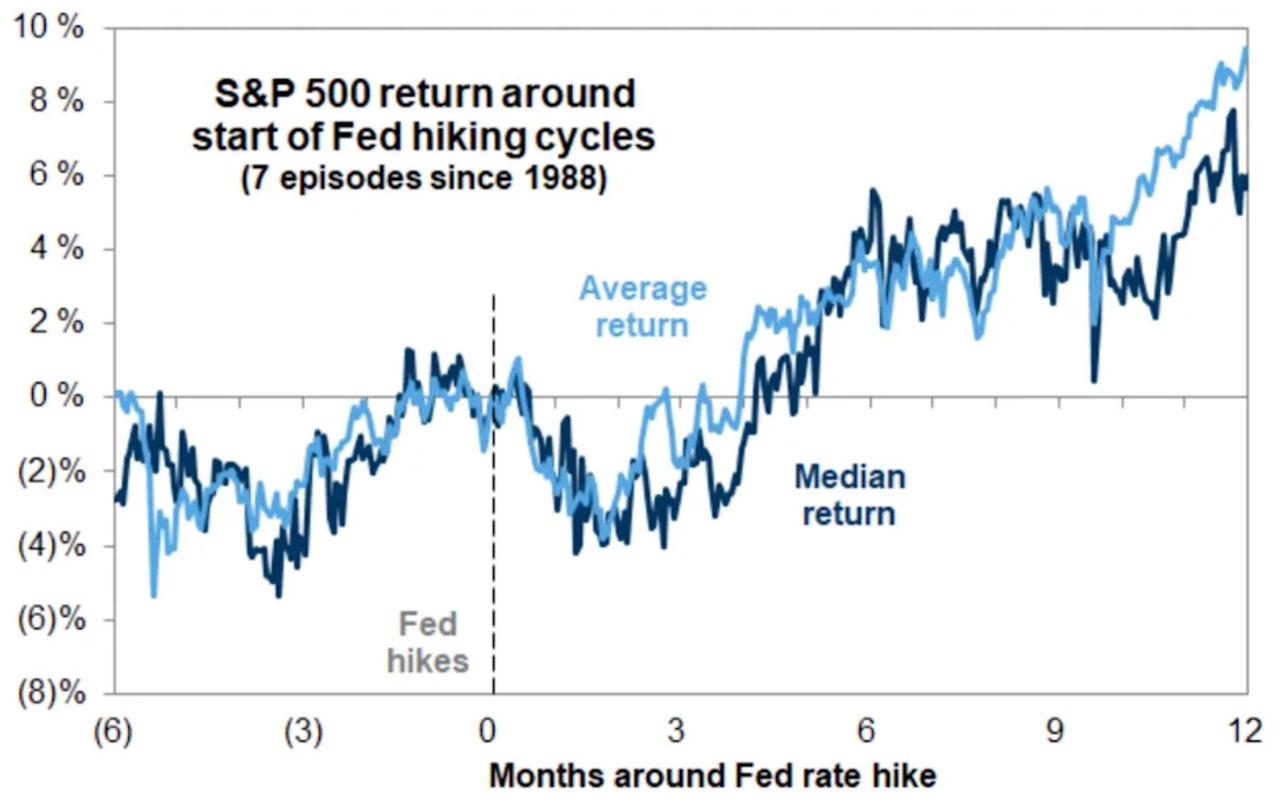
[Nguồn: Goldman Sachs]
Phân tích thống kê của Goldman Sachs tập trung vào diễn biến thị trường sau khi bắt đầu một chu kỳ tăng lãi suất, trong khi tháng 7/2023 đánh dấu đợt tăng lãi suất cuối cùng của chu kỳ thắt chặt trước đó, đại diện cho các giai đoạn chính sách khác nhau.
Nếu lãi suất được tăng trong đợt này, đây sẽ là đợt tăng đầu tiên của Cục Dự trữ Liên bang (Fed) sau các đợt cắt giảm lãi suất. Số đợt tăng lãi suất tiếp theo, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm, xu hướng lạm phát và lợi nhuận doanh nghiệp sẽ cùng ảnh hưởng đến diễn biến của chứng khoán Mỹ.
Trong ngắn hạn, kỳ vọng lãi suất có thể tiếp tục gây áp lực lên các cổ phiếu có định giá cao hơn. Trong trung hạn, nếu nền kinh tế tiếp tục tăng trưởng và đà tăng trưởng lợi nhuận doanh nghiệp đủ để bù đắp áp lực từ tỷ lệ chiết khấu tăng, chứng khoán Mỹ có thể phục hồi sau một đợt điều chỉnh; nếu các đợt tăng lãi suất liên tiếp làm suy yếu nhu cầu và kỳ vọng lợi nhuận, đợt điều chỉnh của thị trường có thể kéo dài.
Nội dung này được dịch bằng trí tuệ nhân tạo và đã được hiệu đính cho dễ hiểu hơn. Chỉ mang tính chất tham khảo.
Bài viết đề xuất






Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.