


Vàng không có chỉ số P/E: Vậy làm sao để biết vàng có đang đắt?



Podcast AI


Dù giá vàng đã giảm khoảng 26% so với đỉnh đầu năm, xét theo sức mua thực tế thông qua "hằng số vàng" (chia giá vàng cho CPI của Mỹ), kim loại quý này vẫn đắt hơn các giai đoạn năm 1980 và 2011. Vàng mang tính chất lưu trữ giá trị dài hạn với tỷ suất sinh lời thực tế dài hạn gần bằng không, thay vì là tài sản tích lũy. Thước đo này không phù hợp để dự báo ngắn hạn hay chọn thời điểm thị trường, nhưng hữu ích trong việc thiết lập kỳ vọng dài hạn, đánh giá tỷ suất sinh lời 5-10 năm và quản trị quy mô vị thế.
Giá vàng đã giảm một phần tư. Liệu giờ đây vàng đã rẻ?
Vào tháng 1, giá vàng đã tăng vọt lên mức cao kỷ lục 5.608 USD/ounce. 9 tháng sau, giá vàng quay trở lại khoảng 4.160 USD, thấp hơn khoảng 26% so với đỉnh.
Đối với nhiều nhà đầu tư vàng, mức giá đó có vẻ đầy hấp dẫn. Phép tính nhẩm rất đơn giản: cùng một ounce vàng hiện có giá thấp hơn gần 1.500 USD so với đầu năm, vậy đây chẳng phải là một món hời hay sao? Vấn đề nằm ở chỗ "rẻ" luôn mang tính so sánh. Nếu so với tháng 1, vàng quả thực rẻ hơn. Nhưng điều gì sẽ xảy ra nếu bạn thay đổi thước đo?
Người mua cổ phiếu dựa vào tỷ lệ giá trên thu nhập (P/E); người mua nhà dựa vào tỷ lệ giá trên giá thuê. Những chỉ số này đều trả lời cùng một câu hỏi: mức giá tôi đang trả là cao hay thấp so với giá trị nội tại của tài sản? Rắc rối đối với vàng là nó không trả cổ tức, không có lãi suất và không có tiền thuê, vì vậy dường như nó không có giá trị nội tại nào để so sánh. Kết quả là, hầu hết mọi người chỉ có thể so sánh giá hôm nay với giá hôm qua, và dùng sự biến động giá để thay thế cho việc định giá.
Trên thực tế, vàng có một thước đo định giá. Thước đo này đến từ một loạt nghiên cứu của Campbell Harvey, giáo sư tài chính tại Đại học Duke, và nhà quản lý tài sản Claude Erb, được gọi là "hằng số vàng". Đo lường giá vàng hôm nay bằng thước đo đó, bạn sẽ nhận được một kết quả khiến nhiều người ngạc nhiên: ngay cả sau khi giảm một phần tư, xét theo sức mua, vàng vẫn đắt hơn so với thời điểm đỉnh cao của bong bóng năm 1980.
Bài viết này giải thích cách xây dựng thước đo này, hiệu quả đo lường của nó trong quá khứ ra sao, tại sao đôi khi nó thất bại và cách chúng ta, với tư cách là những nhà đầu tư vàng, có thể ứng dụng nó.
Thước đo: giá vàng thực tế và "hằng số vàng"
Để định giá vàng, trước tiên chúng ta cần làm rõ vàng thực sự đang bảo vệ điều gì.
Lý do lâu đời nhất khiến mọi người nắm giữ vàng là nó phòng ngừa lạm phát: tiền giấy mất giá, còn vàng thì không. Nếu điều đó đúng, thì về lâu dài, giá vàng sẽ tăng xấp xỉ tương ứng với giá tiêu dùng, và một ounce vàng sẽ mua được một giỏ hàng hóa tương đương qua nhiều thập kỷ và thậm chí nhiều thế kỷ.
Erb và Harvey đã đưa ra một ví dụ ấn tượng trong nghiên cứu của họ. Họ so sánh tiền lương của một lính la mã thời cổ đại với một người lính Mỹ hiện đại và nhận thấy rằng, khi quy đổi ra vàng, cả hai không khác biệt nhiều. Nói cách khác, trong khoảng thời gian hai nghìn năm, nhìn chung vàng đã bảo toàn được sức mua của mình. Điều đó nghe có vẻ là lời khen dành cho vàng, nhưng nó lại mang một hàm ý khác: nếu vàng chỉ đơn thuần bảo toàn sức mua, thì tỷ suất sinh lời thực tế trong dài hạn của nó sẽ gần như bằng không. Vàng là một công cụ lưu trữ giá trị, chứ không phải là một cỗ máy tích lũy tài sản.
Theo logic này, bạn có thể xây dựng thước đo. Chia giá vàng danh nghĩa cho Chỉ số Giá tiêu dùng (CPI) của Mỹ, bạn sẽ thu được "giá vàng thực tế", tức là giá vàng đã loại trừ lạm phát. Nếu vàng chỉ bảo toàn giá trị về lâu dài mà không tăng trưởng, giá vàng thực tế sẽ biến động xung quanh một mức trung bình dài hạn. Mức trung bình đó chính là điều mà Erb và Harvey gọi là "hằng số vàng".
Sử dụng CPI của Mỹ (trung bình giai đoạn 1982–84 = 100) làm cơ sở, họ ước tính giá vàng thực tế trung bình kể từ năm 1975 là khoảng 3,46. Bản thân con số này không có ý nghĩa trực quan. Nó hoạt động tương tự như tỷ lệ P/E: bạn phải đặt nó trong phạm vi lịch sử để biết hôm nay là đắt hay rẻ. Chính Harvey cũng đưa ra sự so sánh tương tự với tỷ lệ P/E.
Phép tính này đủ đơn giản để bất kỳ ai cũng có thể thực hiện: lấy giá vàng tính bằng USD chia cho chỉ số CPI mới nhất của Mỹ. Với CPI tháng 9 là 336,3 và giá vàng gần đây khoảng 4.160 USD, giá vàng thực tế hôm nay là khoảng 12,4, tức gấp 3,6 lần mức trung bình lịch sử. Chúng ta sử dụng giá vàng tính bằng USD và CPI của Mỹ vì vàng được định giá quốc tế chủ yếu bằng USD, và nghiên cứu nền tảng được xây dựng dựa trên dữ liệu của Mỹ. Tuy nhiên, chỉ riêng bội số là chưa đủ. Để đánh giá ý nghĩa của con số này, chúng ta cần xem xét điều gì đã xảy ra sau khi giá vàng thực tế đạt đến các mức cực đoan trong quá khứ.
Thước đo này đã đo lường chính xác trong quá khứ chưa?
Nhìn lại những thời điểm giá vàng thực tế chạm mức cực đoan nhất, một quy luật rõ ràng xuất hiện: điểm xuất phát càng đắt, tỷ suất sinh lời thực tế trong thập kỷ tiếp theo càng kém; điểm xuất phát càng rẻ, tỷ suất sinh lời càng tốt.
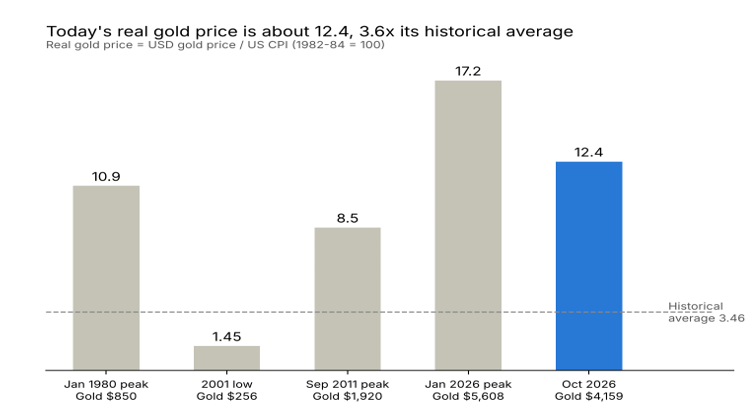
Vào tháng 1 năm 1980, giá vàng tăng vọt lên 850 USD/ounce và giá vàng thực tế đã lập kỷ kỷ lục mọi thời đại vào thời điểm đó. Đó là một thời kỳ kinh hãi vì lạm phát: sau hai cuộc khủng hoảng dầu mỏ, lạm phát tại Mỹ có thời điểm vượt quá 13% và người dân xếp hàng để mua vàng. Sau đó, Chủ tịch Fed Paul Volcker đã đẩy lãi suất lên gần 20%, lạm phát bị đè bẹp và vàng mất đi lý do để tăng giá. Trong thập kỷ tiếp theo, giá vàng giảm đều đặn và giá danh nghĩa giảm một nửa, trong khi giá tiêu dùng của Mỹ tăng hơn 60%. Tính chung lại, những người nắm giữ vàng đã mất khoảng 70% sức mua thực tế của họ.
Năm 2001 là một cực đoan trái ngược. Sau hai thập kỷ thị trường giá xuống, vàng dường như bị hầu hết mọi người bỏ rơi: cổ phiếu internet đang rất hot, và các ngân hàng trung ương như Ngân hàng Trung ương Anh vẫn đang bán tháo dự trữ vàng của họ. Giá vàng chạm đáy quanh mức 256 USD, và giá vàng thực tế chưa bằng một nửa mức trung bình lịch sử. Thời điểm không ai muốn mua vàng chính là lúc thước đo cho thấy nó rẻ nhất. Thập kỷ tiếp theo là thị trường giá lên rực rỡ nhất của vàng: sau khi trừ đi lạm phát, sức mua đã tăng hơn gấp bốn lần.
Vào tháng 9 năm 2011, giá vàng leo lên khoảng 1.920 USD và giá vàng thực tế một lần nữa cao hơn nhiều so với mức trung bình. Cuộc khủng hoảng tài chính vừa kết thúc, Fed liên tục tung ra các gói nới lỏng định lượng, thị trường lo ngại đồng USD sẽ bị pha loãng do in tiền, và chủ đề "vàng vượt 2.000 USD" trở thành tâm điểm bàn tán. Nhưng khi kinh tế phục hồi và kỳ vọng kết thúc nới lỏng gia tăng, vàng bước vào thị trường giá xuống kéo dài nhiều năm. 10 năm sau, giá vàng vẫn chưa quay trở lại mức đỉnh năm 2011, và sau khi trừ đi lạm phát, nó ghi nhận mức thua lỗ thực tế khoảng một phần tư.
Điểm xuất phát | Giá vàng 10 năm sau | Thay đổi mức giá tại Mỹ | Tỷ suất sinh lời thực tế 10 năm |
Đỉnh tháng 1/1980 | ≈ 410 USD (tháng 1/1990) | ≈ +64% | ≈ -70% |
Đáy năm 2001 | ≈ 1.480 USD (tháng 4/2011) | ≈ +27% | ≈ +350% |
Đỉnh tháng 9/2011 | ≈ 1.760 USD (tháng 9/2021) | ≈ +21% | ≈ -24% |
Erb và Harvey đã kiểm nghiệm điều này một cách hệ thống hơn và đưa ra kết luận tương tự: khi giá vàng thực tế cao hơn mức trung bình, tỷ suất sinh lời thực tế tiếp theo có xu hướng thấp hơn mức trung bình. Đây là sự hồi quy về mức trung bình. Họ cũng cảnh báo rằng quy luật này gần như vô dụng trong ngắn hạn. Trong vòng một hoặc hai năm, đà tăng/giảm chi phối giá vàng: những gì đang tăng sẽ tiếp tục tăng và những gì đang giảm sẽ tiếp tục giảm. Chỉ trong khoảng thời gian khoảng mười năm, sức hút của sự hồi quy mới xuất hiện. Và chúng ta nên thành thật về một điều nữa: tính từ năm 1975, chỉ có khoảng năm giai đoạn 10 năm không chồng lấp. Kích thước mẫu nhỏ và số liệu thống kê không đủ mạnh. Vì vậy, thước đo này mang tính gợi ý định hướng nhiều hơn là một quy luật chính xác.
Vậy nếu thước đo thực sự hoạt động, lực nào đang kéo giá vàng thực tế trở lại?
Tại sao sự hồi quy lại xảy ra: giá cao tự tạo ra người bán
Điều kéo giá vàng thực tế trở lại chính là lực lượng cung cầu cơ bản nhất: khi giá quá cao, nhiều người muốn bán hơn và ít người muốn mua hơn.
Bắt đầu với nguồn cung. Giá vàng càng cao, biên lợi nhuận của các công ty khai thác càng lớn, động lực mở rộng sản lượng của họ càng mạnh, và các mỏ cận biên trước đây không có hiệu quả kinh tế sẽ hoạt động trở lại. Metals Focus dự báo sản lượng khai thác mỏ toàn cầu sẽ tăng 2,4% vào năm 2026, đạt mức kỷ lục 3.907 tấn.
Hoạt động tái chế phản ứng nhanh hơn so với việc khai thác mỏ. Một mỏ mới mất nhiều năm để xây dựng, nhưng trang sức và vàng thỏi ở nhà có thể được bán bất cứ lúc nào. Hoạt động tái chế toàn cầu đạt 1.404 tấn vào năm 2025, mức cao nhất trong 13 năm. Sau khi giá vàng rút khỏi mức đỉnh trong năm nay, các hộ gia đình Ấn Độ đã bán gần 50 tấn vàng cũ chỉ riêng trong quý 2, tăng 43% so với cùng kỳ năm ngoái. Cơ chế tái chế vàng trên thực tế khá phức tạp, và đôi khi giá cao hơn lại khiến mọi người ngần ngại bán ra hơn. Chúng tôi sẽ đề cập riêng đến chủ đề đó trong một bài viết tương lai.
Bây giờ hãy nhìn vào nhu cầu. Trang sức là một trong những nguồn nhu cầu vàng vật chất lớn nhất thế giới và nó rất nhạy cảm với giá cả. Vào năm 2025, khi giá vàng tăng vọt, hoạt động chế tác trang sức gặp áp lực lớn, trong đó Ấn Độ và Trung Quốc ghi nhận mức giảm lớn nhất và nhiều người tiêu dùng đã chuyển sang mua vàng thỏi và tiền xu.
Ngược lại, nhu cầu đầu tư thường đi theo hướng ngược lại. Giá tăng thu hút dòng tiền theo đà; dòng vốn vào các quỹ ETF vàng có mối tương quan thuận mạnh mẽ với biến động giá vàng, vì vậy giá vàng càng tăng, người ta càng mua nhiều. Kiểu mua này làm gia tăng sự lệch khỏi mức trung bình của giá vàng thực tế trong ngắn hạn, đó là lý do tại sao giá vàng thực tế có thể duy trì ở mức cao trong nhiều năm thay vì đảo chiều ngay khi chạm đỉnh.
Tuy nhiên, có một con số đảm bảo rằng sự hồi quy này sẽ diễn ra chậm chạp. Trong tổng số vàng mà con người từng khai thác, khoảng 210.000 tấn vẫn còn trên mặt đất, và nguồn cung khai thác mỏ mới hàng năm chưa đến 2% lượng tồn kho đó. Sự thay đổi trong nguồn cung giống như việc thêm nước vào một hồ chứa khổng lồ: phải mất một thời gian dài trước khi mực nước thay đổi rõ rệt. Điều này cũng giải thích tại sao quy luật ở phần trước lại diễn ra qua nhiều thập kỷ thay vì nhiều tháng.
Quan trọng hơn, cơ chế hồi quy này dựa trên một giả định ngầm: hành vi của người mua về cơ bản vẫn giữ nguyên, do đó khi giá cao, sẽ có ít người mua hơn. Một khi xuất hiện một nhóm người mua mới không nhạy cảm với giá và có quy mô đủ lớn, lực lượng hồi quy có thể bị kìm hãm. Đây chính là lý do tại sao thước đo này đã thất bại trong thập kỷ qua.
Thập kỷ thước đo thất bại
Áp dụng hằng số vàng một cách máy móc vào ngày hôm nay, bạn sẽ nhận được một kết quả giật mình: 3,46 nhân với CPI tháng 9 là 336,3 sẽ cho ra cái gọi là "giá vàng hằng số" chỉ khoảng 1.160 USD, chưa bằng 30% mức giá hiện tại.
Chính Erb và Harvey cũng đã đưa ra dự báo như vậy và họ đã phải trả giá. Vào năm 2013, dựa trên mức giá vàng thực tế ở mức cao vào thời điểm đó, họ ước tính rằng tỷ suất sinh lời thực tế của vàng trong thập kỷ tiếp theo có thể rơi vào khoảng âm 10%/năm. Năm 2015, Harvey thậm chí còn đi xa hơn: nếu giá vàng thực tế quay trở lại mức hằng số, vàng sẽ có giá khoảng 825 USD; nếu giảm quá đà, nó thậm chí có thể rớt xuống 350 USD.
Ban đầu, thị trường đứng về phía họ. Giá vàng giảm từ khoảng 1.400 USD vào giữa năm 2013 xuống còn khoảng 1.050 USD vào cuối năm 2015. Nhưng sau đó kịch bản đã đảo ngược hoàn toàn: từ mức đó, giá vàng tăng lên 5.600 USD trong thập kỷ tiếp theo. Thay vì quay trở lại mức 3,46, giá vàng thực tế đã tăng vọt lên 17,2 vào tháng 1 năm nay, vượt xa kỷ lục được thiết lập vào năm 1980.
Dưới góc độ của nhà đầu tư, giai đoạn này mang lại bài học đặc biệt đắt giá. Bất kỳ ai bán toàn bộ vàng của họ vào năm 2013 dựa trên dự báo này sẽ cảm thấy đúng đắn trong hai năm đầu tiên, khi giá vàng giảm một phần tư. Nhưng nếu họ chờ giá vàng quay về mức 825 USD mới mua lại, họ đã bỏ lỡ toàn bộ đợt tăng giá hơn 5 lần sau đó. Thước đo cho thấy vàng đắt, nhưng không thể cho biết nó sẽ ở mức đắt trong bao lâu, và càng không thể cho biết liệu cấu trúc thị trường có thay đổi hay không. Nó cũng cho thấy rằng việc đánh giá giá trị và đánh giá thời điểm là hai kỹ năng hoàn toàn khác nhau. Định giá cho bạn biết bạn đang gánh chịu bao nhiêu rủi ro; thời điểm lại phụ thuộc vào việc khi nào dòng tiền đổi hướng. Nhầm lẫn giữa hai điều này, bạn rất dễ bị mất tiền ngay cả khi có một nhận định đúng.
Vấn đề nằm ở giả định ở phần trước. Trong vài năm qua, thị trường vàng đã đón nhận một nhóm người mua mới rất lớn: kể từ năm 2022, các ngân hàng trung ương trên thế giới đã mua trung bình khoảng 1.000 tấn vàng mỗi năm, tương đương với một phần tư sản lượng khai thác hàng năm. Các ngân hàng trung ương không mua vàng vì nó rẻ; họ mua để đa dạng hóa dự trữ ngoại hối và giảm sự phụ thuộc vào các tài sản bằng USD. Những người mua như thế này không nhạy cảm với giá và vẫn tiếp tục mua ngay cả khi vàng đắt, và lực lượng hồi quy "giá cao tạo ra người bán và đuổi khéo người mua" đã liên tục bị lực mua của họ hấp thụ hết.
Thị trường năm nay xác nhận điểm này từ hướng ngược lại. Theo dữ liệu đã được điều chỉnh của Hội đồng Vàng Thế giới, các ngân hàng trung ương chỉ mua 57 tấn vàng trong quý 1 năm nay, quý 1 yếu nhất trong hơn một thập kỷ. Ngay khi những người mua mới chậm lại, sức hút của thước đo lại xuất hiện: kết hợp với việc Fed chuyển từ cắt giảm lãi suất sang tăng lãi suất, giá vàng đã giảm một phần tư so với đỉnh tháng 1 và giá vàng thực tế giảm từ 17,2 trở lại quanh mức 12,4. Điều này không chứng minh rằng quá trình hồi quy đã bắt đầu, nhưng nó nhắc nhở chúng ta rằng chỉ số cao của ngày hôm nay phụ thuộc rất nhiều vào việc những người mua mới đó có tiếp tục mua hay không.
Thật thú vị khi Erb và Harvey thực sự đã lường trước khả năng này trong bài báo năm 2013 của họ. Họ viết rằng nếu các quốc gia đang phát triển muốn nâng mức nắm giữ vàng bình quân đầu người lên bằng mức của các nước phát triển, họ sẽ phải mua lượng lớn vàng từ những người nắm giữ hiện tại, và để thuyết phục những người đó bán ra, họ sẽ phải đưa ra mức giá đủ cao. Do đó, giá vàng thực tế có thể cao hơn nhiều so với mức tại thời điểm đó. Họ gọi đây là "nghịch lý vàng": một bên là sức hút của mức trung bình lịch sử, một bên là nhu cầu mới mang tính cấu trúc. Không ai có thể biết trước lực lượng nào sẽ chiến thắng.
Bài học từ giai đoạn này là hằng số vàng không phải là giá mục tiêu cho vàng, càng không phải là "giá trị hợp lý". Nó là một thước đo cho bạn biết bạn đang đứng ở đâu trong lịch sử hôm nay, và bạn cần phải tin vào câu chuyện nào để biện minh cho mức giá của ngày hôm nay.
Cách nhà giao dịch có thể sử dụng thước đo
Nếu thước đo có thể thất bại, liệu nó còn hữu ích không? Có, nhưng chỉ khi được sử dụng đúng nơi đúng lúc. Dưới đây là bốn cách để sử dụng nó.
Thứ nhất, phân biệt các khoảng thời gian. Giá vàng thực tế hầu như không có khả năng dự đoán các biến động trong vòng một hoặc hai năm; trong ngắn hạn, vàng bị chi phối bởi dòng tiền và tâm lý thị trường. Nếu bạn dùng hằng số vàng để đoán xem tháng tới vàng tăng hay giảm, bạn sẽ phải thất vọng. Nơi nó thực sự hữu ích là giúp thiết lập kỳ vọng dài hạn trong khoảng thời gian từ 5 đến 10 năm.
Thứ hai, dùng nó để tính toán tỷ suất sinh lời dài hạn, chứ không phải để chọn thời điểm thị trường. Đưa chỉ số hôm nay vào một vài kịch bản và bạn có thể thấy tỷ suất sinh lời của thập kỷ tiếp theo trông như thế nào theo các giả định khác nhau. Giả sử lạm phát của Mỹ trung bình là 3%/năm trong 10 năm tới, CPI sẽ tăng lên khoảng 452 vào năm 2036, với kết quả như sau:
Giá vàng thực tế sau 10 năm | Giá vàng suy ra (USD/ounce) | Tỷ suất sinh lời quy năm từ hôm nay |
Giảm xuống 8 (gần đỉnh năm 2011) | ≈ 3.600 | ≈ -1,4% |
Giữ ở mức 12,4 (mức hiện tại) | ≈ 5.600 | ≈ +3,0% |
Trở lại 17,2 (đỉnh tháng 1/2026) | ≈ 7.800 | ≈ +6,5% |
Thông điệp của bảng này rất rõ ràng. Nếu giá vàng thực tế chỉ duy trì ở mức cao như hiện tại, tỷ suất sinh lời dài hạn của vàng sẽ chỉ tăng ngang bằng với lạm phát. Để đạt được tỷ suất sinh lời vượt trội hơn hẳn lạm phát, giá vàng thực tế phải tiếp tục leo dốc, nghĩa là những người mua mới như các ngân hàng trung ương phải tiếp tục mua thêm. Và nếu giá vàng thực tế giảm trở lại một phần về mức trung bình lịch sử, ngay cả chỉ về mức đỉnh năm 2011, vàng có thể rẻ hơn sau 10 năm so với hiện tại. Trước khi mua, bạn nên làm rõ mình đang đặt cược vào kịch bản nào.
Thứ ba, sử dụng nó để đặt hạn mức tối đa cho quy mô vị thế. Khi giá vàng thực tế ở mức thấp kỷ lục trong lịch sử, như vào năm 2001, vàng có rủi ro giảm giá hạn chế và tiềm năng tăng giá lớn, bạn có thể phân bổ vốn mạnh tay hơn. Khi giá vàng thực tế ở mức cao, vàng vẫn có thể đóng vai trò là khoản bảo hiểm trong danh mục đầu tư, nhưng không thích hợp cho một đợt đặt cược tập trung, chứ chưa nói đến việc sử dụng đòn bẩy. Chỉ số hôm nay gấp 3,6 lần mức trung bình lịch sử, đưa chúng ta vào trường hợp thứ hai.
Ví dụ: giả sử bạn dự định phân bổ 10% tài sản của mình vào vàng. Trong những năm giá vàng thực tế chỉ ở mức khoảng 2, bạn có thể tăng tỷ lệ đó lên 15%; ở mức chỉ số cao như hiện tại, bạn có thể giữ nguyên ở mức 10% hoặc thậm chí cắt giảm nhẹ, coi vàng là công cụ cân bằng danh mục đầu tư thay vì nguồn sinh lời chính. Tỷ lệ phần trăm phù hợp ở mỗi người là khác nhau; điều then chốt là điều chỉnh vị thế của bạn theo hướng ngược lại với chỉ số của thước đo: vàng càng đắt, bạn càng nên thận trọng.
Thứ tư, hãy đo lường định kỳ và theo dõi xu hướng, thay vì chỉ nhìn vào một thời điểm. Mỗi quý, hãy lấy giá vàng chia cho CPI mới nhất và ghi lại kết quả. Nếu giá vàng đi ngang trong khi giá tiêu dùng tiếp tục tăng, giá vàng thực tế sẽ giảm chậm, có nghĩa là độ "đắt" trên thước đo đang được thời gian hấp thụ chứ không nhất thiết do giá vàng giảm. Dưới đây là một ví dụ cụ thể. Vào tháng 9, giá vàng là 4.160 USD và CPI là 336,3, cho ra chỉ số 12,4. Nếu một năm kể từ bây giờ giá vàng không đổi trong khi CPI tăng 3% lên khoảng 346, chỉ số này sẽ giảm xuống 12,0: vàng trở nên rẻ hơn một chút mà giá của nó không giảm một xu nào. Ngược lại, nếu giá vàng tăng 10% trong một năm trong khi giá tiêu dùng chỉ tăng 3%, chỉ số này sẽ tăng lên 13,2, nghĩa là vàng đã trở nên đắt hơn.
Bảo hiểm không bao giờ rẻ
Quay trở lại câu hỏi ban đầu: giờ đây khi giá vàng đã giảm một phần tư, liệu nó đã rẻ chưa?
So với tháng 1, đúng là vậy. Nhưng nếu đo lường so với sức mua mà vàng đã bảo toàn trong suốt hai nghìn năm, vàng ngày nay vẫn rất đắt, đắt hơn năm 1980 và đắt hơn năm 2011. Hai kết luận này không mâu thuẫn với nhau; chúng trả lời các câu hỏi ở những khung thời gian khác nhau.
Loạt nghiên cứu này dẫn đến một kết luận có phần không mấy dễ chịu: vàng có xu hướng đạt tỷ suất sinh lời kỳ vọng thấp nhất chính vào những thời điểm nó phổ biến nhất. Điều đó nghe có vẻ giống như lời khuyên nên tránh xa vàng, nhưng không phải vậy. Vai trò của vàng trong danh mục đầu tư là công cụ bảo hiểm, và bảo hiểm luôn đắt nhất khi mọi người lo lắng nhất. Việc trả giá cao hôm nay là mua sự bảo vệ trước nợ nần, lạm phát và xung đột địa chính trị. Sự bảo vệ đó có giá trị; chỉ là chúng ta không nên kỳ vọng nó sẽ mang lại tỷ suất sinh lời cao cùng một lúc.
Nhìn theo cách khác: phí bảo hiểm đắt không có nghĩa là bạn không nên mua bảo hiểm. Khả năng ngôi nhà của bạn bị cháy không hề giảm đi chỉ vì phí bảo hiểm tăng lên. Điều bạn thực sự cần cân nhắc là bạn đang đối mặt với bao nhiêu rủi ro và bạn sẵn sàng từ bỏ bao nhiêu lợi nhuận tiềm năng để đổi lấy sự bảo vệ đó. Đối với một nhà đầu tư lo ngại về sự mất giá tiền tệ và xung đột địa chính trị, việc nắm giữ một lượng vàng nhất định vẫn hợp lý ngay cả khi giá cao. Còn đối với những ai chỉ đơn thuần muốn kiếm tiền nhanh từ vàng, chỉ số ngày hôm nay là một lời cảnh báo mạnh mẽ.
Vì vậy, câu hỏi quan trọng hơn không phải là "tôi có thể mua bây giờ không?" mà là bạn sẵn sàng trả bao nhiêu tiền phí bảo hiểm cho khoản bảo hiểm này, và bạn chuẩn bị phân bổ bao nhiêu phần trăm tài sản của mình vào đó. Thước đo sẽ không ra quyết định thay bạn, nhưng nó sẽ đảm bảo rằng khi bạn quyết định, bạn biết chính xác mình đang đứng ở đâu trong lịch sử.
Nội dung này được dịch bằng trí tuệ nhân tạo và đã được hiệu đính cho dễ hiểu hơn. Chỉ mang tính chất tham khảo.
Bài viết đề xuất







Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.