


Marathon Petroleum Corp (MPC) หุ้น ปิด ขึ้น 3.41% เมื่อวันที่ 11 พ.ย.: ข้อมูลสำคัญที่นักลงทุนควรรู้


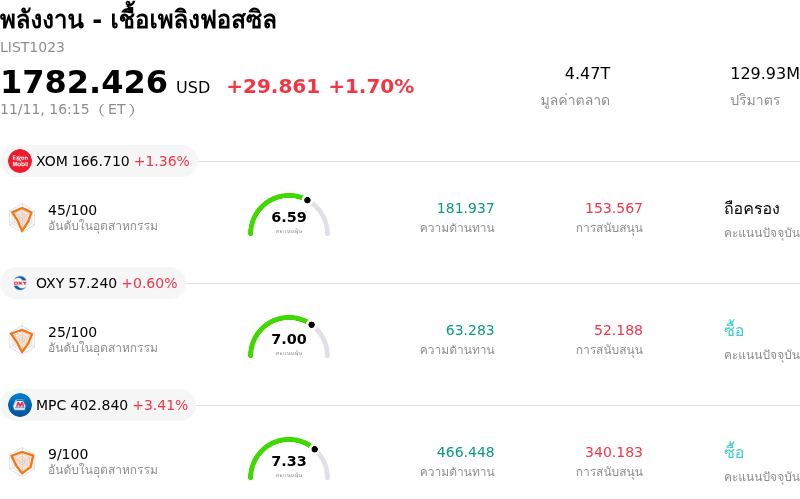
Marathon Petroleum Corp (MPC) ปิด ขึ้น 3.41% กลุ่มอุตสาหกรรม พลังงาน - เชื้อเพลิงฟอสซิล ขึ้น 1.70%. บริษัทมีผลการดำเนินงานดีกว่าอุตสาหกรรมโดยรวม หุ้นที่มีปริมาณการเทรดสูงสุด 3 อันดับแรกในกลุ่ม ได้แก่: Exxon Mobil Corp (XOM) ขึ้น 1.36%; Occidental Petroleum Corp (OXY) ขึ้น 0.60%; Marathon Petroleum Corp (MPC) ขึ้น 3.41%
อะไรเป็นแรงผลักดันให้ราคาหุ้น Marathon Petroleum Corp (MPC) ปรับตัว ขึ้น ในวันนี้?
หุ้นมาราธอน ปิโตรเลียม ปรับตัวขึ้นอย่างแข็งแกร่ง โดยได้รับแรงหนุนจากปัจจัยพื้นฐานของธุรกิจโรงกลั่นที่ปรับตัวดีขึ้น ส่วนต่างราคาผลิตภัณฑ์สำเร็จรูป (crack spread) ที่ขยายตัวกว้างขึ้น และแรงซื้อหนุนอย่างต่อเนื่องจากนักลงทุนสถาบัน ภายหลังบริษัทมีผลการดำเนินงานที่โดดเด่นและดำเนินโครงการริเริ่มด้านการจัดสรรเงินทุนเชิงกลยุทธ์
ปัจจัยเร่งหลักที่ช่วยหนุนบรรยากาศการลงทุนในกลุ่มธุรกิจปลายน้ำคือการขยายตัวอย่างต่อเนื่องของค่าการกลั่น โดยเฉพาะอย่างยิ่งส่วนต่างราคาน้ำมันกลั่นและน้ำมันเบนซิน (crack spread) ที่สำคัญ เมื่อปริมาณน้ำมันคงคลังที่ตึงตัวทั้งในประเทศและทั่วโลกมาบรรจบกับความต้องการบริโภคตามฤดูกาลที่ยังคงสม่ำเสมอ ส่งผลให้ส่วนต่างกำไรในตลาดที่โรงกลั่นได้รับต่อการกลั่นน้ำมันหนึ่งบาร์เรลปรับตัวกว้างขึ้นอย่างมาก ทั้งนี้ ในฐานะโรงกลั่นน้ำมันปิโตรเลียมอิสระรายใหญ่ที่สุดในสหรัฐฯ มาราธอน ปิโตรเลียม มีความได้เปรียบทั้งด้านขนาดการดำเนินงานเชิงภูมิศาสตร์และขีดความสามารถของโรงกลั่นแบบแปรสภาพขั้นสูง (complex conversion) ซึ่งช่วยให้บริษัทสามารถคว้าประโยชน์จาก operating leverage ได้อย่างมหาศาลในช่วงที่ส่วนต่างราคาผลิตภัณฑ์สำเร็จรูปปรับตัวสูงขึ้น
สิ่งที่ช่วยเสริมโมเมนตัมราคาเชิงบวกนี้เพิ่มเติมคือการตอบรับอย่างต่อเนื่องของตลาดต่อตัวเลขชี้วัดผลการดำเนินงานที่แข็งแกร่งเป็นพิเศษ และการสร้างกระแสเงินสดอิสระที่แข็งแกร่งของบริษัท โดยรายงานทางการเงินล่าสุดชี้ให้เห็นว่าอัตราการใช้กำลังการกลั่นทั่วทั้งระบบดำเนินงานอยู่ในระดับใกล้เคียงกับขีดความสามารถสูงสุด ซึ่งเป็นผลมาจากความเสถียรในการดำเนินงานและการบริหารจัดการเชิงพาณิชย์อย่างมีวินัยทั่วทั้งกลุ่มโรงกลั่นแถบกัลฟ์โคสต์ (Gulf Coast), มิดคอนติเนนต์ (Mid-Continent) และเวสต์โคสต์ (West Coast) นอกจากนี้ การประกาศเชิงกลยุทธ์ในการจำหน่ายสินทรัพย์โรงกลั่นระดับรองและสินทรัพย์ธุรกิจกลางน้ำ (midstream) ในแถบมิดเวสต์ เพื่อมุ่งเน้นการลงทุนที่ให้ผลตอบแทนสูงในโรงกลั่นแถบกัลฟ์โคสต์ของสหรัฐฯ ซึ่งมีความได้เปรียบทางการแข่งขัน ยังได้รับการตอบรับเป็นอย่างดีจากนักลงทุนสถาบัน ในฐานะการปรับโครงสร้างพอร์ตการลงทุนที่ช่วยเพิ่มมูลค่าให้แก่กิจการ
ความสนใจของนักลงทุนยังได้รับแรงหนุนเพิ่มเติมจากโครงการคืนผลตอบแทนแก่ผู้ถือหุ้นของมาราธอน ปิโตรเลียม ซึ่งอยู่ในระดับชั้นนำเมื่อเทียบกับคู่แข่งในกลุ่มเดียวกัน โดยบริษัทยังคงเดินหน้าคืนเงินสดแก่ผู้ถือหุ้นในเชิงรุกผ่านการซื้อหุ้นคืนอย่างต่อเนื่องจำนวนมากและการปรับเพิ่มเงินปันผลอย่างสม่ำเสมอ ซึ่งช่วยลดจำนวนหุ้นหมุนเวียนในตลาดลงอย่างมีนัยสำคัญและช่วยเพิ่มมูลค่าหุ้นต่อหุ้นให้สูงขึ้น การจัดสรรเงินทุนเชิงรุกดังกล่าวได้รับการสนับสนุนจากสภาพคล่องเงินสดในระดับสูง ตลอดจนการกระจายกระแสเงินสดที่มั่นคงและอิงค่าธรรมเนียมจาก MPLX ซึ่งเป็นห้างหุ้นส่วนในธุรกิจกลางน้ำของบริษัท โดยสามารถครอบคลุมรายจ่ายฝ่ายทุน (CapEx) ในระดับบริษัทแม่และเงินปันผลขั้นพื้นฐานได้อย่างมีประสิทธิภาพ
ในภาพรวม โมเมนตัมขาขึ้นนี้สะท้อนถึงความเชื่อมั่นที่ฟื้นตัวขึ้นของนักลงทุนสถาบันว่า ปัจจัยทางเศรษฐกิจของธุรกิจการกลั่นปลายน้ำยังคงแข็งแกร่งในเชิงโครงสร้าง โดยส่วนต่างราคาระหว่างวัตถุดิบกับผลิตภัณฑ์สำเร็จรูปที่อยู่ในระดับเอื้ออำนวยช่วยให้แนวโน้มผลกำไรมีความชัดเจนและมั่นคง แม้ว่าความผันผวนของ crack spread, ส่วนต่างราคาวัตถุดิบ และกำหนดการหยุดซ่อมบำรุงตามรอบ (turnaround) ในอนาคตจะยังคงเป็นปัจจัยเสี่ยงสำคัญที่ต้องติดตาม ทว่าประสิทธิภาพการดำเนินงานที่โดดเด่นกว่าคู่แข่ง ฐานสินทรัพย์โรงกลั่นที่สามารถแปรสภาพได้ในระดับสูง และความมุ่งมั่นอย่างไม่หยุดยั้งในการสร้างมูลค่าให้แก่ผู้ถือหุ้นของมาราธอน ปิโตรเลียม จะยังคงเป็นแรงขับเคลื่อนอุปสงค์ที่แข็งแกร่งต่อหุ้นของบริษัทอย่างต่อเนื่อง
การวิเคราะห์ทางเทคนิคของ Marathon Petroleum Corp (MPC)
ในเชิงเทคนิค Marathon Petroleum Corp (MPC) มีค่า MACD (12,26,9) อยู่ที่ -15.374 ซึ่งบ่งชี้ถึงสัญญาณขาย ขณะที่ค่า RSI ที่ 43.328 แสดงถึงสภาวะเป็นกลาง และค่า Williams %R ที่ 68.256 แสดงถึงสภาวะขาย โปรดติดตามอย่างใกล้ชิด
การวิเคราะห์พื้นฐานของ Marathon Petroleum Corp (MPC)
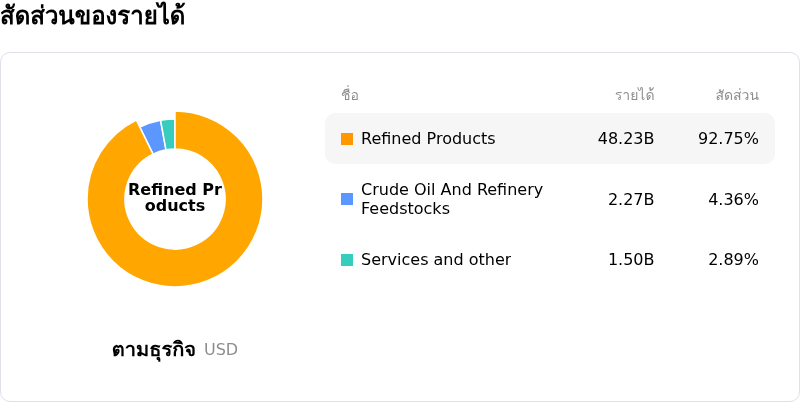
Marathon Petroleum Corp (MPC) อยู่ในกลุ่มอุตสาหกรรมพลังงาน - เชื้อเพลิงฟอสซิล โดยมีรายได้รวมต่อปีล่าสุดอยู่ที่ $133.43B จัดอยู่ในอันดับที่ 6 ของอุตสาหกรรม ขณะที่กำไรสุทธิอยู่ที่ $4.04B จัดอยู่ในอันดับที่ 13 ของอุตสาหกรรม โปรไฟล์บริษัท
ในช่วงเดือนที่ผ่านมา นักวิเคราะห์หลายรายได้จัดอันดับบริษัทว่าอยู่ในระดับ ซื้อ โดยมีราคาเป้าหมายเฉลี่ยอยู่ที่ $443.27 ขณะที่ราคาสูงสุดอยู่ที่ $564.00 และราคาต่ำสุดอยู่ที่ $186.93
รายละเอียดเพิ่มเติมเกี่ยวกับ Marathon Petroleum Corp (MPC)
ความเสี่ยงเฉพาะของบริษัท:
- ปัจจัยกดดันจากอัตราการใช้กำลังการกลั่นที่ลดลงเมื่อเทียบกับไตรมาสก่อนหน้าและต้นทุนการหยุดซ่อมบำรุง: หลังจากอัตราการใช้กำลังการกลั่นแตะระดับสูงสุดที่ 100% ในไตรมาสที่ 3 แนวทางการดำเนินงานประจำไตรมาสที่ 4 ของฝ่ายบริหารคาดการณ์ว่าปริมาณการกลั่นจะชะลอตัวลงมาอยู่ที่ประมาณ 2.8 ล้านบาร์เรลต่อวัน อัตราการใช้กำลังการกลั่นลดลงเหลือ 95% และมีค่าใช้จ่ายในการหยุดซ่อมบำรุงตามแผนจำนวน 230 ล้านดอลลาร์ ซึ่งสร้างแรงกดดันเชิงลบในทันทีต่อ operating leverage และการสร้างกระแสเงินสดเมื่อเทียบกับไตรมาสก่อนหน้า
- ความเสี่ยงจากการกระจุกตัวในแถบ Gulf Coast และการจัดสรรเงินทุนใหม่: การประกาศขายสินทรัพย์ในแถบ Mid-Continent มูลค่า 4.2 พันล้านดอลลาร์ ซึ่งได้แก่การขายโรงกลั่น St. Paul Park และ Mandan ให้แก่ CVR Energy ได้เพิ่มการกระจุกตัวทางภูมิศาสตร์ตามแนวชายฝั่ง U.S. Gulf Coast อย่างมีนัยสำคัญ ส่งผลให้มีความเปราะบางเพิ่มขึ้นต่อการหยุดชะงักจากสภาพอากาศรุนแรง ปัญหาคอขวดในการส่งออกระดับภูมิภาค และความเสี่ยงในการดำเนินโครงการลงทุนขนาดใหญ่ระยะเวลาหลายปีที่โรงงาน Galveston Bay และ Garyville
- มูลค่าหุ้นที่ตึงตัวและแรงเทขายจากนักลงทุนสถาบัน: การทบทวนมูลค่าหุ้นของนักลงทุนสถาบันเมื่อเร็ว ๆ นี้เน้นย้ำถึงอัตราส่วนราคาต่อมูลค่าที่แท้จริง (price-to-fair-value) ที่ตึงตัวขึ้นหลังจากราคาแตะระดับสูงสุดเป็นประวัติการณ์เมื่อเร็ว ๆ นี้ ซึ่งเกิดขึ้นพร้อมกับการเปิดเผยข้อมูลแบบ 13F ต่อ SEC ที่แสดงให้เห็นว่านักลงทุนสถาบันได้ปรับลดสัดส่วนการถือหุ้นลง รวมถึงการลดสถานะการลงทุนลง 31.4% โดย Joseph Group Capital Management ตลอดจนการขายหุ้นสุทธิของบุคคลภายในบริษัทอย่างต่อเนื่อง ซึ่งส่งผลให้เกิดแรงเทขายทำกำไรระหว่างวัน
- การสิ้นสุดลงของส่วนต่างราคาน้ำมันดิบที่เอื้อประโยชน์: บทวิเคราะห์เชิงพาณิชย์ยืนยันว่าส่วนต่างราคาน้ำมันดิบที่มีส่วนลดได้สะท้อนอยู่ในตัวชี้วัดค่าการกลั่นของ MPC ไปทั้งหมดแล้ว ส่งผลให้ความสามารถในการทำกำไรมีความเสี่ยงสูงอย่างยิ่งต่อการหดตัวลงอย่างกะทันหันของส่วนต่างราคาผลิตภัณฑ์ปิโตรเลียม (crack spreads) หรือการแคบลงของส่วนต่างราคาวัตถุดิบชนิดเบาและหนัก ขณะที่กำลังการกลั่นทั่วโลกกำลังปรับเข้าสู่สมดุล
บทความนี้อาจมีเนื้อหาที่สร้างหรือแปลโดย AI และผ่านการตรวจสอบโดยมนุษย์แล้ว โดยมีวัตถุประสงค์เพื่อใช้อ้างอิงและให้ข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำด้านการลงทุน
บทความแนะนำ








ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ