


Equinox Gold Corp (EQX) หุ้น ปิด ลง 7.11% เมื่อวันที่ 10 พ.ย.: ปัจจัยขับเคลื่อนเบื้องหลังการเคลื่อนไหว


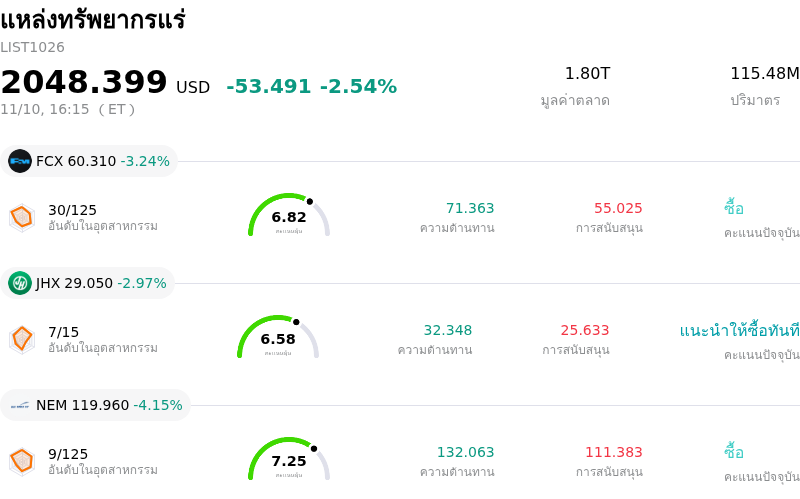
Equinox Gold Corp (EQX) ปิด ลง 7.11% กลุ่มอุตสาหกรรม แหล่งทรัพยากรแร่ ลง 2.54%. บริษัทมีผลการดำเนินงานแย่กว่าอุตสาหกรรมโดยรวม หุ้นที่มีปริมาณการเทรดสูงสุด 3 อันดับแรกในกลุ่ม ได้แก่: Freeport-McMoRan Inc (FCX) ลง 3.24%; James Hardie Industries PLC (JHX) ลง 2.97%; Newmont Corporation (NEM) ลง 4.15%
อะไรเป็นแรงผลักดันให้ราคาหุ้น Equinox Gold Corp (EQX) ปรับตัว ลง ในวันนี้?
Equinox Gold เผชิญแรงกดดันขาลงอย่างเห็นได้ชัดหลังการเปิดเผยผลประกอบการประจำไตรมาส 3 และการประชุมทางโทรศัพท์ของฝ่ายบริหารในเวลาต่อมา แม้ว่าบริษัทจะรายงานการเติบโตของรายได้รวมอย่างมีนัยสำคัญโดยได้รับแรงหนุนจากสินทรัพย์ที่เพิ่งผนวกรวมเข้ามาใหม่ แต่ผลการดำเนินงานในตัวชี้วัดหลักกลับต่ำกว่าที่ตลาดในวงกว้างคาดการณ์ไว้ นอกจากนี้ รายได้ยังต่ำกว่าการคาดการณ์ฉันทามติ ส่งผลให้เกิดแรงเทขายในทันทีเนื่องจากนักลงทุนปรับประเมินทิศทางการเติบโตในระยะใกล้ใหม่เทียบกับระดับการประเมินมูลค่าหุ้นที่อยู่ในระดับสูง
ปัจจัยสำคัญที่ทำให้ราคาปรับตัวลดลงมาจากความเห็นของฝ่ายบริหารเกี่ยวกับแนวโน้มผลผลิตตลอดทั้งปี โดยรายงานความคืบหน้าด้านการดำเนินงานเผยว่าปริมาณผลผลิตรวมทั้งปีมีแนวโน้มแตะระดับกรอบล่างของช่วงคาดการณ์ อุปสรรคด้านการดำเนินงานส่งผลกระทบต่อบรรยากาศการลงทุน โดยเฉพาะข้อจำกัดด้านกำลังการผลิตที่เหมือง Greenstone อันเนื่องมาจากการเปลี่ยนอุปกรณ์ ควบคู่ไปกับความท้าทายด้านธรณีเทคนิคที่เหมือง Mesquite นอกจากนี้ ค่าใช้จ่ายด้านเชื้อเพลิง ความจำเป็นในการบำรุงรักษา และรายจ่ายฝ่ายทุนเพื่อรักษาระดับการผลิตที่สูงกว่าคาด ยังได้ผลักดันให้ต้นทุนรวมในการผลิตทองคำ (AISC) ปรับตัวสูงขึ้น ซึ่งสะท้อนถึงแรงกดดันจากเงินเฟ้อและอุปสรรคด้านการปฏิบัติการที่ยังคงยืดเยื้อในกลุ่มสินทรัพย์ทั้งหมด
สภาวะเศรษฐกิจมหภาคภายนอกยิ่งซ้ำเติมทิศทางขาลงดังกล่าว โดยการย่อตัวลงของราคาทองคำแท่งอันเป็นผลมาจากการแข็งค่าของเงินดอลลาร์สหรัฐและความคาดหวังที่ยังคงมีอยู่ต่อนโยบายการเงินเชิงเข้มงวด ได้สร้างแรงกดดันในวงกว้างต่อกลุ่มผู้ประกอบการเหมืองโลหะมีค่า และเนื่องจากผู้ผลิตขนาดกลางมักจะมีเลเวอเรจการดำเนินงานต่อราคาสินค้าโภคภัณฑ์อ้างอิงสูงกว่า หุ้นในกลุ่มนี้จึงมีความอ่อนไหวเป็นพิเศษต่อการอ่อนตัวของราคาทองคำ
แม้บริษัทจะมีการดำเนินการเชิงบวก ซึ่งรวมถึงการจ่ายเงินปันผลและการซื้อหุ้นคืน แต่ผู้ร่วมตลาดกลับให้ความสำคัญกับอุปสรรคด้านการดำเนินงานในระยะใกล้และความสามารถในการสร้างกระแสเงินสดอิสระมากกว่าโครงการคืนผลตอบแทนแก่ผู้ถือหุ้น ท่ามกลางความเสี่ยงจากการบูรณาการหลังการควบรวมสินทรัพย์ครั้งใหญ่ที่ยังคงดำเนินอยู่ และโครงการขยายธุรกิจที่สำคัญยังคงต้องอาศัยการจัดสรรเงินทุนอย่างมีวินัย ส่งผลให้นักลงทุนสถาบันปรับลดความเสี่ยงและใช้ความระมัดระวังมากขึ้น จนจุดชนวนให้เกิดแรงเทขายลดความเสี่ยงอย่างรุนแรงระหว่างวัน
การวิเคราะห์ทางเทคนิคของ Equinox Gold Corp (EQX)
ในเชิงเทคนิค Equinox Gold Corp (EQX) มีค่า MACD (12,26,9) อยู่ที่ 0.390 ซึ่งบ่งชี้ถึงสัญญาณเป็นกลาง ขณะที่ค่า RSI ที่ 52.514 แสดงถึงสภาวะเป็นกลาง และค่า Williams %R ที่ 35.793 แสดงถึงสภาวะซื้อ โปรดติดตามอย่างใกล้ชิด
การวิเคราะห์พื้นฐานของ Equinox Gold Corp (EQX)
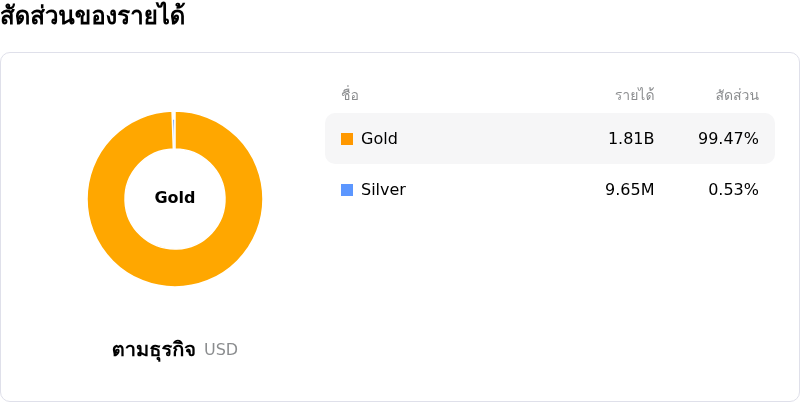
Equinox Gold Corp (EQX) อยู่ในกลุ่มอุตสาหกรรมแหล่งทรัพยากรแร่ โดยมีรายได้รวมต่อปีล่าสุดอยู่ที่ $1.82B จัดอยู่ในอันดับที่ 48 ของอุตสาหกรรม ขณะที่กำไรสุทธิอยู่ที่ $221.47M จัดอยู่ในอันดับที่ 46 ของอุตสาหกรรม โปรไฟล์บริษัท
ในช่วงเดือนที่ผ่านมา นักวิเคราะห์หลายรายได้จัดอันดับบริษัทว่าอยู่ในระดับ ซื้อ โดยมีราคาเป้าหมายเฉลี่ยอยู่ที่ $21.25 ขณะที่ราคาสูงสุดอยู่ที่ $23.00 และราคาต่ำสุดอยู่ที่ $19.51
รายละเอียดเพิ่มเติมเกี่ยวกับ Equinox Gold Corp (EQX)
ความเสี่ยงเฉพาะของบริษัท:
- ต้นทุนการดำเนินงานรวม (AISC) ที่พุ่งสูงขึ้นและการบีบตัวของอัตรากำไร: ในรายงานทางการเงินประจำไตรมาส 3/2026 ที่เผยแพร่เมื่อวันที่ 9 พฤศจิกายน บริษัทรายงานว่าต้นทุนการดำเนินงานรวม (AISC) พุ่งสูงขึ้นแตะระดับ 2,091 ดอลลาร์ต่อออนซ์ และต้นทุนเงินสดแตะระดับ 1,654 ดอลลาร์ต่อออนซ์ทองคำที่ขายได้ ซึ่งสะท้อนถึงภาวะเงินเฟ้อของต้นทุนต่อหน่วยที่ยืดเยื้อและกำลังกัดกร่อนอัตรากำไรจากการดำเนินงาน
- คาดการณ์แนวโน้มเอียงไปทางผลผลิตที่ลดลงและต้นทุนที่สูงขึ้น: ฝ่ายบริหารยืนยันในการอัปเดตข้อมูลการดำเนินงานล่าสุดว่า ผลผลิตตลอดทั้งปี 2026 มีแนวโน้มอยู่ในระดับต่ำสุดของกรอบคาดการณ์ที่ 870,000 ถึง 920,000 ออนซ์ ขณะที่ AISC ตลอดทั้งปีมีแนวโน้มแตะระดับสูงสุดของกรอบ 1,900 ถึง 2,000 ดอลลาร์ต่อออนซ์ ซึ่งเพิ่มความเสี่ยงด้านการดำเนินงานสำหรับไตรมาสที่ 4
- แรงฉุดจากการบูรณาการสินทรัพย์หลังการควบรวมกิจการ: บรรดานักวิเคราะห์สถาบันกำลังจับตาดูค่าใช้จ่ายในการดำเนินงานและต้นทุนการบูรณาการที่เพิ่มสูงขึ้นอย่างใกล้ชิด ภายหลังการรวมธุรกิจกับ Orla Mining เมื่อวันที่ 31 กรกฎาคม เนื่องจากกระบวนการควบรวมสินทรัพย์ Musselwhite และ Camino Rojo ได้ก่อให้เกิดอุปสรรคต่อการดำเนินงานในระยะสั้น และบั่นทอนการแปลงสภาพเป็นกระแสเงินสดอิสระ
- ความเสี่ยงด้านใบอนุญาตและภาระรายจ่ายฝ่ายทุนที่คั่งค้าง: ข้อมูลที่เปิดเผยล่าสุดชี้ให้เห็นถึงความต้องการรายจ่ายฝ่ายทุนอย่างต่อเนื่องสำหรับโครงการเพื่อการเติบโต ควบคู่ไปกับใบอนุญาตด้านสิ่งแวดล้อมและสิทธิการใช้น้ำระดับรัฐที่ยังไม่ได้ข้อสรุปและยืดเยื้อไปจนถึงปี 2027 ซึ่งส่งผลให้กำหนดการพัฒนาในอนาคตเผชิญความเสี่ยงจากความล่าช้าด้านกฎระเบียบและโอกาสที่ต้นทุนจะบานปลาย
บทความนี้อาจมีเนื้อหาที่สร้างหรือแปลโดย AI และผ่านการตรวจสอบโดยมนุษย์แล้ว โดยมีวัตถุประสงค์เพื่อใช้อ้างอิงและให้ข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำด้านการลงทุน
บทความแนะนำ









ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ