


Arm Holdings PLC (ARM) หุ้น ปิด ขึ้น 6.69% เมื่อวันที่ 9 พ.ย.: ข้อเท็จจริงเบื้องหลังการเคลื่อนไหว


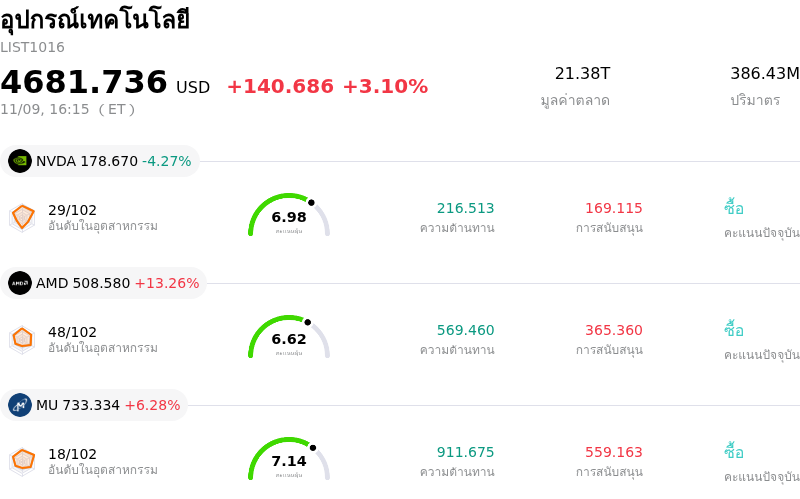
Arm Holdings PLC (ARM) ปิด ขึ้น 6.69% กลุ่มอุตสาหกรรม อุปกรณ์เทคโนโลยี ขึ้น 3.10%. บริษัทมีผลการดำเนินงานดีกว่าอุตสาหกรรมโดยรวม หุ้นที่มีปริมาณการเทรดสูงสุด 3 อันดับแรกในกลุ่ม ได้แก่: NVIDIA Corp (NVDA) ลง 4.27%; Advanced Micro Devices Inc (AMD) ขึ้น 13.26%; Micron Technology Inc (MU) ขึ้น 6.28%
อะไรเป็นแรงผลักดันให้ราคาหุ้น Arm Holdings PLC (ARM) ปรับตัว ขึ้น ในวันนี้?
หุ้น Arm Holdings ปรับตัวขึ้นอย่างแข็งแกร่ง ขณะที่ผู้ร่วมตลาดซึมซับผลประกอบการรายไตรมาสล่าสุดและแผนงานเชิงกลยุทธ์ระยะกลางของบริษัท โดยหลังจากเผชิญความผันผวนในช่วงแรกหลังการเปิดเผยผลประกอบการ ความเชื่อมั่นของนักลงทุนสถาบันได้ฟื้นตัวขึ้นอย่างชัดเจน เนื่องจากนักลงทุนกลับมาให้ความสนใจกับการสร้างรายได้ที่เร่งตัวขึ้นของสถาปัตยกรรม Armv9 ตลอดจนการขยายการเจาะตลาดในเวิร์กโหลดปัญญาประดิษฐ์ (AI) และศูนย์ข้อมูลคลาวด์
ปัจจัยหนุนสำคัญที่ขับเคลื่อนการปรับตัวขึ้นในวันนี้คือ ความเชื่อมั่นที่เพิ่มขึ้นของนักลงทุนสถาบันต่อการขยายบทบาทของ Arm ในระบบนิเวศศูนย์ข้อมูล โดยกลุ่มผู้ให้บริการคลาวด์รายใหญ่ (Hyperscaler) และผู้ให้บริการคลาวด์ต่างกำลังเร่งนำชิปที่ออกแบบเฉพาะ (custom silicon) และหน่วยประมวลผลกลาง (CPU) ที่ใช้สถาปัตยกรรม Arm มาใช้งาน เพื่อควบคุมการใช้พลังงานที่พุ่งสูงขึ้นในสภาพแวดล้อมการประมวลผลอนุมาน (inference) และการฝึกอบรม AI นอกจากนี้ ความคิดเห็นเชิงบวกของผู้บริหารเกี่ยวกับกำลังการผลิตชิปและข้อผูกพันของลูกค้า ยังช่วยตอกย้ำความคาดหวังที่ว่า ระบบประมวลผลในศูนย์ข้อมูลจะเดินหน้าเข้ามาแทนที่สถาปัตยกรรม x86 แบบดั้งเดิมในอัตราที่รวดเร็วขึ้น ซึ่งช่วยหนุนตลาดรวมที่สามารถเข้าถึงได้ (TAM) ในระยะยาวของบริษัทอย่างมีนัยสำคัญ
สิ่งที่สนับสนุนการขยายตัวนี้คือแรงหนุนเชิงโครงสร้างจากการเปลี่ยนผ่านอย่างต่อเนื่องไปสู่สถาปัตยกรรมชุดคำสั่ง Armv9 ที่มีอัตราค่าลิขสิทธิ์สูงขึ้น ตลอดจนโซลูชัน Arm Compute Subsystems และเนื่องจาก Armv9 สามารถเรียกเก็บอัตราค่าลิขสิทธิ์ที่สูงกว่ารุ่นก่อนหน้าอย่างมาก บริษัทจึงสร้างความคุ้มค่าทางเศรษฐกิจต่อหน่วย (unit economics) ที่ดีขึ้น ทั้งจากการอัปเกรดสมาร์ตโฟนและการนำระบบประมวลผล Edge AI ไปใช้งาน แม้จะเผชิญกับปัจจัยท้าทายตามวัฏจักรในกลุ่มสินค้าอิเล็กทรอนิกส์สำหรับผู้บริโภคที่เติบโตเต็มที่แล้ว แต่ความแข็งแกร่งของสัญญาอนุญาตให้ใช้สิทธิในสถาปัตยกรรมระยะเวลาหลายปีและการขยายตัวของค่าลิขสิทธิ์ระดับพรีเมียม ก็ช่วยให้บริษัทมีความชัดเจนของแนวโน้มรายได้อย่างแข็งแกร่ง
โมเมนตัมในภาพรวมของกลุ่มเซมิคอนดักเตอร์และการเปิดรับความเสี่ยงที่เพิ่มขึ้นของนักลงทุนสถาบัน ยังช่วยหนุนการปรับตัวขึ้นของราคาหุ้นให้แข็งแกร่งยิ่งขึ้น ขณะที่สภาวะเศรษฐกิจมหภาคยังคงเอื้ออำนวยต่อหุ้นกลุ่มที่เติบโตสูงตามแนวโน้มระยะยาว และความผันผวนที่เกี่ยวข้องกับตลาดออปชันปรับตัวลดลง เม็ดเงินไหลเข้าของนักลงทุนสถาบันและแรงซื้อต่อเนื่องตามสัญญาณทางเทคนิคจึงช่วยผลักดันให้ราคาหุ้นปรับตัวขึ้นตลอดช่วงการซื้อขาย ทั้งนี้ แม้ว่าหุ้นจะยังคงซื้อขายที่ระดับการประเมินมูลค่าสูงกว่าเมื่อเทียบกับคู่แข่งในกลุ่มเซมิคอนดักเตอร์แบบดั้งเดิม แต่จุดสนใจของตลาดได้เปลี่ยนไปสู่สถานะที่ขาดไม่ได้ของ Arm ในฐานะผู้ให้บริการทรัพย์สินทางปัญญา (IP) ที่เป็นรากฐานสำคัญสำหรับการสร้างระบบประมวลผล AI ทั่วโลกอย่างชัดเจน
การวิเคราะห์ทางเทคนิคของ Arm Holdings PLC (ARM)
ในเชิงเทคนิค Arm Holdings PLC (ARM) มีค่า MACD (12,26,9) อยู่ที่ -6.570 ซึ่งบ่งชี้ถึงสัญญาณขาย ขณะที่ค่า RSI ที่ 36.484 แสดงถึงสภาวะเป็นกลาง และค่า Williams %R ที่ 69.003 แสดงถึงสภาวะขาย โปรดติดตามอย่างใกล้ชิด
การวิเคราะห์พื้นฐานของ Arm Holdings PLC (ARM)
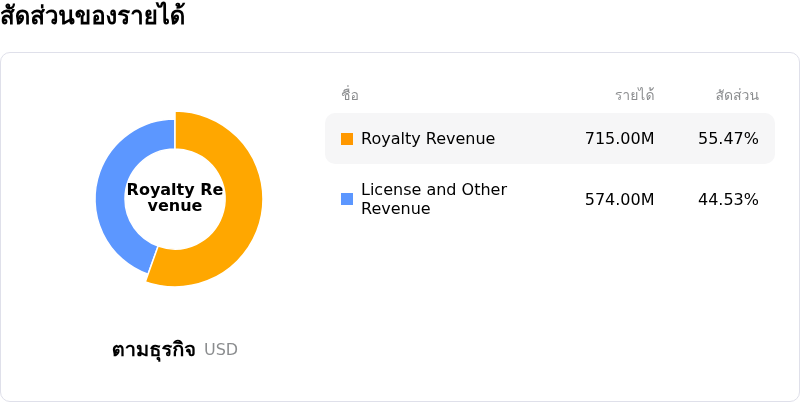
Arm Holdings PLC (ARM) อยู่ในกลุ่มอุตสาหกรรมอุปกรณ์เทคโนโลยี โดยมีรายได้รวมต่อปีล่าสุดอยู่ที่ $4.92B จัดอยู่ในอันดับที่ 24 ของอุตสาหกรรม ขณะที่กำไรสุทธิอยู่ที่ $904.00M จัดอยู่ในอันดับที่ 18 ของอุตสาหกรรม โปรไฟล์บริษัท
ในช่วงเดือนที่ผ่านมา นักวิเคราะห์หลายรายได้จัดอันดับบริษัทว่าอยู่ในระดับ ซื้อ โดยมีราคาเป้าหมายเฉลี่ยอยู่ที่ $0.00 ขณะที่ราคาสูงสุดอยู่ที่ $0.00 และราคาต่ำสุดอยู่ที่ $0.00
รายละเอียดเพิ่มเติมเกี่ยวกับ Arm Holdings PLC (ARM)
ความเสี่ยงเฉพาะของบริษัท:
- การชะลอตัวของรายได้จากค่าลิขสิทธิ์และความอ่อนแอของตลาดโทรศัพท์มือถือ: รายได้จากค่าลิขสิทธิ์ในไตรมาส 2 ของปีงบการเงินเติบโตเพียง 8% เมื่อเทียบเป็นรายปี แตะที่ 670 ล้านดอลลาร์ ซึ่งต่ำกว่าที่ตลาดคาดการณ์ไว้ เนื่องจากราคาหน่วยความจำที่ปรับตัวสูงขึ้นได้กดดันยอดส่งมอบสมาร์ตโฟน ซึ่งตอกย้ำว่ารายได้ล่วงหน้าที่แข็งแกร่งจากการอนุญาตให้ใช้สิทธิ IP ยังไม่สามารถเปลี่ยนเป็นรายได้ค่าลิขสิทธิ์ต่อเนื่องในปริมาณมากและคาดการณ์ได้
- การลดทอนอัตรากำไรขั้นต้นจากการหันมาผลิตฮาร์ดแวร์เอง: แผนงานของฝ่ายบริหารในการผลิตและจำหน่ายซีพียู Arm AGI ของตนเอง ได้นำมาซึ่งความเสี่ยงด้านสินค้าคงคลังและต้นทุนฮาร์ดแวร์ ซึ่งจะลดทอนโครงสร้างอัตรากำไรขั้นต้นจากธุรกิจ IP โดยเฉพาะแบบดั้งเดิมของ ARM ที่ระดับ ~98% ให้ลดลงสู่ 87% เนื่องจากคาดว่าอัตรากำไรขั้นต้นของฮาร์ดแวร์ในช่วงแรกจะอยู่ที่เพียง 30% ถึง 40% เท่านั้น
- ข้อจำกัดด้านห่วงโซ่อุปทานและโรงหล่อชิปกระบวนการผลิตขั้นสูง: การบรรลุเป้าหมายยอดจัดส่งซีพียู AGI ของบริษัทเองมูลค่า 2 พันล้านดอลลาร์จนถึงปีงบการเงิน 2028 ทำให้ ARM มีความเปราะบางอย่างยิ่งต่อภาวะตึงตัวของกำลังการผลิตการบรรจุชิปขั้นสูงและโรงหล่อชิปเทคโนโลยีล้ำสมัย ซึ่งคุกคามต่อการดำเนินงานตามแผนและกำหนดการส่งมอบตามเป้าหมาย
- การปรับลดคำแนะนำของนักวิเคราะห์และการหดตัวของอัตราส่วนมูลค่าหุ้น: บริษัทในวอลล์สตรีท ซึ่งรวมถึงเจพีมอร์แกน, บาร์เคลย์ส และไพเพอร์ แซนด์เลอร์ ได้ปรับลดราคาเป้าหมายลง หลังจากการเปิดเผยแนวโน้มผลประกอบการไตรมาส 3 ของปีงบการเงินที่เป็นไปอย่างระมัดระวัง ขณะที่โกลด์แมน แซคส์ ยังคงยืนยันคำแนะนำ "ขาย" ด้วยราคาเป้าหมายที่ 160 ดอลลาร์ พร้อมเตือนว่าอัตราส่วนมูลค่าหุ้นระดับพรีเมียมของ ARM นั้นไม่สามารถรักษาไว้ได้อย่างยั่งยืน เมื่อพิจารณาจากกระแสเงินสดจากค่าลิขสิทธิ์ที่ชะลอตัวลงและค่าใช้จ่ายด้านการวิจัยและพัฒนา (R&D) ที่เพิ่มสูงขึ้น
บทความนี้อาจมีเนื้อหาที่สร้างหรือแปลโดย AI และผ่านการตรวจสอบโดยมนุษย์แล้ว โดยมีวัตถุประสงค์เพื่อใช้อ้างอิงและให้ข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำด้านการลงทุน
บทความแนะนำ







ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ