


Eli Lilly and Co (LLY) หุ้น เคลื่อนไหว ขึ้น 3.09% เมื่อวันที่ 9 พ.ย.: การวิเคราะห์ฉบับสมบูรณ์


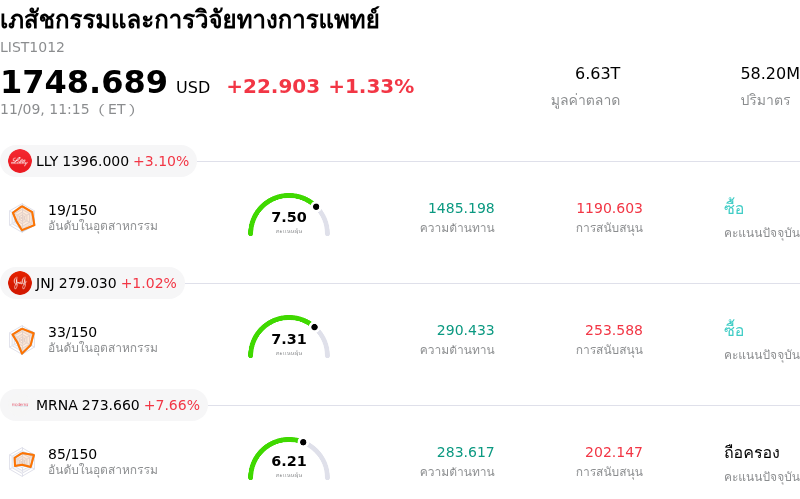
Eli Lilly and Co (LLY) เคลื่อนไหว ขึ้น 3.09% กลุ่มอุตสาหกรรม เภสัชกรรมและการวิจัยทางการแพทย์ ขึ้น 1.33%. บริษัทมีผลการดำเนินงานดีกว่าอุตสาหกรรมโดยรวม หุ้นที่มีปริมาณการเทรดสูงสุด 3 อันดับแรกในกลุ่ม ได้แก่: Eli Lilly and Co (LLY) ขึ้น 3.10%; Johnson & Johnson (JNJ) ขึ้น 1.02%; Moderna Inc (MRNA) ขึ้น 7.66%
อะไรเป็นแรงผลักดันให้ราคาหุ้น Eli Lilly and Co (LLY) ปรับตัว ขึ้น ในวันนี้?
บริษัท อีไล ลิลลี่ แอนด์ คอมปานี (Eli Lilly and Company) แสดงโมเมนตัมขาขึ้นอย่างแข็งแกร่งในวันนี้ หลังนักลงทุนสถาบันตอบรับเชิงบวกต่อปัจจัยหนุนทางการค้าที่ดำเนินไปอย่างต่อเนื่องในกลุ่มผลิตภัณฑ์ยาด้านระบบเผาผลาญ (metabolic) ซึ่งเป็นพอร์ตโฟลิโอหลัก ตลอดจนมุมมองเชิงบวกต่อยาในสายการพัฒนารุ่นถัดไป ขณะที่ผู้ร่วมตลาดยังคงตอบรับเชิงบวกต่อสถานะผู้นำของบริษัทในตลาดการรักษาโรคอ้วนและโรคเบาหวานชนิดที่ 2 ที่กำลังขยายตัวอย่างรวดเร็ว ซึ่งความต้องการยากลุ่มที่ใช้สารเทอร์ซิพาไทด์ (tirzepatide) เป็นตัวยาหลักยังคงแข็งแกร่งท่ามกลางความไม่แน่นอนทางเศรษฐกิจมหภาคในวงกว้าง
ปัจจัยหนุนสำคัญต่อราคาหุ้นคือการขยายโอกาสทางการค้าอย่างต่อเนื่องของยาเทอร์ซิพาไทด์ ซึ่งทำตลาดภายใต้ชื่อ มอนจาโร (Mounjaro) และ เซปบาวด์ (Zepbound) โดยการขยายความคุ้มครองของประกันสุขภาพและความคืบหน้าในการขยายข้อบ่งใช้ยา โดยเฉพาะในกลุ่มโรคร่วมที่เกี่ยวข้อง เช่น ภาวะหยุดหายใจขณะหลับจากการอุดกั้น การลดความเสี่ยงต่อโรคหัวใจและหลอดเลือด รวมถึงโรคตับคั่งไขมันที่มีภาวะความผิดปกติของระบบเผาผลาญ (MASH) ได้ช่วยตอกย้ำความชัดเจนของแนวโน้มรายได้ในระยะยาว ขณะเดียวกัน ความคืบหน้าที่น่าพอใจของยาในสายการพัฒนา ทั้งยากลุ่ม GLP-1 receptor agonist ชนิดรับประทาน และยากลุ่มมัลติอินคริติน (multi-incretin) ยังช่วยเสริมสร้างความเชื่อมั่นของนักลงทุนว่า บริษัทจะสามารถรักษาความเป็นผู้นำด้านการรักษาโรคต่อไปได้อย่างต่อเนื่องจนถึงทศวรรษหน้า
ประสิทธิภาพในการดำเนินงานยังช่วยสนับสนุนมุมมองเชิงบวกให้แข็งแกร่งยิ่งขึ้น โดยลิลลี่ยังคงเดินหน้าจัดสรรเงินลงทุนเชิงรุกเพื่อขยายกำลังการผลิตและการบรรจุยา ซึ่งช่วยบรรเทาปัญหาคอขวดด้านอุปทานที่มีมาก่อนหน้านี้ และเพิ่มความพร้อมในการจำหน่ายผลิตภัณฑ์ในเครือข่ายกระจายสินค้าทั่วโลก ทั้งนี้ ขนาดการผลิตดังกล่าวไม่เพียงช่วยปกป้องส่วนแบ่งตลาดเดิมจากยาทางเลือกกลุ่ม GLP-1 ของคู่แข่งเท่านั้น แต่ยังสร้างอุปสรรคสำคัญในการเข้าสู่ตลาดสำหรับยาชีววัตถุคล้ายคลึง (biosimilars) และผู้เล่นรายใหม่ที่เข้าสู่ตลาดในระยะหลังอีกด้วย ส่งผลให้นักวิเคราะห์ฝั่งขายยังคงมีมุมมองเชิงบวก โดยชี้ถึง operating leverage ที่เกิดขึ้นอย่างต่อเนื่อง และการขยายตัวของอัตรากำไรที่โดดเด่นกว่าเมื่อเทียบกับกลุ่มบริษัทชีวเภสัชภัณฑ์ขนาดใหญ่ในวงกว้าง
ในแง่กลยุทธ์การจัดพอร์ตการลงทุน การปรับตัวขึ้นดังกล่าวสะท้อนถึงความต้องการของนักลงทุนสถาบันในวงกว้างต่อสินทรัพย์เติบโตขนาดใหญ่พิเศษ (mega-cap) ที่มีกระแสเงินสดไม่ผันผวนตามวัฏจักร ท่ามกลางภาวะตลาดที่มีการเลือกลงทุนในสินทรัพย์เสี่ยงอย่างระมัดระวัง ลิลลี่ถือเป็นบริษัทชั้นนำที่สร้างการเติบโตของกำไรทบต้นได้อย่างมั่นคงและชัดเจน โดยผสานลักษณะหุ้นเชิงรับของกลุ่มการดูแลสุขภาพเข้ากับการเติบโตเชิงโครงสร้างของกลุ่มเทคโนโลยีชีวภาพ แม้ว่าการประเมินมูลค่า (valuation) ที่อยู่ในระดับพรีเมียมจะยังต้องอาศัยการดำเนินงานทางคลินิกและเชิงพาณิชย์อย่างไร้ที่ติต่อไป แต่การเคลื่อนไหวของราคาในปัจจุบันก็ตอกย้ำถึงแรงหนุนที่แข็งแกร่งจากนักลงทุนสถาบัน ซึ่งขับเคลื่อนโดยแนวโน้มการเติบโตที่ยอดเยี่ยมและความได้เปรียบในการแข่งขันที่ยั่งยืน
การวิเคราะห์ทางเทคนิคของ Eli Lilly and Co (LLY)
ในเชิงเทคนิค Eli Lilly and Co (LLY) มีค่า MACD (12,26,9) อยู่ที่ 7.994 ซึ่งบ่งชี้ถึงสัญญาณซื้อ ขณะที่ค่า RSI ที่ 66.251 แสดงถึงสภาวะเป็นกลาง และค่า Williams %R ที่ 29.174 แสดงถึงสภาวะซื้อ โปรดติดตามอย่างใกล้ชิด
กระแสข่าวของ Eli Lilly and Co (LLY)
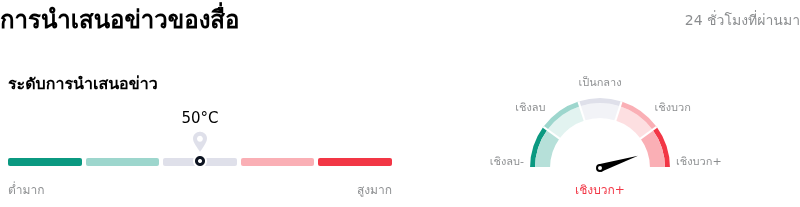
ในด้านของการรายงานโดยสื่อ Eli Lilly and Co (LLY) มีคะแนนการกล่าวถึงในสื่ออยู่ที่ 50 ซึ่งบ่งชี้ว่าได้รับความสนใจจากสื่อในระดับ ปานกลาง โดยดัชนีความเชื่อมั่นของตลาดอยู่ในโซน เชิงบวกอย่างมาก.
การวิเคราะห์พื้นฐานของ Eli Lilly and Co (LLY)
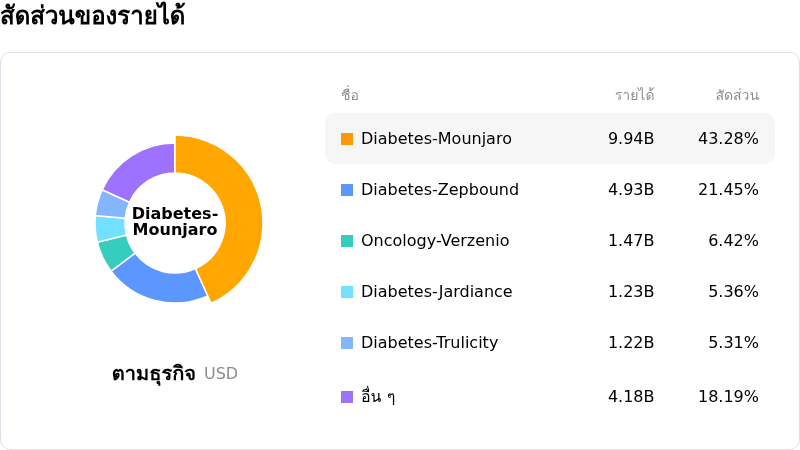
Eli Lilly and Co (LLY) อยู่ในกลุ่มอุตสาหกรรมเภสัชกรรมและการวิจัยทางการแพทย์ โดยมีรายได้รวมต่อปีล่าสุดอยู่ที่ $65.18B จัดอยู่ในอันดับที่ 4 ของอุตสาหกรรม ขณะที่กำไรสุทธิอยู่ที่ $20.64B จัดอยู่ในอันดับที่ 2 ของอุตสาหกรรม โปรไฟล์บริษัท
ในช่วงเดือนที่ผ่านมา นักวิเคราะห์หลายรายได้จัดอันดับบริษัทว่าอยู่ในระดับ ซื้อ โดยมีราคาเป้าหมายเฉลี่ยอยู่ที่ $1438.09 ขณะที่ราคาสูงสุดอยู่ที่ $1690.00 และราคาต่ำสุดอยู่ที่ $891.22
รายละเอียดเพิ่มเติมเกี่ยวกับ Eli Lilly and Co (LLY)
ความเสี่ยงเฉพาะของบริษัท:
- การลดลงของราคาขายสุทธิที่เกิดขึ้นจริง: การเปิดเผยข้อมูลทางการเงินล่าสุดและการประเมินของนักวิเคราะห์ชี้ให้เห็นว่า ราคาขายที่เกิดขึ้นจริงทั่วโลกลดลง 15% โดยราคาขายที่เกิดขึ้นจริงในต่างประเทศลดลง 29% ซึ่งมีปัจจัยผลักดันจากการลงทะเบียนของผู้ป่วยที่เพิ่มขึ้นในช่องทางที่ให้ส่วนลด เช่น โครงการ GLP-1 Bridge ของเมดิแคร์ ส่งผลให้เกิดแรงกดดันอย่างหนักต่อการบีบตัวของอัตรากำไร แม้ปริมาณยอดขายโดยรวมจะขยายตัวก็ตาม
- ผลการดำเนินงานเชิงพาณิชย์ของยารักษาชนิดใหม่ต่ำกว่าคาด: ยาลดน้ำหนักชนิดรับประทานที่เพิ่งเปิดตัวใหม่ของอีไล ลิลลี่ อย่าง Foundayo ทำผลงานต่ำกว่าความคาดหมายของฉันทามติ โดยทำรายได้ 184 ล้านดอลลาร์ เทียบกับการคาดการณ์ที่ 217 ล้านดอลลาร์ ซึ่งบ่งชี้ถึงอุปสรรคในการยอมรับเชิงพาณิชย์ในระยะเริ่มต้น และการเติบโตของยอดสั่งจ่ายยาที่ชะลอตัวลงเมื่อเทียบกับยารักษาโรคระบบเผาผลาญของคู่แข่ง
- ความเปราะบางจากอัตราส่วนการประเมินมูลค่าที่อยู่ในระดับสูง: จากการซื้อขายที่ระดับพรีเมียมราว 40 ถึง 44 เท่าของกำไรคาดการณ์ล่วงหน้า นักวิเคราะห์ของสถาบันเตือนว่า รายได้ที่ไม่เกิดขึ้นเป็นประจำประมาณ 2 พันล้านดอลลาร์ที่รับรู้ในปี 2026 จะสร้างฐานเปรียบเทียบที่ไม่เอื้ออำนวยสำหรับปี 2027 ส่งผลให้หุ้นมีความเปราะบางอย่างยิ่งต่อการหดตัวของอัตราส่วนการประเมินมูลค่า หากการเติบโตของปริมาณยอดขายจากภายในชะลอตัวลง
- การกระจุกตัวอย่างรุนแรงในกลุ่มผลิตภัณฑ์ GLP-1: จากการที่รายได้รวมของบริษัทราว 2 ใน 3 ต้องพึ่งพาพอร์ตโฟลิโอยาอินเครตินหลัก (มอนจาโรและเซปบาวด์) การยินยอมปรับลดราคาที่ทวีความรุนแรงขึ้นในการแข่งขันแบบผู้ค้าสองรายกับโนโว นอร์ดิสค์ ตลอดจนแรงต้านด้านการเบิกจ่ายค่ารักษาที่เพิ่มขึ้นจากผู้ชำระเงินเชิงพาณิชย์และนายจ้าง กำลังคุกคามเสถียรภาพของรายได้ในระยะยาว
บทความนี้อาจมีเนื้อหาที่สร้างหรือแปลโดย AI และผ่านการตรวจสอบโดยมนุษย์แล้ว โดยมีวัตถุประสงค์เพื่อใช้อ้างอิงและให้ข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำด้านการลงทุน
บทความแนะนำ







ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ