


Genmab A/S (GMAB) หุ้น เคลื่อนไหว ขึ้น 7.86% เมื่อวันที่ 23 ต.ค.: ข้อมูลสำคัญที่นักลงทุนควรรู้



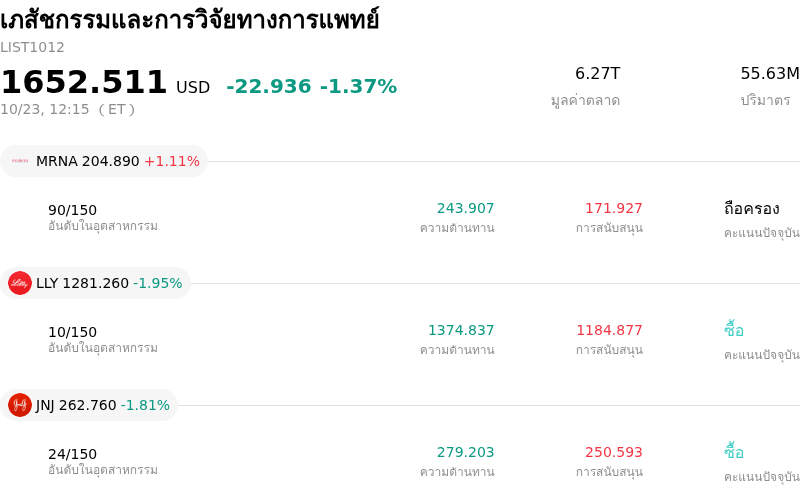
Genmab A/S (GMAB) เคลื่อนไหว ขึ้น 7.86% กลุ่มอุตสาหกรรม เภสัชกรรมและการวิจัยทางการแพทย์ ลง 1.37%. บริษัทมีผลการดำเนินงานดีกว่าอุตสาหกรรมโดยรวม หุ้นที่มีปริมาณการเทรดสูงสุด 3 อันดับแรกในกลุ่ม ได้แก่: Moderna Inc (MRNA) ขึ้น 1.11%; Eli Lilly and Co (LLY) ลง 1.95%; Johnson & Johnson (JNJ) ลง 1.81%
อะไรเป็นแรงผลักดันให้ราคาหุ้น Genmab A/S (GMAB) ปรับตัว ขึ้น ในวันนี้?
ปัจจัยขับเคลื่อนหลักที่อยู่เบื้องหลังการปรับตัวขึ้นของราคาหุ้น Genmab A/S คือการบรรลุความก้าวหน้าครั้งสำคัญทางการทดลองทางคลินิกที่มีการประกาศสำหรับ rinatabart sesutecan ซึ่งเป็นยาคอนจูเกตแอนติบอดีและยาเคมีบำบัด (antibody-drug conjugate) ที่เป็นกรรมสิทธิ์ของบริษัท โดยบริษัทได้รายงานผลการศึกษาขั้นต้นจากการทดลองทางคลินิกระยะที่ 3 ครั้งสำคัญ (pivotal Phase 3) ในชื่อ RAINFOL-02 ซึ่งประเมินประสิทธิภาพของ rinatabart sesutecan ในผู้ป่วยมะเร็งรังไข่ที่ดื้อต่อยาพลาตินัม การทดลองดังกล่าวประสบความสำเร็จตามตัวชี้วัดหลักด้านอัตราการรอดชีวิตโดยโรคไม่ลุกลามและตัวชี้วัดรองสำคัญด้านอัตราการรอดชีวิตโดยรวม โดยแสดงให้เห็นถึงการปรับตัวดีขึ้นอย่างมีนัยสำคัญทางสถิติและมีความหมายทางการแพทย์เมื่อเปรียบเทียบกับเคมีบำบัดตามการเลือกของผู้วิจัย เนื่องจากมะเร็งรังไข่ที่ดื้อต่อยาพลาตินัมเป็นพื้นที่ที่มีความต้องการทางการแพทย์ที่ยังไม่ได้รับตอบสนองในระดับสูงและมีตัวเลือกการรักษาที่ได้ผลค่อนข้างจำกัด ผลการทดลองที่เป็นบวกนี้จึงช่วยลดความเสี่ยงของสินทรัพย์ยารักษามะเร็งระยะสุดท้ายที่เป็นแกนหลักลงอย่างมีนัยสำคัญ พร้อมทั้งยืนยันประสิทธิภาพของแพลตฟอร์มการส่งยามุ่งเป้าของ Genmab
ความสำเร็จทางการทดลองทางคลินิกนี้ต่อยอดมาจากพัฒนาการทางบวกอย่างต่อเนื่องในสายผลิตภัณฑ์ยาและการดำเนินงานเชิงพาณิชย์ที่แข็งแกร่ง โดยเมื่อช่วงต้นเดือน Genmab และ AbbVie ซึ่งเป็นพันธมิตร ได้ประกาศผลการทดลองทางคลินิกระยะที่ 3 ที่เป็นบวกสำหรับยา epcoritamab ในการรักษามะเร็งต่อมน้ำเหลืองชนิด Diffuse Large B-Cell Lymphoma ซึ่งช่วยกระตุ้นความสนใจจากนักลงทุนสถาบันขึ้นอีกครั้ง และนำไปสู่การปรับเพิ่มราคาเป้าหมายหลายรายการจากบริษัทหลักทรัพย์ชั้นนำในวอลสตรีท ขณะเดียวกัน รายได้ค่าสิทธิที่สม่ำเสมอจากยา DARZALEX ยังคงสร้างกระแสเงินสดจำนวนมากเพื่อสนับสนุนโครงการวิจัยและพัฒนาภายในองค์กรอย่างต่อเนื่อง การสะสมความสำเร็จทางการทดลองทางคลินิกเชิงบวกในหลากหลายข้อบ่งชี้การรักษามะเร็งได้ช่วยปรับเพิ่มคาดการณ์รายได้ระยะกลางในกลุ่มนักลงทุนสถาบันขึ้นอย่างมีนัยสำคัญ
ในมุมมองเชิงกลยุทธ์ตลาด ความผันผวนระหว่างวันและปริมาณการซื้อที่เพิ่มสูงขึ้นสะท้อนให้เห็นว่าพอร์ตการลงทุนของนักลงทุนสถาบันกำลังปรับสถานะอย่างรุกหนักเพื่อรองรับการขยายตัวของ Genmab สู่การเป็นบริษัทชีวเภสัชภัณฑ์เชิงพาณิชย์ที่มีสินทรัพย์หลากหลาย การเคลื่อนไหวของราคาในแดนบวกที่แข็งแกร่งเน้นย้ำถึงความเชื่อมั่นของตลาดที่เพิ่มขึ้นต่อความเป็นไปได้เชิงพาณิชย์ในท้ายที่สุดของ rinatabart sesutecan และความยั่งยืนของสายผลิตภัณฑ์ยาโดยรวมของ Genmab
การวิเคราะห์ทางเทคนิคของ Genmab A/S (GMAB)
ในเชิงเทคนิค Genmab A/S (GMAB) มีค่า MACD (12,26,9) อยู่ที่ 0.830 ซึ่งบ่งชี้ถึงสัญญาณซื้อ ขณะที่ค่า RSI ที่ 76.682 แสดงถึงสภาวะซื้อ และค่า Williams %R ที่ 10.360 แสดงถึงสภาวะซื้อมากเกินไป โปรดติดตามอย่างใกล้ชิด
การวิเคราะห์พื้นฐานของ Genmab A/S (GMAB)
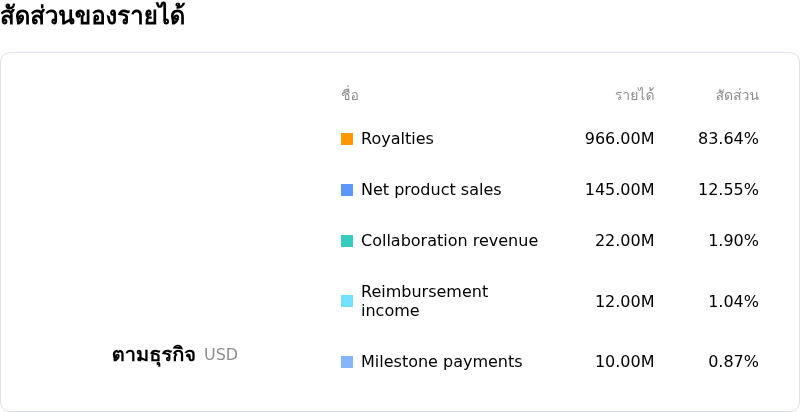
Genmab A/S (GMAB) อยู่ในกลุ่มอุตสาหกรรมเภสัชกรรมและการวิจัยทางการแพทย์ โดยมีรายได้รวมต่อปีล่าสุดอยู่ที่ $3.72B จัดอยู่ในอันดับที่ 6 ของอุตสาหกรรม ขณะที่กำไรสุทธิอยู่ที่ $963.00M จัดอยู่ในอันดับที่ 4 ของอุตสาหกรรม โปรไฟล์บริษัท
ในช่วงเดือนที่ผ่านมา นักวิเคราะห์หลายรายได้จัดอันดับบริษัทว่าอยู่ในระดับ ซื้อ โดยมีราคาเป้าหมายเฉลี่ยอยู่ที่ $45.02 ขณะที่ราคาสูงสุดอยู่ที่ $58.00 และราคาต่ำสุดอยู่ที่ $33.50
รายละเอียดเพิ่มเติมเกี่ยวกับ Genmab A/S (GMAB)
ความเสี่ยงเฉพาะของบริษัท:
- รายได้ค่ารอยัลตีของ DARZALEX ต่ำกว่าคาด: จอห์นสัน แอนด์ จอห์นสัน (Johnson & Johnson) พันธมิตรทางการค้า รายงานยอดขายสุทธิของ DARZALEX ในไตรมาสที่สามที่ 4.24 พันล้านดอลลาร์ ซึ่งต่ำกว่าคาดการณ์ของฉันทามติวอลสตรีทที่ประมาณ 4.40 พันล้านดอลลาร์ ส่งผลให้เกิดความกังวลในทันทีต่อโมเมนตัมการเติบโตของค่ารอยัลตีสำหรับตัวขับเคลื่อนรายได้หลักของเจนแมบ (Genmab)
- แรงต้านด้านมูลค่าและการขายทำกำไรหลังราคาพุ่งขึ้น: หลังจากแตะระดับสูงสุดในรอบ 52 สัปดาห์ใกล้ 40.17 ดอลลาร์ จากข้อมูลเชิงบวกของการทดลองทางคลินิกระยะที่ 3 EPCORE DLBCL-2 หุ้นก็เผชิญกับการขายทำกำไรอย่างหนักและแรงต้านจากนักลงทุนสถาบัน ซึ่งรุนแรงยิ่งขึ้นจากการปรับลดเกรดของนักวิเคราะห์ เช่น Jyske Bank ที่ลดคำแนะนำลงเป็น "ถือ" (Hold) ด้วยเหตุผลด้านมูลค่าหุ้น
- การบีบตัวของอัตรากำไรและภาระการชำระหนี้: รายงานทางการเงินล่าสุดเน้นย้ำถึงความเปราะบางในการดำเนินงานที่ซ่อนอยู่ ซึ่งรวมถึงการบีบตัวของอัตรากำไรสุทธิและกระแสเงินสดอิสระที่ลดลงซึ่งเกิดจากค่าใช้จ่ายดอกเบี้ยที่สูงขึ้นอันเกี่ยวเนื่องกับการจัดหาเงินทุนเพื่อการควบรวมกิจการ
- ความเสี่ยงด้านการเจือจางหุ้นจากการขยายขอบเขตการอนุมัติเพิ่มทุน: การยื่นแบบ 6-K ต่อ SEC ล่าสุดระบุรายละเอียดการปรับปรุงการอนุมัติตามข้อบังคับบริษัทที่อนุญาตให้คณะกรรมการสามารถออกหุ้นใหม่ วอร์แรนท์ และหุ้นกู้แปลงสภาพ ควบคู่ไปกับการเพิ่มทุนเรือนหุ้นอย่างต่อเนื่องจากการใช้สิทธิวอร์แรนท์ ซึ่งส่งผลให้เกิดความกังวลเกี่ยวกับการเจือจางสัดส่วนของผู้ถือหุ้นในระยะสั้น
บทความนี้อาจมีเนื้อหาที่สร้างหรือแปลโดย AI และผ่านการตรวจสอบโดยมนุษย์แล้ว โดยมีวัตถุประสงค์เพื่อใช้อ้างอิงและให้ข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำด้านการลงทุน
บทความแนะนำ











ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ