


ConocoPhillips (COP) หุ้น เคลื่อนไหว ขึ้น 3.45% เมื่อวันที่ 23 ต.ค.: การวิเคราะห์ฉบับสมบูรณ์



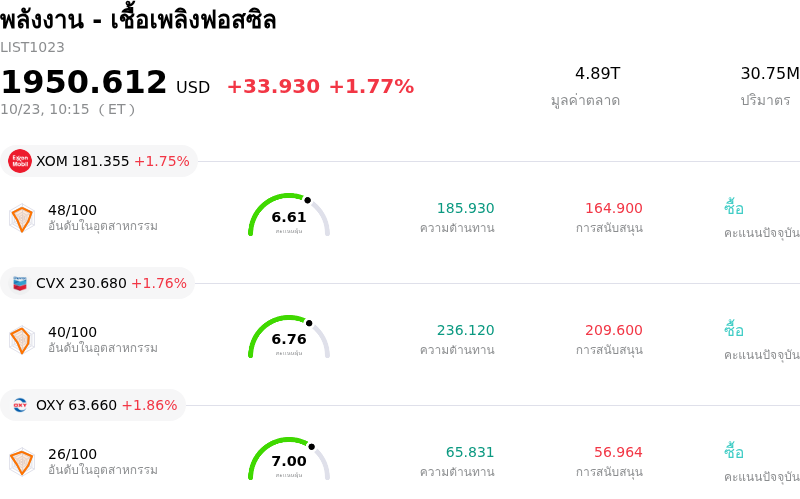
ConocoPhillips (COP) เคลื่อนไหว ขึ้น 3.45% กลุ่มอุตสาหกรรม พลังงาน - เชื้อเพลิงฟอสซิล ขึ้น 1.77%. บริษัทมีผลการดำเนินงานดีกว่าอุตสาหกรรมโดยรวม หุ้นที่มีปริมาณการเทรดสูงสุด 3 อันดับแรกในกลุ่ม ได้แก่: Exxon Mobil Corp (XOM) ขึ้น 1.75%; Chevron Corp (CVX) ขึ้น 1.76%; Occidental Petroleum Corp (OXY) ขึ้น 1.86%
อะไรเป็นแรงผลักดันให้ราคาหุ้น ConocoPhillips (COP) ปรับตัว ขึ้น ในวันนี้?
โมเมนตัมขาขึ้นของราคาหุ้นโคโนโคฟิลลิปส์ (ConocoPhillips) ในระหว่างวันได้รับแรงหนุนหลักจากการพุ่งขึ้นอย่างแข็งแกร่งของสัญญาซื้อขายล่วงหน้าน้ำมันดิบอ้างอิงทั่วโลก ความตึงเครียดทางภูมิรัฐศาสตร์ที่ทวีความรุนแรงขึ้นในตะวันออกกลางและความกังวลเกี่ยวกับการหยุดชะงักของโครงสร้างพื้นฐานด้านพลังงานในภูมิภาค ได้ดันราคาน้ำมันดิบเบรนท์ตลาดโลกให้ทะลุระดับแนวต้านสำคัญ ขณะเดียวกันก็ส่งผลให้น้ำมันดิบเวสต์เทกซัส (WTI) ในประเทศปรับตัวสูงขึ้น ในฐานะผู้ประกอบการธุรกิจสำรวจและผลิตพลังงานขั้นต้น (upstream) แบบมุ่งเน้นธุรกิจเดียว (pure-play) โคโนโคฟิลลิปส์มีเลเวอเรจทางการดำเนินงานสูงต่อราคาสินค้าโภคภัณฑ์ขั้นต้น สถานะเชิงโครงสร้างนี้ส่งผลให้ราคาน้ำมันดิบอ้างอิงที่ปรับตัวสูงขึ้นส่งผลโดยตรงต่อการขยายตัวของอัตรากำไรจากการดำเนินงานและการสร้างกระแสเงินสดตามที่คาดการณ์ไว้ ซึ่งดึงดูดแรงซื้ออย่างคึกคักทั่วทั้งกลุ่มพลังงาน
บรรยากาศการลงทุนยังได้รับแรงหนุนเพิ่มเติมจากการวางสถานะเชิงบวกก่อนการรายงานผลประกอบการทางการเงินไตรมาสที่ 3 ตามกำหนดการของบริษัท นักวิเคราะห์ในวอลล์สตรีทได้ปรับเพิ่มประมาณการกำไรเมื่อเร็ว ๆ นี้ โดยได้รับแรงขับเคลื่อนจากโมเมนตัมการผลิตที่แข็งแกร่งในแอ่งกักเก็บนอกรูปแบบเดิม (unconventional basins) ที่สำคัญอย่างแอ่งเพอร์เมียน (Permian) ควบคู่ไปกับราคาขายจริงที่เอื้ออำนวย นอกจากนี้ การเข้าซื้อสะสมของนักลงทุนสถาบันและการปรับเพิ่มราคาเป้าหมายเมื่อเร็ว ๆ นี้จากบริษัทหลักทรัพย์รายใหญ่ ยังตอกย้ำถึงความเชื่อมั่นของนักลงทุนสถาบันต่อกรอบการจัดสรรเงินทุนของบริษัท โดยโคโนโคฟิลลิปส์ยังคงแสดงให้เห็นถึงความสามารถในการแปลงเป็นกระแสเงินสดอิสระที่แข็งแกร่ง ซึ่งช่วยสนับสนุนการจ่ายเงินปันผลอย่างต่อเนื่องและกลยุทธ์การซื้อหุ้นคืนอย่างมีระบบ
แม้ว่าความผันผวนของราคาในระหว่างวันจะสะท้อนถึงความอ่อนไหวของตลาดพลังงานโดยรวมต่อเหตุการณ์ทางภูมิรัฐศาสตร์ แต่โคโนโคฟิลลิปส์ยังคงมีโครงสร้างการป้องกันความเสี่ยงที่ดีผ่านพอร์ตสินทรัพย์ต้นทุนต่ำและโมเดลการใช้จ่ายเงินทุนอย่างมีวินัย การสอดประสานกันระหว่างราคาน้ำมันดิบที่ทรงตัวในระดับสูง คาดการณ์กำไรที่แข็งแกร่ง และสถานะงบการเงินที่แข็งแกร่ง ยังคงเป็นปัจจัยเร่งให้เกิดแรงซื้อจากนักลงทุนสถาบัน ซึ่งส่งผลให้บริษัทอยู่ในฐานะผู้ได้รับประโยชน์หลักจากปัจจัยหนุนในตลาดพลังงานในปัจจุบัน
การวิเคราะห์ทางเทคนิคของ ConocoPhillips (COP)
ในเชิงเทคนิค ConocoPhillips (COP) มีค่า MACD (12,26,9) อยู่ที่ 2.693 ซึ่งบ่งชี้ถึงสัญญาณซื้อ ขณะที่ค่า RSI ที่ 76.562 แสดงถึงสภาวะซื้อ และค่า Williams %R ที่ 1.171 แสดงถึงสภาวะซื้อมากเกินไป โปรดติดตามอย่างใกล้ชิด
กระแสข่าวของ ConocoPhillips (COP)
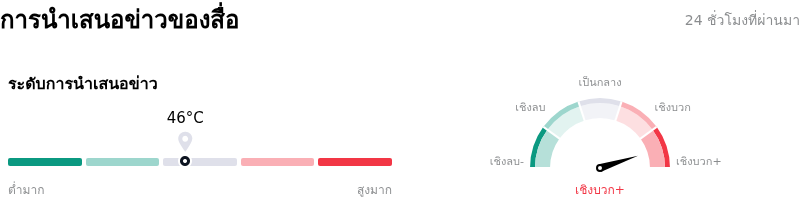
ในด้านของการรายงานโดยสื่อ ConocoPhillips (COP) มีคะแนนการกล่าวถึงในสื่ออยู่ที่ 46 ซึ่งบ่งชี้ว่าได้รับความสนใจจากสื่อในระดับ ปานกลาง โดยดัชนีความเชื่อมั่นของตลาดอยู่ในโซน เชิงบวกอย่างมาก.
การวิเคราะห์พื้นฐานของ ConocoPhillips (COP)
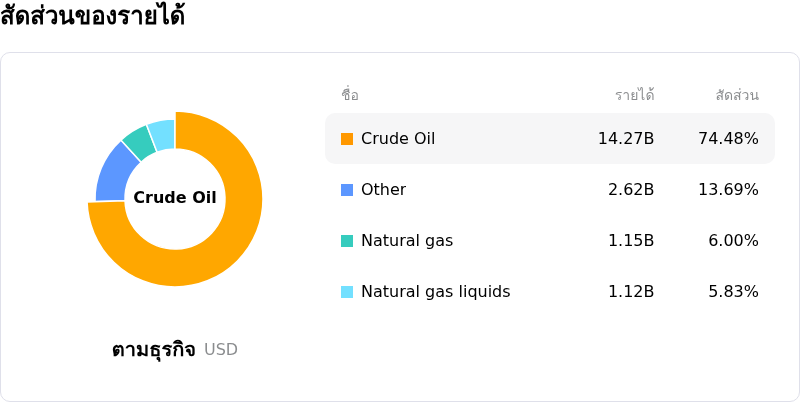
ConocoPhillips (COP) อยู่ในกลุ่มอุตสาหกรรมพลังงาน - เชื้อเพลิงฟอสซิล โดยมีรายได้รวมต่อปีล่าสุดอยู่ที่ $58.94B จัดอยู่ในอันดับที่ 13 ของอุตสาหกรรม ขณะที่กำไรสุทธิอยู่ที่ $7.96B จัดอยู่ในอันดับที่ 7 ของอุตสาหกรรม โปรไฟล์บริษัท
ในช่วงเดือนที่ผ่านมา นักวิเคราะห์หลายรายได้จัดอันดับบริษัทว่าอยู่ในระดับ ซื้อ โดยมีราคาเป้าหมายเฉลี่ยอยู่ที่ $149.85 ขณะที่ราคาสูงสุดอยู่ที่ $189.00 และราคาต่ำสุดอยู่ที่ $119.34
รายละเอียดเพิ่มเติมเกี่ยวกับ ConocoPhillips (COP)
ความเสี่ยงเฉพาะของบริษัท:
- การปรับลดคำแนะนำจากวอลล์สตรีทและมูลค่าหุ้นที่สูงเกินไป: การดำเนินการล่าสุดของนักวิเคราะห์ รวมถึงการปรับลดคำแนะนำโดยเกอร์เดส เอเนอร์จี รีเสิร์ช ลงสู่ระดับเป็นกลาง (Neutral) และการถอดออกจากรายชื่อหุ้นแนะนำ Director's Cut ของโกลด์แมน แซคส์ สะท้อนถึงความระมัดระวังที่เพิ่มขึ้นต่ออัพไซด์ของราคาหุ้นที่มีอย่างจำกัด หลังจากราคาหุ้นปรับตัวขึ้นติดต่อกันหลายเดือนจนดันราคาเข้าใกล้ระดับสูงสุดเป็นประวัติการณ์และเข้าสู่เขตซื้อมากเกินไปทางเทคนิค
- การชะงักของกำลังการผลิตและแนวโน้มประมาณการที่ลดลง: ปริมาณการผลิตตลอดทั้งปีมีแนวโน้มเคลื่อนไหวเข้าหาขอบล่างของประมาณการบริษัท (2.295 ถึง 2.325 ล้านบาร์เรลเทียบเท่าน้ำมันดิบต่อวัน) โดยได้รับผลกระทบจากการหยุดชะงักของการดำเนินงานในกาตาร์และแรงกดดันทางภูมิรัฐศาสตร์ในตะวันออกกลาง ซึ่งบดบวดยอดการผลิตที่เพิ่มขึ้นภายในประเทศ
- รายจ่ายลงทุนที่สูงขึ้นและการรับรู้กระแสเงินสดที่ล่าช้า: ความต้องการรายจ่ายลงทุนยังคงอยู่ในระดับสูงที่ประมาณ 12.3 พันล้านดอลลาร์ต่อปี นำโดยโครงการระยะยาวขนาดใหญ่อย่างโครงการวิลโลว์ (Willow) มูลค่า 9 พันล้านดอลลาร์ในอะแลสกา ซึ่งทำให้การเก็บเกี่ยวกระแสเงินสดจำนวนมากถูกเลื่อนออกไปจนกว่าจะเริ่มผลิตน้ำมันได้ครั้งแรกในปี 2029 ขณะเดียวกันก็ทำให้เงินทุนมีความเสี่ยงต่อปัญหาต้นทุนบานปลายจากภาวะเงินเฟ้อ
- ความไวต่อราคาน้ำมันดิบและจุดคุ้มทุนของบริษัทที่อยู่ในระดับสูง: แรงกดดันระหว่างวันในทิศทางขาลงต่อราคาอ้างอิงน้ำมันดิบส่งผลกระทบเชิงลบต่อประมาณการผลกำไรก่อนการเปิดเผยรายงานประจำไตรมาสที่กำลังจะมาถึง ซึ่งตอกย้ำถึงความไวของตลาดต่อระดับจุดคุ้มทุนของคอโนโคฟิลลิปส์ที่ค่อนข้างสูงใกล้ 53 ดอลลาร์ต่อบาร์เรลเมื่อเทียบกับคู่แข่ง
บทความนี้อาจมีเนื้อหาที่สร้างหรือแปลโดย AI และผ่านการตรวจสอบโดยมนุษย์แล้ว โดยมีวัตถุประสงค์เพื่อใช้อ้างอิงและให้ข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำด้านการลงทุน
บทความแนะนำ











ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ