


Intel Corp (INTC) หุ้น เคลื่อนไหว ลง 4.24% เมื่อวันที่ 14 ต.ค.: ข้อเท็จจริงเบื้องหลังการเคลื่อนไหว



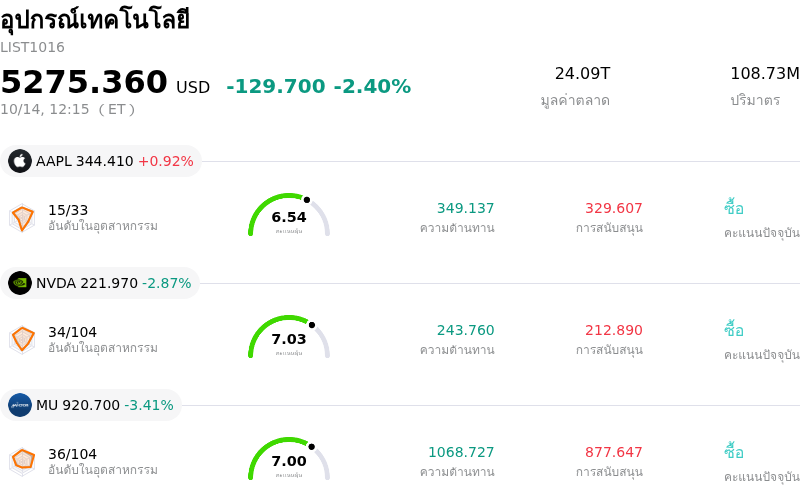
Intel Corp (INTC) เคลื่อนไหว ลง 4.24% กลุ่มอุตสาหกรรม อุปกรณ์เทคโนโลยี ลง 2.40%. บริษัทมีผลการดำเนินงานแย่กว่าอุตสาหกรรมโดยรวม หุ้นที่มีปริมาณการเทรดสูงสุด 3 อันดับแรกในกลุ่ม ได้แก่: Apple Inc (AAPL) ขึ้น 0.76%; NVIDIA Corp (NVDA) ลง 2.88%; Micron Technology Inc (MU) ลง 3.25%
อะไรเป็นแรงผลักดันให้ราคาหุ้น Intel Corp (INTC) ปรับตัว ลง ในวันนี้?
อินเทล คอร์ปอเรชัน (Intel Corporation) เผชิญแรงขายอย่างมีนัยสำคัญในระหว่างวัน โดยมีสาเหตุหลักมาจากข่าวที่ส่งผลกระทบต่อความคาดหวังของตลาดเกี่ยวกับปัจจัยหนุนสำคัญในการฟื้นตัวของธุรกิจ นั่นคือ อินเทล ฟาวน์ดรี เซอร์วิสเซส (Intel Foundry Services) โดยรายงานที่ยืนยันว่าโครงการของลูกค้ารายใหญ่ในกลุ่มเทคโนโลยีอยู่ระหว่างการเจรจาอย่างจริงจังกับคู่แข่งอย่าง ไต้หวัน เซมิคอนดักเตอร์ แมนูแฟกเจอริง คอมพานี (Taiwan Semiconductor Manufacturing Company) เพื่อขอใช้กำลังการผลิตเฉพาะ ถือเป็นสิ่งเตือนใจอย่างชัดเจนถึงการแข่งขันที่รุนแรงในอุตสาหกรรมการผลิตเซมิคอนดักเตอร์ระดับล้ำสมัย สำหรับนักลงทุนสถาบันที่ได้รับรู้ปัจจัยบวกเกี่ยวกับการจัดสรรแผ่นเวเฟอร์สำหรับการผลิตในปริมาณมากให้แก่โครงการสำคัญในกลุ่มยานยนต์ อวกาศ และปัญญาประดิษฐ์ไปก่อนหน้านี้ ความเสี่ยงที่จะสูญเสียส่วนแบ่งตลาดรับจ้างผลิตสำคัญนี้ ถือเป็นการท้าทายโดยตรงต่อแนวคิดเรื่องการเปิดรับโหนดการผลิตขั้นสูงของอินเทลจากลูกค้ารายใหม่อย่างรวดเร็ว
รายงานความคืบหน้าด้านการดำเนินงานนี้ได้ส่งผลกระทบต่อราคาหุ้นที่ปรับตัวขึ้นอย่างแข็งแกร่งนับตั้งแต่ต้นปีจนถึงปัจจุบัน (YTD) และมีการขยายตัวของพหุคูณราคาอย่างมีนัยสำคัญมาก่อนหน้านี้ และจากการที่การประเมินมูลค่าของตลาดได้รับรู้แนวโน้มการพลิกฟื้นธุรกิจเชิงรุกไปแล้ว หุ้นจึงเปราะบางต่อผลกระทบจากข่าวสารและการขายทำกำไรเพิ่มขึ้นอย่างต่อเนื่อง ขณะเดียวกัน นักลงทุนยังคงระมัดระวังเกี่ยวกับระดับการใช้เงินทุนสูงที่จำเป็นสำหรับการสร้างโรงงานผลิตชิป (fab) ยุคใหม่ โดยเฉพาะอย่างยิ่งในช่วงที่กลุ่มธุรกิจรับจ้างผลิตยังคงต้องรับภาระต้นทุนการจัดตั้งและผลขาดทุนจากการดำเนินงานจำนวนมาก ซ้ำเติมด้วยมุมมองที่ระมัดระวังต่อแรงส่งในตลาดคอมพิวเตอร์ส่วนบุคคล (PC) และคอมพิวเตอร์ระดับผู้ใช้ทั่วไปแบบดั้งเดิมก่อนการรายงานผลประกอบการที่กำลังจะมาถึง ทำให้ผู้ร่วมตลาดเริ่มประเมินกรอบเวลาใหม่อีกครั้งสำหรับการลงทุนด้านการผลิตใหม่ว่าจะสามารถเพิ่มกำไรสุทธิได้อย่างมีนัยสำคัญเมื่อใด
ในมุมมองเชิงกลยุทธ์ของนักลงทุนสถาบัน ตำแหน่งทางกลยุทธ์อันแข็งแกร่งของอินเทลในตลาดโปรเซสเซอร์สำหรับศูนย์ข้อมูลระดับองค์กร และบทบาทสำคัญในการดึงกำลังการผลิตเซมิคอนดักเตอร์กลับสู่ประเทศ ถือเป็นรากฐานระยะยาวที่มั่นคง อย่างไรก็ดี การกำหนดทิศทางราคาในระยะสั้นจะถูกขับเคลื่อนด้วยหลักฐานเชิงประจักษ์ถึงข้อตกลงภาระผูกพันจากลูกค้ารายใหญ่ภายนอกและการมีเสถียรภาพของอัตรากำไร ผู้จัดการกองทุนสถาบันมีแนวโน้มที่จะรักษาแนวทางการลงทุนอย่างมีวินัย โดยจะประเมินอัตราการใช้กำลังการผลิตของโรงงานและประสิทธิภาพในการจัดสรรเงินทุน ก่อนที่จะกลับมาเปิดสถานะซื้อเชิงรุกอีกครั้ง ทั้งนี้ นักลงทุนควรติดตามความเห็นของผู้บริหารในการรายงานผลประกอบการที่กำลังจะมาถึงอย่างใกล้ชิด เพื่ออัปเดตคาดการณ์เกี่ยวกับยอดคำสั่งซื้อค้างส่งของธุรกิจรับจ้างผลิตภายนอกและกรอบเวลาในการเร่งกำลังการผลิตของโหนดต่างๆ
การวิเคราะห์ทางเทคนิคของ Intel Corp (INTC)
ในเชิงเทคนิค Intel Corp (INTC) มีค่า MACD (12,26,9) อยู่ที่ -5.629 ซึ่งบ่งชี้ถึงสัญญาณเป็นกลาง ขณะที่ค่า RSI ที่ 38.309 แสดงถึงสภาวะเป็นกลาง และค่า Williams %R ที่ 98.624 แสดงถึงสภาวะขายมากเกินไป โปรดติดตามอย่างใกล้ชิด
กระแสข่าวของ Intel Corp (INTC)
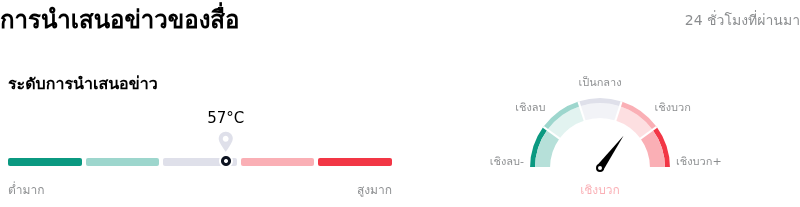
ในด้านของการรายงานโดยสื่อ Intel Corp (INTC) มีคะแนนการกล่าวถึงในสื่ออยู่ที่ 57 ซึ่งบ่งชี้ว่าได้รับความสนใจจากสื่อในระดับ ปานกลาง โดยดัชนีความเชื่อมั่นของตลาดอยู่ในโซน เชิงบวก.
การวิเคราะห์พื้นฐานของ Intel Corp (INTC)
Intel Corp (INTC) อยู่ในกลุ่มอุตสาหกรรมอุปกรณ์เทคโนโลยี โดยมีรายได้รวมต่อปีล่าสุดอยู่ที่ $52.85B จัดอยู่ในอันดับที่ 6 ของอุตสาหกรรม ขณะที่กำไรสุทธิอยู่ที่ $-267.00M จัดอยู่ในอันดับที่ 111 ของอุตสาหกรรม โปรไฟล์บริษัท
ในช่วงเดือนที่ผ่านมา นักวิเคราะห์หลายรายได้จัดอันดับบริษัทว่าอยู่ในระดับ ถือครอง โดยมีราคาเป้าหมายเฉลี่ยอยู่ที่ $116.57 ขณะที่ราคาสูงสุดอยู่ที่ $200.00 และราคาต่ำสุดอยู่ที่ $80.00
รายละเอียดเพิ่มเติมเกี่ยวกับ Intel Corp (INTC)
ความเสี่ยงเฉพาะของบริษัท:
- ความเสี่ยงจากการถูกลดสัดส่วนลูกค้าธุรกิจรับจ้างผลิตชิป: การเปิดเผยข้อมูลล่าสุดที่ระบุว่าโครงการ Terafab ของอีลอน มัสก์ กำลังเจรจาเรื่องโรงงานผลิตชิปเฉพาะทางกับ TSMC อาจลดทอนบทบาทที่คาดการณ์ไว้ของอินเทลในฐานะพันธมิตรการผลิตหลักสำหรับเทสลา, สเปซเอ็กซ์ และ xAI ซึ่งสร้างแรงกดดันด้านช่วงขาลงต่อรายได้ในไปป์ไลน์ที่คาดหวังของธุรกิจรับจ้างผลิตชิป
- ปัจจัยฉุดรั้งการดำเนินงานอย่างรุนแรงจากกลุ่มธุรกิจรับจ้างผลิตชิป: แผนกธุรกิจรับจ้างผลิตชิปของอินเทลยังคงกดดันผลกำไรของบริษัทอย่างหนัก โดยมีผลขาดทุนจากการดำเนินงานประมาณ 2.1 พันล้านดอลลาร์ ขณะเดียวกันก็ต้องใช้จ่ายงบลงทุนมหาศาลอย่างต่อเนื่อง ส่งผลให้อัตรากำไรสุทธิติดลบใกล้ระดับ -20% ในระหว่างกระบวนการฟื้นฟูกิจการที่มีต้นทุนสูง
- การประเมินมูลค่าระดับสูงและความเสี่ยงจากการลดลงของพหุคูณการประเมินมูลค่า: แม้ว่าราคาหุ้นจะปรับตัวลงมากกว่า 20% จากจุดสูงสุดในเดือนกันยายนเพื่อทดสอบระดับแนวรับที่ 100 ดอลลาร์ แต่หุ้นยังคงซื้อขายที่พหุคูณกำไรคาดการณ์ล่วงหน้าระดับพรีเมียมประมาณ 48 เท่าของกำไรที่คาดการณ์ในปี 2027 ทำให้เหลือกรอบรองรับความผิดพลาดในการดำเนินงานเพียงเล็กน้อยก่อนการรายงานผลประกอบการประจำไตรมาสที่กำลังจะมาถึง
- ความซบเซาของตลาดพีซีและความล่าช้าของโหนดกระบวนการผลิต: อุปสงค์ในตลาดปลายทางที่อ่อนตัวลงในกลุ่มคอมพิวเตอร์ส่วนบุคคล (PC) ซึ่งเป็นธุรกิจหลัก ประกอบกับความกังวลของตลาดที่เกิดขึ้นอย่างต่อเนื่องเกี่ยวกับกรอบเวลาดำเนินการโหนดกระบวนการผลิต ยังคงจำกัดการขยายตัวของอัตรากำไรขั้นต้น และท้าทายความหวังในการฟื้นตัวของรายได้ในระยะสั้น
บทความนี้อาจมีเนื้อหาที่สร้างหรือแปลโดย AI และผ่านการตรวจสอบโดยมนุษย์แล้ว โดยมีวัตถุประสงค์เพื่อใช้อ้างอิงและให้ข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำด้านการลงทุน
บทความแนะนำ








ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ