


Lam Research Corp (LRCX) หุ้น เคลื่อนไหว ลง 3.38% เมื่อวันที่ 13 ต.ค.: มันส่งสัญญาณอะไร?



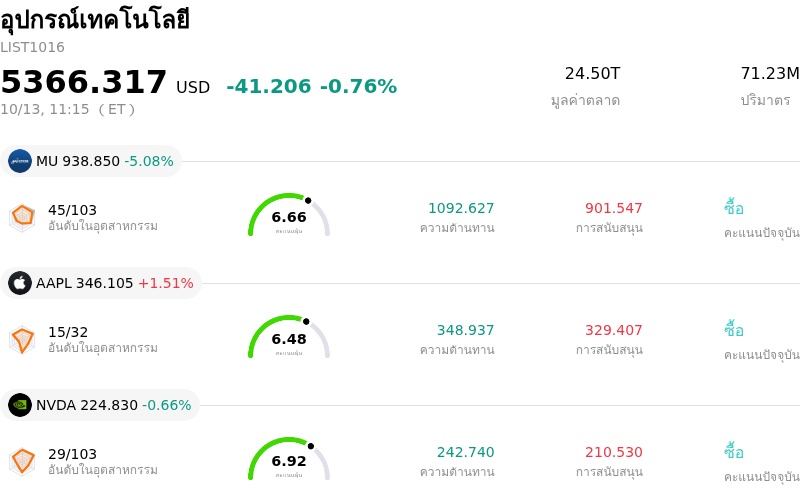
Lam Research Corp (LRCX) เคลื่อนไหว ลง 3.38% กลุ่มอุตสาหกรรม อุปกรณ์เทคโนโลยี ลง 0.76%. บริษัทมีผลการดำเนินงานแย่กว่าอุตสาหกรรมโดยรวม หุ้นที่มีปริมาณการเทรดสูงสุด 3 อันดับแรกในกลุ่ม ได้แก่: Micron Technology Inc (MU) ลง 5.03%; Apple Inc (AAPL) ขึ้น 1.51%; NVIDIA Corp (NVDA) ลง 0.64%
อะไรเป็นแรงผลักดันให้ราคาหุ้น Lam Research Corp (LRCX) ปรับตัว ลง ในวันนี้?
บริษัท แลม รีเสิร์ช คอร์ปอเรชัน (Lam Research Corporation) เผชิญแรงกดดันฝั่งขาลงในวันนี้ โดยมีสาเหตุหลักมาจากการขายทำกำไรระยะสั้นและการปรับสมดุลพอร์ตลงทุนอย่างระมัดระวังในกลุ่มอุปกรณ์ผลิตเซมิคอนดักเตอร์โดยรวม หลังจากราคาหุ้นปรับตัวขึ้นอย่างมากติดต่อกันหลายไตรมาส ซึ่งได้รับแรงหนุนจากการทุ่มงบลงทุนในโครงสร้างพื้นฐานปัญญาประดิษฐ์ (AI) ทั่วโลก ผู้ร่วมตลาดดูเหมือนจะขายทำกำไรออกมาก่อนที่บริษัทจะประกาศผลประกอบการประจำไตรมาสที่กำลังจะมาถึง ทั้งนี้ เมื่อพิจารณาจากมูลค่าหุ้นที่อยู่ในระดับสูงเมื่อเทียบกับค่าทวีคูณในอดีต ความคาดหวังของนักลงทุนต่อการเติบโตของรายได้และอัตรากำไรยังคงสูงเป็นพิเศษ ส่งผลให้หุ้นมีความไวต่อการปรับสถานะการลงทุนก่อนการรายงานผลประกอบการและความผันผวนระยะสั้นเพิ่มสูงขึ้น
นอกจากปัจจัยพลวัตในภาพรวมของกลุ่มอุตสาหกรรมแล้ว ความกังวลทางเศรษฐกิจมหภาคและภูมิรัฐศาสตร์ที่ยืดเยื้อยังคงกดดันบรรยากาศการลงทุนในกลุ่มผู้ผลิตเครื่องจักรผลิตชิปอย่างต่อเนื่อง โดยนักลงทุนยังคงระมัดระวังเกี่ยวกับข้อจำกัดการส่งออกเทคโนโลยีเซมิคอนดักเตอร์ขั้นสูงไปยังประเทศจีน ซึ่งในอดีตถือเป็นแหล่งรายได้หลักสำหรับเครื่องมือกัดกร่อน (Etch) และเครื่องมือเคลือบผิว (Deposition) ทั้งนี้ แม้ว่าอุปสงค์เครื่องจักรผลิตชิปลอจิกขั้นสูงและหน่วยความจำแบนด์วิธสูง (HBM) จากผู้ผลิตชิปชั้นนำระดับโลกจะยังคงแข็งแกร่ง แต่การปรับเปลี่ยนเชิงโครงสร้างด้านสัดส่วนรายได้เนื่องจากการลดการใช้จ่ายของลูกค้าในจีนแผ่นดินใหญ่ ยังคงเป็นปัจจัยกดดันแอบแฝงที่กองทุนสถาบันซึ่งมีความไวต่อความผันผวนกำลังเฝ้าระวังอย่างใกล้ชิด
อย่างไรก็ตาม แม้ราคาหุ้นจะย่อตัวลงในระหว่างวัน แต่ปัจจัยขับเคลื่อนพื้นฐานทางอุตสาหกรรมที่สนับสนุนธุรกิจหลักของบริษัทยังคงมีความแข็งแกร่งเชิงโครงสร้าง การเติบโตอย่างรวดเร็วของสถาปัตยกรรมระดับไมโครที่มีความซับซ้อน การบรรจุภัณฑ์ขั้นสูง (Advanced Packaging) และการเปลี่ยนผ่านเทคโนโลยีหน่วยความจำ ยังคงผลักดันความต้องการใช้งานเครื่องจักรความหนาแน่นสูงในโรงงานผลิตแผ่นเวเฟอร์ทั่วโลกอย่างต่อเนื่อง ขณะที่ความเคลื่อนไหวของราคาหุ้นในระยะสั้นสะท้อนถึงความผันผวนที่สูงขึ้นและการบริหารความเสี่ยงก่อนรับรู้ผลประกอบการของนักเทรดสถาบัน แต่มุมมองการลงทุนระยะยาวหลายปียังคงผูกติดอยู่กับรอบวัฏจักรรายจ่ายลงทุน (Capex) ของผู้ให้บริการระบบคลาวด์ขนาดใหญ่ (Hyperscaler) และผู้ผลิตชิปชั้นนำ
การวิเคราะห์ทางเทคนิคของ Lam Research Corp (LRCX)
ในเชิงเทคนิค Lam Research Corp (LRCX) มีค่า MACD (12,26,9) อยู่ที่ -4.427 ซึ่งบ่งชี้ถึงสัญญาณเป็นกลาง ขณะที่ค่า RSI ที่ 41.981 แสดงถึงสภาวะเป็นกลาง และค่า Williams %R ที่ 96.854 แสดงถึงสภาวะขายมากเกินไป โปรดติดตามอย่างใกล้ชิด
การวิเคราะห์พื้นฐานของ Lam Research Corp (LRCX)
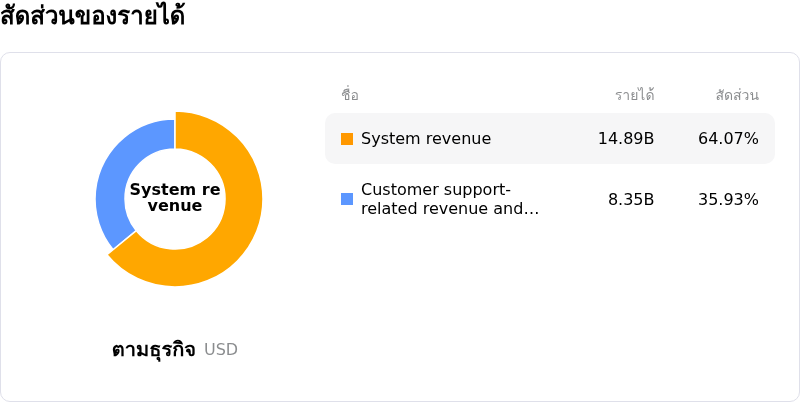
Lam Research Corp (LRCX) อยู่ในกลุ่มอุตสาหกรรมอุปกรณ์เทคโนโลยี โดยมีรายได้รวมต่อปีล่าสุดอยู่ที่ $23.23B จัดอยู่ในอันดับที่ 12 ของอุตสาหกรรม ขณะที่กำไรสุทธิอยู่ที่ $7.27B จัดอยู่ในอันดับที่ 7 ของอุตสาหกรรม โปรไฟล์บริษัท
ในช่วงเดือนที่ผ่านมา นักวิเคราะห์หลายรายได้จัดอันดับบริษัทว่าอยู่ในระดับ ซื้อ โดยมีราคาเป้าหมายเฉลี่ยอยู่ที่ $371.82 ขณะที่ราคาสูงสุดอยู่ที่ $500.00 และราคาต่ำสุดอยู่ที่ $213.00
รายละเอียดเพิ่มเติมเกี่ยวกับ Lam Research Corp (LRCX)
ความเสี่ยงเฉพาะของบริษัท:
- การลดสถานะการลงทุนก่อนประกาศผลประกอบการและการหดตัวของพหุคูณมูลค่า: แรงขายในระหว่างวันและการลดความเสี่ยงของนักลงทุนสถาบันทวีความรุนแรงยิ่งขึ้นก่อนการรายงานผลประกอบการประจำไตรมาสในวันที่ 21 ตุลาคม ซึ่งได้รับแรงกดดันจากความกังวลเกี่ยวกับตัวชี้วัดมูลค่าที่ตึงตัว รวมถึงอัตราส่วน P/E ล่วงหน้าที่สูงกว่า 33 เท่า เมื่อเทียบกับค่าเฉลี่ยในอดีต
- การหดตัวของรายได้จากจีนและการควบคุมการค้าทางภูมิรัฐศาสตร์: แลม รีเสิร์ช เผชิญกับการชะลอตัวของรายได้ เนื่องจากสัดส่วนรายได้จากตลาดจีนลดลงจาก 34% เหลือ 26% โดยมีความตึงเครียดทางการค้าและข้อจำกัดการควบคุมการส่งออกของสหรัฐฯ ที่ยังคงดำเนินอยู่ คุกคามการจัดส่งเครื่องจักรในระยะสั้นไปยังโรงงานผลิตชิปในภูมิภาค
- วัฏจักรของงบลงทุนกลุ่มหน่วยความจำและความเสี่ยงจากการกระจุกตัว: การพึ่งพาเครื่องมือผลิตเวเฟอร์ (WFE) ชนิด DRAM และ 3D NAND ในระดับสูง ทำให้บริษัทมีความเปราะบางอย่างมากต่อการลดงบลงทุนอย่างฉับพลัน หรือการระงับโครงการโดยลูกค้ารายใหญ่ในกลุ่มรับจ้างผลิตและหน่วยความจำ เช่น TSMC, ซัมซุง และไมครอน
- สัดส่วนค่าใช้จ่าย R&D ที่สูงและแรงกดดันต่ออัตรากำไร: ค่าใช้จ่ายด้านการวิจัยและพัฒนาที่อยู่ในระดับสูง ซึ่งในปัจจุบันคิดเป็นประมาณ 67% ของค่าใช้จ่ายในการดำเนินงานทั้งหมด สร้างความเสี่ยงขาลงต่ออัตรากำไรจากการดำเนินงานและความสามารถในการทำกำไร หากอัตราการนำเครื่องมือไปใช้งานหรือการเติบโตของรายได้ชะลอตัวลงในระยะสั้น
บทความนี้อาจมีเนื้อหาที่สร้างหรือแปลโดย AI และผ่านการตรวจสอบโดยมนุษย์แล้ว โดยมีวัตถุประสงค์เพื่อใช้อ้างอิงและให้ข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำด้านการลงทุน
บทความแนะนำ







ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ