


ความผันผวนของ สัญญาซื้อขายล่วงหน้าเบรนท์ (UKOIL-F) เพิ่มสูงขึ้นในวันที่ 14 ก.ย.: สิ่งที่ต้องจับตา



สัญญาซื้อขายล่วงหน้าเบรนท์ (UKOIL-F) ปรับขึ้น 3.02% ณ วันที่ 14 ก.ย. เวลา 20:00(ET) อยู่ที่ $107.52 โดยมีการเคลื่อนไหวในช่วง 7 วันที่ผ่านมา ปรับขึ้น 10.54%
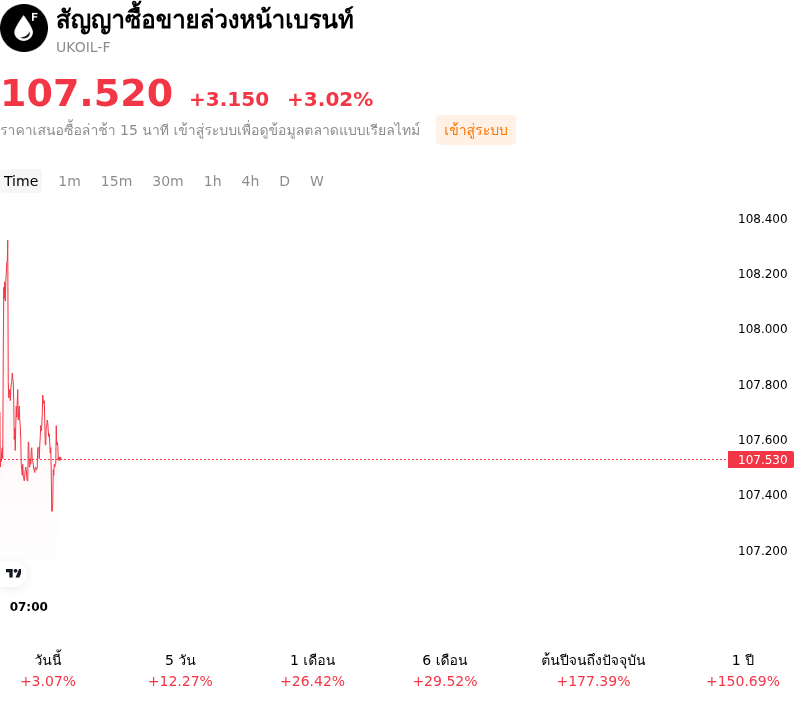
อะไรเป็นแรงผลักดันให้ราคาหุ้น สัญญาซื้อขายล่วงหน้าเบรนท์ (UKOIL-F) ปรับตัว ขึ้น ในวันนี้?
โมเมนตัมขาขึ้นในสัญญาซื้อขายล่วงหน้าน้ำมันดิบเบรนท์สะท้อนถึงพรีเมียมความเสี่ยงทางภูมิรัฐศาสตร์ที่ปรับตัวสูงขึ้น ซึ่งได้รับแรงหนุนจากความกังวลด้านความมั่นคงของอุปทานที่ทวีความรุนแรงขึ้น และภัยคุกคามอย่างต่อเนื่องต่อเส้นทางขนส่งทางทะเลที่สำคัญในตะวันออกกลาง ความตึงเครียดที่เพิ่มขึ้นบริเวณจุดยุทธศาสตร์สำคัญในภูมิภาค รวมถึงช่องแคบฮอร์มุซและช่องแคบบาบอัลมันดับ ได้เพิ่มความวิตกกังวลในตลาดเกี่ยวกับการหยุดชะงักอย่างต่อเนื่องของการจราจรเรือบรรทุกน้ำมันและกระแสการส่งออกน้ำมันดิบทั่วโลก นอกจากนี้ ความเสี่ยงด้านการปฏิบัติการที่สูงขึ้นตามเส้นทางขนส่งสำคัญเหล่านี้ยังได้ลดความสามารถในการส่งออกจริงของผู้ผลิตรายใหญ่ในอ่าวอาหรับ ส่งผลให้นักลงทุนสถาบันในตลาดต้องปรับเพิ่มการคาดการณ์อุปทานระยะสั้นขึ้น
ปัจจัยพื้นฐานของตลาดกายภาพยังคงเป็นแรงหนุนสำคัญต่อความแข็งแกร่งของราคาอย่างต่อเนื่อง โดยสต็อกน้ำมันดิบเชิงพาณิชย์ทั่วโลกยังคงอยู่ในภาวะตึงตัวหลังจากที่มีการดึงน้ำมันออกจากสต็อกอย่างต่อเนื่องเป็นเวลานาน ส่งผลให้ตลาดพลังงานมีกันชนรองรับการหยุดชะงักของอุปทานที่อาจเกิดขึ้นเพียงเล็กน้อย ขณะเดียวกัน วินัยในการควบคุมการผลิตของสมาชิกหลักในกลุ่มโอเปก (OPEC) ประกอบกับปัญหาคอขวดด้านการดำเนินงานและต้นทุนการขนส่งที่เพิ่มสูงขึ้น ได้ทำให้สมดุลตลาดโลกตึงตัวกว่าค่าเฉลี่ยตามฤดูกาลในอดีตอย่างมาก นอกจากนี้ อุปสงค์น้ำมันดิบที่แข็งแกร่งจากกลุ่มประเทศนอก OECD และการเร่งป้อนน้ำมันเข้าโรงกลั่นยังช่วยจำกัดการสะสมสต็อกเพิ่มเติม ทำให้ภัยคุกคามต่อการส่งออกจริงส่งผลโดยตรงต่อส่วนต่างราคาสัญญาเดือนส่งมอบใกล้ (front-month prompt spread) และพรีเมียมความเสี่ยงที่ปรับตัวสูงขึ้น
ปัจจัยขับเคลื่อนทางเศรษฐกิจมหภาคและกระแสเงินทุนสถาบันได้ช่วยขยายการปรับตัวขึ้นในการซื้อขายช่วงเซสชันนี้ ข้อจำกัดด้านอุปทานที่ยืดเยื้อและราคาอ้างอิงพลังงานที่เพิ่มขึ้น ได้จุดกระแสกลยุทธ์การป้องกันความเสี่ยงจากเงินเฟ้อในกลุ่มกองทุน Systematic Macro อีกครั้ง ซึ่งดึงดูดเงินทุนใหม่ให้ไหลเข้าสู่สัญญาซื้อขายล่วงหน้าพลังงาน แม้ว่านโยบายอัตราดอกเบี้ยของธนาคารกลางและความผันผวนของสกุลเงินดอลลาร์สหรัฐจะยังคงเป็นปัจจัยกดดันทางเศรษฐกิจมหภาคในภาพรวม แต่การเคลื่อนไหวของราคาในระยะสั้นยังคงถูกกำหนดโดยวินัยในการควบคุมอุปทานกายภาพและความเสี่ยงทางภูมิรัฐศาสตร์เป็นหลัก โดยนักลงทุนสถาบันยังคงให้ความสนใจกับการติดตามตัวชี้วัดการขนส่งในภูมิภาค รายงานสต็อกน้ำมันอย่างเป็นทางการ และแนวโน้มการหยุดชะงักของการขนส่งที่อาจยืดเยื้อในโครงสร้างพื้นฐานการส่งออกสำคัญ
การวิเคราะห์ทางเทคนิคของ สัญญาซื้อขายล่วงหน้าเบรนท์ (UKOIL-F)
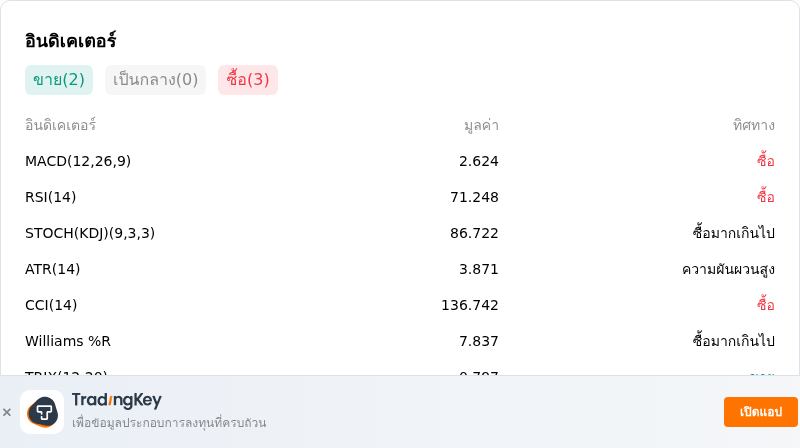
ในเชิงเทคนิค สัญญาซื้อขายล่วงหน้าเบรนท์ (UKOIL-F) มีค่า MACD (12,26,9) อยู่ที่ 2.624 ซึ่งบ่งชี้ถึงสัญญาณซื้อ ขณะที่ค่า RSI ที่ 71.248 แสดงถึงสภาวะซื้อ และค่า Williams %R ที่ 7.837 แสดงถึงสภาวะซื้อมากเกินไป โปรดติดตามอย่างใกล้ชิด
รายละเอียดเพิ่มเติมเกี่ยวกับ สัญญาซื้อขายล่วงหน้าเบรนท์ (UKOIL-F)
เหตุการณ์ล่าสุดและความเสี่ยง:
- การผ่อนคลายพรีเมียมความเสี่ยงด้านภูมิรัฐศาสตร์และการเจรจาลดความตึงเครียด: รายงานความพยายามทางการทูตเพื่อบรรลุข้อตกลงการขนส่งสินค้าชั่วคราวผ่านเส้นทางเดินเรือทางทะเลสายหลัก ได้ส่งผลให้เกิดการขายทำกำไรและการปิดสถานะ Long ซึ่งกดดันราคาสัญญาซื้อขายล่วงหน้าน้ำมันดิบเบรนท์ให้ร่วงลงจากระดับสูงสุดในรอบหลายเดือนที่อยู่ในภาวะซื้อมากเกินไป (Overbought) ใกล้ระดับ 108 ดอลลาร์ต่อบาร์เรล
- การปรับลดตัวเลขคาดการณ์การเติบโตของอุปสงค์โดยสถาบันหลัก: องค์กรพลังงานรายใหญ่ ซึ่งรวมถึงโอเปก (OPEC) และไออีเอ (IEA) ได้ปรับลดคาดการณ์การเติบโตของอุปสงค์น้ำมันทั่วโลก โดยชี้ว่าราคาน้ำมันดิบที่เคลื่อนไหวใกล้ระดับ 100 ดอลลาร์ต่อบาร์เรลกำลังส่งผลให้เกิดการทำลายอุปสงค์เนื่องมาจากราคาที่สูงขึ้น (Price-induced demand destruction) และซ้ำเติมการบริโภคในภาคอุตสาหกรรมที่ซบเซาในศูนย์กลางการนำเข้าสำคัญของเอเชีย
- ตัวเลขสต็อกน้ำมันดิบเชิงพาณิชย์ของสหรัฐฯ ส่งสัญญาณเชิงลบ: รายงานล่าสุดจากสำนักงานสารสนเทศด้านการพลังงานของรัฐบาลสหรัฐ (EIA) ระบุว่า สต็อกน้ำมันดิบเชิงพาณิชย์ของสหรัฐฯ ลดลงเพียง 391,000 บาร์เรล ซึ่งต่ำกว่าที่ตลาดคาดการณ์ไว้ว่าจะลดลง 1.55 ล้านบาร์เรลอย่างมาก สะท้อนถึงอุปสงค์การกลั่นในประเทศที่ชะลอตัวลงและเพิ่มแรงกดดันต่อคลังเก็บน้ำมันในระยะสั้น
- อุปทานจากนอกกลุ่มโอเปกที่ขยายตัวและการปิดซ่อมบำรุงโรงกลั่นตามฤดูกาล: การเติบโตของปริมาณการผลิตอย่างต่อเนื่องจากผู้ผลิตนอกกลุ่มโอเปกในทวีปอเมริกา ประกอบกับการปิดซ่อมบำรุงโรงกลั่นตามฤดูกาลในฤดูใบไม้ร่วงที่กำลังจะมาถึงในยุโรปและเอเชีย อาจลดการรับมอบน้ำมันดิบจริงในระยะสั้น และทำให้มีอุปทานในตลาดสปอตเพิ่มมากขึ้น
บทความนี้อาจมีเนื้อหาที่สร้างหรือแปลโดย AI และผ่านการตรวจสอบโดยมนุษย์แล้ว โดยมีวัตถุประสงค์เพื่อใช้อ้างอิงและให้ข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำด้านการลงทุน
บทความแนะนำ







ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ