


รายงานการประชุมเฟด: เจ้าหน้าที่มองว่าความเสี่ยงด้านเงินเฟ้อแย่ลงก่อนการปรับขึ้นดอกเบี้ยในเดือนกันยายน


ผู้เข้าร่วมการประชุมของธนาคารกลางสหรัฐฯ (เฟด) เมื่อวันที่ 15–16 กันยายนทั้งหมดสนับสนุนการปรับขึ้นอัตราดอกเบี้ย 25 จุดพื้นฐาน ขณะที่ผู้เข้าร่วมส่วนใหญ่เห็นว่าการปรับขึ้นอัตราดอกเบี้ยอีกครั้งน่าจะเป็นสิ่งที่เหมาะสมภายในสิ้นปีนี้ รายงานการประชุมแสดงให้เห็นว่า ผู้กำหนดนโยบายให้ความสำคัญกับความเสี่ยงด้านเงินเฟ้อขาขึ้นมากขึ้น เศรษฐกิจที่ยังคงฟื้นตัวอย่างแข็งแกร่ง และความเป็นไปได้ที่การลงทุนด้าน AI ที่แข็งแกร่งอาจเพิ่มแรงกดดันด้านอุปสงค์
โดยทั่วไป ผู้เข้าร่วมเห็นพ้องกันว่าอัตราเงินเฟ้อยังคงอยู่ในระดับสูง ขณะที่ตลาดแรงงานอยู่ใกล้ระดับการจ้างงานเต็มศักยภาพ ผู้เข้าร่วมเกือบทั้งหมดมองว่าความเสี่ยงด้านเงินเฟ้อเอนเอียงไปทางขาขึ้น โดยบางรายกล่าวว่าความเสี่ยงดังกล่าวมีความชัดเจนมากขึ้นในช่วงที่ผ่านมา ส่วนความเสี่ยงในตลาดแรงงานถูกมองว่าอยู่ในภาวะสมดุลโดยรวม ส่งผลให้เฟดมีขอบเขตมากขึ้นในการมุ่งเน้นไปที่การฟื้นฟูเสถียรภาพด้านราคา
เจ้าหน้าที่หลายรายเตือนว่า การขยายตัวของ AI อาจผลักดันอุปสงค์รวมให้แซงหน้าอุปทานในท้ายที่สุด ซึ่งจะสร้างแรงกดดันขาขึ้นเพิ่มเติมต่อราคา แนวโน้มเศรษฐกิจของเจ้าหน้าที่เฟดยังแข็งแกร่งกว่าที่ประเมินไว้ในเดือนกรกฎาคม ซึ่งตอกย้ำมุมมองที่ว่าเศรษฐกิจสามารถรองรับการคุมเข้มนโยบายเพิ่มเติมได้ จากฉากหลังดังกล่าว ผู้เข้าร่วมส่วนใหญ่มองว่าการปรับขึ้นอัตราดอกเบี้ยอีกครั้งภายในสิ้นปีนี้น่าจะมีความเหมาะสม
นอกจากนี้ ยังมีการประเมินว่าเงื่อนไขทางการเงินยังคงสนับสนุนการเติบโต แม้อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ระยะยาวจะเพิ่มขึ้นเมื่อเร็ว ๆ นี้ ผู้เข้าร่วมบางรายกล่าวว่าตลาดพันธบัตรรัฐบาลสหรัฐฯ ยังคงทำงานได้อย่างราบรื่น ขณะเดียวกันได้เน้นย้ำถึงความสำคัญของการเตรียมพร้อมรับมือกับช่วงเวลาที่ตลาดเกิดความตึงเครียด
โดยรวมแล้ว รายงานการประชุมตอกย้ำจุดยืนนโยบายการเงินเชิงเข้มงวด โดยการปรับขึ้นอัตราดอกเบี้ยในเดือนกันยายนได้รับการสนับสนุนอย่างเป็นเอกฉันท์ และการคุมเข้มนโยบายเพิ่มเติมยังคงเป็นแนวทางที่มีความเป็นไปได้มากที่สุด หากอัตราเงินเฟ้อไม่ชะลอตัวลง
ปฏิกิริยาของตลาด
เงินดอลลาร์ยังคงมีแรงซื้ออย่างแข็งแกร่งในวันพุธ ส่งผลให้ดัชนีดอลลาร์สหรัฐ (DXY) ยังคงเคลื่อนไหวเหนือระดับ 102.00 ขณะที่นักลงทุนยังคงประเมินรายงานการประชุม FOMC ฉบับล่าสุด
ตารางด้านล่างแสดงเปอร์เซ็นต์การเปลี่ยนแปลงของ ดอลลาร์สหรัฐ (USD) เทียบกับสกุลเงินหลักที่ระบุไว้ วันนี้ ดอลลาร์สหรัฐ แข็งแกร่งที่สุดเมื่อเทียบกับ ยูโร
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | 0.56% | 0.47% | -0.09% | 0.36% | 0.27% | 0.37% | 0.16% | |
| EUR | -0.56% | -0.09% | -0.62% | -0.21% | -0.29% | -0.17% | -0.41% | |
| GBP | -0.47% | 0.09% | -0.54% | -0.11% | -0.20% | -0.09% | -0.30% | |
| JPY | 0.09% | 0.62% | 0.54% | 0.43% | 0.36% | 0.48% | 0.24% | |
| CAD | -0.36% | 0.21% | 0.11% | -0.43% | -0.08% | 0.04% | -0.18% | |
| AUD | -0.27% | 0.29% | 0.20% | -0.36% | 0.08% | 0.09% | -0.11% | |
| NZD | -0.37% | 0.17% | 0.09% | -0.48% | -0.04% | -0.09% | -0.25% | |
| CHF | -0.16% | 0.41% | 0.30% | -0.24% | 0.18% | 0.11% | 0.25% |
แผนที่ความร้อนแสดงเปอร์เซ็นต์การเปลี่ยนแปลงของสกุลเงินหลักเมื่อเทียบกัน สกุลเงินหลักจะถูกเลือกจากคอลัมน์ด้านซ้าย ในขณะที่สกุลเงินอ้างอิงจะถูกเลือกจากแถวบนสุด ตัวอย่างเช่น หากคุณเลือก ดอลลาร์สหรัฐ จากคอลัมน์ด้านซ้าย และเลื่อนไปตามเส้นแนวนอนไปยัง เยนญี่ปุ่น เปอร์เซ็นต์การเปลี่ยนแปลงที่แสดงในกล่องจะแสดงถึง USD (สกุลเงินหลัก)/JPY (สกุลเงินรอง).
ส่วนด้านล่างนี้เผยแพร่เป็นบทความตัวอย่างก่อนการเปิดเผยรายงานการประชุม FOMC ของการประชุมวันที่ 16-17 กันยายน เวลา 16:30 น. GMT
- รายงานการประชุมเฟดคาดว่าจะให้ความกระจ่างเกี่ยวกับขอบเขตและช่วงเวลาของวัฏจักรการคุมเข้มทางการเงิน
- แรงกดดันด้านราคาที่ต่ำกว่าคาดและข้อมูลการจ้างงานที่น่าผิดหวังได้ลดทอนความหวังว่าจะมีการปรับขึ้นอัตราดอกเบี้ยติดต่อกัน
- ราคาตลาดฟิวเจอร์สสะท้อนโอกาส 20% ที่จะมีการปรับขึ้นอัตราดอกเบี้ยในเดือนตุลาคม และโอกาส 80% ที่จะมีการปรับขึ้นอย่างน้อยหนึ่งครั้งก่อนสิ้นปี
ธนาคารกลางสหรัฐฯ (เฟด) จะเปิดเผยรายงานการประชุมคณะกรรมการกำหนดนโยบายการเงินของธนาคารกลางสหรัฐฯ (FOMC) ประจำเดือนกันยายนในวันพุธ นักลงทุนต่างต้องการรายละเอียดบางประการที่จะช่วยให้เห็นความชัดเจนเกี่ยวกับขอบเขตและช่วงเวลาของวัฏจักรการคุมเข้มทางการเงินของธนาคารกลาง หลังจากเฟดอนุมัติการปรับขึ้นอัตราดอกเบี้ยครั้งแรกในรอบสามปีในเดือนกันยายน
FOMC ดำเนินการตามที่ตลาดคาดการณ์ไว้และมีมติเป็นเอกฉันท์ปรับขึ้นอัตราดอกเบี้ยกองทุนเฟด 25 จุดเบสิกพอยต์ สู่กรอบ 3.75%-4.00% ในเดือนกันยายน ประธานเฟด เควิน วอร์ชสร้างความประหลาดใจด้วยถ้อยแถลงที่มีท่าทีแข็งกร้าวอย่างชัดเจน โดยคำนึงถึงความไม่เต็มใจตามธรรมชาติของเขาที่จะให้คำแนะนำล่วงหน้ามากเกินไป สิ่งนี้ช่วยยืนยันความเชื่อมั่นของนักลงทุนในความเป็นอิสระของธนาคารกลาง และส่งให้ดอลลาร์สหรัฐปรับตัวขึ้นทั่วกระดาน
วอร์ชกล่าวในการแถลงข่าวหลังการตัดสินใจว่า อัตราเงินเฟ้อ "อยู่ในระดับสูงเกินไปมาเป็นเวลานานเกินไป" แถลงการณ์นโยบายการเงินรับรองมุมมองดังกล่าว และย้ำถึงความมุ่งมั่นของคณะกรรมการที่จะสร้างเสถียรภาพด้านราคาและดำเนินนโยบายการเงินเพื่อ "สนับสนุนการกลับสู่เป้าหมาย 2% ของคณะกรรมการให้เกิดขึ้นได้ทันท่วงทียิ่งขึ้น"
แถลงการณ์ยังเน้นย้ำถึงความแข็งแกร่งของตลาดแรงงานสหรัฐฯ ซึ่งช่วยหนุนความคาดหวังว่าจะมีการปรับขึ้นอัตราดอกเบี้ยติดต่อกัน อย่างไรก็ตาม ข้อมูลที่เปิดเผยเมื่อสัปดาห์ที่แล้วได้ลดทอนความหวังดังกล่าว และนักลงทุนจะวิเคราะห์รายงานการประชุมเพื่อยืนยันการปรับขึ้นอัตราดอกเบี้ยในเดือนธันวาร์ หลังจากแทบจะตัดความเป็นไปได้ของการคุมเข้มนโยบายในช่วงปลายเดือนนี้ออกไปแล้ว
ข้อมูลเงินเฟ้อและตลาดแรงงานลดทอนความหวังว่าจะมีการปรับขึ้นอัตราดอกเบี้ยในเดือนตุลาคม
ดัชนีราคาการใช้จ่ายเพื่อการบริโภคส่วนบุคคล (PCE) ของสหรัฐฯ เปิดเผยว่า อัตราเงินเฟ้อยังคงทรงตัวในเดือนสิงหาคม ซึ่งเปิดโอกาสให้ธนาคารกลางใช้เวลาเพิ่มเติมเพื่อประเมินผลกระทบของการปรับขึ้นอัตราดอกเบี้ยในเดือนกันยายนได้ดียิ่งขึ้น ก่อนที่จะคุมเข้มนโยบายการเงินเพิ่มเติม นอกจากนี้ ข้อมูลการจ้างงานนอกภาคเกษตรของเดือนกันยายนยังทำให้เกิดข้อสงสัยบางประการเกี่ยวกับความแข็งแกร่งของตลาดแรงงานโดยรวม ส่งผลให้เหตุผลสนับสนุนการหยุดปรับขึ้นอัตราดอกเบี้ยในการประชุมครั้งถัดไปมีน้ำหนักมากขึ้น
อย่างไรก็ตาม กิจกรรมทางเศรษฐกิจยังคงแข็งแกร่ง ดัชนีผู้จัดการฝ่ายจัดซื้อ (PMI) ภาคบริการของสถาบันจัดการอุปทาน (ISM) ของสหรัฐฯ ชะลอตัวลง แต่ยังคงอยู่ในระดับที่สอดคล้องกับการขยายตัวอย่างแข็งแกร่งของกิจกรรมทางธุรกิจ ซึ่งสะท้อนถึงอุปสงค์ที่แข็งแกร่งและการปรับตัวดีขึ้นของการจ้างงาน ข้อมูลประมาณการจาก GDPNow ระบุว่า เศรษฐกิจสหรัฐฯ เร่งตัวขึ้นสู่การเติบโตที่ 3.7% ต่อปีในไตรมาสที่สาม จากการขยายตัว 2.2% ในไตรมาสก่อนหน้า ซึ่งเป็นสถานการณ์ที่เหมาะสมอย่างยิ่งสำหรับวัฏจักรการคุมเข้มนโยบายการเงิน
ดังนั้น ประเด็นสำคัญจึงอยู่ที่ช่วงเวลา โดยเฉพาะหลังจากเจ้าหน้าที่เฟดส่งสัญญาณที่แตกต่างกัน นายออสแตน กลูส์บี้ ประธานเฟดสาขาชิคาโกยืนยันเมื่อสัปดาห์ที่แล้วว่า ในขณะนี้เงินเฟ้อมีน้ำหนักมากกว่าความกังวลเกี่ยวกับตลาดแรงงาน ขณะที่นางลอรี โลแกน ประธานเฟดสาขาดัลลัสระบุว่า จำเป็นต้องปรับขึ้นอัตราดอกเบี้ยเพิ่มเติมเพื่อทำให้อัตราเงินเฟ้อกลับสู่เป้าหมาย ในทางกลับกัน มิเชล โบว์แมน รองประธานธนาคารกลางสหรัฐฯ ฝ่ายกำกับดูแลกล่าวว่า ยังไม่มีความจำเป็นเร่งด่วนที่จะต้องปรับขึ้นอัตราดอกเบี้ยเพิ่มเติมในปีนี้ และนายจอห์น วิลเลียมส์ ประธานเฟดสาขานิวยอร์กก็สนับสนุนแนวคิดดังกล่าว
นักวิเคราะห์จาก ING อธิบายว่าข้อมูลล่าสุดมีท่าทีหนุนนโยบายการเงินเข้มงวดเล็กน้อย "แต่ยังไม่มากพอที่จะเปลี่ยนแปลงมุมมองของเฟดอย่างมีนัยสำคัญ" ในมุมมองของพวกเขา "ตลาดมีแนวโน้มที่จะยังคงยอมรับการคงอัตราดอกเบี้ยในเดือนตุลาคมได้ หากดัชนี CPI พื้นฐานของเดือนกันยายน (ซึ่งจะเปิดเผยในวันที่ 14 ตุลาคม) ออกมาที่ 0.2% เมื่อเทียบรายเดือน ซึ่งเป็นระดับที่นักวิเคราะห์ส่วนใหญ่กำลังปรับมาบรรจบกัน" ING ย้ำว่า "กรณีพื้นฐานยังคงเป็นการปรับขึ้นอัตราดอกเบี้ยในเดือนธันวาคม" ส่งผลให้ความเสี่ยงของดอลลาร์สหรัฐ (USD) ยังคงเอนเอียงไปทางขาขึ้น
รายงานการประชุม FOMC จะเผยแพร่เมื่อใด และอาจส่งผลกระทบต่อดอลลาร์สหรัฐอย่างไร
FOMC จะเผยแพร่รายงานการประชุมนโยบายการเงินระหว่างวันที่ 15-16 กันยายนในวันพุธ เวลา 18:00 GMT
ธนาคารกลางสหรัฐฯ ปรับขึ้นอัตราดอกเบี้ย 25 จุดพื้นฐาน และส่งสัญญาณถึงการปรับขึ้นอัตราดอกเบี้ยเพิ่มเติมในอนาคต แต่ข้อมูลล่าสุดได้ลดทอนความหวังเกี่ยวกับการปรับขึ้นอัตราดอกเบี้ยติดต่อกัน ข้อมูลจากเครื่องมือ FedWatch ของ CME แสดงให้เห็นว่า มีโอกาส 78% ที่ธนาคารกลางสหรัฐฯ จะคงอัตราดอกเบี้ยในการประชุมปลายเดือนนี้ เพิ่มขึ้นจาก 50% ในสัปดาห์ที่แล้ว อย่างไรก็ตาม ความหวังว่าจะมีการปรับขึ้นอัตราดอกเบี้ยอีกครั้งก่อนสิ้นปียังคงแทบไม่เปลี่ยนแปลง โดยอยู่ที่ประมาณ 85%
ความหวังเกี่ยวกับการคุมเข้มนโยบายการเงินของเฟด ประกอบกับความโดดเด่นของเศรษฐกิจสหรัฐฯ ความกังวลเกี่ยวกับราคาน้ำมันที่อยู่ในระดับสูงซึ่งกดดันสกุลเงินคู่แข่งส่วนใหญ่ของดอลลาร์สหรัฐ และเหนือสิ่งอื่นใดคือการเทขายพันธบัตรอย่างหนัก ซึ่งทำให้ตลาดหันมาให้ความสนใจกับยูโรโซน ได้ผลักดันดอลลาร์สหรัฐให้แข็งค่าขึ้นนับตั้งแต่ต้นเดือนกันยายน ดัชนีดอลลาร์สหรัฐ (DXY) ซึ่งวัดมูลค่าของดอลลาร์สหรัฐเทียบกับ 6 สกุลเงินหลัก ปรับตัวขึ้นประมาณ 3.4% ในช่วง 4 สัปดาห์ที่ผ่านมา แตะระดับสูงสุดในรอบ 18 เดือนที่ 102.50
ภายใต้กรอบปัจจัยดังกล่าว ตลาดคาดว่ารายงานการประชุมเดือนกันยายนจะยืนยันว่าอัตราเงินเฟ้อยังคงเป็นประเด็นสำคัญอันดับแรกในแผนนโยบายการเงินของธนาคารกลางสหรัฐฯ ซึ่งจะเพิ่มน้ำหนักให้กับโอกาสในการปรับขึ้นอัตราดอกเบี้ยในเดือนธันวาคม
อย่างไรก็ตาม ผลกระทบต่อดอลลาร์สหรัฐมีแนวโน้มที่จะจำกัด เนื่องจากรายงานดังกล่าวจัดทำขึ้นก่อนการประกาศรายงานดัชนีราคาการใช้จ่ายเพื่อการบริโภคส่วนบุคคล (PCE) และการจ้างงานนอกภาคเกษตรของสหรัฐฯ เมื่อสัปดาห์ที่แล้ว ในแง่นี้ การเปิดเผยข้อมูลดัชนีราคาผู้บริโภค (CPI) และดัชนีราคาผู้ผลิต (PPI) ของสหรัฐฯ ในสัปดาห์หน้าอาจมีผลกระทบมากกว่า เนื่องจากข้อมูลดังกล่าวอาจเป็นตัวกำหนดผลลัพธ์ของการประชุมครั้งถัดไป
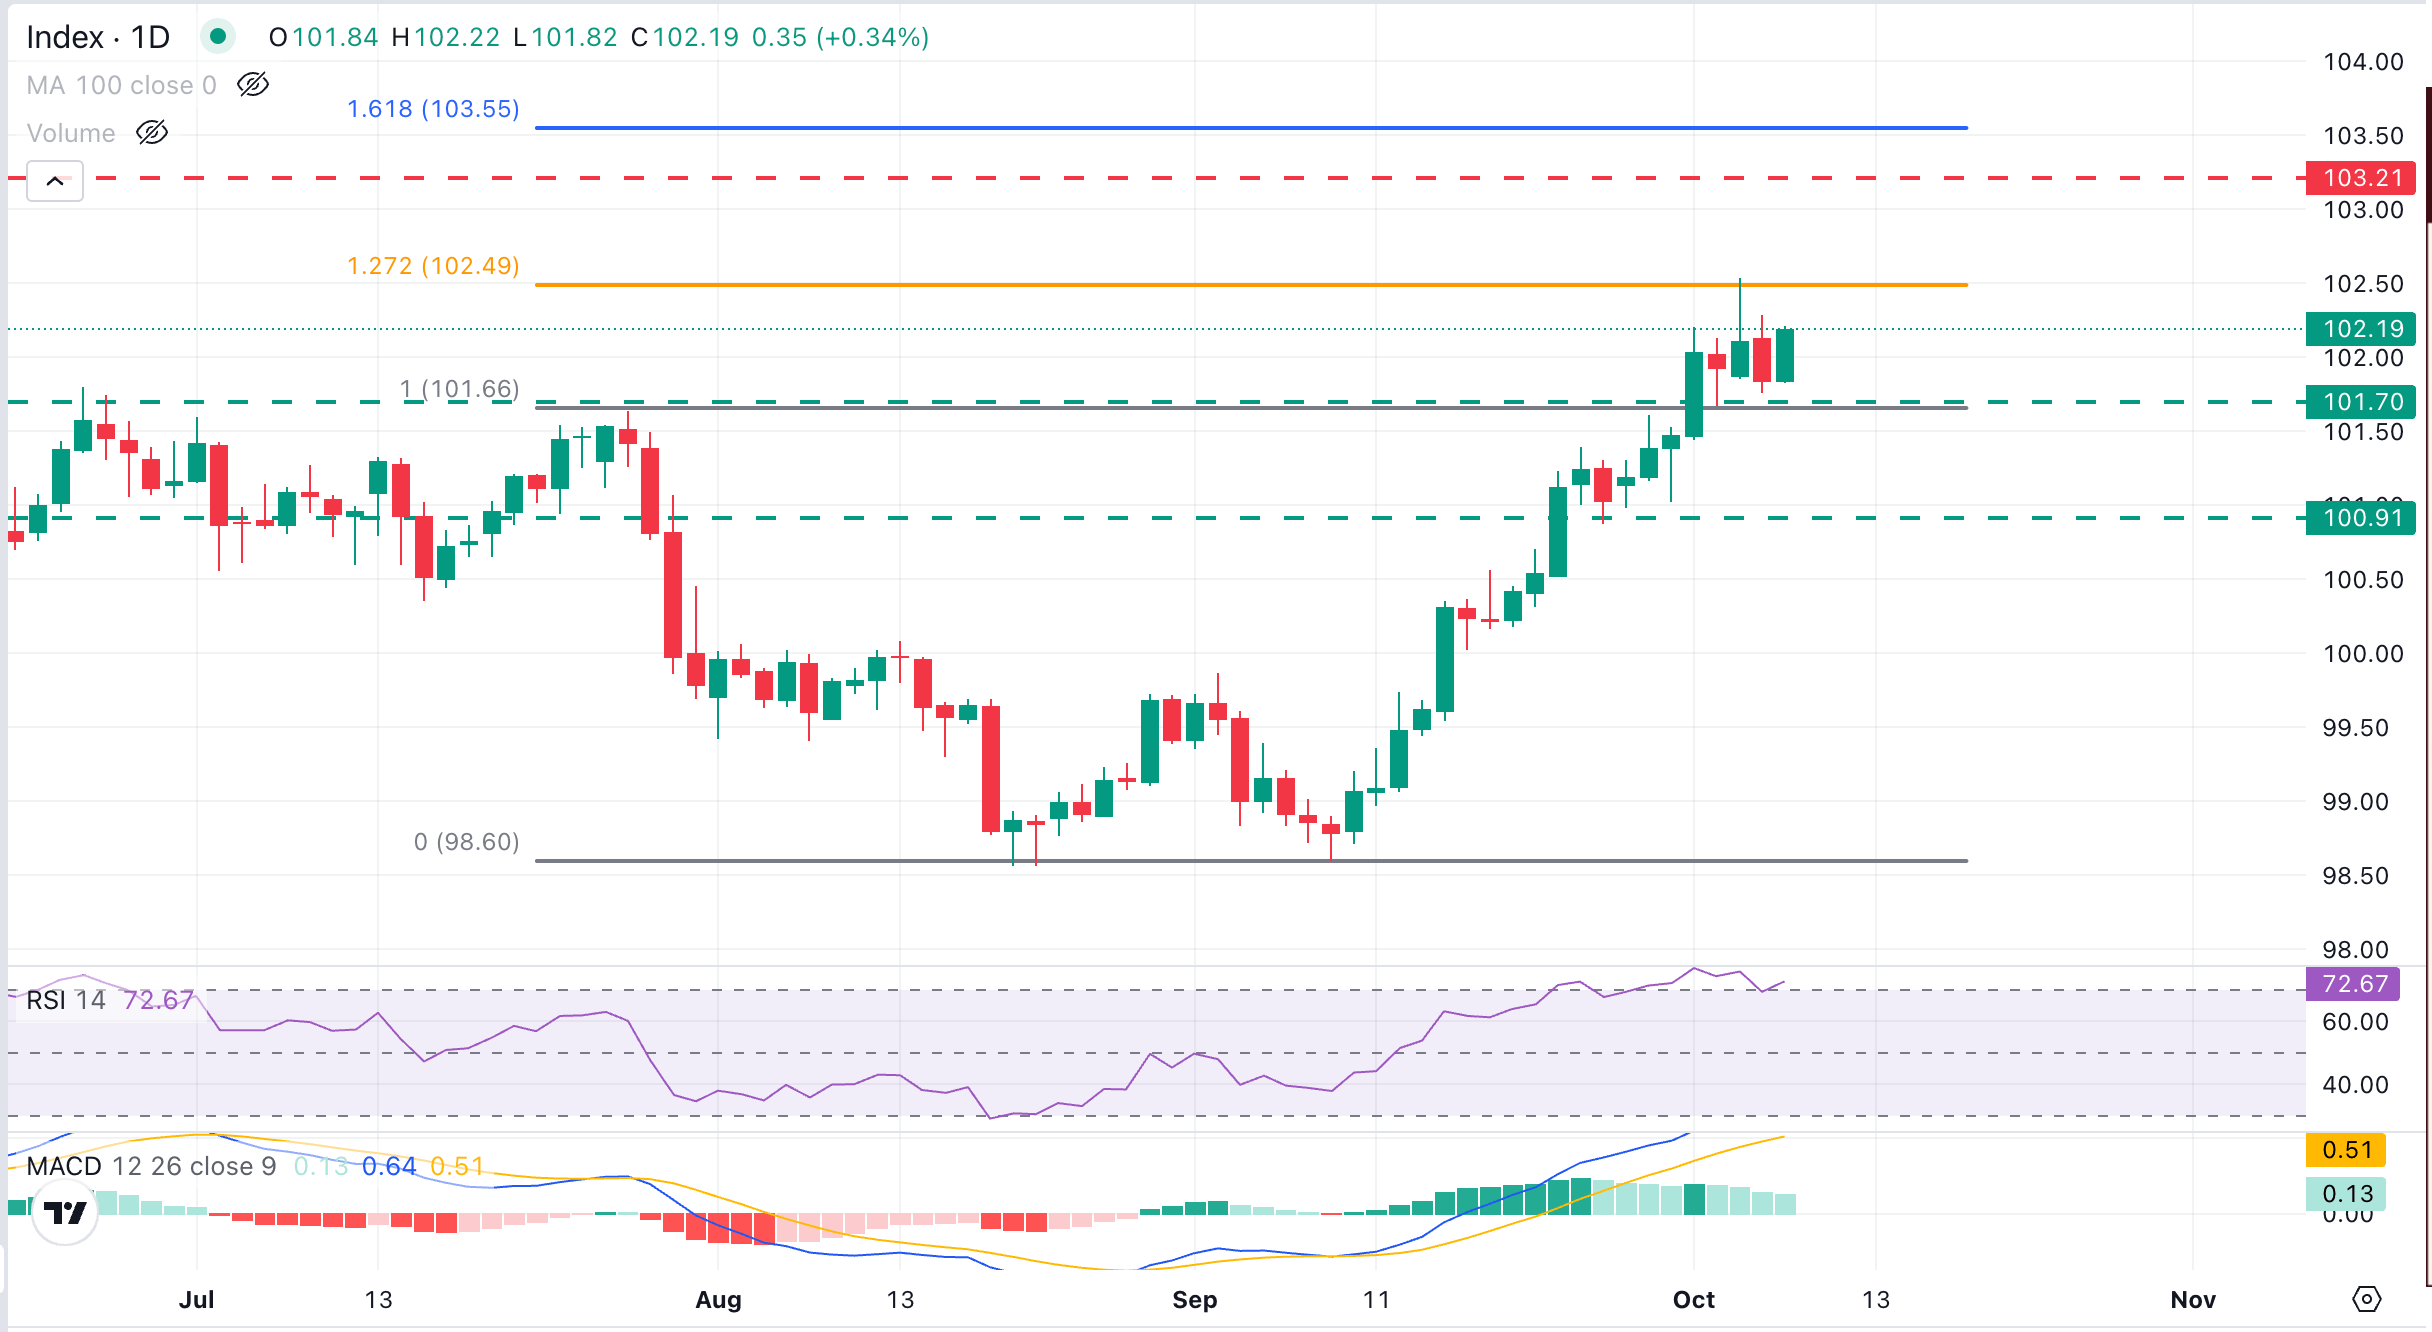
กราฟรายวันแสดงให้เห็นว่าดัชนีดอลลาร์สหรัฐ (DXY) เคลื่อนไหวอยู่ในช่องขาขึ้นอย่างต่อเนื่องนับตั้งแต่จุดต่ำสุดในช่วงต้นเดือนกันยายน แม้ว่าดัชนี Relative Strength Index (RSI) ซึ่งอยู่ในภาวะซื้อมากเกินไปจะบ่งชี้ว่าควรพิจารณาการปรับฐานหรือแม้แต่การย่อตัวกลับลงมาบางส่วน ขณะที่ Moving Average Convergence Divergence (MACD) ยังคงอยู่ในระดับบวก ซึ่งบ่งชี้ว่าการย่อตัวมีแนวโน้มพบแรงซื้อ
แรงซื้อของ DXY เผชิญแนวต้านที่ระดับ Fibonacci retracement 127.7% ของวัฏจักรขาลงในช่วงเดือนกรกฎาคม-สิงหาคม บริเวณ 102.50 หากปรับตัวสูงขึ้น แนวรับเดิมที่เปลี่ยนเป็นแนวต้านบริเวณ 103.20 ซึ่งเป็นระดับต่ำสุดในเดือนมีนาคม 2025 มีแนวโน้มที่จะเป็นแนวต้านก่อนถึงแนวต้าน Fibonacci 161.8% ของวัฏจักรดังกล่าวบริเวณ 103.60
ความพยายามปรับตัวลงในขณะนี้ยังคงถูกจำกัดเหนือจุดสูงสุดนับตั้งแต่ต้นปีเดิมบริเวณ 101.80 การเคลื่อนไหวขาลงต่ำกว่าระดับดังกล่าวจะทำให้จุดต่ำสุดของวันที่ 25 กันยายนบริเวณ 100.90 กลายเป็นเป้าหมายที่น่าจับตา ก่อนถึงระดับราคาจิตวิทยาที่ 100
บทความแนะนำ









ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ