


คาดรายงานการจ้างงานของ ADP แสดงการเติบโตของงานในสหรัฐฯ ที่เร่งตัวขึ้นในเดือนกันยายน


- รายงานการจ้างงานของ ADP สหรัฐฯ คาดว่าจะแสดงให้เห็นว่าการจ้างงานสุทธิเพิ่มขึ้น 72,000 ตำแหน่งในเดือนกันยายน
- หากเป็นไปตามที่ตลาดคาดการณ์ ก็จะสนับสนุนทฤษฎีความโดดเด่นทางเศรษฐกิจของสหรัฐฯ
- ผลกระทบต่อดอลลาร์สหรัฐมีแนวโน้มขึ้นอยู่กับผลลัพธ์ของดัชนีราคาการใช้จ่ายเพื่อการบริโภคส่วนบุคคล (PCE) ซึ่งมีกำหนดประกาศในเวลาเดียวกัน
ในวันพุธ สถาบันวิจัย Automatic Data Processing (ADP) จะเปิดเผยรายงานประจำเดือนกันยายนเกี่ยวกับการสร้างงานในภาคเอกชน รายงานการจ้างงานของ ADP คาดว่าจะแสดงให้เห็นว่า การจ้างงานสุทธิในภาคเอกชนของสหรัฐฯ เพิ่มขึ้น 72,000 ตำแหน่งในเดือนนี้ ซึ่งเกือบเป็นสองเท่าของการจ้างงานใหม่ 38,000 ตำแหน่งที่รายงานในเดือนสิงหาคม
ตลาดจับตาข้อมูล ADP อย่างใกล้ชิด เนื่องจากข้อมูลดังกล่าวกำหนดความเชื่อมั่นของตลาดก่อนการประกาศรายงานการจ้างงานนอกภาคเกษตร (NFP) ที่มีความสำคัญอย่างยิ่ง ซึ่งโดยปกติจะประกาศในอีกสองสามวันต่อมาโดยสำนักงานสถิติแรงงานสหรัฐฯ อย่างไรก็ตาม ในครั้งนี้ รายงาน ADP จะต้องแบ่งความสนใจไปกับข้อมูลดัชนีราคาการใช้จ่ายเพื่อการบริโภคส่วนบุคคล (PCE) ที่สำคัญของสหรัฐฯ ซึ่งเป็นมาตรวัดที่ธนาคารกลางสหรัฐฯ (เฟด) เลือกใช้ในการประเมินแนวโน้มเงินเฟ้อ โดยมีกำหนดประกาศหลังจากนั้น 15 นาที และอาจกลายเป็นข้อมูลที่ดึงความสนใจไปทั้งหมด
คาดว่ารายงานการจ้างงาน ADP จะสะท้อนตลาดแรงงานที่แข็งแกร่ง
ตลาดมีมุมมองเชิงบวกต่อแนวโน้มการจ้างงานของสหรัฐฯ โดยเฉพาะหลังจากรายงานการจ้างงานนอกภาคเกษตรประจำเดือนสิงหาคมออกมาโดดเด่น ซึ่งแสดงให้เห็นว่าการจ้างงานสุทธิเพิ่มขึ้น 162,000 ตำแหน่ง และอัตราการว่างงานทรงตัวที่ 4.1% ซึ่งเป็นระดับต่ำสุดในรอบกว่าหนึ่งปี
นอกจากนี้ ข้อมูลล่าสุดยังช่วยรักษาบรรยากาศเชิงบวกเอาไว้ โดยนักวิเคราะห์จาก OCBC ระบุว่า: "ข้อมูลผู้ขอรับสวัสดิการว่างงานล่าสุดยังคงมีแนวโน้มลดลง บ่งชี้ว่าสภาวะตลาดแรงงานยังคงแข็งแกร่ง" ข้อมูล ADP รายสัปดาห์ก็ออกมาเป็นบวกเช่นกัน เนื่องจากรายงานล่าสุดแสดงให้เห็นว่านายจ้างภาคเอกชนของสหรัฐฯ เพิ่มการจ้างงานเฉลี่ย 20,000 ตำแหน่งต่อสัปดาห์ จนถึงสัปดาห์แรกของเดือนนี้
ท่ามกลางฉากหลังดังกล่าว นักลงทุนคาดว่าข้อมูลตลาดแรงงานประจำเดือนกันยายนจะยืนยันว่าตลาดยังคงตึงตัว ซึ่งเมื่อรวมกับแรงกดดันด้านเงินเฟ้อที่แข็งแกร่งอันเกิดจากราคาพลังงานที่สูง จะเปิดทางให้เฟดคุมเข้มนโยบายการเงินต่อไปในเดือนตุลาคม หรืออย่างช้าที่สุดในเดือนธันวาคม ตลาดฟิวเจอร์สกำลังสะท้อนโอกาส 70% ที่จะมีการปรับขึ้นอัตราดอกเบี้ย 25 จุดพื้นฐานในเดือนตุลาคม และโอกาส 60% ที่ธนาคารกลางสหรัฐฯ จะปรับขึ้นอัตราดอกเบี้ย 50 จุดพื้นฐานก่อนสิ้นปี ตามข้อมูลที่เผยแพร่โดยเครื่องมือ FedWatch ของ CME Group
อย่างไรก็ตาม ควรระลึกไว้ว่า ตลาดจะนำผลลัพธ์ของ ADP ไปเปรียบเทียบกับรายงานดัชนีราคาการใช้จ่ายเพื่อการบริโภคส่วนบุคคล (PCE) ที่ประกาศเกือบจะพร้อมกัน เพื่อให้เห็นภาพแนวโน้มนโยบายการเงินของเฟดได้อย่างสมบูรณ์ยิ่งขึ้น โดยทั่วไปคาดว่าเงินเฟ้อ PCE จะสะท้อนแรงกดดันขาขึ้นจากราคาน้ำมันที่สูง ท่ามกลางความไม่แน่นอนในตะวันออกกลาง และแสดงให้เห็นว่าราคาผู้บริโภคยังคงอยู่สูงกว่าเป้าหมายของเฟดอย่างมาก ในแง่นี้ ข้อมูลการจ้างงานถูกมองว่าเป็นปัจจัยเสริมที่ช่วยสนับสนุนจุดยืนเชิงเข้มงวดของธนาคารกลางในสัปดาห์นี้
เจ้าหน้าที่ธนาคารกลางสหรัฐฯ ย้ำว่าแรงกดดันด้านเงินเฟ้อยังคงสูงเกินไป และธนาคารกลางอาจต้องปรับขึ้นอัตราดอกเบี้ยอีกครั้ง ลิซ่า คุก ผู้ว่าการเฟดกล่าวยิ่งไปกว่านั้นเมื่อวันจันทร์ว่า "จำนวนและขนาดของการปรับอัตราดอกเบี้ยในอนาคตจะขึ้นอยู่กับข้อมูลเงินเฟ้อและตลาดแรงงาน" ซึ่งยิ่งเพิ่มความสนใจต่อข้อมูลเศรษฐกิจที่จะประกาศในสัปดาห์นี้
รายงาน ADP จะเปิดเผยเมื่อใด และอาจส่งผลกระทบต่อ USD อย่างไร?
รายงานการจ้างงาน ADP ของสหรัฐฯ จะเปิดเผยในวันพุธ เวลา 19:15 น. และคาดว่าจะแสดงให้เห็นว่าภาคเอกชนมีการจ้างงานใหม่ 72,000 ตำแหน่งในเดือนกันยายน หากข้อมูลสุดท้ายเป็นไปตามที่คาดการณ์ไว้ และตามมาด้วยตัวเลขดัชนีราคาการใช้จ่ายเพื่อการบริโภคส่วนบุคคล (PCE) ที่ร้อนแรง ก็จะเพิ่มความหวังว่าเฟดจะปรับขึ้นอัตราดอกเบี้ยอีกครั้งในเดือนตุลาคม และจะให้การสนับสนุนเพิ่มเติมแก่ดอลลาร์สหรัฐ (USD)
ผู้เชี่ยวชาญด้านฟอเร็กซ์จาก Societe Generale คาดการณ์ว่า การผสมผสานระหว่าง "เงินเฟ้อที่สูงขึ้นและข้อมูลเศรษฐกิจภาคเศรษฐกิจจริงที่ยังคงแข็งแกร่ง อาจผลักดันดัชนีดอลลาร์ไปสู่ระดับสูงสุดใกล้เคียงกับปี 2026 (ห่างจากระดับดังกล่าวเพียง 0.7%) หรือผลักดันให้ EUR/USD ทำจุดต่ำสุดใหม่ (ห่างจากระดับดังกล่าวเพียง 0.5%)" ซึ่งตอกย้ำถึงศักยภาพของการแข็งค่าครั้งใหม่ของเงินดอลลาร์ แม้นักลงทุนกำลังประเมินข้อมูลเศรษฐกิจที่จะเปิดเผยในเร็วๆ นี้
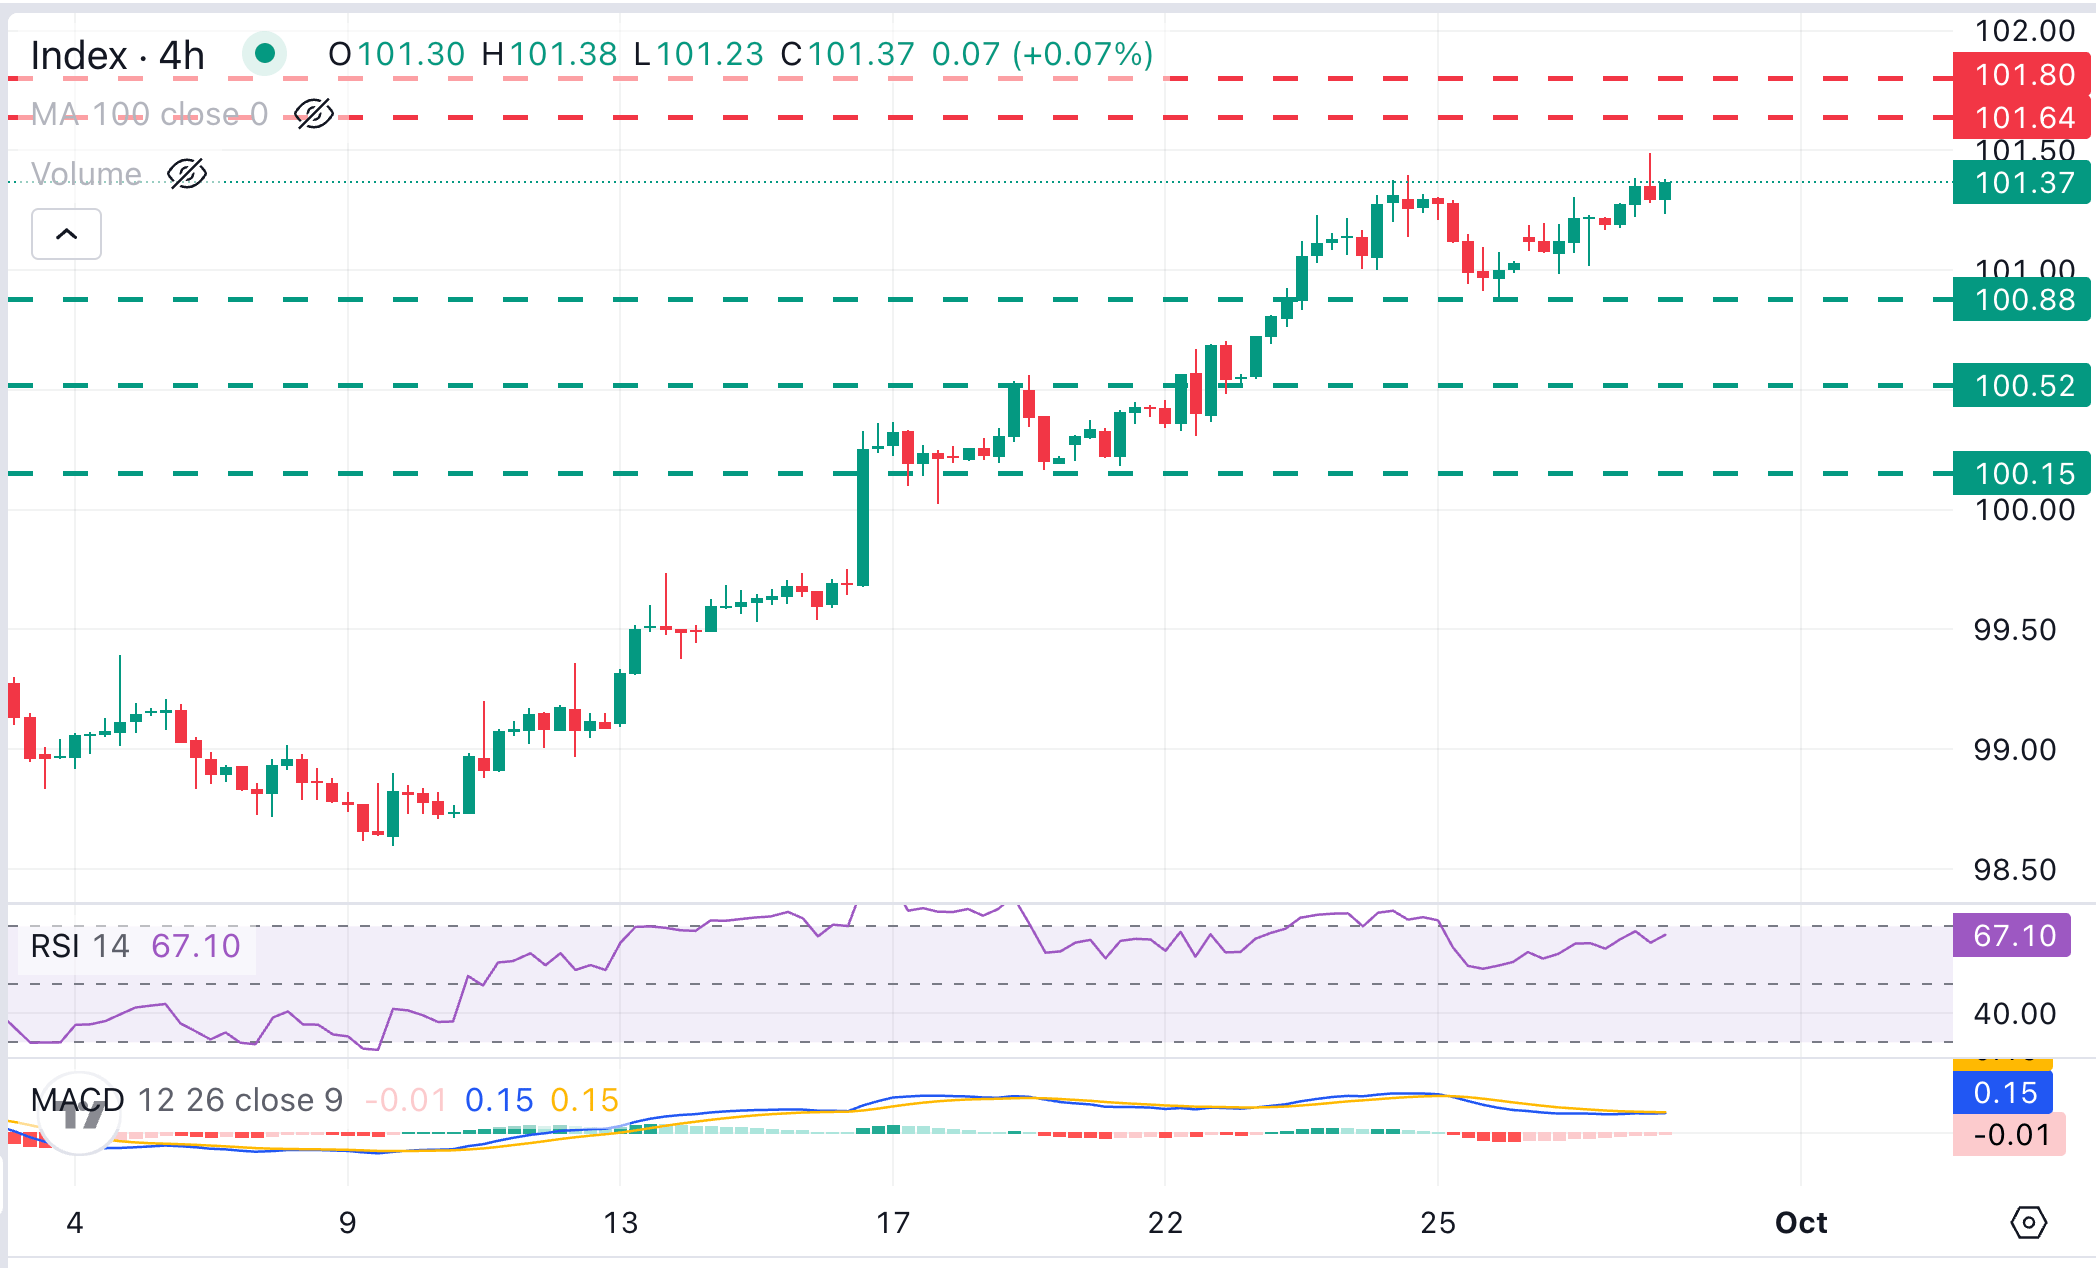
ภาพทางเทคนิคของดัชนีดอลลาร์สหรัฐ (DXY) แสดงให้เห็นแนวโน้มขาขึ้นที่แข็งแกร่ง หลังจากพุ่งขึ้นเกือบ 2.5% ในเวลาไม่ถึงสามสัปดาห์ ซึ่งผลักดันการเคลื่อนไหวของราคาให้ขึ้นไปแตะระดับสูงสุดในรอบสองเดือนใกล้ 101.50 ณ เวลาที่เขียนบทความ ปัจจัยพื้นฐานยังคงสนับสนุน แต่ดัชนี Relative Strength Index (RSI) กำลังเข้าสู่ระดับซื้อมากเกินไปในกราฟระหว่างวัน บ่งชี้ว่าแนวโน้มอาจยืดตัวมากเกินไป และเตือนถึงโอกาสการปรับฐานในขาลง
Guillermo Alcalá นักวิเคราะห์จาก FXStreet.com กล่าวว่า เทรดเดอร์ขาขึ้นมีแนวโน้มจะเผชิญแนวต้านที่ระดับสูงสุดของปี 2026 ที่ 101.64 และ 101.80 ซึ่งเป็นจุดสูงสุดของเดือนกรกฎาคมและมิถุนายนตามลำดับ หากระดับเหล่านี้ถูกทะลุผ่าน เป้าหมายถัดไปคือจุดสูงสุดของเดือนพฤษภาคม 2025 ใกล้ 102.00 ในทางกลับกัน การพยายามปรับตัวลงมีแนวโน้มจะเผชิญการทดสอบที่แนวรับเส้นเทรนด์ไลน์ขาขึ้น ซึ่งขณะนี้อยู่ที่ 101.25 ก่อนถึงจุดต่ำสุดของวันที่ 25 กันยายนใกล้ 100.90 Alcalá กล่าวว่า "การปรับตัวลงเพิ่มเติมมีแนวโน้มที่จะต้องอาศัยตัวเลขเศรษฐกิจมหภาคของสหรัฐฯ ที่น่าผิดหวังอย่างมีนัยสำคัญ"
US Dollar: คำถามที่พบบ่อย
ดอลลาร์สหรัฐ (USD) เป็นสกุลเงินที่ใช้อย่างเป็นทางการในสหรัฐอเมริกา และเป็นสกุลเงินที่ใช้ 'โดยพฤตินัย' ของประเทศอื่น ๆ จำนวนมากที่มีการหมุนเวียนควบคู่ไปกับสกุลเงินท้องถิ่น เป็นสกุลเงินที่มีการซื้อขายกันมากที่สุดในโลก โดยคิดเป็นสัดส่วนมากกว่า 88% ของมูลค่าการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศทั่วโลก หรือมีมูลค่าธุรกรรมเฉลี่ย 6.6 ล้านล้านดอลลาร์ต่อวันตามข้อมูลของปี 2022 หลังสงครามโลกครั้งที่สอง สกุลเงิน USD เข้ามารับช่วงต่อตำแหน่งสกุลเงินสำรองของโลกจากสกุลเงินปอนด์ของอังกฤษที่เป็นในประวัติศาสตร์ใหญ่ สกุลเงินดอลลาร์สหรัฐได้ถูกค้ำด้วยทองคำ จนกระทั่งเกิดข้อตกลง Bretton Woods ในปี 1971 เมื่อมาตรฐานการค้ำด้วยทองคำหมดไป
ปัจจัยเดียวที่สำคัญที่สุดที่ส่งผลต่อมูลค่าของดอลลาร์สหรัฐคือนโยบายทางการเงินซึ่งกำหนดโดยธนาคารกลางสหรัฐ (Fed) เฟดมีหน้าที่สองประการ: เพื่อให้บรรลุเสถียรภาพด้านราคา (ควบคุมอัตราเงินเฟ้อ) และส่งเสริมการจ้างงานเต็มรูปแบบ เครื่องมือหลักในการบรรลุเป้าหมายทั้งสองนี้คือการปรับอัตราดอกเบี้ย เมื่อราคาต่าง ๆ เพิ่มสูงขึ้นเร็วเกินไปและอัตราเงินเฟ้อสูงกว่าเป้าหมาย 2% ของเฟด ทางเฟดจะปรับขึ้นอัตราดอกเบี้ยซึ่งจะหนุนค่าเงิน USD แต่เมื่ออัตราเงินเฟ้อลดลงต่ำกว่า 2% หรืออัตราการว่างงานสูงเกินไป เฟดอาจเลือกปรับลดอัตราดอกเบี้ยลง ซึ่งเป็นแรงกดดันต่อสกุลเงินดอลลาร์
ในสถานการณ์ที่รุนแรงมากจริง ๆ ทาง Federal Reserve ยังสามารถพิมพ์ดอลลาร์ออกมาเพิ่มเติมและออกมาตรการผ่อนคลายเชิงปริมาณ (QE) ได้ การทำ QE เป็นกระบวนการที่เฟดเพิ่มการไหลเวียนของสินเชื่อในระบบการเงินที่ติดขัดอยู่อย่างมาก โดยเป็นมาตรการทางนโยบายที่ไม่ได้เป็นมาตรฐานซึ่งใช้เมื่อสินเชื่อหมดเนื่องจากธนาคารจะไม่ให้กู้ยืมระหว่างกัน (เพราะกลัวคู่สัญญาจะผิดนัดชำระหนี้) ก็เป็นทางเลือกสุดท้ายเมื่อการลดอัตราดอกเบี้ยเพียงอย่างเดียวไม่น่าจะบรรลุผลลัพล์ที่จำเป็น ถือเป็นเครื่องทางเลือกสุดท้ายของเฟดในการต่อสู้กับวิกฤติสินเชื่อที่เกิดขึ้นระหว่างวิกฤตการณ์ทางการเงินครั้งใหญ่ในปี 2008 โดยเกี่ยวข้องกับการที่เฟดพิมพ์เงินดอลลาร์เพิ่มขึ้นและใช้เงินเหล่านั้นเพื่อซื้อพันธบัตรรัฐบาลสหรัฐฯ ซึ่งส่วนใหญ่มาจากสถาบันการเงินต่าง ๆ การทำ QE มักจะทำให้เงินดอลลาร์สหรัฐอ่อนค่าลง
การกระชับเชิงปริมาณ (QT) เป็นกระบวนการย้อนกลับของการทำ QE โดยที่ Federal Reserve จะหยุดซื้อพันธบัตรจากสถาบันการเงินและไม่นำเงินต้นไปลงทุนใหม่จากพันธบัตรที่ถืออยู่เพื่อซื้อใหม่ ซึ่งมักจะเป็นปัจจัยบวกสำหรับสกุลเงินดอลลาร์สหรัฐ
บทความแนะนำ





ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ