


ข่าวด่วน: วอร์ช ประธานเฟด กล่าวว่า ขณะนี้ควรให้ความสำคัญเป็นหลักกับราคา


เควิน วอร์ช ประธานธนาคารกลางสหรัฐฯ กล่าวว่า พวกเขาจะต้องมั่นใจว่าเงินเฟ้อพื้นฐานกำลังเคลื่อนตัวไปสู่เป้าหมาย พร้อมเสริมว่า หากไม่เป็นเช่นนั้น พวกเขายังมีงานที่ต้องทำอีกมาก ขณะกล่าวสุนทรพจน์เปิดงานสัมมนานโยบายเศรษฐกิจปี 2026 ของเฟดสาขาแคนซัสซิตีที่แจ็กสันโฮล รัฐไวโอมิง
เรื่องราวกำลังอยู่ระหว่างการพัฒนา โปรดรีเฟรชหน้าเพื่อดูข้อมูลอัปเดต
ส่วนด้านล่างนี้เผยแพร่เมื่อวันที่ 26 สิงหาคม เวลา 13:15 GMT เพื่อเป็นบทความตัวอย่างก่อนการกล่าวสุนทรพจน์ที่เตรียมไว้ของเควิน วอร์ช ประธานธนาคารกลางสหรัฐฯ ในการสัมมนาที่แจ็กสันโฮล
เควิน วอร์ชกำลังเตรียมขึ้นกล่าวสุนทรพจน์ที่แจ็กสัน โฮลเป็นครั้งแรกในฐานะประธานธนาคารกลางสหรัฐฯ (เฟด) ในวันศุกร์นี้ และความคาดหวังของตลาดขยายวงกว้างไปไกลกว่าประเด็นที่ว่าอัตราดอกเบี้ยจะถูกปรับขึ้นหรือคงไว้ในเดือนกันยายน
การประชุมสัมมนาที่แจ็กสัน โฮล ซึ่งจัดขึ้นระหว่างวันที่ 27-29 สิงหาคม มีหัวข้ออย่างเป็นทางการว่า "นวัตกรรมทางการเงิน: นัยต่อการชำระเงินและนโยบาย" อย่างไรก็ตาม นักลงทุนมีแนวโน้มที่จะให้ความสนใจมากกว่ามากกับสิ่งที่วอร์ชพูด หรือไม่พูดเกี่ยวกับเงินเฟ้อ อัตราดอกเบี้ย และความผันผวนที่เพิ่มสูงขึ้นในตลาดพันธบัตรสหรัฐฯ เมื่อไม่นานมานี้
นับตั้งแต่เข้ารับตำแหน่งที่เฟดในเดือนพฤษภาคม วอร์ชพยายามลดการพึ่งพาคำชี้แนะล่วงหน้าของตลาด โดยมีเป้าหมายเพื่อเปิดทางให้ข้อมูลเศรษฐกิจและตลาดมีบทบาทมากขึ้นในการกำหนดความคาดหวังเกี่ยวกับอัตราดอกเบี้ย แทนที่จะอาศัยสุนทรพจน์ของผู้กำหนดนโยบาย อย่างไรก็ตาม กลยุทธ์นี้มาพร้อมกับต้นทุน นักลงทุนประสบปัญหาในการทำความเข้าใจอย่างแม่นยำว่าฟังก์ชันการตอบสนองของเฟดชุดใหม่นั้นทำงานอย่างไร
ดังนั้น แจ็กสัน โฮลอาจกลายเป็นเวทีที่ไม่ได้มุ่งเน้นเรื่องการปรับขึ้นอัตราดอกเบี้ยครั้งถัดไปมากนัก แต่ให้ความสำคัญกับความน่าเชื่อถือของวอร์ชมากกว่า
เหตุใดสุนทรพจน์ของวอร์ชที่แจ็กสัน โฮลจึงมีความสำคัญอย่างมาก
แจ็กสัน โฮลไม่ได้ทำให้เกิดการเปลี่ยนแปลงด้านนโยบายการเงินเสมอไป อย่างไรก็ตาม ประธานเฟดหลายคนเคยใช้เวทีสัมมนานี้เพื่อส่งสารที่ส่งผลกระทบอย่างลึกซึ้งต่อตลาดการเงิน
เบน เบอร์นันเกเปิดทางให้มีมาตรการผ่อนคลายเชิงปริมาณเพิ่มเติมในปี 2010 และ 2012 ส่วนเจอโรม พาวเวลล์ใช้สุนทรพจน์ในปี 2022 เพื่อตอกย้ำอย่างหนักแน่นถึงความสำคัญของการต่อสู้กับเงินเฟ้อ ก่อนที่จะเตรียมตลาดให้พร้อมสำหรับการเริ่มต้นวงจรผ่อนคลายนโยบายการเงินในอีกสองปีต่อมา
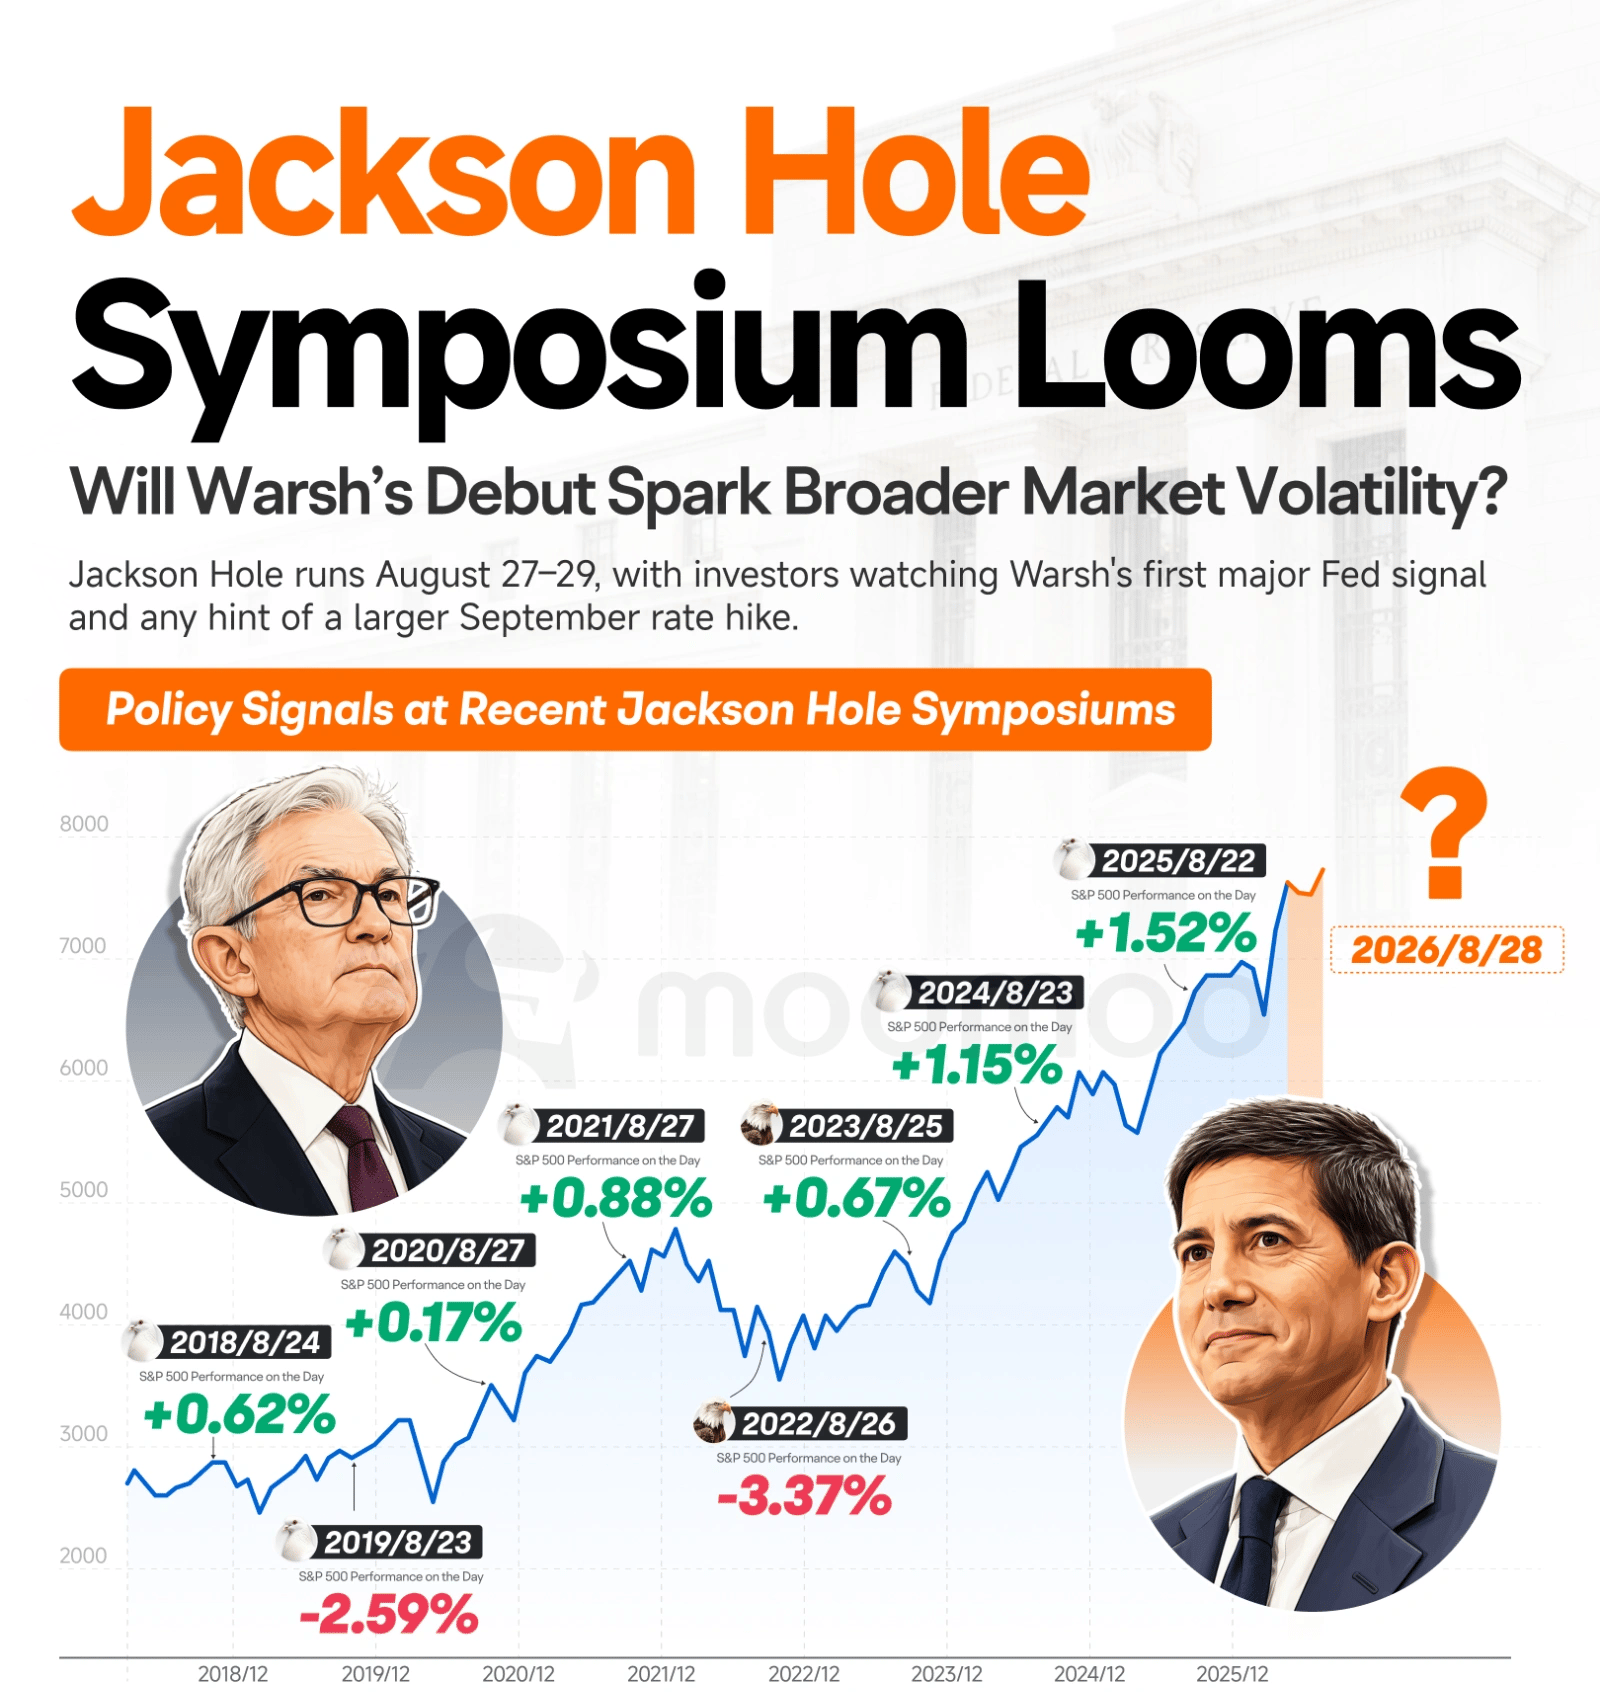
เควิน วอร์ชเดินทางมาถึงรัฐไวโอมิงพร้อมกับปรัชญาที่แตกต่างออกไป ในการแถลงข่าวเมื่อเดือนกรกฎาคม เขากล่าวว่ายังไม่ได้ตัดสินใจว่าสุนทรพจน์ของเขาจะมุ่งเน้นไปที่ประเด็นเชิงโครงสร้างในวงกว้าง หรือใช้แนวทางแบบดั้งเดิมที่เน้นการตัดสินใจด้านนโยบายการเงินซึ่งตลาดคาดว่าจะเกิดขึ้นระหว่างเดือนกันยายนถึงธันวาคม
Deutsche Bank เชื่อว่าตัวเลือกแรกอาจทำให้วอร์ชหารือเกี่ยวกับคณะทำงาน 5 ชุดที่เฟดจัดตั้งขึ้น หรือผลกระทบทางเศรษฐกิจของปัญญาประดิษฐ์ (AI) หากใช้รูปแบบแบบดั้งเดิมมากกว่า เขาอาจหยิบยกประเด็นคลุมเครือบางส่วนที่ยังคงค้างอยู่จากการแถลงข่าวเดือนกรกฎาคมกลับมาพิจารณาอีกครั้ง และชี้แจงมุมมองของเขาที่มีต่อเงินเฟ้อและภาวะการเงิน
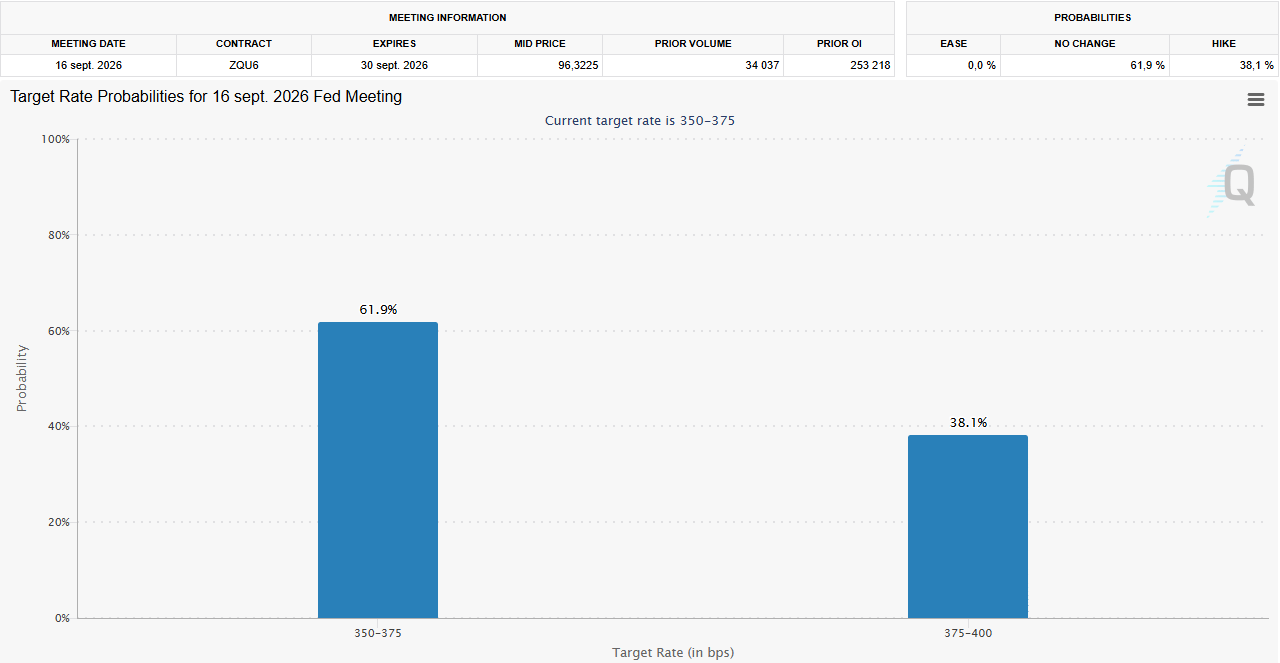
เดิมพันครั้งนี้อยู่ในระดับสูง เนื่องจากตลาดยังคงมีความเห็นแตกแยกกันเกี่ยวกับการตัดสินใจครั้งถัดไปของเฟด ขณะนี้สัญญาซื้อขายล่วงหน้าสะท้อนโอกาสประมาณ 38% ที่ธนาคารกลางจะปรับขึ้นอัตราดอกเบี้ยในเดือนกันยายน ตามข้อมูลจากเครื่องมือ FedWatch
กลยุทธ์การสื่อสารของวอร์ชกำลังกลายเป็นความเสี่ยงต่อตลาด
เรื่องย้อนแย้งก็คือ ความพยายามของวอร์ชในการทำให้ตลาดพึ่งพาเฟดน้อยลง อาจทำให้นโยบายการเงินเข้าใจได้ยากขึ้น อย่างน้อยก็ในระยะสั้น โดยทั่วไปแล้ว คำชี้แนะล่วงหน้าช่วยให้นักลงทุนคาดการณ์การตัดสินใจของธนาคารกลางได้ จึงช่วยลดความเสี่ยงจากการเปลี่ยนแปลงความคาดหวังอย่างฉับพลัน แต่วอร์ชเชื่อว่าเฟดที่สื่อสารมากเกินไปอาจขัดขวางไม่ให้ตลาดทำหน้าที่ของตนได้อย่างเต็มที่
การเปลี่ยนแปลงจากแนวทางในอดีตดังกล่าวกำลังเป็นหัวใจสำคัญของการถกเถียงในขณะนี้ Philip Wee นักกลยุทธ์ของ DBS Bank มองว่าแจ็กสัน โฮลจะเป็นบททดสอบสำคัญสำหรับประธานเฟดคนใหม่ โดยกล่าวว่า "ตลาดต้องการกรอบนโยบายที่สอดคล้องเป็นหนึ่งเดียว" เขากล่าวเพิ่มเติมว่า "หากไม่มีกรอบดังกล่าว การลดคำชี้แนะล่วงหน้าอาจไม่ได้เป็นการกลับไปสู่การค้นพบราคาตามกลไกตลาดมากนัก แต่กลับกลายเป็นแหล่งที่มาของความไม่แน่นอน"
วอร์ชไม่จำเป็นต้องบอกตลาดว่าเฟดจะทำอะไรในเดือนกันยายน แต่เขาอาจจำเป็นต้องอธิบายให้ชัดเจนยิ่งขึ้นว่าอะไรจะเป็นปัจจัยที่ทำให้ธนาคารกลางดำเนินการ
วอร์ชจะสร้างความมั่นใจให้ตลาดได้หรือไม่ โดยไม่ให้คำมั่นว่าจะปรับขึ้นอัตราดอกเบี้ย?
บททดสอบหลักน่าจะเกี่ยวข้องกับเงินเฟ้อ เฟดยังคงเป้าหมายเงินเฟ้อไว้ที่ 2% แต่แรงกดดันด้านราคายังคงอยู่ในระดับสูงมากพอที่จะทำให้เกิดการถกเถียงเรื่องการปรับขึ้นอัตราดอกเบี้ยอีกครั้ง นอกจากนี้ ผู้กำหนดนโยบายหลายคนยังกังวลว่า หากเงินเฟ้อยังคงอยู่เหนือเป้าหมายนานเกินไป ก็อาจบั่นทอนความคาดหวังเงินเฟ้อของภาคครัวเรือนและภาคธุรกิจในท้ายที่สุด
ปัญหาสำหรับวอร์ชก็คือ การเพียงยืนยันเป้าหมายเงินเฟ้อที่ 2% อีกครั้งอาจไม่เพียงพออีกต่อไป Standard Chartered เชื่อว่าประธานเฟดจำเป็นต้องดำเนินการหลายอย่าง รวมถึงฟื้นฟูความเชื่อมั่นต่อความมุ่งมั่นของธนาคารกลางในการลดเงินเฟ้อ และโน้มน้าวนักลงทุนว่าเฟดที่เข้าแทรกแซงน้อยลงไม่ได้เป็นภัยต่อเสถียรภาพทางเศรษฐกิจมหภาค
การส่งสารอย่างชัดเจนเกี่ยวกับความเป็นไปได้ในการปรับขึ้นอัตราดอกเบี้ยอาจช่วยฟื้นฟูความน่าเชื่อถือ วอร์ชน่าจะต้องทำให้ชัดเจนว่า คณะกรรมการกำหนดนโยบายการเงินของสหรัฐฯ (FOMC) พร้อมที่จะปรับขึ้นอัตราดอกเบี้ย หากเงินเฟ้อไม่ชะลอตัวลงอย่างเพียงพอ
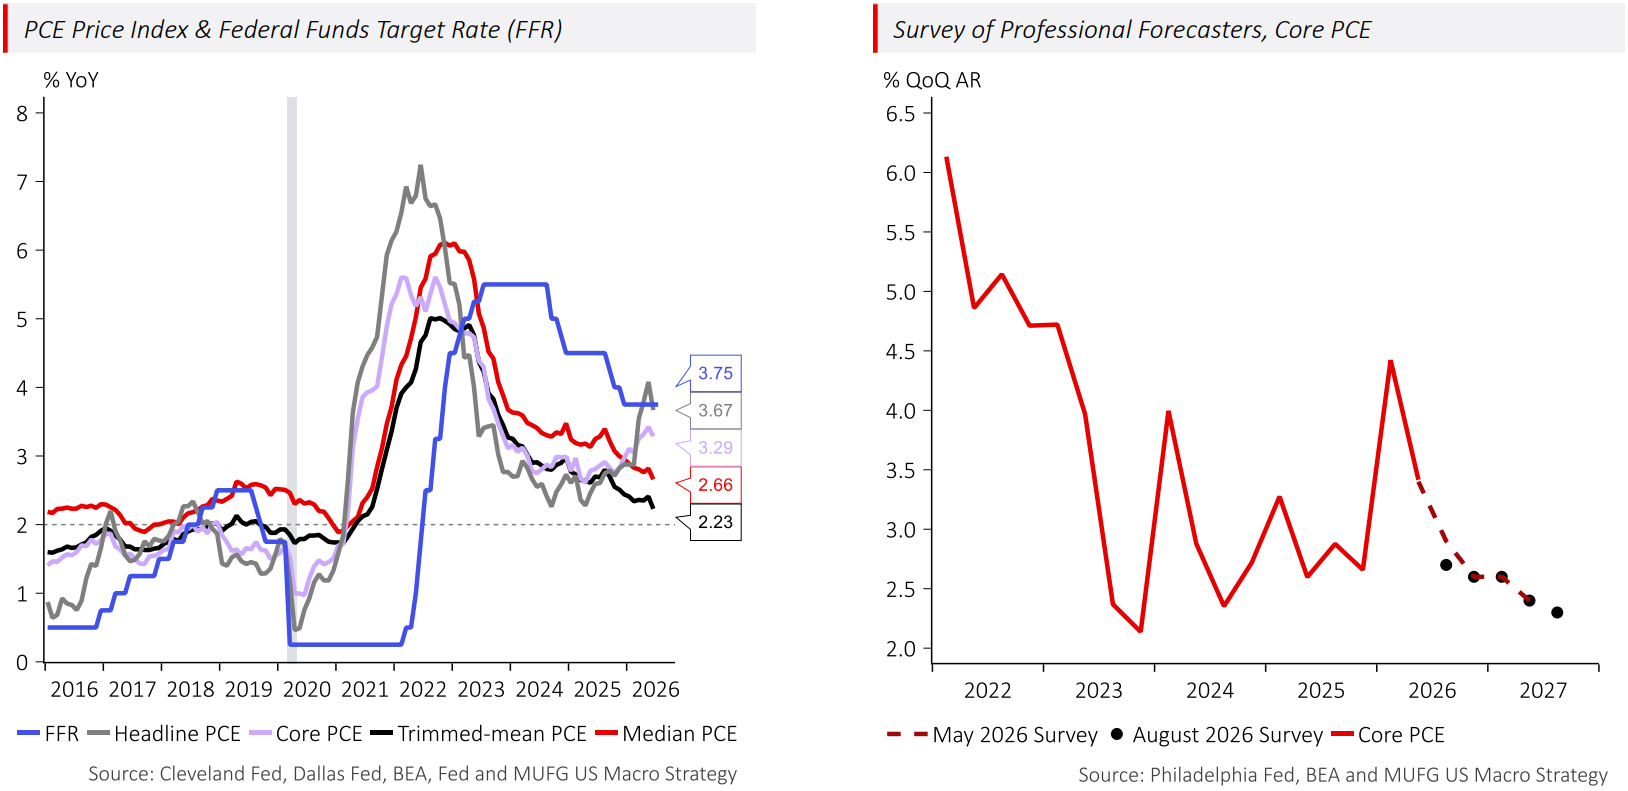
อย่างไรก็ตาม MUFG ให้เหตุผลว่า แนวโน้มเงินเฟ้อไม่ได้สนับสนุนถ้อยแถลงที่มีท่าทีเข้มงวดทางการเงินมากขึ้นจากสมาชิก FOMC บางราย แม้เงินเฟ้อจากดัชนีการใช้จ่ายเพื่อการบริโภคส่วนบุคคลพื้นฐาน (PCE) จะเร่งตัวขึ้นในช่วงครึ่งแรกของปี แต่คาดว่าแรงกดดันด้านราคาจะผ่อนคลายลงในไตรมาสข้างหน้า เมื่อผลกระทบจากภาวะช็อกด้านอุปทานลดลง MUFG ระบุว่า การคาดการณ์เงินเฟ้อในแบบสำรวจผู้พยากรณ์เศรษฐกิจมืออาชีพของเฟดสาขาฟิลาเดลเฟียเปลี่ยนแปลงเพียงเล็กน้อยในช่วงไม่กี่เดือนที่ผ่านมา นอกจากนี้ ธนาคารยังชี้ให้เห็นว่า มาตรวัดเงินเฟ้อทางเลือกที่วอร์ชให้ความสำคัญ ซึ่งรวมถึง PCE แบบ Trimmed-Mean และ Median PCE แสดงให้เห็นว่าเงินเฟ้อเคลื่อนไหวใกล้เป้าหมาย 2% ของเฟดมากขึ้น สะท้อนว่าอัตราดอกเบี้ยกองทุนรัฐบาลกลาง (FFR) ในปัจจุบันยังคงอยู่ในระดับตึงตัว
ตลาดพันธบัตรสหรัฐฯ ทำให้ภารกิจของวอร์ชซับซ้อนยิ่งขึ้น
ความท้าทายของวอร์ชไม่ได้จำกัดอยู่ที่อัตราดอกเบี้ยนโยบายอีกต่อไป ความผันผวนที่เพิ่มขึ้นในพันธบัตรรัฐบาลสหรัฐฯ โดยเฉพาะพันธบัตรระยะยาว ได้สร้างแหล่งความตึงเครียดใหม่ขึ้นมา อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 30 ปีเพิ่งแตะระดับสูงสุดนับตั้งแต่ปี 2007 ท่ามกลางความกังวลเกี่ยวกับเงินเฟ้อ แนวโน้มของหนี้สาธารณะ และขนาดความต้องการเงินทุนของรัฐบาลสหรัฐฯ
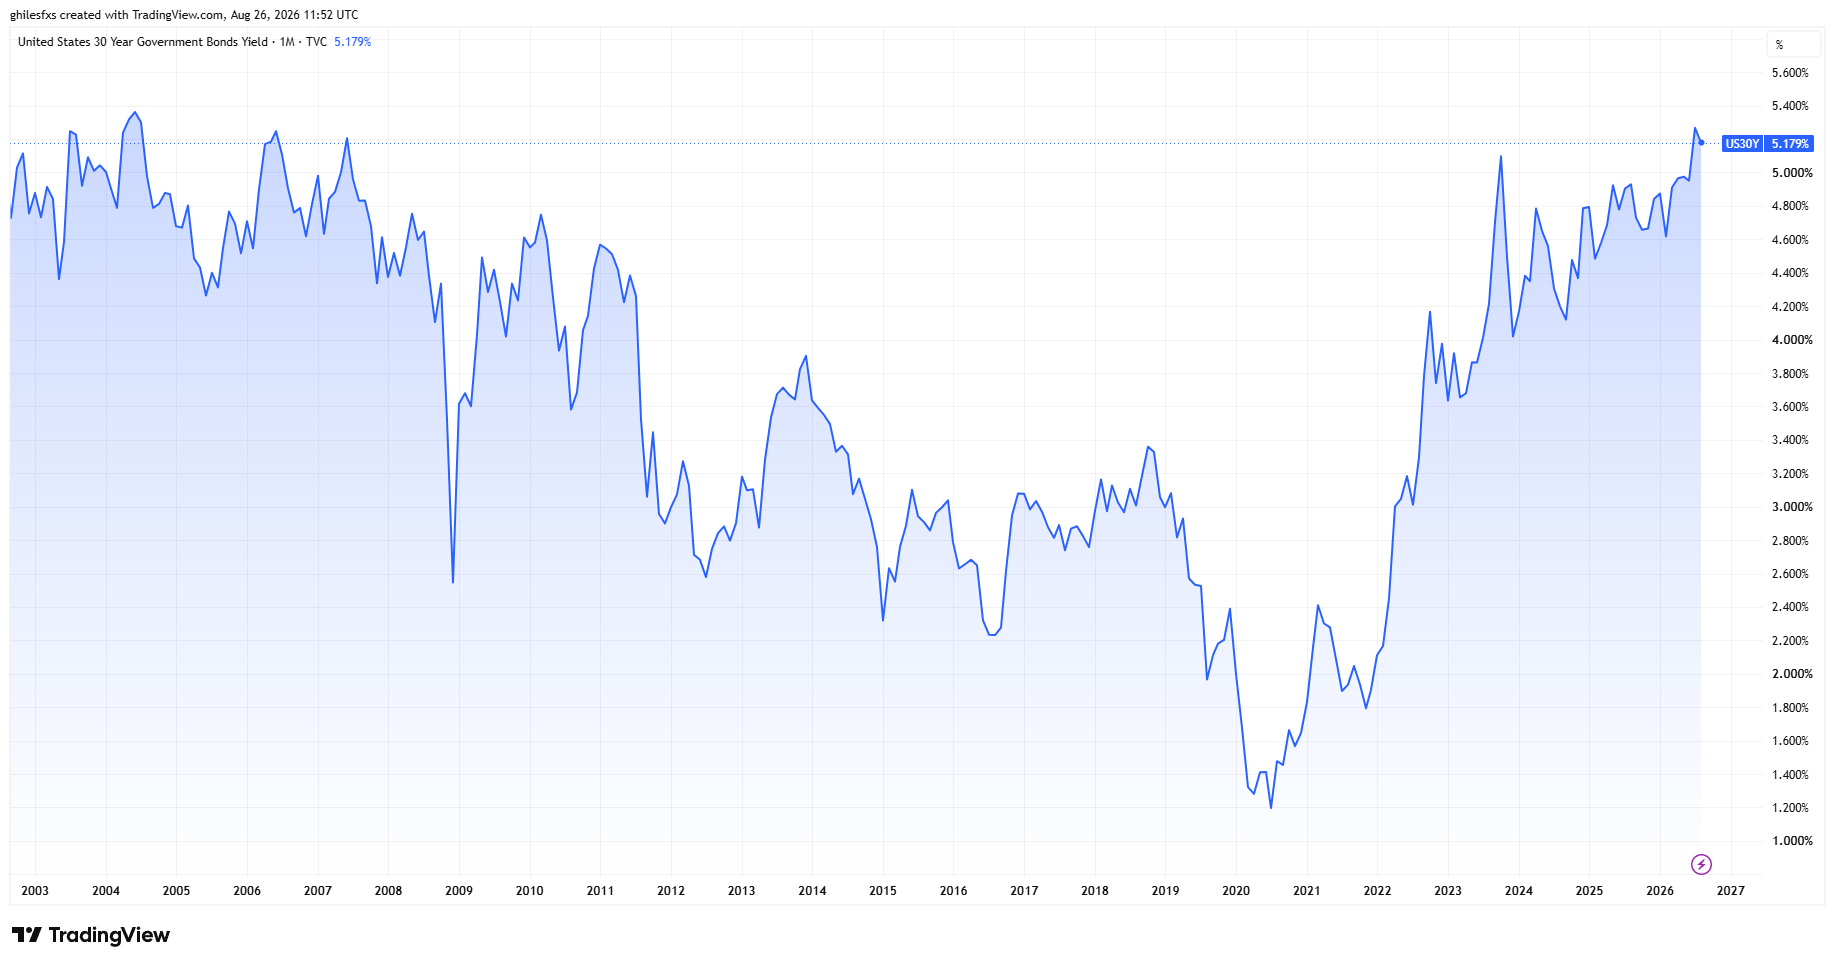
เฟดควบคุมอัตราดอกเบี้ยระยะสั้นมากได้โดยตรง อย่างไรก็ตาม เฟดไม่ได้ควบคุมค่าพรีเมียมเพิ่มเติมที่นักลงทุนเรียกร้องเพื่อปล่อยกู้ให้รัฐบาลสหรัฐฯ เป็นระยะเวลาสิบ ยี่สิบ หรือสามสิบปี
นี่คือจุดที่ปัญหากลายเป็นเรื่องการเมืองพอ ๆ กับเรื่องการเงิน สก็อตต์ เบสเซนต์ รัฐมนตรีว่าการกระทรวงการคลังสหรัฐฯ เพิ่งประกาศเพิ่มการซื้อคืนหลักทรัพย์ที่มีอายุคงเหลือยาวขึ้น เพื่อปรับปรุงสภาพคล่องในตลาด การแทรกแซงดังกล่าวสวนทางกับความต้องการของวอร์ชที่ต้องการให้ตลาดมีบทบาทมากขึ้นในการกำหนดอัตราผลตอบแทนด้วยตัวมันเอง
การตอบสนองของเฟดต่อการดำเนินการของกระทรวงการคลังเป็นหนึ่งในประเด็นสำคัญที่ต้องจับตาในวันศุกร์ เจฟฟ์ ยู นักกลยุทธ์จาก BNY เขียนไว้ว่า: "สำหรับอัตราดอกเบี้ย คำถามสำคัญนั้นเรียบง่าย: วอร์ชสนับสนุน ท้าทาย หรือหลีกเลี่ยงการผลักดันการซื้อคืนพันธบัตรล่าสุดของกระทรวงการคลัง รวมถึงผลกระทบที่มีต่อเส้นอัตราผลตอบแทนหรือไม่?"
คำถามนี้มีขอบเขตกว้างกว่าการซื้อคืนพันธบัตรเอง หากนักลงทุนเริ่มเชื่อว่าเฟดกำลังปรับนโยบายการเงินเพื่อจำกัดต้นทุนการกู้ยืมของรัฐบาลความน่าเชื่อถือในการต่อสู้กับเงินเฟ้ออาจถูกบั่นทอน ในทางกลับกัน การเพิกเฉยต่อความตึงเครียดในอัตราผลตอบแทนระยะยาวอาจเพิ่มความผันผวนและทำให้ภาวะการเงินตึงตัวขึ้นโดยไม่ขึ้นอยู่กับการตัดสินใจของ FOMC
ท้ายที่สุดแล้ว วอร์ชอาจกล่าวถึงหลายประเด็นโดยไม่ส่งสัญญาณเกี่ยวกับเดือนกันยายน
แม้แจ็กสัน โฮลจะได้รับความสนใจอย่างมาก แต่ธนาคารหลายแห่งเตือนว่านักลงทุนอาจผิดหวัง หากคาดหวังสัญญาณที่ชัดเจนเกี่ยวกับการประชุมในเดือนกันยายน
"วอร์ชหลีกเลี่ยงการเปิดเผยฟังก์ชันการตอบสนองในระยะใกล้ของเขา และเราไม่คิดว่าเขาจะละทิ้งกลยุทธ์ดังกล่าวหลังจากดำรงตำแหน่งได้เพียงไม่กี่เดือน" Wells Fargo ระบุ ขณะที่ Société Générale ก็คาดว่าประธานเฟดจะให้ความสำคัญกับวาระการปฏิรูปและการทำงานของคณะทำงานทั้งห้าชุด มากกว่าการให้ข้อบ่งชี้อย่างชัดเจนเกี่ยวกับทิศทางอัตราดอกเบี้ย
ขณะเดียวกัน MUFG มองเห็นความเป็นไปได้สามประการในภาพกว้าง ได้แก่ สุนทรพจน์ที่เน้นการเงินดิจิทัลเป็นหลัก ข้อความที่สมดุลซึ่งผสมผสานประเด็นเชิงโครงสร้างเข้ากับความเห็นด้านเศรษฐกิจมหภาค หรือการนำเสนอกรอบนโยบายการเงินใหม่ของวอร์ชที่มีความทะเยอทะยานมากกว่านั้นอย่างมาก
สถานการณ์ตรงกลางดูจะสอดคล้องกับกลยุทธ์ของเขามากที่สุดจนถึงขณะนี้ โดยเปิดเผยข้อมูลมากพอที่จะหลีกเลี่ยงความผันผวนที่พุ่งขึ้นอีกครั้ง แต่ไม่มากพอที่จะเปลี่ยนแจ็กสัน โฮลให้กลายเป็นการประกาศล่วงหน้าเกี่ยวกับการตัดสินใจในเดือนกันยายน
สิ่งที่ตลาดจำเป็นต้องจับตาฟังในวันศุกร์
คำถามสำคัญอาจไม่ใช่ว่าวอร์ชมีท่าทีแบบเข้มงวดหรือผ่อนคลายเพียงอย่างเดียว แต่นักลงทุนจะต้องพิจารณาว่าประธานเฟดสามารถแทนที่การชี้นำล่วงหน้าด้วยบางสิ่งที่ชัดเจนเพียงพอเพื่อรักษาการคาดการณ์ให้มีเสถียรภาพได้หรือไม่
มีสามองค์ประกอบที่อาจมีความสำคัญเป็นพิเศษ ประการแรก วอร์ชอาจชี้แจงเงื่อนไขที่จะทำให้การปรับขึ้นอัตราดอกเบี้ยอีกครั้งมีความเหมาะสม โดยไม่ให้คำมั่นว่าจะเกิดขึ้นในวันที่ใดวันที่หนึ่งโดยเฉพาะ การกล่าวอย่างชัดเจนว่า FOMC ยังคงพร้อมที่จะดำเนินนโยบายให้เข้มงวดขึ้น หากเงินเฟ้อไม่ปรับเข้าใกล้เป้าหมายที่ 2% อาจช่วยสร้างความมั่นใจให้ตลาดเกี่ยวกับความน่าเชื่อถือของเฟด
ประการที่สอง นักลงทุนจะติดตามการประเมินของเขาต่อการเพิ่มขึ้นของอัตราผลตอบแทนระยะยาว การนำเสนอความเคลื่อนไหวดังกล่าวว่าเป็นตัวอย่างปกติของการค้นหาราคาตลาดจะสอดคล้องกับแนวคิดของเขา แต่ก็อาจทำให้นักลงทุนที่กำลังมองหาการตอบสนองต่อความตึงเครียดล่าสุดผิดหวัง
ท้ายที่สุด การอ้างอิงใด ๆ ถึงความสัมพันธ์ระหว่างเฟดกับกระทรวงการคลังจะถูกตรวจสอบอย่างใกล้ชิดเพื่อพิจารณาว่าสถาบันทั้งสองแห่งกำลังดำเนินเป้าหมายที่เกื้อหนุนกันหรือไม่ หรือกำลังเกิดความแตกต่างเกี่ยวกับวิธีบริหารจัดการภาวะการเงิน
TD Securities เชื่อว่าผลกระทบอาจไม่สมมาตรต่อดอลลาร์สหรัฐ "ความเสี่ยงของ USD มีแนวโน้มเอียงไปทางขาลงเล็กน้อย การชี้แจงใด ๆ ที่มีท่าทีเข้มงวดเกี่ยวกับความน่าเชื่อถือในการควบคุมเงินเฟ้ออาจช่วยหนุน USD ได้เพียงจำกัด ในทางกลับกัน การไม่จัดการกับประเด็นความน่าเชื่อถือด้านเงินเฟ้ออาจส่งผลกระทบต่อดอลลาร์อย่างมีนัยสำคัญมากกว่า"
นี่อาจเป็นประเด็นสำคัญที่แท้จริงของแจ็กสัน โฮล สุนทรพจน์ที่มีท่าทีเข้มงวดอย่างมากอาจผลักดันอัตราผลตอบแทนและการคาดการณ์การปรับขึ้นอัตราดอกเบี้ยเพิ่มเติมให้สูงขึ้น ส่วนข้อความที่มีท่าทีผ่อนคลายมากกว่าอาจกดดันดอลลาร์สหรัฐและหนุนสินทรัพย์ที่อ่อนไหวต่ออัตราดอกเบี้ย แต่สุนทรพจน์ที่คลุมเครือมากเกินไปอาจเพิ่มความไม่แน่นอนเกี่ยวกับนโยบายการเงิน และทำให้ค่าพรีเมียมความเสี่ยงของพันธบัตรรัฐบาลสหรัฐฯ อยู่ในระดับสูงต่อไป
วอร์ชต้องการให้เฟดคาดการณ์ได้ยากขึ้น ในวันศุกร์ ตลาดจะจับตาเป็นหลักว่าเขาสามารถทำให้เฟดคาดการณ์ได้ยากขึ้นโดยไม่ทำให้ความน่าเชื่อถือลดลงได้หรือไม่
Fed: คำถามที่พบบ่อย
นโยบายการเงินในสหรัฐฯ ถูกกําหนดโดยธนาคารกลางสหรัฐ (เฟด) เฟดมีข้อบังคับสองประการ: เพื่อให้เกิดเสถียรภาพด้านราคาและส่งเสริมการจ้างงานเต็มรูปแบบ เครื่องมือหลักในการบรรลุเป้าหมายเหล่านี้คือการปรับอัตราดอกเบี้ย เมื่อราคาเพิ่มขึ้นเร็วเกินไปและอัตราเงินเฟ้อสูงกว่าเป้าหมาย 2% ของเฟด พวกเขาก็จะขึ้นอัตราดอกเบี้ย ทําให้ต้นทุนการกู้ยืมทั่วทั้งเศรษฐกิจเพิ่มขึ้น ส่งผลให้ดอลลาร์สหรัฐ (USD) แข็งค่าขึ้น เนื่องจากทําให้สหรัฐฯ เป็นสถานที่ที่น่าสนใจยิ่งขึ้นสําหรับนักลงทุนต่างชาติในการพักเงิน เมื่ออัตราเงินเฟ้อลดลงต่ำกว่า 2% หรืออัตราการว่างงานสูงเกินไปเฟดอาจลดอัตราดอกเบี้ยเพื่อกระตุ้นให้เกิดการกู้ยืม ซึ่งจะกลายเป็นการสร้างแรงกดดันให้กับเงินดอลลาร์
ธนาคารกลางสหรัฐฯ (เฟด) จัดการประชุมนโยบาย 8 ครั้งต่อปี โดยคณะกรรมการกําหนดนโยบายการเงินของธนาคารกลางสหรัฐ (FOMC) จะประเมินภาวะเศรษฐกิจและตัดสินใจเกี่ยวกับนโยบายการเงิน FOMC เข้าร่วมโดยมีเจ้าหน้าที่เฟดสิบสองคน - สมาชิกเจ็ดคนเป็นของคณะกรรมการ ผู้ว่าการประธานธนาคารกลางแห่งนิวยอร์ก และประธานธนาคารกลางระดับภูมิภาคสี่ในสิบเอ็ดคนที่เหลือซึ่งดํารงตําแหน่งหนึ่งปีแบบหมุนเวียนกันไป
ในสถานการณ์ที่รุนแรง ธนาคารกลางสหรัฐฯ อาจใช้นโยบายที่ชื่อว่าการผ่อนคลายเชิงปริมาณ (Quantitative Easing (QE)) QE เป็นกระบวนการที่เฟดเพิ่มการไหลของเงินเครดิตในระบบการเงินที่ติดขัดอย่างมาก เป็นมาตรการนโยบายที่ไม่ได้มาตรฐานที่ใช้ในช่วงวิกฤตหรือเมื่ออัตราเงินเฟ้อต่ำมาก QE เป็นอาวุธทางเลือกของเฟดในช่วงวิกฤตการเงินครั้งใหญ่ในปี 2008 QE เกี่ยวข้องกับการที่เฟดพิมพ์เงินดอลลาร์มากขึ้นและใช้พวกเขาเพื่อซื้อพันธบัตรคุณภาพสูงจากสถาบันการเงิน QE มักจะทำให้ดอลลาร์สหรัฐอ่อนค่าลง
การคุมเข้มเชิงปริมาณ (Quantitative Tightening (QT)) เป็นกระบวนการย้อนกลับของ QE ธนาคารกลางสหรัฐฯ จะหยุดซื้อพันธบัตรจากสถาบันการเงินและไม่นําเงินต้นคืนจากพันธบัตรที่ครบกําหนดเพื่อซื้อพันธบัตรใหม่ โดยปกติจะเป็นข่าวดีต่อมูลค่าของดอลลาร์สหรัฐ
บทความแนะนำ






ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ