tradingkey.logo

tradingkey.logo
āļ„āđ‰āļ™āļŦāļē


ERShares Entrepreneurs ETF

XOVR
āđ€āļžāļīāđˆāļĄāļĨāļ‡āđƒāļ™āļĢāļēāļĒāļāļēāļĢāļ•āļīāļ”āļ•āļēāļĄ
19.820USD
-0.920-4.44%
āļ›āļīāļ” 10-30 16:00ET
106.88Kāļ›āļĢāļīāļĄāļēāļ•āļĢ
2.13MāļĒāļ­āļ”āļŦāļĄāļļāļ™āđ€āļ§āļĩāļĒāļ™

āļ§āļąāļ™āļ™āļĩāđ‰

-4.44%

5 āļ§āļąāļ™

-4.57%

1 āđ€āļ”āļ·āļ­āļ™

-7.21%

6 āđ€āļ”āļ·āļ­āļ™

+7.08%

āļ•āđ‰āļ™āļ›āļĩāļˆāļ™āļ–āļķāļ‡āļ›āļąāļˆāļˆāļļāļšāļąāļ™

-1.59%

1 āļ›āļĩ

-6.99%

āļ•āļąāļ§āđ€āļĨāļ‚āļŠāļģāļ„āļąāļ

20.200āđ€āļ›āļīāļ”
20.740āļĢāļēāļ„āļēāļ›āļīāļ”āļāđˆāļ­āļ™āļŦāļ™āđ‰āļē
20.780āļŠāļđāļ‡
19.662āļ•āđˆāļģ
106.88Kāļ›āļĢāļīāļĄāļēāļ•āļĢ
2.13MāļĒāļ­āļ”āļŦāļĄāļļāļ™āđ€āļ§āļĩāļĒāļ™
0.14āļ­āļąāļ•āļĢāļēāļŠāđˆāļ§āļ™āļ›āļĢāļīāļĄāļēāļ“
22.810āļŠāļđāļ‡āļŠāļļāļ”āđƒāļ™ 52 āļŠ.
16.370āļ•āđˆāļģāļŠāļļāļ”āđƒāļ™ 52 āļŠ.
974.34Kāļ›āļĢāļīāļĄāļēāļ“āļāļēāļĢāļ‹āļ·āđ‰āļ­āļ‚āļēāļĒāđ€āļ‰āļĨāļĩāđˆāļĒ
--āļœāļĨāļ•āļ­āļšāđāļ—āļ™āļˆāļēāļāđ€āļ‡āļīāļ™āļ›āļąāļ™āļœāļĨ
--āļ›āļĢāļ°āļĄāļēāļ“āļāļēāļĢāđ€āļ‡āļīāļ™āļ›āļąāļ™āļœāļĨāļ•āđˆāļ­āļ›āļĩ
Total MarketāļāļĨāļļāđˆāļĄāļāļēāļĢāļĨāļ‡āļ—āļļāļ™
āđ„āļĄāđˆāļāļ­āļ‡āļ—āļļāļ™ ETF āđāļšāļšāļœāļāļœāļąāļ™
āđ„āļĄāđˆāļāļ­āļ‡āļ—āļļāļ™ ETF āđāļšāļšāļĄāļĩāđ€āļĨāđ€āļ§āļ­āđ€āļĢāļˆ
--āļ•āļąāļ§āļ„āļđāļ“āđ€āļĨāđ€āļ§āļ­āđ€āļĢāļˆ
20.910NAV
USDāļŠāļāļļāļĨāđ€āļ‡āļīāļ™āļ‚āļ­āļ‡ NAV
9.42P/B
32.86āļ­āļąāļ•āļĢāļēāļŠāđˆāļ§āļ™āļĢāļēāļ„āļēāļ•āđˆāļ­āļāļģāđ„āļĢ

ERShares Entrepreneurs ETF āđ‚āļ›āļĢāđ„āļŸāļĨāđŒ

āļŠāļąāļāļĨāļąāļāļĐāļ“āđŒāļĒāđˆāļ­āļ‚āļ­āļ‡āļŦāļļāđ‰āļ™XOVR
āļ›āļĢāļ°āđ€āļ āļ—āļŠāļīāļ™āļ—āļĢāļąāļžāļĒāđŒEquity
āļœāļđāđ‰āļˆāļąāļ”āļāļēāļĢāļāļ­āļ‡āļ—āļļāļ™ERShares
āļ›āļĢāļ°āđ€āļ—āļĻāļ—āļĩāđˆāļˆāļ”āļ—āļ°āđ€āļšāļĩāļĒāļ™US
āļ­āļąāļ•āļĢāļēāļ„āđˆāļēāđƒāļŠāđ‰āļˆāđˆāļēāļĒ1.81%
āļāđˆāļ­āļ•āļąāđ‰āļ‡āđ€āļĄāļ·āđˆāļ­2017-11-07
āđ€āļ§āđ‡āļšāđ„āļ‹āļ•āđŒhttps://entrepreneurshares.com/ershares-etf/xovr-etf/
āļ”āļąāļŠāļ™āļĩāļ­āđ‰āļēāļ‡āļ­āļīāļ‡Entrepreneur 30 (TR) (USD)
XOVR was created on 2017-11-07 by ERShares. The fund's investment portfolio concentrates primarily on total market equity. XOVR is interesting. The fund aims to provide exposure to the top 30 US large-cap, most entrepreneurial stocks, either public or private, selected based on very proprietary measurements. Watch for effects of illiquid underlying.

10 āļ­āļąāļ™āļ”āļąāļšāđāļĢāļāļāļēāļĢāļ–āļ·āļ­āļ„āļĢāļ­āļ‡

1āļ™.
5m
15m
30m
1h
2āļ™.
4āļŠ.
āļ§.
āļŠ.
āļ”.
1āļ™.
5m
15m
āļ§.î˜Ū
āļ•āļąāļ§āļŠāļĩāđ‰āļ§āļąāļ”āļ—āļēāļ‡āđ€āļ—āļ„āļ™āļīāļ„
āļŠāļąāļāļāļēāļ“āļ‚āļēāļĒāđāļĢāļ‡
āļŠāļĢāļļāļ›
āļ‚āļēāļĒ
āļ„āđˆāļēāđ€āļ‰āļĨāļĩāđˆāļĒāđ€āļ„āļĨāļ·āđˆāļ­āļ™āļ—āļĩāđˆ (MA)
āļŠāļąāļāļāļēāļ“āļ‚āļēāļĒāđāļĢāļ‡

ERShares Entrepreneurs ETF āļ‚āđˆāļēāļ§āļŠāļēāļĢ

SpaceX āđ€āļ•āļĢāļĩāļĒāļĄāļ—āļģ IPO āđƒāļ™āđ€āļ”āļ·āļ­āļ™āļĄāļīāļ–āļļāļ™āļēāļĒāļ™, āļ™āļąāļāļĨāļ‡āļ—āļļāļ™āļĢāļēāļĒāļĒāđˆāļ­āļĒāļˆāļ°āļ„āļ§āđ‰āļēāđ‚āļ­āļāļēāļŠāļŠāļļāļ”āļ—āđ‰āļēāļĒāđ„āļ”āđ‰āļ­āļĒāđˆāļēāļ‡āđ„āļĢ?

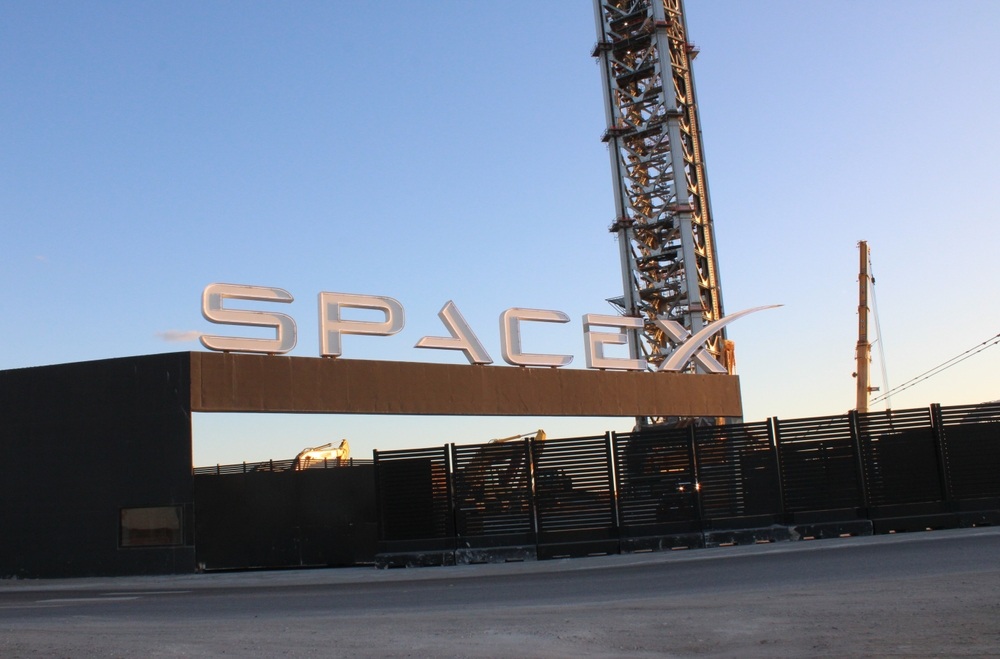
TradingKey — āļĄāļĩāļĢāļēāļĒāļ‡āļēāļ™āļ§āđˆāļē SpaceX āđ„āļ”āđ‰āđ€āļ›āļīāļ”āđ€āļœāļĒāđ€āļ›āđ‰āļēāļŦāļĄāļēāļĒāļĄāļđāļĨāļ„āđˆāļēāļāļīāļˆāļāļēāļĢāļ—āļĩāđˆ 1.75 āļĨāđ‰āļēāļ™āļĨāđ‰āļēāļ™āļ”āļ­āļĨāļĨāļēāļĢāđŒ āļ–āļķāļ‡ 2 āļĨāđ‰āļēāļ™āļĨāđ‰āļēāļ™āļ”āļ­āļĨāļĨāļēāļĢāđŒ āļ•āđˆāļ­āļ—āļĩāļĄāļœāļđāđ‰āļˆāļąāļ”āļāļēāļĢāļāļēāļĢāļˆāļąāļ”āļˆāļģāļŦāļ™āđˆāļēāļĒāļŦāļĨāļąāļāļ—āļĢāļąāļžāļĒāđŒ āđ‚āļ”āļĒāļ„āļ§āļēāļĄāđ€āļŦāđ‡āļ™āļžāđ‰āļ­āļ‡āļ‚āļ­āļ‡āļ•āļĨāļēāļ”āļ„āļēāļ”āļāļēāļĢāļ“āđŒāļ§āđˆāļēāļšāļĢāļīāļĐāļąāļ—āļˆāļ°āļ—āļģāļĨāļēāļĒāļŠāļ–āļīāļ•āļīāļŠāļđāļ‡āļŠāļļāļ”āđ€āļ›āđ‡āļ™āļ›āļĢāļ°āļ§āļąāļ•āļīāļāļēāļĢāļ“āđŒāļ‚āļ­āļ‡āļĄāļđāļĨāļ„āđˆāļēāļāļēāļĢāļĢāļ°āļ”āļĄāļ—āļļāļ™āļˆāļēāļāļāļēāļĢāđ€āļŠāļ™āļ­āļ‚āļēāļĒāļŦāļļāđ‰āļ™ IPO āļ—āļąāđˆāļ§āđ‚āļĨāļ āļ™āļ­āļāļˆāļēāļāļ™āļĩāđ‰ āļ„āļēāļ”āļ§āđˆāļēāļŦāļ™āļąāļ‡āļŠāļ·āļ­āļŠāļĩāđ‰āļŠāļ§āļ™āļˆāļ°āļ–āļđāļāđ€āļ›āļīāļ”āđ€āļœāļĒāļ•āđˆāļ­āļŠāļēāļ˜āļēāļĢāļ“āļ°āđƒāļ™āļŠāđˆāļ§āļ‡āļ›āļĨāļēāļĒāđ€āļ”āļ·āļ­āļ™āļžāļĪāļĐāļ āļēāļ„āļĄ āđāļĨāļ°āļāļēāļĢāļāļģāļŦāļ™āļ”āļĢāļēāļ„āļēāđ€āļŠāļ™āļ­āļ‚āļēāļĒāļŠāļļāļ”āļ—āđ‰āļēāļĒāļˆāļ°āđ€āļŠāļĢāđ‡āļˆāļŠāļīāđ‰āļ™āđƒāļ™āļŠāđˆāļ§āļ‡āļ§āļąāļ™āļ—āļĩāđˆ 15 āļĄāļīāļ–āļļāļ™āļēāļĒāļ™

TradingKeyāļ§āļąāļ™āļĻāļļāļāļĢāđŒāļ—āļĩāđˆ 15 āļž.āļ„.
TradingKey — āļĄāļĩāļĢāļēāļĒāļ‡āļēāļ™āļ§āđˆāļē SpaceX āđ„āļ”āđ‰āđ€āļ›āļīāļ”āđ€āļœāļĒāđ€āļ›āđ‰āļēāļŦāļĄāļēāļĒāļĄāļđāļĨāļ„āđˆāļēāļāļīāļˆāļāļēāļĢāļ—āļĩāđˆ 1.75 āļĨāđ‰āļēāļ™āļĨāđ‰āļēāļ™āļ”āļ­āļĨāļĨāļēāļĢāđŒ āļ–āļķāļ‡ 2 āļĨāđ‰āļēāļ™āļĨāđ‰āļēāļ™āļ”āļ­āļĨāļĨāļēāļĢāđŒ āļ•āđˆāļ­āļ—āļĩāļĄāļœāļđāđ‰āļˆāļąāļ”āļāļēāļĢāļāļēāļĢāļˆāļąāļ”āļˆāļģāļŦāļ™āđˆāļēāļĒāļŦāļĨāļąāļāļ—āļĢāļąāļžāļĒāđŒ āđ‚āļ”āļĒāļ„āļ§āļēāļĄāđ€āļŦāđ‡āļ™āļžāđ‰āļ­āļ‡āļ‚āļ­āļ‡āļ•āļĨāļēāļ”āļ„āļēāļ”āļāļēāļĢāļ“āđŒāļ§āđˆāļēāļšāļĢāļīāļĐāļąāļ—āļˆāļ°āļ—āļģāļĨāļēāļĒāļŠāļ–āļīāļ•āļīāļŠāļđāļ‡āļŠāļļāļ”āđ€āļ›āđ‡āļ™āļ›āļĢāļ°āļ§āļąāļ•āļīāļāļēāļĢāļ“āđŒāļ‚āļ­āļ‡āļĄāļđāļĨāļ„āđˆāļēāļāļēāļĢāļĢāļ°āļ”āļĄāļ—āļļāļ™āļˆāļēāļāļāļēāļĢāđ€āļŠāļ™āļ­āļ‚āļēāļĒāļŦāļļāđ‰āļ™ IPO āļ—āļąāđˆāļ§āđ‚āļĨāļ āļ™āļ­āļāļˆāļēāļāļ™āļĩāđ‰ āļ„āļēāļ”āļ§āđˆāļēāļŦāļ™āļąāļ‡āļŠāļ·āļ­āļŠāļĩāđ‰āļŠāļ§āļ™āļˆāļ°āļ–āļđāļāđ€āļ›āļīāļ”āđ€āļœāļĒāļ•āđˆāļ­āļŠāļēāļ˜āļēāļĢāļ“āļ°āđƒāļ™āļŠāđˆāļ§āļ‡āļ›āļĨāļēāļĒāđ€āļ”āļ·āļ­āļ™āļžāļĪāļĐāļ āļēāļ„āļĄ āđāļĨāļ°āļāļēāļĢāļāļģāļŦāļ™āļ”āļĢāļēāļ„āļēāđ€āļŠāļ™āļ­āļ‚āļēāļĒāļŠāļļāļ”āļ—āđ‰āļēāļĒāļˆāļ°āđ€āļŠāļĢāđ‡āļˆāļŠāļīāđ‰āļ™āđƒāļ™āļŠāđˆāļ§āļ‡āļ§āļąāļ™āļ—āļĩāđˆ 15 āļĄāļīāļ–āļļāļ™āļēāļĒāļ™

āļ„āļģāļ–āļēāļĄāļ—āļĩāđˆāļžāļšāļšāđˆāļ­āļĒ

āļĢāļēāļ„āļēāļ›āļąāļˆāļˆāļļāļšāļąāļ™āļ‚āļ­āļ‡ ERShares Private-Public Crossover ETF (XOVR) āļ­āļĒāļđāđˆāļ—āļĩāđˆāđ€āļ—āđˆāļēāđƒāļ”?


āļĢāļēāļ„āļēāļ›āļąāļˆāļˆāļļāļšāļąāļ™āļ‚āļ­āļ‡ ERShares Private-Public Crossover ETF (XOVR) āļ„āļ·āļ­ 19.82 āļ‚āđ‰āļ­āļĄāļđāļĨāļ•āļĨāļēāļ”āļ­āļēāļˆāļĨāđˆāļēāļŠāđ‰āļē āđ‚āļ›āļĢāļ”āļ­āđ‰āļēāļ‡āļ­āļīāļ‡āđ€āļ§āļĨāļēāļ—āļĩāđˆāđāļŠāļ”āļ‡āļšāļ™āļŦāļ™āđ‰āļēāđ€āļ§āđ‡āļš

āļĢāļēāļ„āļēāļŠāļđāļ‡āļŠāļļāļ”āđƒāļ™āļĢāļ­āļš 52 āļŠāļąāļ›āļ”āļēāļŦāđŒāļ‚āļ­āļ‡ ERShares Private-Public Crossover ETF āļ­āļĒāļđāđˆāļ—āļĩāđˆāđ€āļ—āđˆāļēāđƒāļ”?


āļĢāļēāļ„āļēāļŠāļđāļ‡āļŠāļļāļ”āđƒāļ™āļĢāļ­āļš 52 āļŠāļąāļ›āļ”āļēāļŦāđŒāļ‚āļ­āļ‡ ERShares Private-Public Crossover ETF āļ„āļ·āļ­ 22.81 āđ‚āļ›āļĢāļ”āļ­āđ‰āļēāļ‡āļ­āļīāļ‡āđ€āļ§āļĨāļēāļ—āļĩāđˆāđāļŠāļ”āļ‡āļšāļ™āļŦāļ™āđ‰āļēāđ€āļ§āđ‡āļšāļŠāļģāļŦāļĢāļąāļšāļ‚āđ‰āļ­āļĄāļđāļĨāļĨāđˆāļēāļŠāļļāļ”

āļĢāļēāļ„āļēāļ•āđˆāļģāļŠāļļāļ”āđƒāļ™āļĢāļ­āļš 52 āļŠāļąāļ›āļ”āļēāļŦāđŒāļ‚āļ­āļ‡ ERShares Private-Public Crossover ETF āļ­āļĒāļđāđˆāļ—āļĩāđˆāđ€āļ—āđˆāļēāđƒāļ”?


āļĢāļēāļ„āļēāļ•āđˆāļģāļŠāļļāļ”āđƒāļ™āļĢāļ­āļš 52 āļŠāļąāļ›āļ”āļēāļŦāđŒāļ‚āļ­āļ‡ ERShares Private-Public Crossover ETF āļ„āļ·āļ­ 16.37 āđ‚āļ›āļĢāļ”āļ­āđ‰āļēāļ‡āļ­āļīāļ‡āđ€āļ§āļĨāļēāļ—āļĩāđˆāđāļŠāļ”āļ‡āļšāļ™āļŦāļ™āđ‰āļēāđ€āļ§āđ‡āļšāļŠāļģāļŦāļĢāļąāļšāļ‚āđ‰āļ­āļĄāļđāļĨāļĨāđˆāļēāļŠāļļāļ”

NAV āļ‚āļ­āļ‡ ERShares Private-Public Crossover ETF āļ­āļĒāļđāđˆāļ—āļĩāđˆāđ€āļ—āđˆāļēāđƒāļ”?


NAV āļ‚āļ­āļ‡ ERShares Private-Public Crossover ETF āļ§āļąāļ™āļ™āļĩāđ‰āļ­āļĒāļđāđˆāļ—āļĩāđˆ 20.91 āđ‚āļ”āļĒ NAV āļ„āļ·āļ­āļĄāļđāļĨāļ„āđˆāļēāļŠāļīāļ™āļ—āļĢāļąāļžāļĒāđŒāļĢāļ§āļĄāļ‚āļ­āļ‡āļāļ­āļ‡āļ—āļļāļ™āļŦāļąāļāļ”āđ‰āļ§āļĒāļŦāļ™āļĩāđ‰āļŠāļīāļ™ āđāļĨāļ°āļŠāđˆāļ§āļĒāļŠāļ°āļ—āđ‰āļ­āļ™āļĄāļđāļĨāļ„āđˆāļēāļžāļ·āđ‰āļ™āļāļēāļ™āļ•āđˆāļ­āļŦāļ™āđˆāļ§āļĒ

ERShares Private-Public Crossover ETF (XOVR) āļĄāļĩāļœāļĨāļāļēāļĢāļ”āļģāđ€āļ™āļīāļ™āļ‡āļēāļ™āđ€āļ›āđ‡āļ™āļ­āļĒāđˆāļēāļ‡āđ„āļĢ?


āļĄāļđāļĨāļ„āđˆāļēāļāļēāļĢāļ‹āļ·āđ‰āļ­āļ‚āļēāļĒāļ‚āļ­āļ‡ ERShares Private-Public Crossover ETF (XOVR) āļ­āļĒāļđāđˆāļ—āļĩāđˆ 2.13M āļĢāļēāļ„āļēāđ€āļ›āļĨāļĩāđˆāļĒāļ™āđāļ›āļĨāļ‡ -8.91% āđƒāļ™āļŠāđˆāļ§āļ‡āđ€āļ”āļ·āļ­āļ™āļ—āļĩāđˆāļœāđˆāļēāļ™āļĄāļē āļ‚āļ“āļ°āļ—āļĩāđˆāļœāļĨāļ•āļ­āļšāđāļ—āļ™āđƒāļ™āļŠāđˆāļ§āļ‡āļŦāļ™āļķāđˆāļ‡āļ›āļĩāļ­āļĒāļđāđˆāļ—āļĩāđˆ -6.99% āļ”āļđāļāļĢāļēāļŸāļĢāļēāļ„āļēāļ‚āļ­āļ‡ ERShares Private-Public Crossover ETF āļŠāļģāļŦāļĢāļąāļšāļĢāļēāļĒāļĨāļ°āđ€āļ­āļĩāļĒāļ”āđ€āļžāļīāđˆāļĄāđ€āļ•āļīāļĄ

āļāļēāļĢāļĨāļ‡āļ—āļļāļ™āđƒāļ™ ERShares Private-Public Crossover ETF (XOVR) āļ›āļĨāļ­āļ”āļ āļąāļĒāļŦāļĢāļ·āļ­āđ„āļĄāđˆ?


āđ„āļĄāđˆāļĄāļĩāļāļēāļĢāļĨāļ‡āļ—āļļāļ™āđƒāļ”āļ—āļĩāđˆāļ›āļĢāļēāļĻāļˆāļēāļāļ„āļ§āļēāļĄāđ€āļŠāļĩāđˆāļĒāļ‡āđ‚āļ”āļĒāļŠāļīāđ‰āļ™āđ€āļŠāļīāļ‡ āļĢāļ°āļ”āļąāļšāļ„āļ§āļēāļĄāđ€āļŠāļĩāđˆāļĒāļ‡āļ‚āļ­āļ‡ ERShares Private-Public Crossover ETF (XOVR) āļ‚āļķāđ‰āļ™āļ­āļĒāļđāđˆāļāļąāļšāļŠāļīāļ™āļ—āļĢāļąāļžāļĒāđŒāļ­āđ‰āļēāļ‡āļ­āļīāļ‡ āļāļĨāļĒāļļāļ—āļ˜āđŒ āļŠāļ āļēāļžāļ„āļĨāđˆāļ­āļ‡ āļ„āđˆāļēāļ˜āļĢāļĢāļĄāđ€āļ™āļĩāļĒāļĄ āđāļĨāļ°āļ āļēāļ§āļ°āļ•āļĨāļēāļ” āļāļēāļĢāļāļĢāļ°āļˆāļēāļĒāļāļēāļĢāļĨāļ‡āļ—āļļāļ™āļ­āļēāļˆāļŠāđˆāļ§āļĒāļĨāļ”āļœāļĨāļ‚āļēāļ”āļ—āļļāļ™āļ—āļĩāđˆāļ­āļēāļˆāđ€āļāļīāļ”āļ‚āļķāđ‰āļ™ āđāļ•āđˆāđ„āļĄāđˆāļŠāļēāļĄāļēāļĢāļ–āļ‚āļˆāļąāļ”āļœāļĨāļ‚āļēāļ”āļ—āļļāļ™āđ„āļ”āđ‰āļ—āļąāđ‰āļ‡āļŦāļĄāļ” āđāļĨāļ°āļœāļĨāļāļēāļĢāļ”āļģāđ€āļ™āļīāļ™āļ‡āļēāļ™āđƒāļ™āļ­āļ”āļĩāļ•āđ„āļĄāđˆāđ„āļ”āđ‰āļĢāļąāļšāļ›āļĢāļ°āļāļąāļ™āļœāļĨāļĨāļąāļžāļ˜āđŒāđƒāļ™āļ­āļ™āļēāļ„āļ• āļāđˆāļ­āļ™āļĨāļ‡āļ—āļļāļ™ āđ‚āļ›āļĢāļ”āļžāļīāļˆāļēāļĢāļ“āļēāļ§āđˆāļēāļāļ­āļ‡āļ—āļļāļ™āļŠāļ­āļ”āļ„āļĨāđ‰āļ­āļ‡āļāļąāļšāđ€āļ›āđ‰āļēāļŦāļĄāļēāļĒāđāļĨāļ°āļĢāļ°āļ”āļąāļšāļ„āļ§āļēāļĄāđ€āļŠāļĩāđˆāļĒāļ‡āļ—āļĩāđˆāļ„āļļāļ“āļĒāļ­āļĄāļĢāļąāļšāđ„āļ”āđ‰āļŦāļĢāļ·āļ­āđ„āļĄāđˆ āļ‚āđ‰āļ­āļĄāļđāļĨāļ™āļĩāđ‰āđ„āļĄāđˆāđƒāļŠāđˆāļ„āļģāđāļ™āļ°āļ™āļģāđƒāļ™āļāļēāļĢāļĨāļ‡āļ—āļļāļ™
tradingkey.logo
āļ„āļģāđ€āļ•āļ·āļ­āļ™āļ„āļ§āļēāļĄāđ€āļŠāļĩāđˆāļĒāļ‡: āđ€āļ§āđ‡āļšāđ„āļ‹āļ•āđŒāđāļĨāļ°āđāļ­āļ›āļžāļĨāļīāđ€āļ„āļŠāļąāļ™āļĄāļ·āļ­āļ–āļ·āļ­āļ‚āļ­āļ‡āđ€āļĢāļēāđƒāļŦāđ‰āļ‚āđ‰āļ­āļĄāļđāļĨāļ—āļąāđˆāļ§āđ„āļ›āđ€āļāļĩāđˆāļĒāļ§āļāļąāļšāļœāļĨāļīāļ•āļ āļąāļ“āļ‘āđŒāļāļēāļĢāļĨāļ‡āļ—āļļāļ™āļšāļēāļ‡āļ›āļĢāļ°āđ€āļ āļ—āđ€āļ—āđˆāļēāļ™āļąāđ‰āļ™ Finsights āđ„āļĄāđˆāđ„āļ”āđ‰āđƒāļŦāđ‰āļ„āļģāđāļ™āļ°āļ™āļģāļ—āļēāļ‡āļāļēāļĢāđ€āļ‡āļīāļ™āļŦāļĢāļ·āļ­āļāļēāļĢāđāļ™āļ°āļ™āļģāļœāļĨāļīāļ•āļ āļąāļ“āļ‘āđŒāļāļēāļĢāļĨāļ‡āļ—āļļāļ™āđƒāļ” āđ† āđāļĨāļ°āļāļēāļĢāđƒāļŦāđ‰āļ‚āđ‰āļ­āļĄāļđāļĨāļ”āļąāļ‡āļāļĨāđˆāļēāļ§āđ„āļĄāđˆāļ„āļ§āļĢāļ–āļđāļāļ•āļĩāļ„āļ§āļēāļĄāļ§āđˆāļēāđ€āļ›āđ‡āļ™āļāļēāļĢāđƒāļŦāđ‰āļ„āļģāđāļ™āļ°āļ™āļģāļ—āļēāļ‡āļāļēāļĢāđ€āļ‡āļīāļ™āļŦāļĢāļ·āļ­āļāļēāļĢāđāļ™āļ°āļ™āļģāđ‚āļ”āļĒ Finsights
āļœāļĨāļīāļ•āļ āļąāļ“āļ‘āđŒāļāļēāļĢāļĨāļ‡āļ—āļļāļ™āļĄāļĩāļ„āļ§āļēāļĄāđ€āļŠāļĩāđˆāļĒāļ‡āļ”āđ‰āļēāļ™āļāļēāļĢāļĨāļ‡āļ—āļļāļ™āļ­āļĒāđˆāļēāļ‡āļĄāļēāļ āļĢāļ§āļĄāļ–āļķāļ‡āļāļēāļĢāļŠāļđāļāđ€āļŠāļĩāļĒāđ€āļ‡āļīāļ™āļ•āđ‰āļ™āļ—āļĩāđˆāļĨāļ‡āļ—āļļāļ™āđ„āļ› āđāļĨāļ°āļ­āļēāļˆāđ„āļĄāđˆāđ€āļŦāļĄāļēāļ°āļŠāļģāļŦāļĢāļąāļšāļ—āļļāļāļ„āļ™ āļœāļĨāļāļēāļĢāļ”āļģāđ€āļ™āļīāļ™āļ‡āļēāļ™āđƒāļ™āļ­āļ”āļĩāļ•āļ‚āļ­āļ‡āļœāļĨāļīāļ•āļ āļąāļ“āļ‘āđŒāļāļēāļĢāļĨāļ‡āļ—āļļāļ™āđ„āļĄāđˆāđ„āļ”āđ‰āļšāđˆāļ‡āļšāļ­āļāļ–āļķāļ‡āļœāļĨāļāļēāļĢāļ”āļģāđ€āļ™āļīāļ™āļ‡āļēāļ™āđƒāļ™āļ­āļ™āļēāļ„āļ•
Finsights āļ­āļēāļˆāļ­āļ™āļļāļāļēāļ•āđƒāļŦāđ‰āļœāļđāđ‰āļĨāļ‡āđ‚āļ†āļĐāļ“āļēāļŦāļĢāļ·āļ­āļžāļąāļ™āļ˜āļĄāļīāļ•āļĢāļšāļļāļ„āļ„āļĨāļ—āļĩāđˆāļŠāļēāļĄāļ§āļēāļ‡āļŦāļĢāļ·āļ­āļŠāđˆāļ‡āđ‚āļ†āļĐāļ“āļēāļšāļ™āđ€āļ§āđ‡āļšāđ„āļ‹āļ•āđŒāļŦāļĢāļ·āļ­āđāļ­āļ›āļžāļĨāļīāđ€āļ„āļŠāļąāļ™āļĄāļ·āļ­āļ–āļ·āļ­āļ‚āļ­āļ‡āđ€āļĢāļēāļŦāļĢāļ·āļ­āļŠāđˆāļ§āļ™āđƒāļ”āļŠāđˆāļ§āļ™āļŦāļ™āļķāđˆāļ‡āļ‚āļ­āļ‡āđ€āļ§āđ‡āļšāđ„āļ‹āļ•āđŒāļŦāļĢāļ·āļ­āđāļ­āļ›āļžāļĨāļīāđ€āļ„āļŠāļąāļ™āļĄāļ·āļ­āļ–āļ·āļ­ āđāļĨāļ°āļ­āļēāļˆāđ„āļ”āđ‰āļĢāļąāļšāļ„āđˆāļēāļ•āļ­āļšāđāļ—āļ™āļˆāļēāļāļāļēāļĢāļ—āļĩāđˆāļ„āļļāļ“āļĄāļĩāļ›āļāļīāļŠāļąāļĄāļžāļąāļ™āļ˜āđŒāļāļąāļšāđ‚āļ†āļĐāļ“āļē
ÂĐ āļĨāļīāļ‚āļŠāļīāļ—āļ˜āļīāđŒ: FINSIGHTS MEDIA PTE. LTD. āļŠāļ‡āļ§āļ™āļĨāļīāļ‚āļŠāļīāļ—āļ˜āļīāđŒāļ—āļļāļāļ›āļĢāļ°āļāļēāļĢ