


พรีวิวผลประกอบการไตรมาส 3 ของ CoreWeave: คาดรายได้เติบโต 159%, จับตาภาระหนี้และต้นทุนทางการเงิน, ราคาเป้าหมายสูงสุดจากวอลล์สตรีทอยู่ที่ 278 ดอลลาร์



พอดแคสต์ AI


CoreWeave มีกำหนดรายงานผลประกอบการไตรมาส 3 วันที่ 10 พฤศจิกายน โดยตลาดคาดรายได้ 3.54 พันล้านบาท เพิ่มขึ้น 159.2% และขาดทุนต่อหุ้น 1.17 ดอลลาร์ แม้ยอดงานในรอรับรู้รายได้จะสูงถึง 1.04 แสนล้านดอลลาร์ แต่บริษัทเผชิญแรงกดดันจากรายจ่ายฝ่ายทุนและต้นทุนดอกเบี้ยที่พุ่งสูง ส่งผลให้กระแสเงินสดจากการดำเนินงานไม่เพียงพอและต้องพึ่งพาการระดมทุนผ่านหนี้สิน นักวิเคราะห์ยังคงมีความเห็นแตกแยก โดยโกลด์แมน แซคส์แนะนำซื้อจากศักยภาพเติบโต ขณะที่เอชเอสบีซีแนะนำขายท่ามกลางความกังวลด้านความเสี่ยงเครดิตและภาระหนี้สิน

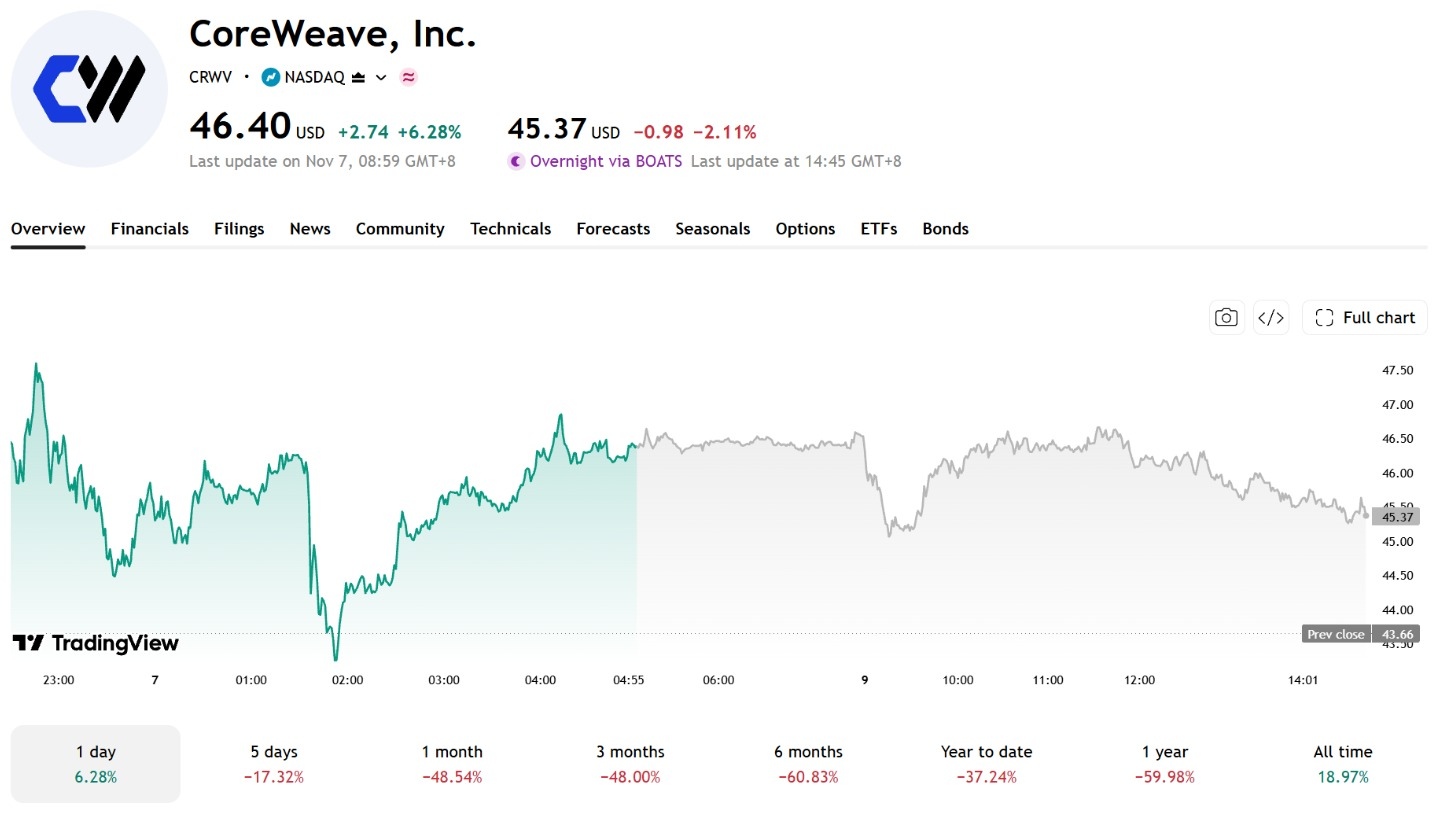
TradingKey - CoreWeave (CRWV) จะรายงานผลประกอบการประจำไตรมาส 3 ปี 2026 หลังตลาดปิดทำการในวันที่ 10 พฤศจิกายน ตามเวลาฝั่งตะวันออก และจะจัดการประชุมทางโทรศัพท์ในเวลา 17.00 น. ของวันเดียวกัน ทั้งนี้ ณ เวลาปิดตลาดเมื่อวันที่ 6 พฤศจิกายน ราคาหุ้นของบริษัทอยู่ที่ 46.40 ดอลลาร์
[ที่มา: TradingView]
CoreWeave เป็นผู้ให้บริการคลาวด์ที่มุ่งเน้นด้านปัญญาประดิษฐ์และการประมวลผลประสิทธิภาพสูง โดยดำเนินธุรกิจหลักในการสร้างและดำเนินการศูนย์ข้อมูล เพื่อให้บริการกำลังการประมวลผล GPU โครงสร้างพื้นฐานคลาวด์คอมพิวติ้ง และบริการซอฟต์แวร์ที่เกี่ยวข้องแก่องค์กรด้าน AI และสถาบันขนาดใหญ่ เพื่อสนับสนุนการฝึกฝนและการอนุมานโมเดล AI
ตลาดคาดการณ์ว่ารายได้ในไตรมาส 3 ของ CoreWeave จะยังคงเติบโตอย่างรวดเร็ว อย่างไรก็ตาม ในขณะที่การก่อสร้างศูนย์ข้อมูลและการติดตั้งระบบประมวลผลเร่งตัวขึ้น รายจ่ายฝ่ายทุน ค่าใช้จ่ายดอกเบี้ย และความต้องการจัดหาเงินทุนในเวลาต่อมาก็เพิ่มขึ้นอย่างต่อเนื่องเช่นกัน
หัวใจสำคัญของรายงานผลประกอบการครั้งนี้อยู่ที่ว่า บริษัทจะสามารถเปลี่ยนคำสั่งซื้อจำนวนมหาศาลของลูกค้าให้กลายเป็นรายได้จริงได้หรือไม่ ควบคู่ไปกับการควบคุมต้นทุนทางการเงินที่เกิดจากการขยายธุรกิจ
คาดการณ์ของตลาดใกล้เคียงกับแนวโน้มรายได้ของบริษัท
จากข้อมูลที่เผยแพร่โดย Zacks เมื่อวันที่ 3 พฤศจิกายน นักวิเคราะห์คาดการณ์ว่ารายได้ในไตรมาส 3 ของ CoreWeave จะอยู่ที่ประมาณ 3.54 พันล้านดอลลาร์ เพิ่มขึ้น 159.2% เมื่อเทียบเป็นรายปี โดยมีผลขาดทุนต่อหุ้นอยู่ที่ประมาณ 1.17 ดอลลาร์
ก่อนหน้านี้ บริษัทได้ให้แนวทางคาดการณ์รายได้ประจำไตรมาส 3 ไว้ที่ 3.45 พันล้านดอลลาร์ถึง 3.6 พันล้านดอลลาร์ โดยตัวเลขคาดการณ์ฉันทามติของตลาดอยู่ใกล้กับค่ากึ่งกลางของกรอบดังกล่าว ดังนั้น รายงานผลประกอบการครั้งนี้จึงไม่เพียงต้องจับตาว่ารายได้จะเป็นไปตามคาดหรือไม่เท่านั้น แต่ยังต้องติดตามแนวโน้มการส่งมอบพลังการประมวลผล อัตรากำไร และต้นทุนทางการเงินด้วย
ในไตรมาส 2 รายได้ของ CoreWeave เติบโต 112.5% เมื่อเทียบเป็นรายปี แตะที่ 2.575 พันล้านดอลลาร์ แต่ผลขาดทุนสุทธิขยายตัวเพิ่มขึ้นเป็น 626 ล้านดอลลาร์ ขณะที่ค่าใช้จ่ายดอกเบี้ยสุทธิพุ่งขึ้นประมาณ 140% เมื่อเทียบเป็นรายปี แตะระดับ 640 ล้านดอลลาร์ ซึ่งสะท้อนถึงแรงกดดันด้านต้นทุนทางการเงินจากการขยายธุรกิจอย่างรวดเร็ว
ในด้านการดำเนินงาน CoreWeave ได้เพิ่มกำลังไฟฟ้าที่เปิดใช้งานเกือบ 500 เมกะวัตต์ในไตรมาส 2 ส่งผลให้แตะระดับ 1.5 กิกะวัตต์เมื่อสิ้นสุดงวดดังกล่าว ซึ่งช่วยรองรับการส่งมอบพลังการประมวลผลและการเติบโตของรายได้ในระยะต่อไป ขณะเดียวกัน รายได้จากการดำเนินงานแบบปรับเป็นรายปี (annualized revenue) จากบริการ managed AI inference ทะลุ 100 ล้านดอลลาร์แล้ว และคาดว่าจะแตะ 250 ล้านดอลลาร์ภายในสิ้นปีนี้ ซึ่งส่งสัญญาณถึงการขยายตัวอย่างมั่นคงของบริษัทเข้าสู่ตลาด AI inference
ในด้านยอดจอง ณ วันที่ 30 มิถุนายน ยอดงานในมือที่รอรับรู้รายได้ (revenue backlog) ของ CoreWeave แตะระดับ 104 พันล้านดอลลาร์ เพิ่มขึ้น 246% เมื่อเทียบเป็นรายปี และในช่วงต้นไตรมาส 3 บริษัทยังได้รับข้อผูกพันเพิ่มเติมจากลูกค้าอีกกว่า 25 พันล้านดอลลาร์ แม้ว่ายอดคำสั่งซื้อคงค้างมหาศาลนี้จะช่วยหนุนการเติบโตของรายได้ในอนาคต แต่รายได้จริงยังคงขึ้นอยู่กับความคืบหน้าในการก่อสร้างดาต้าเซ็นเตอร์ การส่งมอบพลังการประมวลผล และการเริ่มให้บริการ
งบลงทุนและดอกเบี้ยจ่ายยังคงเป็นจุดโฟกัสของผลประกอบการ
CoreWeave คาดว่ารายจ่ายฝ่ายทุนในไตรมาส 3 จะอยู่ที่ 11.5 พันล้านดอลลาร์ถึง 13.5 พันล้านดอลลาร์ ค่าใช้จ่ายดอกเบี้ยอยู่ที่ 860 ล้านดอลลาร์ถึง 940 ล้านดอลลาร์ และกำไรจากการดำเนินงานที่ปรับปรุงแล้วจะอยู่ที่ 200 ล้านดอลลาร์ถึง 260 ล้านดอลลาร์ ขณะเดียวกัน บริษัทยังได้ปรับเพิ่มคาดการณ์รายจ่ายฝ่ายทุนตลอดทั้งปี 2026 ขึ้นเป็น 35 พันล้านดอลลาร์ถึง 39 พันล้านดอลลาร์
บริษัทคาดว่ากำไรจากการดำเนินงานที่ปรับปรุงแล้วในไตรมาส 3 จะอยู่ที่ 200 ล้านดอลลาร์ถึง 260 ล้านดอลลาร์ ซึ่งต่ำกว่าคาดการณ์ค่าใช้จ่ายดอกเบี้ยในช่วงเวลาเดียวกันที่ 860 ล้านดอลลาร์ถึง 940 ล้านดอลลาร์ แม้ว่าเกณฑ์ทางบัญชีของทั้งสองตัวชี้วัดจะแตกต่างกัน แต่ส่วนต่างนี้สะท้อนให้เห็นถึงแรงกดดันจากต้นทุนทางการเงินระดับสูงที่มีต่อความสามารถในการทำกำไรของบริษัท
การชำระหนี้จะเป็นอีกหนึ่งบททดสอบความสามารถในการบริหารจัดการสภาพคล่องของบริษัท โดย ณ สิ้นเดือนมิถุนายน ยอดชำระคืนเงินต้นทั้งหมดในอนาคตของ CoreWeave มีจำนวนประมาณ 35.55 พันล้านดอลลาร์ ซึ่งในจำนวนนี้ มีหนี้ที่จะครบกำหนดชำระในครึ่งหลังของปี 2026 อยู่ที่ประมาณ 4.413 พันล้านดอลลาร์ ขณะที่ส่วนที่เหลืออีกประมาณ 31.14 พันล้านดอลลาร์จะครบกำหนดชำระในปี 2027 เป็นต้นไป
ในด้านกระแสเงินสด ในช่วงครึ่งแรกของปี 2026 บริษัทมีกระแสเงินสดไหลเข้าสุทธิจากกิจกรรมดำเนินงานอยู่ที่ 3.663 พันล้านดอลลาร์ กระแสเงินสดไหลออกสุทธิจากกิจกรรมลงทุนอยู่ที่ 14.874 พันล้านดอลลาร์ และกระแสเงินสดไหลเข้าสุทธิจากกิจกรรมจัดหาเงินอยู่ที่ 13.985 พันล้านดอลลาร์
ในจำนวนนี้ รายจ่ายเงินสดสำหรับการซื้อที่ดิน อาคาร และอุปกรณ์ ซึ่งรวมถึงซอฟต์แวร์สำหรับใช้งานภายในที่บันทึกเป็นสินทรัพย์ สูงถึง 14.117 พันล้านดอลลาร์ หรือคิดเป็นประมาณ 3.9 เท่าของกระแสเงินสดไหลเข้าสุทธิจากกิจกรรมดำเนินงานในช่วงเวลาเดียวกัน
สิ่งนี้บ่งชี้ว่า กระแสเงินสดจากการดำเนินงานที่มีอยู่ของบริษัทไม่เพียงพอที่จะรองรับรายจ่ายฝ่ายทุนขนาดใหญ่ ส่งผลให้บริษัทต้องพึ่งพาการก่อหนี้ การระดมทุนผ่านตราสารทุน และข้อตกลงการจัดหาเงินทุนอื่น ๆ เพื่อสนับสนุนการขยายศูนย์ข้อมูล และเมื่อรายจ่ายฝ่ายทุนยังคงเพิ่มขึ้นอย่างต่อเนื่อง ขนาดและต้นทุนของการจัดหาเงินทุนในระยะถัดไปจะส่งผลกระทบโดยตรงต่อกระแสเงินสดและความสามารถในการทำกำไรของบริษัท
วอลล์สตรีทให้ราคาเป้าหมายสูงสุดที่ 278 ดอลลาร์
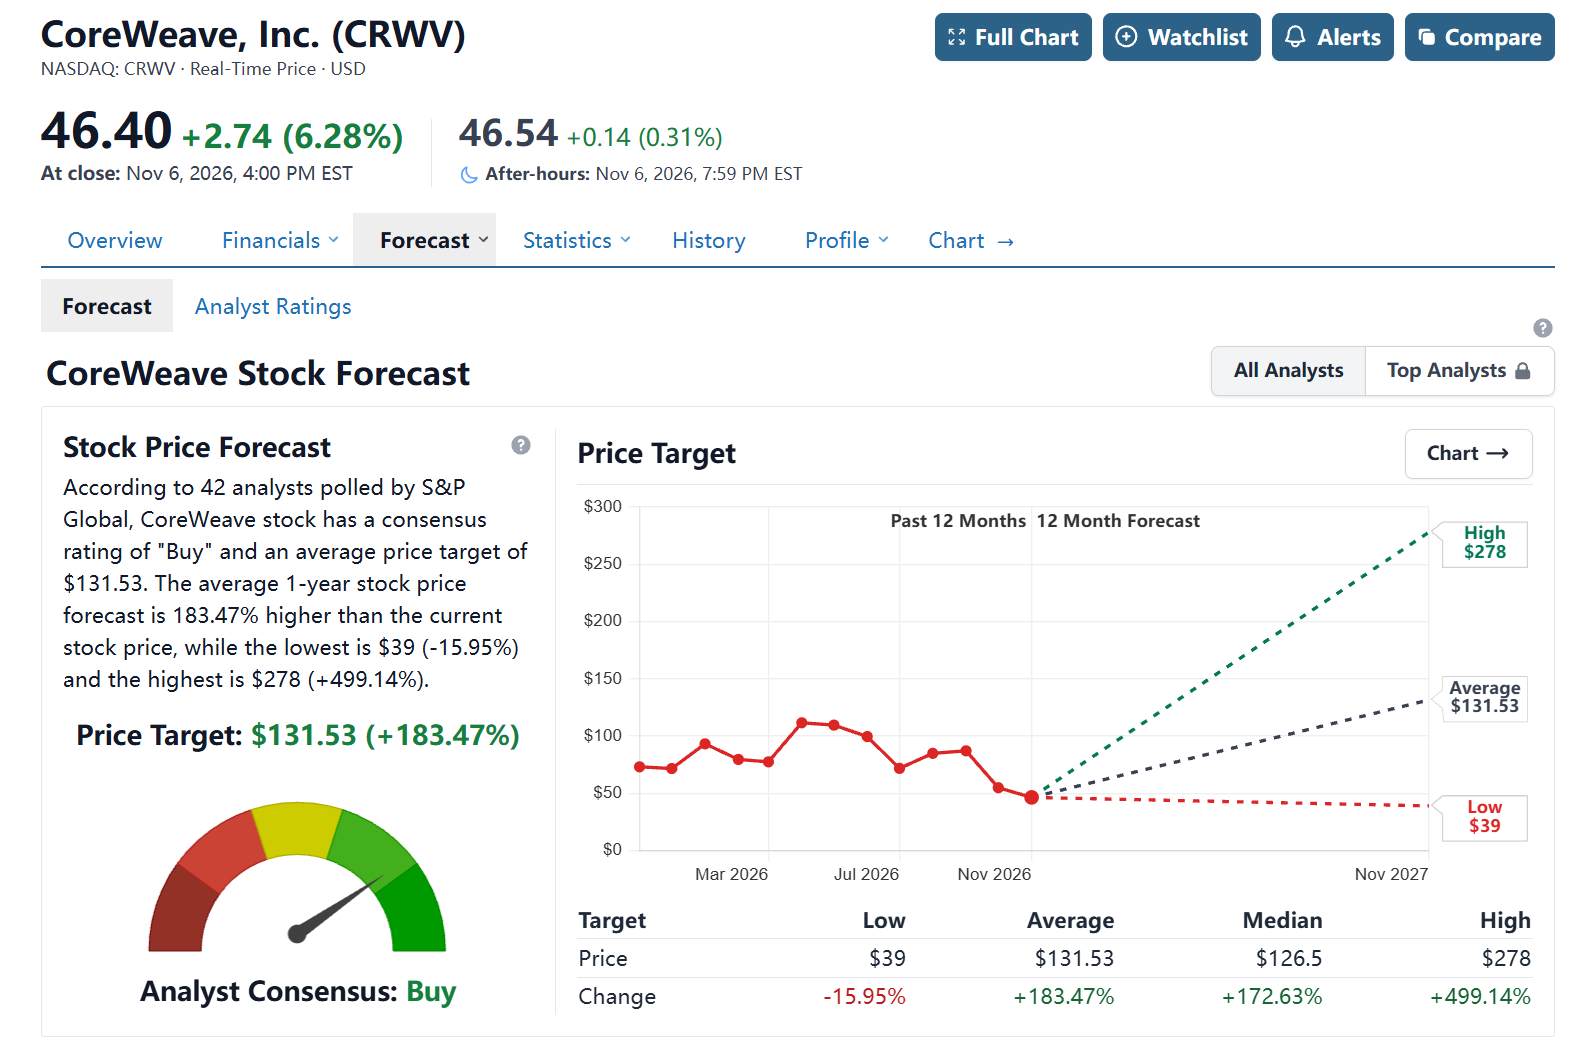
ณ วันที่ 9 พฤศจิกายน ข้อมูลจาก StockAnalysis ระบุว่า ราคาเป้าหมายเฉลี่ยจากนักวิเคราะห์ 42 รายสำหรับ CoreWeave อยู่ที่ 131.53 ดอลลาร์ ซึ่งสูงกว่าราคาปิด ณ วันที่ 6 พฤศจิกายน ประมาณ 183.5% โดยมีกรอบราคาเป้าหมายอยู่ที่ 39 ถึง 278 ดอลลาร์
[ที่มา: StockAnalysis]
ในแง่ของคำแนะนำจากสถาบันการเงิน โกลด์แมน แซคส์ ยังคงคำแนะนำ "ซื้อ" ด้วยราคาเป้าหมายที่ 106 ดอลลาร์ โดยประเมินว่าบริษัทอาจต้องระดมทุนผ่านหนี้สินเพิ่มเติมอีก 20 พันล้านถึง 23 พันล้านดอลลาร์ เพื่อส่งมอบคำสั่งซื้อของลูกค้าที่มีอยู่ในปัจจุบัน ขณะเดียวกัน เอชเอสบีซี ยังคงคำแนะนำ "ขาย" ด้วยราคาเป้าหมายที่ 39 ดอลลาร์
ความเห็นของทั้งสองสถาบันมีความแตกต่างกันอย่างชัดเจน โดยโกลด์แมน แซคส์ ให้ความสำคัญกับยอดคำสั่งซื้อคงค้างและศักยภาพการเติบโตทางธุรกิจในระยะยาวของบริษัทมากกว่า แม้จะระบุด้วยว่าการส่งมอบคำสั่งซื้อที่มีอยู่จะต้องอาศัยการระดมทุนใหม่จำนวนมากก็ตาม ในทางตรงกันข้าม เอชเอสบีซี ยังคงระมัดระวังมากกว่าต่อภาระหนี้สินระดับสูงและความสามารถในการทำกำไรในอนาคต
ความผันผวนในตลาดตราสารหนี้ยังสะท้อนถึงแรงกดดันด้านการระดมทุน โดย Reuters รายงานเมื่อวันที่ 16 ตุลาคมว่า อัตราผลตอบแทนพันธบัตรบางรุ่นของ CoreWeave ปรับตัวขึ้นแตะ 15% ถึง 16% ชั่วคราว ซึ่งส่งสัญญาณถึงความกังวลของนักลงทุนที่เพิ่มขึ้นต่อความเสี่ยงด้านเครดิตและรูปแบบการระดมทุนผ่านหนี้ของบริษัท
ในภาพรวม รายได้ในไตรมาสที่ 3 ของ CoreWeave คาดว่าจะยังคงรักษาการเติบโตอย่างรวดเร็วไว้ได้ แต่ตลาดกำลังให้ความสนใจกับความต้องการเงินทุนและคุณภาพของกำไรที่อยู่เบื้องหลังการเติบโตดังกล่าวมากกว่า
การที่บริษัทจะสามารถส่งมอบกำลังการประมวลผลได้ตามแผน ทยอยเปลี่ยนยอดรายได้รอรับรู้มูลค่า 104 พันล้านดอลลาร์ให้เป็นรายได้จริง พร้อมทั้งควบคุมรายจ่ายฝ่ายทุนและต้นทุนหนี้สินไปพร้อมกันได้หรือไม่นั้น จะเป็นปัจจัยสำคัญต่อทิศทางราคาหุ้นในอนาคต
หากการส่งมอบกำลังการประมวลผลล่าช้ากว่ากำหนด หรือต้นทุนการระดมทุนใหม่ยังคงเพิ่มขึ้นอย่างต่อเนื่อง กระแสเงินสดและการคาดการณ์ผลกำไรของบริษัทอาจเผชิญกับแรงกดดัน ซึ่งจะส่งผลกดดันต่อราคาหุ้นตามไปด้วย
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ








ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ