


พรีวิวผลประกอบการไมโครซอฟท์: การเติบโตของ Azure จะแตะ 47% ได้หรือไม่? ราคาเป้าหมายสูงสุดจากวอลล์สตรีทอยู่ที่ $725



พอดแคสต์ AI


ไมโครซอฟท์เตรียมรายงานผลประกอบการไตรมาส 1 ปีงบการเงิน 2027 ท่ามกลางความคาดหวังของวอลล์สตรีทต่อรายได้ที่เติบโต 16.7% และกำไรต่อหุ้นเพิ่มขึ้น 14% ประเด็นสำคัญประกอบด้วยอัตราการเติบโตของคลาวด์ Azure ที่คาดว่าจะสูงถึง 44-47% แรงขับเคลื่อนจาก Microsoft 365 Copilot และความคืบหน้าด้านรายจ่ายลงทุนกว่า 5 หมื่นล้านดอลลาร์เพื่อขยายศูนย์ข้อมูล AI แม้ว่าอุปสงค์คลาวด์และ AI จะแข็งแกร่ง แต่ข้อจำกัดด้านความจุและต้นทุนโครงสร้างพื้นฐานที่สูงขึ้นอาจกดดันอัตรากำไรขั้นต้น นักวิเคราะห์ส่วนใหญ่ยังคงมุมมองเชิงบวกด้วยคำแนะนำซื้อ โดยมีราคาเป้าหมายเฉลี่ยราว 607.87 ดอลลาร์

TradingKey - ไมโครซอฟท์ (MSFT) จะรายงานผลประกอบการประจำไตรมาสที่ 1 ปีงบการเงิน 2027 หลังปิดตลาดสหรัฐฯ ในวันที่ 28 ตุลาคม ตามเวลาฝั่งตะวันออก เนื่องจากอุปสงค์คลาวด์คอมพิวติ้งยังคงแข็งแกร่ง และองค์กรต่าง ๆ เร่งการปรับใช้แอปพลิเคชันปัญญาประดิษฐ์ ตลาดจึงกำลังรอคอยให้ไมโครซอฟท์ส่งมอบรายงานผลการเติบโตประจำไตรมาสฉบับใหม่
ข้อมูลจาก FactSet แสดงให้เห็นว่า ปัจจุบันวอลล์สตรีทคาดการณ์ว่ากำไรต่อหุ้นปรับปรุงแล้วประจำไตรมาสแรกของไมโครซอฟท์จะอยู่ที่ประมาณ 4.71 ดอลลาร์ และรายได้จะอยู่ที่ประมาณ 90.62 พันล้านดอลลาร์ ซึ่งเพิ่มขึ้นประมาณ 14% และ 16.7% เมื่อเทียบรายปี ตามลำดับ ก่อนหน้านี้ไมโครซอฟท์ได้ให้กรอบแนวทางรายได้ประจำไตรมาสไว้ที่ 89.85 พันล้านดอลลาร์ ถึง 90.95 พันล้านดอลลาร์ ตัวเลขคาดการณ์เฉลี่ยของตลาดอยู่ใกล้กับกรอบบนของช่วงแนวทางดังกล่าวแล้ว ซึ่งหมายความว่าทั้งผลประกอบการจริงและแนวโน้มในอนาคตอาจส่งผลกระทบต่อการประเมินแนวโน้มการเติบโตของบริษัทโดยนักลงทุน
ในระดับการดำเนินงาน อัตราการเติบโตของบริการคลาวด์ Azure ความคืบหน้าในการสร้างรายได้เชิงพาณิชย์ของ Microsoft 365 และ Copilot ตลอดจนรายจ่ายฝ่ายทุนและกระแสเงินสดอิสระ จะเป็นสามประเด็นหลักที่ได้รับความสนใจสำหรับรายงานผลประกอบการครั้งนี้
การเติบโตของ Azure จะสูงกว่าประมาณการและกลายเป็นไฮไลต์หลักของผลประกอบการได้หรือไม่
ก่อนหน้านี้ไมโครซอฟท์คาดการณ์ว่า รายได้ในไตรมาสแรกของ Azure จะเติบโต 44% ถึง 45% เมื่อคำนวณด้วยอัตราแลกเปลี่ยนคงที่ ซึ่งเพิ่มขึ้นจาก 43% ในไตรมาสก่อนหน้า ขณะที่มอร์แกน สแตนลีย์ มองบวกยิ่งกว่านั้น โดยคาดการณ์ว่าการเติบโตที่แท้จริงอาจสูงถึงประมาณ 47% ส่วนออปเพนไฮเมอร์ประเมินไว้ที่ประมาณ 46%
แรงขับเคลื่อนเบื้องหลังการเติบโตของ Azure มาจากทั้งคลาวด์คอมพิวติ้งแบบดั้งเดิมและภาระงาน AI โดยองค์กรต่าง ๆ ยังคงย้ายแอปพลิเคชันและข้อมูลไปยังคลาวด์อย่างต่อเนื่อง ขณะเดียวกัน ความต้องการด้านการประมวลผลผลลัพธ์โมเดล AI แอปพลิเคชันเอเจนต์ AI และโครงสร้างพื้นฐานที่เกี่ยวข้องก็ปรับตัวสูงขึ้นเช่นกัน
มอร์แกน สแตนลีย์ (MS) เชื่อว่าความได้เปรียบทางการแข่งขันของไมโครซอฟท์ในตลาดบริการคลาวด์ระดับองค์กรยังคงโดดเด่น ผลการสำรวจ CIO ของมอร์แกน สแตนลีย์ ชี้ว่า ไมโครซอฟท์นำหน้าแอมะซอนในด้านการเติบโตของส่วนแบ่งงบประมาณ IT ขององค์กร และเมื่อบริษัทต่าง ๆ เพิ่มการใช้จ่ายด้านพับลิกคลาวด์และ AI บริการ Azure ก็ยังคงอยู่ในตำแหน่งที่ดีที่จะได้รับประโยชน์
อย่างไรก็ตาม อุปสงค์ที่แข็งแกร่งไม่ได้หมายความว่ารายได้จะเร่งตัวขึ้นในอัตราเดียวกันเสมอไป โดยก่อนหน้านี้ ไมโครซอฟท์ได้ระบุหลายครั้งว่า ข้อจำกัดด้านความจุของศูนย์ข้อมูลส่งผลกระทบต่อความสามารถของ Azure ในการตอบสนองอุปสงค์ของลูกค้า ดังนั้น นักลงทุนจึงไม่เพียงเน้นไปที่การเติบโตรายไตรมาสว่าเป็นไปตามคาดหรือไม่ แต่ยังให้ความสนใจว่ากำลังการประมวลผลใหม่จะเริ่มเปิดใช้งานเมื่อใด และไมโครซอฟท์จะสามารถรักษาแรงขับเคลื่อนการเติบโตในไตรมาสถัด ๆ ไปได้หรือไม่
มอร์แกน สแตนลีย์ ประเมินว่า ไมโครซอฟท์จะเพิ่มความจุศูนย์ข้อมูลใหม่ประมาณ 3.25 กิกะวัตต์ ในปีงบประมาณ 2026 และคาดว่าจะเพิ่มขึ้นอีกเป็นประมาณ 4.25 กิกะวัตต์ ในปีงบประมาณ 2027 ซึ่งการค่อย ๆ เปิดใช้งานความจุใหม่นี้ คาดว่าจะช่วยให้ไมโครซอฟท์รองรับอุปสงค์ที่เคยถูกจำกัดด้วยความจุได้มากขึ้น อย่างไรก็ตาม การที่ความจุใหม่จะเปลี่ยนเป็นรายได้ได้ทันท่วงทีหรือไม่นั้น ยังคงขึ้นอยู่กับความคืบหน้าในการเปิดใช้งานสิ่งอำนวยความสะดวก การเปิดรับใช้งานของลูกค้า และประสิทธิภาพในการดำเนินงาน
นอกจากนี้ ไมโครซอฟท์คาดว่ารายได้ไตรมาสแรกของกลุ่มธุรกิจ Intelligent Cloud จะอยู่ที่ระหว่าง 40.95 พันล้านดอลลาร์สหรัฐ ถึง 41.25 พันล้านดอลลาร์สหรัฐ ซึ่งคิดเป็นการเติบโตเมื่อเทียบรายปีที่ประมาณ 33% ถึง 34% และหากการเติบโตของ Azure เร่งตัวขึ้นอีก ธุรกิจคลาวด์ก็คาดว่าจะยังคงเป็นแรงขับเคลื่อนการเติบโตหลักของไมโครซอฟท์ในภาพรวม
การดำเนินงานเชิงพาณิชย์ของ Copilot และผลตอบแทนจากการลงทุนใน AI เป็นตัวกำหนดคุณภาพการเติบโต
นอกเหนือจาก Azure แล้ว ความคืบหน้าในการทำตลาดเชิงพาณิชย์ของ Microsoft 365 และ Copilot จะเป็นตัวกำหนดว่า ไมโครซอฟท์จะสามารถสร้างรายได้จาก AI ที่มีอัตรากำไรสูงภายนอกธุรกิจโครงสร้างพื้นฐานได้มากขึ้นหรือไม่
ณ สิ้นปีงบประมาณที่แล้ว จำนวนบัญชีผู้ใช้แบบชำระเงินของ Microsoft 365 Copilot มีมากกว่า 30 ล้านราย โดยเพิ่มขึ้นประมาณ 10 ล้านรายในไตรมาสที่ 4 ขณะที่ในไตรมาสที่ 1 ประเด็นสำคัญจะอยู่ที่ว่าลูกค้าองค์กรจะยังคงขยายการใช้งานอย่างต่อเนื่องหรือไม่ แทนที่จะหยุดอยู่เพียงแค่ช่วงการทดลองใช้งานขนาดเล็ก
ไมโครซอฟท์ได้รวมเอเจนต์ AI สำหรับ Chat, Cowork, Code และ Autopilot เข้าด้วยกันเป็นประสบการณ์ Copilot แบบรวมศูนย์ และกำลังพยายามขยายรูปแบบจากการสมัครสมาชิกแบบคิดราคาตามจำนวนผู้ใช้ทั่วไป ไปสู่โมเดลราคาที่อิงตามปริมาณการเรียกใช้งานของผู้ใช้และภาระงาน ในระยะยาว คาดว่าสิ่งนี้จะช่วยเพิ่มสัดส่วนรายได้ต่อลูกค้าหนึ่งราย อย่างไรก็ตาม ในระยะสั้น การเติบโตของ Copilot ยังคงพึ่งพาการเพิ่มขึ้นของบัญชีผู้ใช้แบบชำระเงินและการอัปเกรดของลูกค้าจาก Microsoft 365 E3 ไปสู่แพ็กเกจที่มีราคาสูงกว่า เช่น E5 หรือ E7 เป็นหลัก
บริษัทคาดว่ารายได้จาก Microsoft 365 Commercial Cloud ในไตรมาสแรกจะเติบโตประมาณ 17% เมื่อคำนวณตามอัตราแลกเปลี่ยนคงที่ หากอัตราการเปิดรับใช้งาน Copilot ปรับตัวสูงขึ้น รวมถึงชุดซอฟต์แวร์ความปลอดภัยและการจัดการข้อมูลระดับพรีเมียมยังคงเติบโตอย่างต่อเนื่อง ไมโครซอฟท์จะสามารถรักษาอัตรากำไรที่สูงในธุรกิจซอฟต์แวร์ไว้ได้ แม้ว่าต้นทุนการประมวลผล AI จะเพิ่มขึ้นก็ตาม
ในอีกด้านหนึ่งของการลงทุนด้าน AI คือต้นทุนโครงสร้างพื้นฐานที่เพิ่มสูงขึ้นอย่างต่อเนื่อง
ก่อนหน้านี้ ไมโครซอฟท์คาดการณ์ว่ารายจ่ายลงทุนในไตรมาสแรกของปีงบประมาณ 2027 จะสูงกว่า 5 หมื่นล้านดอลลาร์ ซึ่งสูงกว่าระดับราว 4.1 หมื่นล้านดอลลาร์ที่บันทึกไว้ในไตรมาสก่อนหน้าอย่างมีนัยสำคัญ บริษัทมีเป้าหมายที่จะตอบสนองอุปสงค์ด้านคลาวด์และ AI โดยการสร้างศูนย์ข้อมูลและขยายสมรรถนะการประมวลผลอย่างต่อเนื่อง แต่อย่างไรก็ตาม นักลงทุนจะประเมินด้วยว่ารายจ่ายที่เพิ่มขึ้นนี้จะสามารถสร้างการเติบโตของรายได้และกำไรที่สอดคล้องกันได้หรือไม่
มอร์แกน สแตนลีย์ ประเมินว่า อัตรากำไรขั้นต้นโดยรวมของไมโครซอฟท์สำหรับปีงบประมาณ 2027 อาจลดลงประมาณ 2 จุดเปอร์เซ็นต์เมื่อเทียบรายปี สู่ระดับ 65.8% ขณะที่อัตรากำไรจากการดำเนินงานคาดว่าจะอยู่ที่ประมาณ 46.6% โดยทางสถาบันเชื่อว่าการขยายโครงสร้างพื้นฐาน AI จะกดดันอัตรากำไรขั้นต้น แต่การควบคุมค่าใช้จ่ายและการเพิ่มประสิทธิภาพการดำเนินงานจะช่วยชดเชยผลกระทบดังกล่าวได้บางส่วน ทั้งนี้ ไมโครซอฟท์เคยระบุว่าบริษัทได้ลดระยะเวลาที่ต้องใช้สำหรับอุปกรณ์ศูนย์ข้อมูลในการเปลี่ยนผ่านจากการติดตั้งไปสู่การสร้างรายได้ ซึ่งช่วยปรับปรุงประสิทธิภาพการใช้งานสมรรถนะการประมวลผลที่เพิ่มเข้ามาใหม่
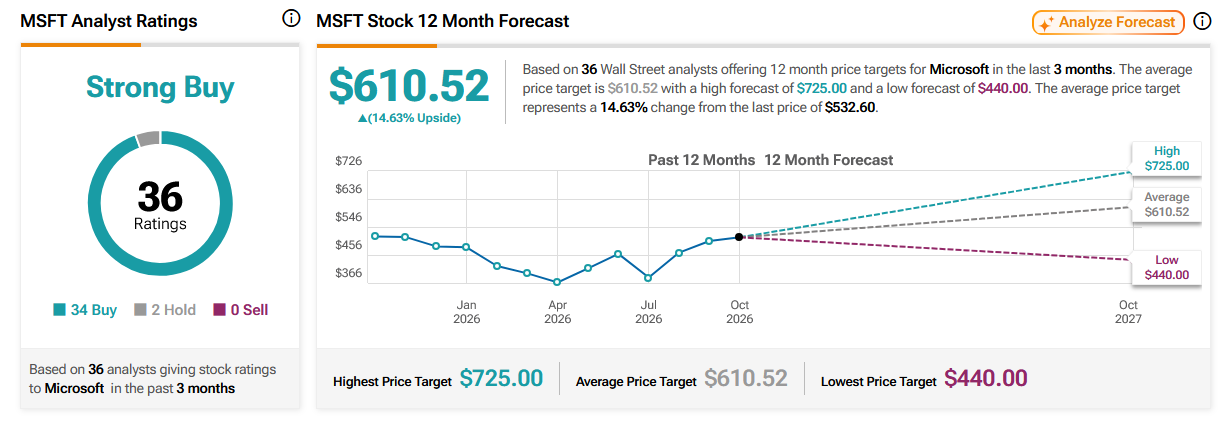
ราคาเป้าหมายสูงสุดในวอลล์สตรีทอยู่ที่ 725 ดอลลาร์
ก่อนการเปิดเผยผลประกอบการ สถาบันการเงินหลายแห่งได้อัปเดตมุมมองที่มีต่อไมโครซอฟท์ โดยมอร์แกน สแตนลีย์ ยังคงราคาเป้าหมายไว้ที่ 600 ดอลลาร์ เนื่องจากเชื่อว่าการเติบโตของ Azure การทำตลาด Copilot ในเชิงพาณิชย์ และการปรับปรุงประสิทธิภาพของโครงสร้างพื้นฐานจะช่วยสนับสนุนความสามารถในการทำกำไรระยะยาวของไมโครซอฟท์ ขณะที่ออปเพนไฮเมอร์ได้ปรับเพิ่มราคาเป้าหมายจาก 570 ดอลลาร์ เป็น 625 ดอลลาร์ พร้อมคงคำแนะนำในเชิงบวก และทรูอิสต์ก็ปรับเพิ่มราคาเป้าหมายจาก 575 ดอลลาร์ เป็น 600 ดอลลาร์เช่นกัน
ข้อมูลจาก TipRanks ระบุว่า ราคาเป้าหมายเฉลี่ยจากนักวิเคราะห์ 36 รายที่ทำการวิเคราะห์หุ้นไมโครซอฟท์ในช่วง 3 เดือนที่ผ่านมาอยู่ที่ประมาณ 607.87 ดอลลาร์ โดยมีราคาเป้าหมายสูงสุดอยู่ที่ 725 ดอลลาร์ และต่ำสุดอยู่ที่ 440 ดอลลาร์ ซึ่งคิดเป็นคำแนะนำโดยรวมระดับ "Strong Buy"
ที่มา: TradingView
ในมุมมองของการประเมินมูลค่า ไมโครซอฟท์ยังคงต้องรักษาสมดุลระหว่างความคาดหวังในการเติบโตและต้นทุนการลงทุน หากอัตราการเติบโตของ Azure เป็นไปตามหรือสูงกว่าความคาดหมายของวอลล์สตรีท การใช้งานแบบชำระเงินของ Copilot ขยายตัวอย่างต่อเนื่อง และรายจ่ายลงทุนค่อย ๆ เปลี่ยนเป็นรายได้ ตลาดอาจมีความเชื่อมั่นมากขึ้นในการให้มูลค่าพรีเมียมแก่ธุรกิจ AI ของไมโครซอฟท์ ในทางกลับกัน หากการเติบโตของคลาวด์ต่ำกว่าที่คาดไว้ หรือการลงทุนมหาศาลไม่สามารถส่งผลให้กระแสเงินสดปรับตัวดีขึ้นตามสัดส่วน ราคาหุ้นก็อาจตกอยู่ภายใต้แรงกดดัน
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ










ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ